Autor: Jae, PANews
Podczas gdy Wall Street nieustannie debatował, czy wycena IPO Anthropic może osiągnąć 2 biliony dolarów, rynek kryptowalut już zorganizował ucztę arbitrażową.
Dla tego samego kontraktu wieczystego Pre-IPO Anthropic, notowanie Binance w zeszłym tygodniu wzrosło do 1700 dolarów, podczas gdy Trade.xyz na Hyperliquid wynosiło tylko około 110 dolarów, co stanowi nominalną różnicę cen ponad 15-krotną.
Za tą ogromną różnicą cen nie kryje się bynajmniej to, że rynek miał tak skrajnie rozbieżne poglądy na wycenę Anthropic, lecz szczegół przeoczony przez większość traderów: liczba akcji bazowych dla każdego kontraktu. Wykorzystując tę różnicę w zasadach, niektórzy traderzy zarobili w ciągu ostatnich dwóch tygodni blisko 20%, a zanim historia dotarła do uszu większości ludzi, spread został już niemal całkowicie wypełniony przez tłoczne transakcje.
To gra cenowa charakterystyczna dla rynku kryptowalut, w której zyskują ci, którzy najpierw przeczytają zasady.
Ten sam instrument bazowy Pre-IPO, dwa mianowniki akcji
Notowanie kontraktu wieczystego Pre-IPO Anthropic na Binance na poziomie 1700 dolarów i 110 dolarów na Trade.xyz nie oznacza, że między nimi istnieje ponad dziesięciokrotna okazja arbitrażowa; prawdziwa różnica polega na tym, że stosują różne „mianowniki akcji”.
Zgodnie z początkowo opublikowanymi parametrami akcji dla kontraktu wieczystego Pre-IPO Anthropic, Binance przyjęła 1 miliard akcji jako szacowaną liczbę akcji. Gdy Binance notowała na poziomie 1700 dolarów, odpowiadało to implikowanej wycenie Anthropic na około 1,7 biliona dolarów.
Trade.xyz kieruje się inną logiką. Od początku został zaprojektowany jako „jedna akcja odpowiada jednemu kontraktowi”, handlując po cenie za akcję, a po notowaniu bezpośrednio konwertuje na kontrakt wieczysty śledzący akcje zwykłe, bez potrzeby dalszej korekty liczby akcji.
Obecnie Binance notuje w oparciu o 1 miliard akcji, podczas gdy planowana emisja IPO Anthropic wynosi 13 miliardów akcji. W momencie wygaśnięcia kontraktu konieczny będzie Rebase (korekta bazowa), czyli proporcjonalna korekta liczby kontraktów i ceny jednostkowej, aby zapewnić niezmienioną łączną wartość pozycji.
W oparciu o notowanie 1700 dolarów i liczbę 13 miliardów akcji, pierwotnie 1 kontrakt stałby się 13 akcjami, a cena jednostkowa zostałaby rozwodniona z 1700 dolarów do około 130,77 dolarów. Tylko ta cena może być porównana z 110 dolarami na Trade.xyz.
Około 18,9% różnicy cen między nimi to marża zysku z arbitrażu między giełdami.
Strategia również nie jest skomplikowana. Zajmij pozycję długą na platformie z niższą ceną, zajmij pozycję krótką na platformie z wyższą ceną po konwersji i zrównoważ pozycje zgodnie z liczbą akcji odpowiadającą kontraktom. Traderzy nie muszą obstawiać, czy cena akcji Anthropic wzrośnie, czy spadnie, aby przechwycić zysk z konwergencji spreadu.
Jednak strategia ma ważny warunek wstępny: traderzy muszą przewidzieć, ile akcji giełda ostatecznie użyje do konwersji.
To właśnie jest najważniejszą i najbardziej kontrowersyjną częścią całej gry arbitrażowej.
12,7 miliarda czy 16,9 miliarda? Zakład arbitrażowy opiera się na prawie do interpretacji zasad
Na początku listopada rynek kontraktów wieczystych Pre-IPO Anthropic faktycznie podzielił się na dwa obozy.
Jedna grupa traderów uważała, że giełda przyjmie podstawę „wyemitowanych akcji zwykłych”, czyli liczbę akcji faktycznie pozostających w obrocie po zakończeniu IPO, bez uwzględniania wszystkich niewykonanych opcji i nieprzypisanych akcji z ograniczeniami. W ramach tej podstawy rynek ogólnie szacował wówczas, że liczba akcji Anthropic po IPO wyniesie około 12,7 miliarda akcji.
Drugi obóz pozostał ostrożny. Struktura kapitałowa Anthropic jest znacznie bardziej złożona niż zwykłej firmy, z opcjami pracowniczymi, akcjami z ograniczeniami, obligacjami zamiennymi, akcjami specjalnych klas i innymi warstwami wzajemnie zagnieżdżonymi. Gdyby giełda przyjęła podstawę „w pełni rozwodnionej liczby akcji”, suma mogłaby zbliżyć się do 16,9 miliarda akcji.
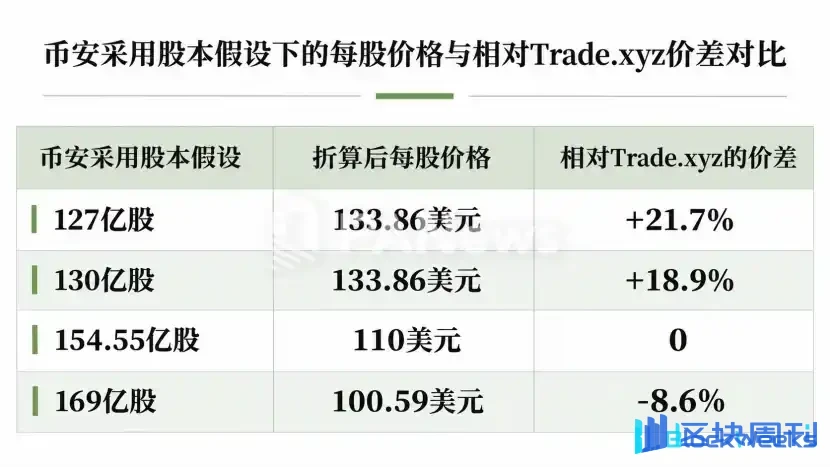
Różnica 4,2 miliarda akcji wystarczy, aby zdecydować, czy transakcja przyniesie zysk, czy stratę.
W oparciu o ówczesną cenę rynkową Binance wynoszącą 1700 dolarów, gdyby użyto 12,7 miliarda akcji, kombinacja pozycji długiej na xyz i krótkiej na Binance mogłaby przynieść ponad 20% zysku; gdyby użyto 16,9 miliarda akcji, ta sama operacja przyniosłaby stratę 8,6%; punkt progu rentowności wynosiłby około 15,455 miliarda akcji.

Innymi słowy, spór między obiema stronami dotyczył tego, jak giełda zinterpretuje dokument ofertowy Anthropic, który nie został jeszcze sfinalizowany.
Oboz wspierający "wyemitowane akcje" powoływał się na precedens SpaceX. Trader arbitrażowy Silicon-based Bird Ray wskazał, że gdy SpaceX wchodził na giełdę w czerwcu tego roku, zarówno Binance, jak i OKX dokonały korekt na podstawie liczby wyemitowanych akcji ujawnionej w prospekcie, bez uwzględniania wszystkich opcji i akcji nieobjętych jeszcze prawami. Rozłożył także po kolei konwersję akcji uprzywilejowanych Anthropic, wyemitowane akcje zwykłe, akcje funduszu dobrobytu publicznego, obligacje zamienne, nowe akcje IPO i inne pozycje, a wynik, który obliczył, również oscylował wokół 12,7 miliarda akcji.
Ostrożny trader Psyche ostrzegł, że SpaceX był tylko pojedynczym przykładem, a giełdy mają ostateczne prawo decyzji co do zasad. W szczególności warunki obligacji zamiennych pozostawiają pewną elastyczność, wystarczającą, by wpłynąć na ostateczną liczbę uwzględnianych akcji. Co ważniejsze, "wyemitowane akcje" to nie to samo, co to, co rynek powszechnie nazywa "wolnym obrotem"; akcje objęte blokadą i akcje klas niepublicznych mogłyby zostać wliczone do obliczeń.
Dopiero 10 listopada rynek osiągnął kluczowy punkt zwrotny.
Prospekt ujawnia karty: szacunek 12,7 miliarda akcji ostatecznie stał się 13,1 miliarda akcji
Tego dnia kwestia podstawy akcji w końcu została rozstrzygnięta.
Anthropic złożył do amerykańskiej SEC drugą zmienioną wersję prospektu S-1/A, ujawniając po raz pierwszy kluczowe dane IPO: spółka planuje wyemitować 825 milionów akcji zwykłych klasy A po cenie 70-78 dolarów.
Wyraźnie stwierdzono, że po zakończeniu IPO i równoległej oferty prywatnej liczba wyemitowanych akcji Anthropic ma wynieść około 13,087 miliarda akcji.
Następnego dnia OKX jako pierwszy poszedł za tym, ogłaszając referencyjną liczbę akcji IPO na poziomie około 13,116 miliarda akcji. Na podstawie liczby z prospektu uwzględniono niewielką liczbę dodatkowych akcji z późniejszych przejęć i akcji dopasowania dobrobytu publicznego, wykluczając jednocześnie wszystkie niewykonane opcje, nierozliczone RSU (jednostki akcji z ograniczeniami) oraz zarezerwowane akcje jeszcze niewyemitowane, co do pewnego stopnia potwierdziło sąd rynku co do podstawy "wyemitowanych akcji".
12 listopada OKX oficjalnie przeprowadził korektę Rebase ze współczynnikiem 1,3116 na kontrakcie wieczystym Pre-IPO Anthropic, podczas gdy aktualizacja i korekta parametru akcji Binance nie została jeszcze oficjalnie ogłoszona.
W miarę jak kluczowe zasady stopniowo się klarowały, niepokój ciążący na arbitrażystach stopniowo znikał, a wzrost pewności zaczął znajdować odzwierciedlenie w cenach.
Okno arbitrażowe jest zasadniczo zamknięte
W miarę jak zasady stawały się jaśniejsze, spread również zwężał się w widocznie szybkim tempie.
Na dzień 13 listopada, po przeliczeniu na ujednoliconą podstawę na akcję, notowania na Binance, OKX, Hyperliquid i innych giełdach zbiegły się do przedziału 102-104 dolarów. Spread, który kiedyś przekraczał 20%, wynosił teraz tylko około 1%.

Oczywiście charakter arbitrażu międzygiełdowego Anthropic się zmienił: margines błędu znacznie się skurczył, a zyski są znikome, a stosunek ryzyka do nagrody przy wejściu w tym momencie odwrócił się dramatycznie.
Ponadto stopy finansowania, opłaty transakcyjne, koszty zajęcia depozytu i inne czynniki są również "ukrytymi zabójcami" zysków.
To jest okrutna natura rynku kryptowalut: najbardziej dochodowe okazje zwykle należą do nielicznych, którzy jako pierwsi rozumieją zasady i odważą się obstawiać w warunkach niepewności. Zanim większość ludzi to zauważy, to już nie jest okazja.
Ten arbitraż wokół kontraktów wieczystych Pre-IPO Anthropic jest również "lekcją poznania" mechanizmów wyceny rynkowej.
W miarę jak coraz więcej niepublicznych jednorożców jest pakowanych w wieczyste kontrakty Pre-IPO, gra cenowa rozprzestrzenia się z sal prezentacyjnych banków inwestycyjnych na działający 24/7 nieprzerwany rynek kryptowalut.
Większość ludzi jest przyzwyczajona do wpatrywania się w wykresy świecowe i zgadywania, czy ceny wzrosną, czy spadną; tylko nieliczni przekopują się przez warunki kontraktów, obliczają podstawy kapitału akcyjnego i badają historyczne zasady postępowania giełd—ale nadwyżkowe zyski kryją się w tych szczegółach, których nikt nie chce poświęcić czasu na dokładne analizowanie.