Autor: Xu Chao, Wallstreetcn
Rynek pamięci półprzewodnikowych przechodzi od „szerokiego wzrostu” do „dywergencji”. Bank of America uważa, że logika podwyżek cen DRAM nie została jeszcze przełamana, podczas gdy rynek spot NAND wyraźnie się poluzował i stanie się pierwszą kategorią produktów w tym cyklu wzrostowym pamięci, która będzie wymagać ponownej wyceny.
Raport Bank of America z 13 listopada pokazuje, że ceny spot NAND znacznie spadły, przy czym wafle 512Gb spadły o ponad 10%, a 1Tb o blisko połowę jednocyfrowej wartości, podczas gdy ceny spot 16Gb DDR5 pozostały na niezmienionym poziomie. Od połowy do końca października ceny spot NAND skorygowały się łącznie o około 20%.
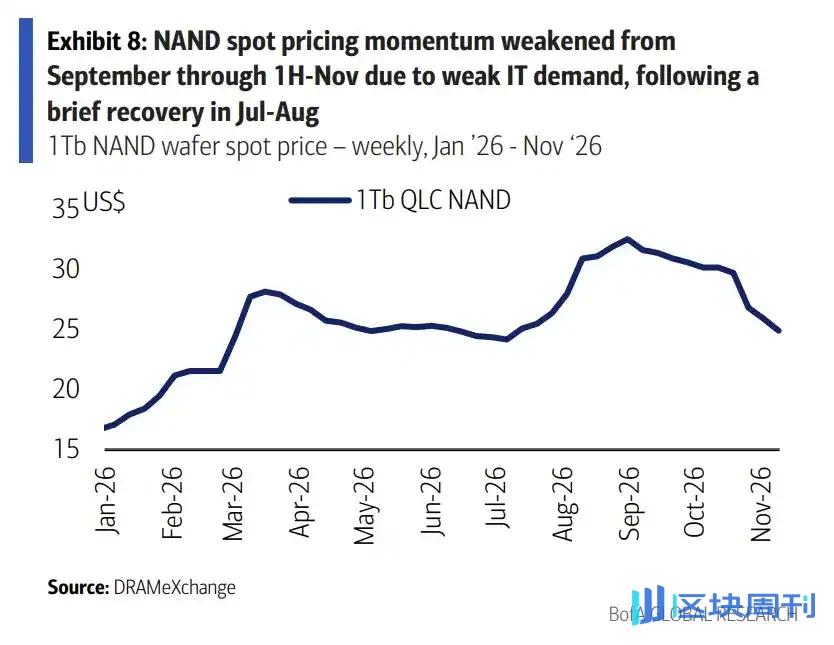
Na tej podstawie Bank of America utrzymuje ostrożne założenie dotyczące średnich cen sprzedaży NAND w pierwszym kwartale 2027 roku: ceny NAND dla IT spadną o 5% do 10% kwartał do kwartału, zastosowania korporacyjne zasadniczo bez zmian lub nieznacznie w górę, a ogólny spadek na poziomie niskiej jednocyfrowej wartości. Ten osąd stanowi wyraźną dywergencję wobec poglądu rynku, który wciąż oczekuje wzrostu cen sprzedaży NAND o ponad 10%. Jednocześnie Bank of America nadal zakłada kontynuację podwyżek cen DRAM w czwartym kwartale 2026 roku (wzrost o 8% kwartał do kwartału) i w pierwszym kwartale 2027 roku (wzrost o 5%).
Bank of America podał, że po rozmowach z inwestorami w tym tygodniu nastroje wobec akcji spółek pamięciowych poprawiły się w porównaniu z poprzednim tygodniem, a spółki o większym udziale DRAM są postrzegane jako mające ograniczony potencjał spadkowy. Większość spółek DRAM jest obecnie wyceniana na zaledwie 3 do 5 razy wskaźnika ceny do zysku za lata 2026–2027, znacznie poniżej konkurentów z branży półprzewodników AI.
Trzy sygnały osłabienia cen spot NAND
Bank of America przypisuje obawy dotyczące NAND trzem kwestiom: ceny spot skorygowały się o około 20% od połowy do końca października; zamówienia od producentów OEM komputerów PC i smartfonów, a nawet od chińskich dostawców chmury hiperskalowej, osłabły; a negocjacje cen kontraktowych na pierwszy kwartał 2027 roku mogą zostać opóźnione, przy braku pilnych zamówień pojawiających się na rynku.
Dywergencja w danych spot jest dość intuicyjna. Według DRAMeXchange ceny spot wafli 512Gb wynoszą 14,3 USD, co oznacza spadek o 12% tydzień do tygodnia i spadek o 32% kwartał do kwartału, ale wciąż wzrost o 121% rok do roku; 1Tb wyceniane jest na 24,9 USD, co oznacza spadek o 4% tydzień do tygodnia, spadek o 19% kwartał do kwartału i wzrost o 194% rok do roku. Dla porównania 16Gb DDR5 wyceniane jest na 60,2 USD, bez zmian tydzień do tygodnia i wzrost o 150% rok do roku.
Stanowisko pierwotnych producentów wciąż podkreśla silny popyt na korporacyjne dyski SSD, co może do pewnego stopnia zrównoważyć słabość NAND dla IT.Jednak Bank of America ostrzega, że starsze linie produkcyjne odpowiadają za 20% do 30% całkowitych globalnych mocy produkcyjnych wafli i nie nadają się do produkcji zaawansowanych NAND i eSSD, więc nadal muszą być stale wykorzystywane do produkcji NAND dla IT, co stanowi strukturalną presję na ceny. Ceny za bit dla NAND o dużej pojemności (powyżej 2Tb) i eSSD (powyżej 30TB) zostały nieznacznie obniżone, ale Bank of America postrzega to bardziej jako proaktywną promocję producentów mającą na celu wypchnięcie nowej generacji QLC — ceny NAND dla większości eSSD wciąż wykazują lekki trend wzrostowy.
Punkt dywergencji: ceny kontraktowe pozostają wysokie, ale negocjacje mogą zostać opóźnione
Ceny kontraktowe i ceny spot NAND obecnie się rozchodzą.
Według TrendForce cena kontraktowa na październik dla wafli 1Tb TLC była zasadniczo bez zmian kwartał do kwartału, przedłużając wzorzec boczny z drugiego i trzeciego kwartału; cena kontraktowa 512Gb wynosi około 27 USD, blisko historycznego maksimum i około dziesięciokrotnie więcej niż minimum 2,5 USD w lutym 2025 roku.

Obawa Bank of America dotyczy wyczucia czasu: jeśli nabywcy w dalszym łańcuchu dostaw opóźnią składanie pilnych zamówień, negocjacje cen kontraktowych na pierwszy kwartał 2027 r. mogą zostać przesunięte, a siła przetargowa producentów w nowej rundzie rozmów cenowych zostanie osłabiona. Ten osąd bezpośrednio odpowiada luce w oczekiwaniach wobec rynku — strona sprzedażowa generalnie zakłada, że ceny sprzedaży NAND nadal wzrosną o około 10%, podczas gdy Bank of America prognozuje spadek w niskim przedziale jednocyfrowym.

Strona DRAM przedstawia odmienny obraz. Według TrendForce cena kontraktowa 16Gb DDR5 na październik wzrosła o kolejne 5% kwartał do kwartału, przy wzroście rok do roku o ponad 500%; październikowe ceny kontraktowe modułów DDR5 i DDR4 dla serwerów o pojemności 64GB wzrosły o około 15% kwartał do kwartału, a ceny modułów przekroczyły 1000 USD, osiągając odpowiednio 1600 USD i 1500 USD. Na tej podstawie Bank of America podtrzymuje swoje założenie, że DRAM wzrośnie o 8% kwartał do kwartału w czwartym kwartale 2026 r. i o 5% w pierwszym kwartale 2027 r.
Samsung: optymistyczny co do HBM, ale nie agresywny
Bank of America zorganizował 12 listopada spotkanie inwestorskie z Samsung Electronics, a trzy kluczowe wnioski były następujące: popyt na chipy do centrów danych AI w Stanach Zjednoczonych jest silny i mimo obaw nie zaobserwowano cięć zamówień; pozycja rynkowa HBM znacznie się poprawiła w porównaniu ze słabością sprzed roku; a ceny umów długoterminowych (LTA) w segmencie DRAM silnie rosną, przy czym wysokie ceny sprzedaży i wysokie marże brutto są trwałe w długim cyklu.
Jednak wypowiedzi kierownictwa nie były agresywne, co również jest jednym z punktów zainteresowania inwestorów. Samsung wyznaczył cel udziału w HBM na poziomie około 30% do 40%, a nie powyżej 50%; nawet pod koniec 2027 r. rentowność LPDDR5 będzie nadal lepsza niż HBM, więc rozbudowa mocy produkcyjnych HBM prawdopodobnie nie będzie zbyt agresywna, aby uniknąć erozji tradycyjnego udziału w rynku DRAM. W zakresie roadmapy technologicznej HBM4e będzie dzielić ten sam węzeł 1c i chip logiczny 4nm z HBM4. Bank of America wspomniał również, że skala podwyżek cen kontraktowych w 2027 r. prawdopodobnie nie osiągnie poziomu oczekiwanego przez TrendForce, ponieważ ceny wzrosły już wcześniej w 2026 r.
Warto zauważyć, że wytyczne Samsunga dotyczące IT NAND nie są tak optymistyczne jak w przypadku eSSD, co jest zgodne z osądem cenowym Bank of America.
Nastroje się poprawiają, wycena pozostaje głównym wsparciem
Akcje spółek pamięciowych odbiły w tym tygodniu, a zyski od początku roku generalnie przekraczają 100%, przy czym SanDisk i Kioxia odnotowały stopy zwrotu od początku roku powyżej 250%. Bank of America podał, że inwestorzy, z którymi rozmawiał w tym tygodniu, generalnie wskazywali na ograniczony potencjał spadkowy, powołując się na odporne zamówienia na chipy AIDC po wyborach śródokresowych w USA, wciąż rosnące ceny sprzedaży DRAM (w przeciwieństwie do NAND) oraz niskie mnożniki wyceny.
Tabela wyceny pokazuje SK Hynix na poziomie 3,6-krotności ceny do zysku za 2026 r., Samsung na poziomie 4,7-krotności, Micron na poziomie 10,7-krotności, a Nanya na poziomie 5,1-krotności; w obozie NAND Sandisk kształtuje się na poziomie 4,3-krotności ceny do zysku za 2027 r., Western Digital na poziomie 13,2-krotności, SIMO na poziomie 16,4-krotności, a Phison na poziomie 7,7-krotności. Bank of America uważa, że w porównaniu z konkurentami z sektora półprzewodników AI wycena sektora pamięci nadal wydaje się umiarkowana.
Bank of America podsumowuje, że trendy podaży, popytu i cen w DRAM pozostają wspierane przez centra danych AI oraz wypieranie mocy produkcyjnych przez HBM, podczas gdy siła cenowa NAND przesuwa się w stronę nabywców. Luka w wycenie i elastyczność zysków obu segmentów będą zależeć od tego, czy negocjacje cen kontraktowych na pierwszy kwartał 2027 r. zakończą się zgodnie z planem.