Autor | Huang Yida
Redaktor | Zhang Fan
12 listopada Nvidia nagle ogłosiła, że współzałożyciel firmy Jensen Huang zrezygnował ze stanowisk prezesa, dyrektora generalnego i członka zarządu ze skutkiem natychmiastowym. Obecna dyrektor finansowa Colette Kress będzie pełnić funkcję tymczasowej dyrektor generalnej, a zarząd jednocześnie powołał Harveya Jonesa na stanowisko pierwszego w historii firmy przewodniczącego zarządu i rozpoczął proces wyboru nowego dyrektora generalnego.
Od założenia Nvidii w 1993 roku 33-letnia kadencja Jensena Huanga na czele firmy oficjalnie dobiegła końca. Od GPU po sztuczną inteligencję Jensen Huang poprowadził Nvidię przez kilka głównych transformacji strategicznych, przekształcając firmę zajmującą się chipami w jeden z najbardziej wpływowych gigantów technologicznych na świecie.
Jednak niespełna pięć miesięcy temu Jensen Huang nadal otrzymał około 99% głosów poparcia w wyborach do zarządu podczas dorocznego zgromadzenia akcjonariuszy Nvidii. Tak jaskrawy kontrast przed i po skłonił również rynek do ponownego przyjrzenia się kwestii ładu korporacyjnego, która przez długi czas była przesłonięta olśniewającymi wynikami Nvidii:
Jako założyciel i długoletni lider firmy, dlaczego Jensen Huang nie skonsolidował swojej kontroli poprzez strukturę akcji dwuklasowych, tak jak Page i Brin z Google czy Zuckerberg z Meta?
01 Rok 1999 nie był jeszcze erą akcji dwuklasowych
Odpowiedź na to pytanie może wymagać rozpoczęcia od ustaleń dotyczących kapitału własnego podczas debiutu giełdowego Nvidii w 1999 roku. W tamtym czasie wśród firm technologicznych z Doliny Krzemowej powszechne było wchodzenie na giełdę z zasadą „jedna akcja, jeden głos”. Dla założycieli oznaczało to możliwość wpływania na decyzje firmy poprzez udział w kapitale, stanowiska kierownicze, osobistą reputację i inne aspekty, ale nie mieli oni praw głosu z natury nadrzędnych wobec praw zwykłych akcjonariuszy. Nvidia również podążała za tą tradycją i wyemitowała wyłącznie akcje zwykłe.
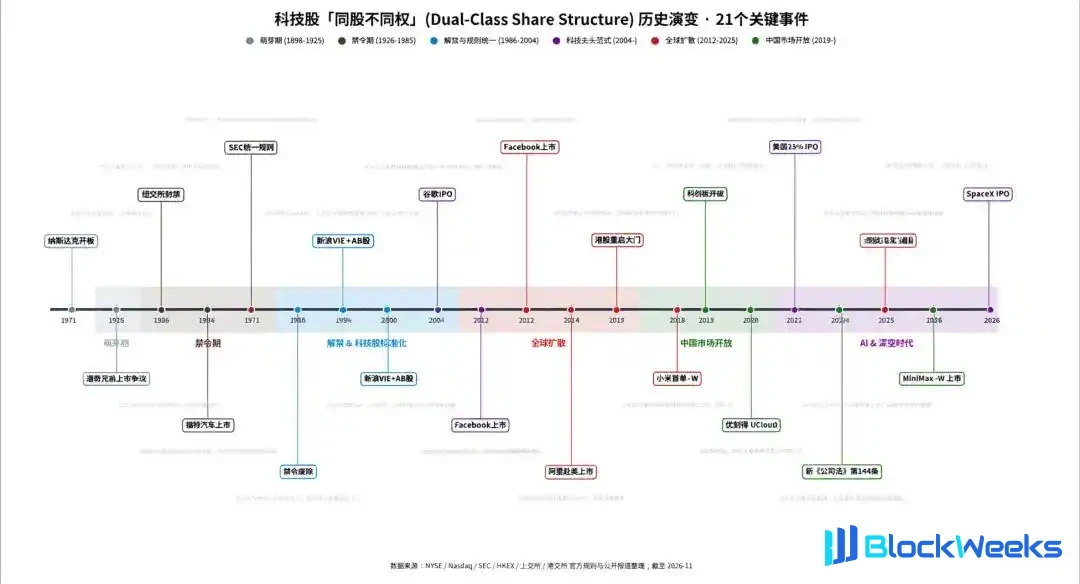
Jeśli chodzi o strukturę akcji dwuklasowych, w rzeczywistości nie była ona wynalazkiem ery internetu. Już w ubiegłym stuleciu wiele znanych spółek notowanych na giełdach w USA stosowało struktury akcji dwuklasowych, aby utrzymać kontrolę poprzez akcje o różnych prawach głosu; typowymi przykładami były Ford Motor i The New York Times. Jednak wyraźne wykorzystanie tego systemu do ochrony długoterminowej strategii firm technologicznych i stopniowe uczynienie go powszechnie przyjmowaną strukturą kapitałową podczas IPO dużych technologicznych firm internetowych było trendem, który ukształtował się dopiero później w erze internetu.
W 2004 roku Google przyjął strukturę akcji AB podczas debiutu giełdowego. Na poziomie praw głosu Page i Brin ustalili, że akcje klasy A posiadane przez opinię publiczną mają jeden głos na akcję, a akcje klasy B posiadane przez założycieli i inne osoby mają dziesięć głosów na akcję. Prospekt emisyjny Google wyraźnie stwierdzał, że tradycyjna struktura spółki publicznej może osłabić niezależność przedsiębiorstwa, dlatego firma miała nadzieję wykorzystać akcje AB do utrzymania długoterminowej kontroli kierownictwa nad spółką i zabezpieczenia realizacji długoterminowej strategii.
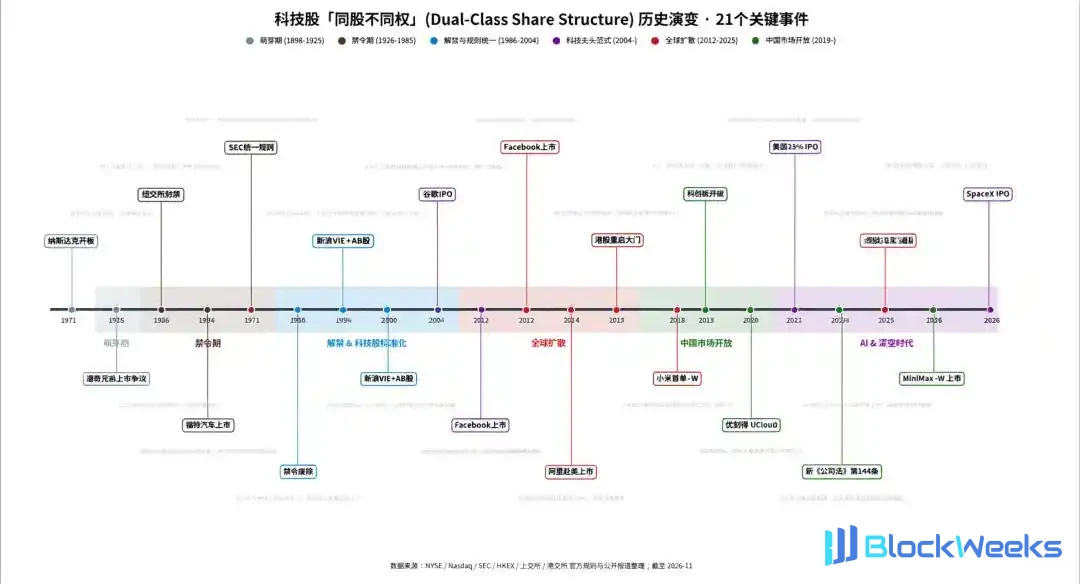
Rysunek: Historyczna ewolucja struktur akcji dwuklasowych wśród spółek technologicznych; Źródło: 36Kr Graphic
Dla porównania Nvidia weszła na giełdę zaledwie pięć lat wcześniej. Jej dalsze stosowanie układu kapitałowego „jedna akcja, jeden głos” w dużej mierze odzwierciedlało konwencje ładu korporacyjnego w zakresie kapitału własnego firm technologicznych z tamtego okresu. Co więcej, zasada 5640 Nasdaq ogranicza spółkom notowanym nieuczciwe osłabianie praw głosu istniejących zwykłych akcjonariuszy po fakcie poprzez metody takie jak emisja akcji z superprawami głosu. Dlatego dla Nvidii, która była już notowana na giełdzie, instytucjonalna trudność wprowadzenia superpraw głosu w celu ochrony założyciela była już znacznie wyższa niż przed IPO.
02 Udział Jensena Huanga w kapitale był stale rozwadniany
Struktura własności akcji Nvidii jest dość rozproszona, co było już widoczne w momencie jej debiutu giełdowego. Jej prospekt emisyjny z 1999 roku ujawnił, że Jensen Huang posiadał około 13,1% akcji przed IPO, co spadło do 10,8% po IPO; do 2026 roku jego udział spadł dalej do 3,58%. Finansowanie, dodatkowe emisje akcji, programy motywacyjne oparte na akcjach oraz zmiany w osobistym stanie posiadania spowodowały ciągły spadek udziału Jensena Huanga, a jego prawa głosu odpowiednio stale słabły, co położyło podwaliny pod ten „incydent z odsunięciem”.

Rysunek: Oś czasu rozwodnienia udziałów Jensena Huanga; Źródło: Grafika 36Kr
W pierwszych latach istniały już precedensy, w których założyciele firm technologicznych z Doliny Krzemowej tracili kontrolę z powodu rozwodnienia udziałów. W 1985 roku Jobs i dyrektor generalny Apple Sculley starli się gwałtownie w kwestii działalności firmy. Chociaż Jobs był wówczas nadal największym indywidualnym akcjonariuszem Apple, jego udział w akcjonariacie spadł do około 11%, co nie wystarczało już do wywierania wpływu na decyzje zarządu. Zarząd zdecydował się poprzeć Sculleya, a poprzez zmiany w strukturze biznesowej Jobs został pozbawiony uprawnień zarządczych i we wrześniu tego roku opuścił założone przez siebie Apple.
Patrząc na Microsoft, po jego debiucie giełdowym w 1986 roku Gates nadal posiadał około 45% akcji. Chociaż jego osobisty udział w akcjonariacie stopniowo malał, nadal zachowywał około 14% akcji przed ustąpieniem ze stanowiska dyrektora generalnego w 2000 roku. Dzięki stosunkowo wysokiemu udziałowi Gatesa w akcjonariacie we wczesnym okresie po debiucie, stosunkowo stopniowemu procesowi późniejszego rozwodnienia udziałów oraz autorytetowi przywódczemu zgromadzonemu w długim okresie, Gates zawsze utrzymywał silną kontrolę nad firmą podczas swojej kadencji jako dyrektor generalny.
Dla porównania, Jensen Huang posiadał tylko około 11% akcji, gdy Nvidia wchodziła na giełdę. W porównaniu z Gatesem, prawa głosu odpowiadające udziałowi w akcjonariacie „boga wojny w skórzanej kurtce” były wyraźnie słabsze. Co więcej, w miarę dalszego spadku jego udziału w akcjonariacie, już i tak słabe prawa głosu Jensena Huanga nadal malały, można więc powiedzieć, że wcześnie utracił fundament do dominowania nad decyzjami firmy poprzez kontrolujący udział własnościowy.
03 Jensen Huang kierował firmą przez 33 lata, opierając się na autorytecie wyników
Dlatego wpływ Jensena Huanga na Nvidię trudno wyjaśnić prawami głosu odpowiadającymi jego udziałowi w akcjonariacie. Autorytet zarządczy w działalności korporacyjnej nigdy nie pochodzi wyłącznie z urny wyborczej; pochodzi również z autorytetu wyników, osądu strategicznego oraz długoterminowego zaufania zarządu do kadry kierowniczej.
Od chipów graficznych do programowalnych GPU, a następnie do ciągłych inwestycji w ekosystem CUDA, Nvidia wielokrotnie obstawiała długoterminowe mapy drogowe technologii, zanim rynek osiągnął konsensus. W szczególności CUDA na początku z trudem przynosiła natychmiastowe, znaczące zyski, jednak stopniowo budowała przewagę konkurencyjną opartą na synergii sprzętu i oprogramowania; następnie generatywna sztuczna inteligencja napędziła eksplozję popytu na moc obliczeniową, a Nvidia dodatkowo przekształciła się z dostawcy chipów w kluczowego uczestnika globalnej infrastruktury AI.
Te kluczowe decyzje strategiczne i ogromny sukces komercyjny, jaki przyniosły, stopniowo ugruntowały centralną pozycję przywódczą Jensena Huanga w Nvidii. W codziennej działalności firmy Jensen Huang przez długi czas dominował w kierunku badań i rozwoju produktów, alokacji zasobów badawczo-rozwojowych, koordynacji łańcucha dostaw oraz zarządzaniu relacjami z klientami. Płaski styl zarządzania firmą wzmocnił jego wpływ na biznes pierwszej linii i decyzje oparte na doświadczeniu. Dla zarządu i inwestorów instytucjonalnych wspieranie go było zarówno uznaniem dotychczasowych osiągnięć, jak i włączeniem zaufania do jego zdolności oceny przyszłości.

Rysunek: Długoterminowe wyniki przychodów operacyjnych Nvidii; Źródło: wind, 36Kr
Dlatego, chociaż Jensen Huang nie miał absolutnej kontroli w sensie prawnym, przez długi czas posiadał de facto dominację strategiczną. Opierając się na stale dostarczanych wynikach, utrzymywał swoją pozycję przywódczą przez 33 lata bez ochrony udziałowej. W wyborach dyrektorów w czerwcu 2026 roku otrzymał około 99% głosów poparcia, co jest bezpośrednim przejawem tego zaufania.
Ale powyższy „model Jensena Huanga” ma warunek nieodłączny: autorytet wynikający z wyników musi być stale uznawany. Może się wzmacniać wraz z sukcesami firmy, ale gdy wyniki operacyjne lub osobista reputacja zostaną nadszarpnięte, autorytet przywódczy gromadzony przez długi czas może szybko osłabnąć. W szczególności Jensen Huang, pozbawiony absolutnej kontroli, może w rezultacie utracić poparcie zarządu, a nawet utracić dominację operacyjną nad firmą. Ten „incydent z odwołaniem” jest wyraźnym dowodem powyższego poglądu.
04 Co dokładnie chronią akcje AB?
W oparciu o model ładu korporacyjnego Nvidii skoncentrowany na zarządzie, zgodnie ze statutem spółki, zarząd potrzebuje jedynie poparcia większości dyrektorów, aby mieć uprawnienia do powoływania lub odwoływania kadry kierowniczej wyższego szczebla, takiej jak dyrektor generalny, w dowolnym momencie, niezależnie od tego, czy istnieje uzasadniona przyczyna. Nawet jako założyciel, Jensen Huang nie może jednostronnie zawetować decyzji personalnych zarządu na podstawie swojego udziału wynoszącego mniej niż 4%.
Dla Jensena Huanga, który posiada stosunkowo niski procent udziałów i nie ma absolutnej kontroli, nawet jako długoletni dyrektor generalny, musi polegać na wzroście wyników i zaufaniu akcjonariuszy, aby utrzymać swoją pozycję przywódczą. Ponieważ nie może kontrolować zarządu poprzez własne prawa głosu, zarząd może stanowić rzeczywistą kontrolę nad jego władzą i w razie potrzeby promować zmiany kadrowe w kierownictwie. Zatem rezygnacja Jensena Huanga tym razem nie jest zaskoczeniem; jest ona właśnie wynikiem połączonego działania długotrwałej struktury akcjonariatu Nvidii i mechanizmu ładu korporacyjnego.
Jeffrey Sonnenfeld, profesor Uniwersytetu Yale, wskazał w niedawnym wywiadzie, że Jensen Huang z powodzeniem kierował Nvidią przez ponad 30 lat bez ochrony akcji dwuklasowych, stając się potężnym przykładem przeciwko systemowi akcji AB; jednak ironicznie, gdyby Nvidia przyznała mu wówczas prawa supergłosu, obecnie znacznie trudniej byłoby go odwołać.
Google i Meta są typowymi strukturami akcji AB, gdzie prawa supergłosu dają założycielom silniejszą kontrolę korporacyjną, umożliwiając im ograniczenie zakłóceń ze strony krótkoterminowych wahań rynkowych i presji akcjonariuszy oraz promowanie długoterminowego planowania strategicznego. Ale gdy osąd lub zachowanie założyciela napotka problemy, zwykli akcjonariusze mogą mieć trudności ze zmianą krajobrazu ładu korporacyjnego poprzez głosowanie. Dlatego akcje AB wzmacniają autonomię strategiczną założyciela, jednocześnie odpowiednio zmniejszając wygodę zewnętrznej korekty błędów.
Nvidia nie przyjęła struktury akcji AB, co wynika zarówno z czynników historycznych w momencie jej debiutu giełdowego w 1999 roku, jak i z logiki ładu odmiennej od tej stosowanej przez gigantów technologicznych, takich jak Google i Meta, a mianowicie wyboru mówienia poprzez wyniki, a nie blokowania kontroli poprzez rozwiązania instytucjonalne, zachowując tym samym zdolności nadzorcze i korygujące błędy zarządu. Rezygnacja Jensena Huanga tym razem po raz kolejny dowodzi, że niezależnie od tego, jak wielki mógł być autorytet dawnych wyników, założyciel pozbawiony kontroli instytucjonalnej zawsze będzie ograniczany przez zasady ładu korporacyjnego.
Treść tego artykułu przedstawia wyłącznie poglądy autora.
Rynki niosą ryzyko, a inwestycje wymagają ostrożności. W żadnych okolicznościach informacje lub opinie wyrażone w tym artykule nie stanowią porady inwestycyjnej dla kogokolwiek. Przed podjęciem decyzji inwestycyjnych inwestorzy powinni, w razie potrzeby, skonsultować się z profesjonalistami i podejmować rozważne decyzje. Nie zamierzamy świadczyć usług gwarantowania emisji na rzecz jakichkolwiek stron transakcji ani żadnych usług wymagających szczególnych kwalifikacji lub licencji do prowadzenia działalności.