Przegląd
Goldman Sachs udostępnia swój Financial Square Treasury Instruments Fund, znany pod tickerem klasy akcji instytucjonalnych FTIXX, kwalifikowanym uczestnikom z USA za pośrednictwem Lynq, sieci rozliczeń w czasie rzeczywistym i zarządzania skarbem używaną przez instytucje aktywów cyfrowych. Integracja daje firmom handlowym natywnym dla kryptowalut nowy sposób lokowania bezczynnej gotówki w uznanym funduszu rynku pieniężnego opartym na obligacjach skarbowych między transakcjami, zachowując jednocześnie dostęp do kapitału, gdy będzie on ponownie potrzebny. FTIXX miał około 105 miliardów dolarów aktywów netto na koniec sierpnia 2026 r., co czyni to połączenie godnym uwagi ze względu na skalę i instytucjonalną dojrzałość bazowego produktu.
Najważniejsze jest to, czego integracja FTIXX Lynq nie robi: Goldman Sachs nie stokenizował funduszu. FTIXX pozostaje konwencjonalnym funduszem rynku pieniężnego, a dostęp jest ułatwiany przez Lynq, przy czym transakcje obsługuje zarejestrowany w SEC broker-dealer tZERO Securities. Fundusz staje się pierwszym zewnętrznym funduszem inwestycyjnym oferowanym przez Lynq, ale jego istniejąca struktura prawna, ramy własnościowe i administracja funduszu pozostają nienaruszone.
To sprawia, że integracja jest strategicznie odmienna od stokenizowanych produktów skarbowych, takich jak BUIDL BlackRock lub oparte na blockchainie udziały funduszy Franklin Templeton. Goldman pokazuje, że tradycyjne aktywa mogą wchodzić do przepływów pracy aktywów cyfrowych bez uprzedniego stawania się papierami wartościowymi natywnymi dla blockchaina. Rozwój ten rodzi zatem szersze pytanie o RWA: instytucjonalne rynki kryptowalut mogą nie potrzebować tokenizacji każdego tradycyjnego aktywa, jeśli ugruntowane produkty można efektywnie połączyć z nowoczesną infrastrukturą rozliczeniową i zarządzania skarbem.
Kluczowe wnioski
- FTIXX jest teraz dostępny dla kwalifikowanych uczestników z USA za pośrednictwem Lynq.
- Fundusz skarbowy Goldman Sachs miał około 105 miliardów dolarów aktywów netto na koniec sierpnia 2026 r.
- FTIXX pozostaje konwencjonalnym funduszem rynku pieniężnego i nie został stokenizowany.
- tZERO Securities zapewnia regulowaną warstwę brokersko-dealerską dla transakcji.
- Integracja daje instytucjonalnym firmom kryptowalutowym kolejną opcję zarabiania na zysku z obligacji skarbowych z bezczynnej gotówki między transakcjami.
- Szersza lekcja dotycząca RWA jest taka, że integracja z cyfrowymi torami może mieć znaczenie nawet bez tokenizacji.
Co właściwie robi integracja FTIXX Lynq?
FTIXX pozostaje tradycyjnym funduszem w przepływie pracy aktywów cyfrowych
Uzgodnienie FTIXX Lynq dodaje warstwę dystrybucji i dostępu, a nie zmienia formy prawnej bazowego produktu inwestycyjnego. Kwalifikowani instytucjonalni uczestnicy z USA korzystający z Lynq mogą uzyskać dostęp do Goldman Sachs Financial Square Treasury Instruments Fund za pośrednictwem tZERO Securities, co pozwala na inwestowanie gotówki, która w przeciwnym razie pozostałaby bezczynna między transakcjami aktywami cyfrowymi, w wehikuł rynku pieniężnego skoncentrowany na obligacjach skarbowych.
To rozróżnienie ma znaczenie, ponieważ nagłówki opisujące fundusz Goldmana o wartości 100 miliardów dolarów „przechodzący na blockchain” mogą łatwo stworzyć wrażenie, że 100 miliardów dolarów udziałów funduszu zostało wyemitowanych jako tokeny blockchain. Tak się nie stało. FTIXX nadal działa w ramach istniejącej struktury funduszu, podczas gdy Lynq zapewnia środowisko rozliczeniowe i zarządzania skarbem, poprzez które kwalifikowane firmy aktywów cyfrowych mogą dotrzeć do produktu.
Liczba ponad 100 miliardów dolarów odnosi się również do przybliżonej całkowitej wielkości FTIXX, a nie kapitału zaangażowanego w Lynq. Klienci Lynq stanowią tylko jeden dodatkowy kanał dystrybucji funduszu. Integracja jest zatem znacząca ze względu na produkt podłączony do infrastruktury kryptowalutowej, a nie dlatego, że cały fundusz przeniósł się na rynki aktywów cyfrowych.
Dlaczego instytucje kryptowalutowe chciałyby mieć dostęp do FTIXX?
Instytucjonalne firmy kryptowalutowe rutynowo utrzymują duże pule gotówki operacyjnej. Animatorzy rynku potrzebują płynności do rozliczania transakcji, biura OTC utrzymują salda między transakcjami klientów, a firmy handlowe mogą czekać na atrakcyjne okazje do zainwestowania, utrzymując jednocześnie znaczny kapitał w gotowości. Utrzymywanie tej gotówki w całości niezainwestowanej tworzy koszt alternatywny, gdy krótkoterminowe rentowności obligacji skarbowych są dodatnie.
FTIXX daje tym firmom sposób na lokowanie kapitału w tradycyjnej strategii rynku pieniężnego opartej na obligacjach skarbowych, gdy nie jest on natychmiast potrzebny do handlu. Gdy płynność jest ponownie potrzebna, pozycję można umorzyć, a gotówkę ponownie przeznaczyć na rynki aktywów cyfrowych. Jest to koncepcyjnie podobne do tradycyjnego instytucjonalnego zarządzania skarbem, gdzie krótkoterminowe instrumenty rządowe są wykorzystywane do generowania zysku przy zachowaniu płynności.
Wartość strategiczna Lynq nie polega zatem wyłącznie na dostępie do kolejnego produktu inwestycyjnego. Chodzi o możliwość włączenia konwencjonalnych narzędzi zarządzania gotówką do tego samego szerszego środowiska operacyjnego używanego przez firmy aktywów cyfrowych.
Czym jest Goldman Sachs FTIXX?
Fundusz jest zaprojektowany wokół płynności skarbowej, a nie ekspozycji na kryptowaluty
FTIXX to klasa akcji instytucjonalnych Goldman Sachs Financial Square Treasury Instruments Fund, funduszu rynku pieniężnego skoncentrowanego na amerykańskich papierach skarbowych. Jego cel inwestycyjny koncentruje się na zachowaniu kapitału, utrzymaniu płynności i generowaniu bieżącego dochodu, a nie na zajmowaniu kierunkowej ekspozycji na aktywa ryzykowne.
Jest to ważne, ponieważ FTIXX pełni zupełnie inną funkcję niż Bitcoin, stablecoiny czy tokenizowany prywatny kredyt. Jest bliższy instrumentowi zarządzania skarbem używanemu do krótkoterminowej płynności niż inwestycji spekulacyjnej. Dla instytucjonalnych firm zajmujących się aktywami cyfrowymi czyni to fundusz potencjalnie użytecznym jako miejsce przechowywania sald operacyjnych, które muszą pozostać stosunkowo płynne.
Jak w przypadku każdego funduszu rynku pieniężnego, ryzyko jest niskie w porównaniu z wieloma innymi aktywami, ale nie zerowe. Własne ujawnienia Goldman Sachs zauważają, że inwestor może stracić pieniądze, a udziały nie są depozytami bankowymi i nie są ubezpieczone przez FDIC ani gwarantowane przez inną agencję rządową. Fundusz dąży do zachowania stabilnej ceny udziału, ale tego celu nie należy opisywać jako gwarancji.
Dlaczego tradycyjny fundusz o wartości 100 mld USD ma znaczenie dla rynków kryptowalut?
Skala sygnalizuje konwergencję instytucjonalną, a nie napływ 100 mld USD do kryptowalut
FTIXX miał około 105 miliardów dolarów aktywów netto pod koniec sierpnia 2026 r., ale żadnej z tych wartości nie należy interpretować jako nowych pieniędzy wpływających do kryptowalut. Fundusz istniał na długo przed integracją z Lynq, a zdecydowana większość jego aktywów pozostaje częścią tradycyjnej działalności rynku pieniężnego.
Znaczenie leży w przeciwnym kierunku: firmy zajmujące się aktywami cyfrowymi otrzymują bezpośrednią drogę do dojrzałego tradycyjnego produktu finansowego. Zamiast zmuszać instytucje kryptowalutowe do wyboru między pozostaniem całkowicie wewnątrz aktywów cyfrowych a przenoszeniem funduszy przez oddzielny, starszy proces, Lynq stara się umieścić oba środowiska w bardziej zunifikowanym procesie zarządzania skarbem.
Jest to ważna forma konwergencji instytucjonalnej, ponieważ zmniejsza odległość operacyjną między produktami płynnościowymi TradFi a infrastrukturą handlu kryptowalutami. Firma zajmująca się aktywami cyfrowymi może potencjalnie przejść od działalności handlowej do funduszu skarbowego i z powrotem do płynności rynkowej, bez konieczności przekształcania samej ekspozycji na skarb w token blockchain.
Sugeruje to, że instytucjonalna adopcja kryptowalut może rozwijać się zarówno poprzez integrację infrastruktury, jak i poprzez bezpośrednią tokenizację aktywów.
Czy każde RWA musi być tokenizowane?
FTIXX Lynq pokazuje drugą ścieżkę integracji TradFi–krypto
Model FTIXX Lynq oferuje użyteczny kontrast z tokenizowanymi funduszami skarbowymi. Produkty takie jak BUIDL lub udziały w funduszach rynku pieniężnego zapisane na blockchainie umieszczają sam interes funduszu na infrastrukturze rozproszonego rejestru. FTIXX zamiast tego zachowuje konwencjonalny fundusz i dodaje wokół niego warstwę dostępu i rozliczeń zorientowaną na aktywa cyfrowe.
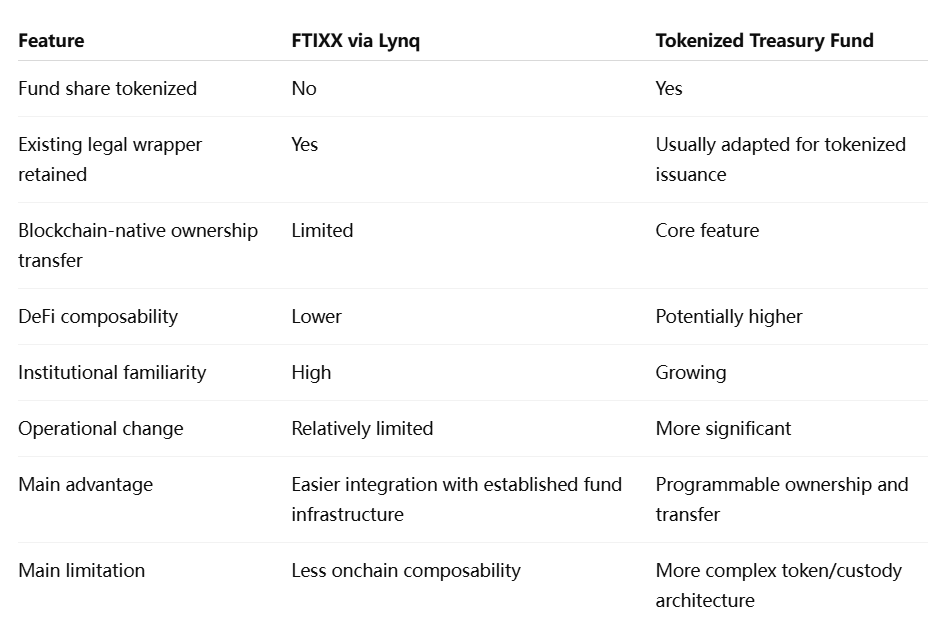
Żaden model nie jest z natury lepszy. Tokenizacja może umożliwić programowalną własność, samodzielne rozliczenia i potencjalną integrację z pożyczkami lub innymi inteligentnymi kontraktami. Wprowadza jednak również dodatkowe pytania dotyczące przechowywania portfeli, ograniczeń transferu tokenów, kompatybilności blockchain i integracji z istniejącym prawem papierów wartościowych.
Model FTIXX poświęca część tej komponowalności w zamian za zachowanie nienaruszonej dojrzałej struktury funduszu. Dla instytucji, które przede wszystkim chcą ekspozycji na skarb i efektywnego zarządzania gotówką, a nie funkcjonalności DeFi, ten kompromis może być całkowicie akceptowalny.
Rynek może zatem rozwijać się poprzez oba podejścia. Niektóre aktywa skorzystają na pełnej tokenizacji, ponieważ programowalność jest kluczowa dla ich zastosowania. Inne mogą osiągnąć szybszą adopcję instytucjonalną po prostu poprzez połączenie z infrastrukturą aktywów cyfrowych bez zmiany ich podstawowej formy prawnej.
Dlaczego zarządzanie gotówką staje się ważne dla instytucji kryptowalutowych?
Zysk z bezczynnej gotówki staje się częścią infrastruktury handlowej
W miarę instytucjonalizacji rynków aktywów cyfrowych zarządzanie skarbem staje się coraz ważniejsze. Profesjonalne firmy handlowe nie oceniają kapitału wyłącznie na podstawie potencjalnych zwrotów z kryptowalut; dbają również o ekspozycję na kontrahenta, szybkość rozliczeń, zysk z bezczynnej gotówki i to, jak szybko fundusze można ponownie wykorzystać.
W okresach wysokiej zmienności firmy mogą potrzebować utrzymywania znacznych sald gotówkowych dostępnych na potrzeby depozytu zabezpieczającego, rozliczeń lub transakcji klientów. Utrzymywanie całego tego kapitału na rachunkach operacyjnych o zerowym oprocentowaniu tworzy istotny koszt. Dostęp do funduszy rynku pieniężnego skarbu może poprawić ekonomikę utrzymywania płynności między transakcjami.
Jest to szczególnie istotne, ponieważ zarządzanie ryzykiem staje się bardziej konserwatywne na instytucjonalnych rynkach kryptowalut. Po wielu cyklach upadków kontrahentów firmy coraz częściej rozróżniają aktywa używane do inwestycji kierunkowych od rezerw używanych do operacji. Tradycyjny fundusz skarbowy, do którego dostęp uzyskuje się przez sieć rozliczeniową aktywów cyfrowych, naturalnie wpisuje się w tę drugą kategorię.
Integracja ta odzwierciedla zatem szerszą zmianę w instytucjonalnej infrastrukturze kryptowalutowej: branża nie koncentruje się już wyłącznie na realizacji transakcji. Coraz częściej buduje systemy gotówkowe, zabezpieczające i rozliczeniowe niezbędne do zarządzania kapitałem między tymi transakcjami.
Jak Lynq wpisuje się w stos instytucjonalny?
Lynq działa jako warstwa rozliczeniowa i skarbowa, a nie jako emitent aktywów
Lynq opisuje siebie jako prowadzone przez brokera-dealera rozwiązanie do rozliczeń w czasie rzeczywistym i zarządzania skarbem dla instytucjonalnych klientów rynku aktywów cyfrowych. Platforma została zaprojektowana, aby rozwiązać problemy takie jak fragmentacja rynku, ryzyko kontrahenta oraz potrzeba uzyskiwania odsetek od płynności pozostającej między transakcjami.
Dodanie FTIXX rozszerza tę rolę, ponieważ Lynq może teraz łączyć uczestników z zewnętrznym funduszem Goldman Sachs obok istniejącej funkcjonalności inwestycyjnej. tZERO Securities zapewnia regulowaną zdolność brokersko-dealerską wymaganą do wsparcia dostępu dla kwalifikowanych uczestników z USA.
Ta struktura jest ważna, ponieważ Lynq nie zastępuje Goldman Sachs jako zarządzającego funduszem ani nie przekształca FTIXX w nowy papier wartościowy cyfrowy. Działa jako infrastruktura łącząca instytucjonalne firmy kryptowalutowe z ugruntowanymi produktami finansowymi.
Taki model może stawać się coraz bardziej powszechny w miarę dojrzewania infrastruktury rynku aktywów cyfrowych. Zamiast tego, by każda instytucja finansowa emitowała nowy token, wyspecjalizowane sieci mogą łączyć regulowane produkty, brokerów i systemy rozliczeniowe w przepływy pracy, które wydają się bardziej natywne dla firm kryptowalutowych.
Jakie są główne ograniczenia?
FTIXX nie jest aktywem natywnym dla blockchain
Najbardziej oczywiste ograniczenie jest jednocześnie cechą definiującą model: sam FTIXX nie jest tokenizowany. Jego udziały nie mogą po prostu przemieszczać się bez pozwolenia między portfelami ani bezpośrednio podłączać się do protokołów DeFi jako zabezpieczenie w taki sam sposób, w jaki potencjalnie mógłby to robić natywny dla blockchain token funduszu.
Zmniejsza to komponowalność. Jeśli instytucja kryptowalutowa chce wykorzystać ekspozycję na skarbowe papiery wartościowe w protokole pożyczkowym, automatycznym animatorze rynku lub strategii opartej na inteligentnych kontraktach, konwencjonalna struktura FTIXX może być mniej elastyczna niż tokenizowany fundusz skarbowy.
Istnieją również wymogi dotyczące kwalifikowalności i wdrożenia. Dostęp jest przeznaczony dla kwalifikowanych uczestników z USA, którzy nawiążą wymaganą relację z tZERO Securities i spełnią wymogi zgodności. Integracja jest zatem usługą instytucjonalną, a nie otwartym produktem DeFi.
Wreszcie, płynność nie jest identyczna z posiadaniem gotówki. Umorzenia funduszy rynku pieniężnego, operacyjne terminy graniczne i ustalenia rozliczeniowe nadal mają znaczenie. Instytucje muszą zrozumieć, jak szybko kapitał może zostać przywrócony do aktywnego obrotu w różnych warunkach rynkowych, zamiast zakładać, że fundusz zachowuje się dokładnie jak stablecoin onchain.
Perspektywa MEXC: Następna fala RWA może polegać na integracji, a nie tokenizacji
Instytucjonalny pomost między tradycyjnymi finansami a kryptowalutami może nie wymagać emitowania każdego aktywa onchain. W niektórych przypadkach połączenie dojrzałych produktów inwestycyjnych z przepływami pracy aktywów cyfrowych może przynieść praktyczne korzyści szybciej i przy mniejszych zmianach strukturalnych niż przebudowa samego aktywa na token.
FTIXX Lynq ilustruje tę różnicę. Fundusz pozostaje tradycyjnym produktem rynku pieniężnego Goldman Sachs, podczas gdy warstwa dostępu zbliża się do środowiska operacyjnego używanego przez instytucje aktywów cyfrowych. Dla firm primarily concerned with Treasury yield, liquidity and counterparty management, that may be more important than whether the fund share itself exists as an ERC-20 token.
Sugeruje to, że adopcji RWA nie należy mierzyć wyłącznie wartością tokenizowanych aktywów. Innym ważnym wskaźnikiem będzie to, jak duża część tradycyjnej infrastruktury finansowej stanie się użyteczna w przepływach pracy rozliczeń, zabezpieczeń i zarządzania skarbem aktywów cyfrowych. Tokenizacja jest jedną z dróg do konwergencji, ale interoperacyjność i dystrybucja mogą zapewnić podobną integrację gospodarczą poprzez inną architekturę.
FTIXX pokazuje, że TradFi może wejść do kryptowalut bez tokenizowania wszystkiego
Integracja FTIXX Lynq jest istotna właśnie dlatego, że Goldman Sachs nie przekształcił swojego funduszu skarbowego o wartości około 100 miliardów dolarów w token blockchain. FTIXX pozostaje konwencjonalnym funduszem rynku pieniężnego, podczas gdy Lynq i tZERO zapewniają kwalifikowanym instytucjom aktywów cyfrowych nowy sposób dostępu do niego w nowoczesnym środowisku rozliczeń i zarządzania skarbem.
Ta różnica zapobiega wyolbrzymianiu nagłówka. Aktywa funduszu o wartości około 105 miliardów dolarów nie przeniosły się na Lynq, a integracji nie należy opisywać jako 100 miliardów dolarów nowego kapitału kryptowalutowego. Zmieniła się architektura dystrybucji: instytucjonalne firmy kryptowalutowe mogą teraz lokować bezczynną płynność w ugruntowanym produkcie skarbowym i ponownie wykorzystywać ten kapitał, gdy zajdzie potrzeba.
Model ten rozszerza również dyskusję o RWA poza tokenizację. W pełni tokenizowane fundusze mogą oferować silniejszą programowalność i komponowalność DeFi, podczas gdy konwencjonalne fundusze połączone z cyfrowymi szynami mogą zapewnić znajomość regulacyjną i szybszą adopcję instytucjonalną. Oba podejścia rozwiązują różne problemy.
Dla rynków instytucjonalnych najważniejszym rezultatem może być to, czy firmy zajmujące się aktywami cyfrowymi potrafią zarządzać gotówką, zabezpieczeniem i rozliczeniami z taką samą finezją jak tradycyjne instytucje finansowe. FTIXX Lynq sugeruje, że pomost między tymi dwoma systemami nie zawsze wymaga zastępowania istniejących aktywów. Czasami bardziej praktycznym krokiem jest ich połączenie.
Źródła
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.