Autor: Tiger Research
Compilado por: Shenchao TechFlow
Introdução do Shenchao:O tamanho do mercado de tokenização de ativos do mundo real disparou 26 vezes em um ano, mas o verdadeiro teste está em saber se a emissão, a venda e o resgate podem formar um ciclo fechado. Este artigo detalha um caminho completo para um ativo sul-coreano alcançar investidores profissionais no exterior por meio de um canal de Hong Kong. Para aqueles preocupados com estruturas de conformidade e distribuição transfronteiriça, esta é uma análise prática rara.
Pontos de Vista Centrais
O mercado de tokenização de ativos do mundo real está crescendo rapidamente. A verdadeira questão é: como os produtos tokenizados são emitidos, vendidos e resgatados na prática.
No modelo detalhado neste artigo, uma entidade offshore emite produtos lastreados por ativos subjacentes, e intermediários licenciados de Hong Kong os vendem para investidores profissionais no exterior. Os investidores compram o produto do emissor, não o ativo subjacente em si.
Ser capaz de vender não é o mesmo que ser capaz de pagar. O emissor deve ter direitos executáveis sobre os fluxos de caixa do ativo, e os fundos devem chegar a tempo de cobrir suas obrigações com os investidores.
O verdadeiro teste vem após a primeira emissão: a mesma estrutura pode suportar o próximo produto? Um mercado sustentável exige um suprimento estável de ativos e investidores dispostos a comprar novamente.
1. O mercado de tokenização de ativos do mundo real já cresceu muito; o que vem a seguir é fundamental
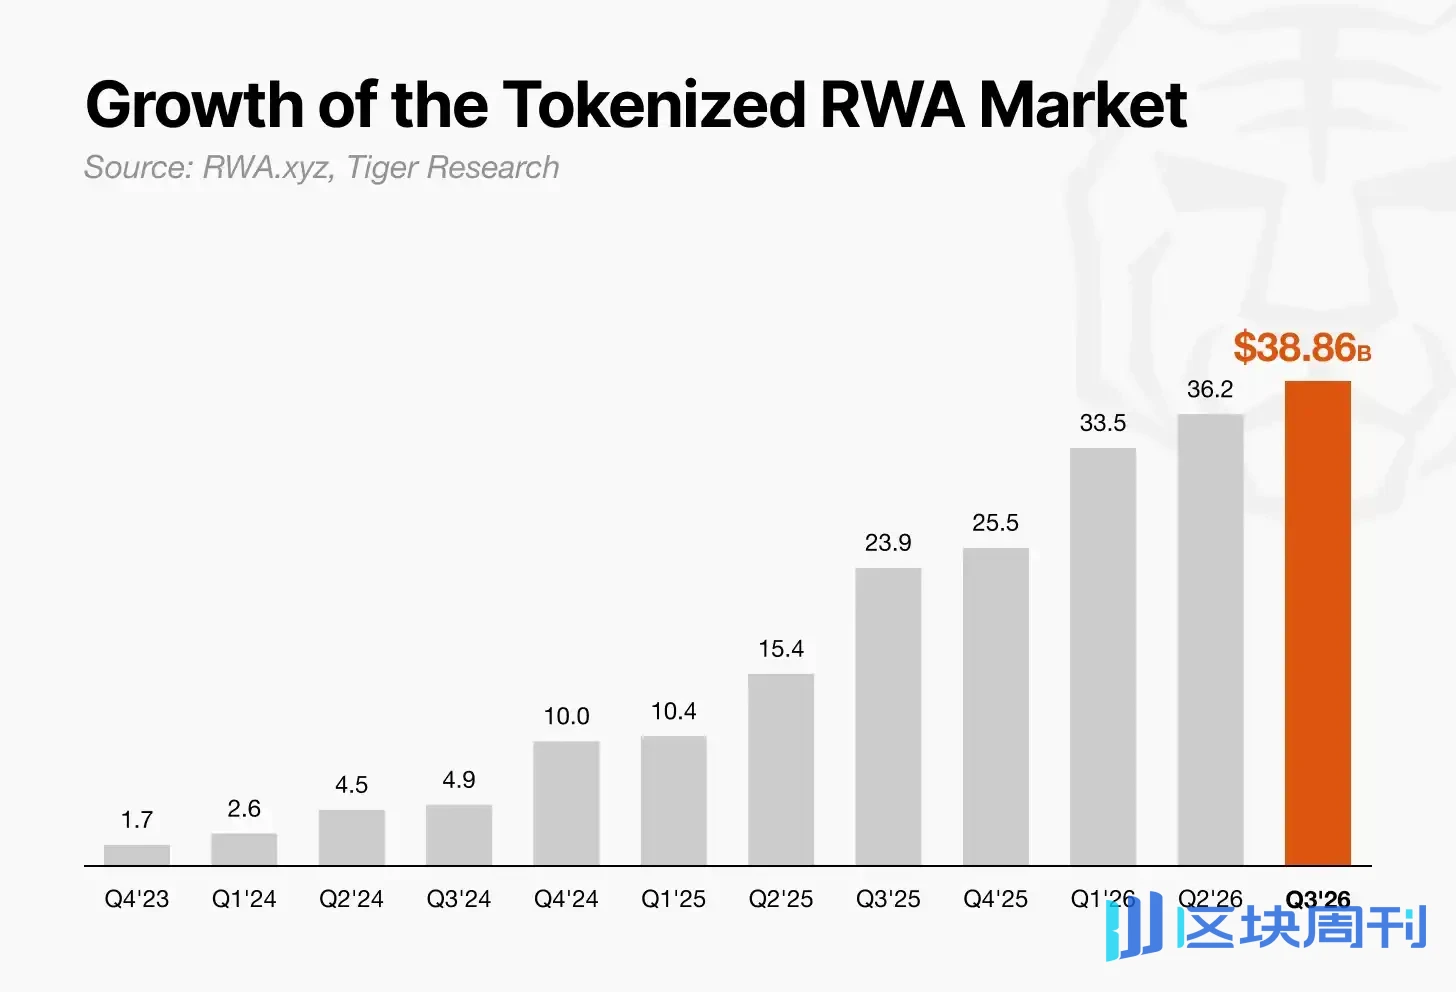
De acordo com dados da RWA.xyz, o tamanho do mercado de tokenização de ativos do mundo real cresceu de cerca de US$ 1,5 bilhão em agosto de 2023 para cerca de US$ 38,86 bilhões em 13 de setembro de 2026, um aumento de cerca de 26 vezes. Cada vez mais tipos de ativos estão sendo tokenizados, e governos ao redor do mundo também estão formulando regras para emissão e venda.
O crescimento já é evidente. A verdadeira questão agora é: como transformar um ativo em um produto que os investidores possam realmente comprar e, por fim, recuperar seu dinheiro.
2. Onde tokenizar?
Várias jurisdições estão introduzindo regras para ativos tokenizados, mas os requisitos e o ritmo diferem. Portanto, onde um produto é emitido afeta diretamente a rapidez com que pode entrar no mercado.
Hong Kong tem um arcabouço regulatório de valores mobiliários maduro, acesso a investidores internacionais e experiência na emissão de títulos tokenizados (incluindo títulos públicos). Seu regime de licenciamento e requisitos de proteção ao investidor fornecem aos emissores e intermediários uma estrutura para levar produtos ao mercado.
Hong Kong já estabeleceu regras para aspectos-chave da tokenização, desde o licenciamento da Comissão de Valores Mobiliários e Futuros e a regulamentação de provedores de serviços de ativos virtuais até salvaguardas técnicas. Essa clareza ajuda as instituições a planejar a emissão e dá aos investidores institucionais uma base para avaliar o grau de proteção que recebem. Essa também é uma das razões pelas quais Hong Kong está atraindo atenção como um hub para emissão e distribuição de tokenização de ativos do mundo real.
Então, como ativos de outro país podem alcançar investidores no exterior via Hong Kong? Tomamos ativos sul-coreanos como exemplo para detalhar todo o processo.

3. Como funciona a estrutura Coreia do Sul–Hong Kong
O diagrama da estrutura é dividido em lados esquerdo e direito. O lado esquerdo é a Coreia do Sul, onde os ativos subjacentes se originam. O lado direito é Hong Kong e as Ilhas Virgens Britânicas, onde o produto é emitido e vendido.
As setas pretas representam a estrutura do produto.
Corretora de valores sul-coreana: fornece acesso para comprar ativos subjacentes, como ações listadas, cotas de fundos e notas.
Veículo de propósito específico das Ilhas Virgens Britânicas: compra e mantém esses ativos por meio da conta de corretagem da entidade em Hong Kong da corretora de valores sul-coreana, e então emite notas lastreadas pelos ativos.
Plataforma de tokenização: cria tokens que representam as notas emitidas pelo veículo de propósito específico e registra a emissão e a atribuição.
Distribuidor: vende o produto para investidores profissionais estrangeiros por meio de intermediários licenciados e locais de negociação em conformidade.
As setas laranja representam o fluxo dos recursos de subscrição.
Investidores profissionais estrangeiros subscrevem com moeda fiduciária ou stablecoins. Os recursos chegam ao veículo de propósito específico por meio de intermediários. Se a subscrição for feita com stablecoins, o veículo de propósito específico as converte em moeda fiduciária por meio de uma exchange centralizada. Os recursos são então transferidos via a entidade em Hong Kong para a corretora de valores sul-coreana, que conclui a compra dos ativos subjacentes.
A empresa de fintech de Hong Kong Finloop chama esse modelo de "modelo de motor duplo". Uma extremidade lida com o fornecimento de ativos, e a outra lida com a emissão e distribuição. Três pontos são mais críticos.
A fonte dos ativos pode ser substituída. Corretoras de valores de outros países e suas entidades em Hong Kong podem substituir a posição das instituições sul-coreanas. Hong Kong pode, assim, tornar-se um canal de distribuição para produtos lastreados em ativos de vários mercados.
O veículo de propósito específico está no centro. Ele recebe os recursos de subscrição, compra ou mantém ativos e emite notas. Os investidores reivindicam direitos contra o veículo de propósito específico de acordo com os termos do produto, portanto, os direitos do veículo de propósito específico sobre os ativos e sua capacidade de repassar os rendimentos são cruciais.
O veículo de propósito específico conecta pagamentos on-chain com finanças tradicionais. Os investidores podem subscrever com stablecoins e manter notas tokenizadas, enquanto os ativos subjacentes são comprados e mantidos por meio de acordos de corretagem e custódia.
Essa estrutura só funciona se cada elo se mantiver. Isso exige ativos subjacentes adequados, uma estrutura de emissão robusta e um caminho em conformidade para os investidores.

3.1. Como escolher os ativos subjacentes
Antes de emitir um produto, o veículo de propósito específico deve ter direitos legais claros sobre os recursos gerados pelos ativos subjacentes.
Para títulos públicos ou cotas de fundos, a questão pode ser se o veículo de propósito específico pode comprá-los e mantê-los diretamente. Para recebíveis de exportação ou royalties musicais, a situação é mais complexa. O direito de receber pagamentos futuros pode precisar ser cedido ao veículo de propósito específico, ou o detentor do ativo deve ter uma obrigação vinculante de cobrar e repassar os recursos ao veículo de propósito específico.
Em qualquer caso, o contrato deve especificar claramente quem tem o direito de receber o dinheiro, quem é responsável pela cobrança e como os recursos chegam ao veículo de propósito específico. Sem um caminho claro de reembolso, os ativos não podem sustentar de forma confiável os pagamentos aos investidores.

3.2. O que o Emissor Offshore Realmente Cria
Neste modelo, o núcleo da tokenização está no veículo de propósito específico. Mesmo que ativos subjacentes coreanos sejam selecionados, ainda é necessária uma entidade independente para emitir tokens e distribuir retornos a investidores estrangeiros.
O modelo de motor duplo da Finloop atribui esse papel a um veículo de propósito específico registrado nas Ilhas Virgens Britânicas. Essa empresa é o ponto de conexão entre os detentores de ativos coreanos e os investidores estrangeiros.
O veículo de propósito específico emite notas ou títulos tokenizados lastreados nos direitos de receita de ativos coreanos. Portanto, os investidores estrangeiros estão comprando produtos financeiros emitidos pelo veículo de propósito específico, não os títulos públicos coreanos ou os recebíveis de exportação em si. De acordo com os termos do produto, o veículo de propósito específico paga retornos aos investidores e reembolsa o principal no vencimento.
Para que essa estrutura opere de forma confiável, o momento das entradas de caixa do veículo de propósito específico deve corresponder às suas obrigações de pagamento aos investidores. O emissor primeiro precisa confirmar o momento de recebimento de cada ativo subjacente: juros e principal de títulos públicos, dividendos e receitas de resgate de fundos, ou pagamentos de liquidação de recebíveis de exportação e royalties.
Se os investidores precisarem ser reembolsados antes que o SPV receba os fundos, o produto poderá enfrentar escassez de liquidez ou atraso no reembolso.
Estabelecer um SPV offshore não lhe dá automaticamente acesso ao caixa gerado pelos ativos coreanos. O contrato deve especificar claramente os direitos legais do SPV sobre os ativos subjacentes, quem coleta o caixa e quem é responsável por remeter os fundos ao SPV. Ao mesmo tempo, a plataforma de tokenização registrará de forma transparente a quantidade emitida, as participações em tokens e a quantidade queimada.
A tarefa central da etapa de emissão offshore é garantir que o caixa que o SPV pode realmente receber seja suficiente e chegue a tempo de cumprir os termos de pagamento prometidos aos investidores.

3.3. Quão Amplo Pode Ser o Escopo de Circulação Após o Produto Ser Vendido em Hong Kong?
Criar um produto por meio de um SPV offshore é apenas o primeiro passo. Para vender a investidores estrangeiros, o emissor também precisa de uma instituição financeira responsável pela distribuição. A Finloop propõe usar um intermediário licenciado em Hong Kong, que pode revisar o produto sob as regras de valores mobiliários de Hong Kong, oferecê-lo a investidores profissionais e alcançar investidores fora de Hong Kong.
O intermediário revisará os termos e riscos do produto do SPV e confirmará que cada investidor é elegível para comprar. Se a emissão for limitada a investidores profissionais, as transferências de tokens também deverão permanecer restritas após a emissão. Portanto, os termos do produto restringirão as transferências a compradores cuja elegibilidade foi verificada. Esta é a visão da Finloop para sua estrutura de produto de colocação privada; essa restrição não se aplica a todos os tipos de valores mobiliários tokenizados em Hong Kong.
A Finloop também propõe que produtos vendidos primeiro em Hong Kong sejam oferecidos por meio de intermediários e locais de negociação em outras regiões. No entanto, uma primeira venda em Hong Kong não permite automaticamente vendas ou negociações em outros lugares. As regras de cada mercado precisam ser avaliadas separadamente. Investidores que desejam vender antes do vencimento também precisam de um comprador disposto e de um método para determinar o preço. Usar o produto como garantia exige uma instituição disposta a aceitá-lo.
Nesta estrutura, Hong Kong fornece o canal para a venda inicial e a verificação de elegibilidade do investidor. Vendas e negociações em outras regiões, bem como o uso como garantia, exigem todos arranjos separados.

4. Três Grandes Riscos Que Podem Interromper os Pagamentos de Ativos Coreanos aos Investidores
Um produto tokenizado pode ser vendido com sucesso em Hong Kong e ainda assim não conseguir pagar os investidores conforme prometido. O dinheiro gerado pelos ativos subjacentes deve chegar aos investidores por meio do veículo de emissão offshore (SPV). Os três grandes riscos a seguir podem interromper esse fluxo de recursos.
Direitos e arranjos de cobrança pouco claros: Para ativos como recebíveis de exportação, o contrato deve especificar claramente onde o comprador paga e quem tem o direito de cobrar. A menos que as obrigações de cobrança e o processo de liquidação sejam juridicamente vinculativos, os pagamentos gerados pelos ativos podem nunca chegar ao SPV.
Intervalo de tempo entre a cobrança do dinheiro e o reembolso: Se os investidores tiverem que ser reembolsados antes da liquidação dos ativos subjacentes, o SPV pode enfrentar escassez de liquidez e atraso no reembolso. Quando ativos denominados em won lastreiam produtos denominados em dólar, as flutuações cambiais e os custos de conversão de moeda também podem reduzir os retornos.
Gargalos de transferência transfronteiriça e tributação: O intermediário de Hong Kong ter permissão para vender o produto não resolve como os recursos são transferidos dos detentores de ativos coreanos para o SPV offshore, nem como os pagamentos são feitos aos investidores estrangeiros. Esses procedimentos de transferência e tributação devem ser praticamente viáveis.
Esse modelo depende, em última análise, de se o dinheiro gerado pelos ativos coreanos pode chegar aos investidores estrangeiros por meio do SPV de forma integral e pontual, conforme prometido contratualmente.

5. A segunda emissão é mais importante que a primeira
Vender um produto lastreado em ativos coreanos uma vez em Hong Kong é apenas o ponto de partida. A primeira emissão levou muito tempo: todas as partes precisaram revisar os ativos, finalizar contratos e decidir como o produto seria vendido.
Se essas tarefas tivessem que ser repetidas do zero a cada vez que um novo produto fosse lançado, o negócio seria difícil de escalar. A partir da segunda emissão, eles precisam ser capazes de reutilizar a estrutura estabelecida para a primeira transação.
Recebíveis de exportação liquidados em dólares americanos oferecem uma maneira de testar se esse modelo é viável. Emissores e intermediários podem aplicar os padrões de avaliação de devedores e os métodos de divulgação de produtos desenvolvidos para a primeira transação aos recebíveis subsequentes, reduzindo assim a carga de design de cada produto. No entanto, adotar os mesmos padrões não significa que o risco de cada recebível seja o mesmo.
Para julgar se esse modelo pode sustentar um mercado contínuo, é necessário acompanhar o progresso em três áreas:
O tempo necessário para a revisão de ativos diminui a cada emissão?
Os investidores existentes voltarão para comprar novos produtos?
Os detentores de ativos têm motivos para continuar fornecendo ativos?
À medida que a experiência com recebíveis de exportação se acumula, o modelo pode ser estendido a outros ativos coreanos. Seu sucesso depende não apenas de uma única emissão concluída. Os detentores de ativos devem continuar fornecendo ativos adequados, os investidores devem estar dispostos a reinvestir, e os intermediários também devem ver valor em trazer novos produtos ao mercado.