

Escrito por: WallStreetBets
Compilado por: Luffy, Foresight News
2026 foi um ano em que projetos cripto geradores de receita floresceram.
Até o momento, vimos a receita combinada entre protocolos atingir US$ 11,68 bilhões. Se novembro e dezembro tiverem desempenho semelhante a outubro, esse número deve chegar a cerca de US$ 13,9 bilhões até o final do ano, menos de US$ 1 bilhão abaixo de 2025, mesmo com o ambiente de mercado de 2025 tendo sido muito melhor.
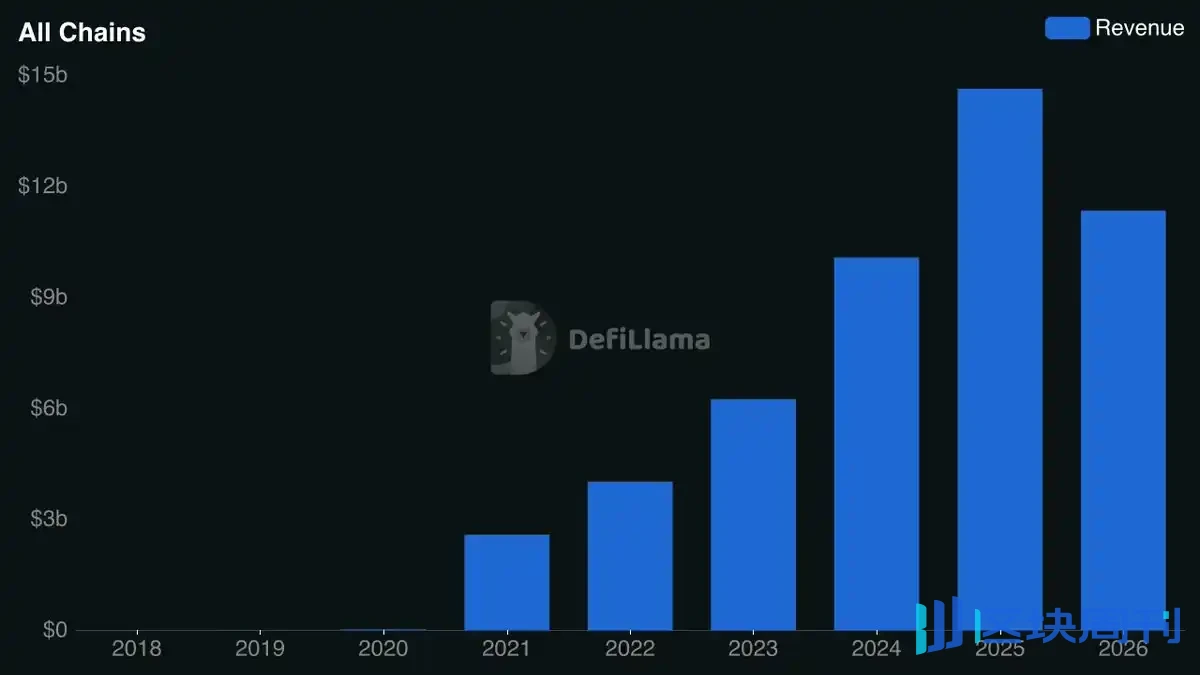
Receita anual dos protocolos cripto
O que estamos vendo é uma tendência impulsionada por fundamentos que está ganhando força mesmo com o enfraquecimento do mercado mais amplo. Sempre que vejo esse tipo de divergência, quero entender o que a está impulsionando e, mais importante, onde estão as oportunidades de investimento.
Neste artigo, detalharei minhas descobertas, incluindo:
- Por que acredito que a "narrativa de receita" das criptomoedas ainda é incipiente
- Como avaliar negócios geradores de receita e identificar oportunidades atraentes de tokens
- Por que grandes equipes, de Hyperliquid a World Liberty Financial, estão adotando recompra de tokens
- Onde estou procurando a próxima onda de ativos com desempenho superior
A lógica básica da narrativa de receita
Cripto nunca carece de narrativas de investimento; o problema é que a maioria das narrativas não dura muito.
Vimos investidores perseguirem NFTs, o metaverso, SocialFi e uma "temporada de chains públicas" após outra. O dinheiro inunda, as avaliações disparam, mas a música sempre para. Quando a música para, os investidores ficam com perdas massivas.
Essas histórias compartilham uma coisa em comum: o desempenho de mercado é mais impulsionado por narrativa e especulação, com pouco peso dado aos fundamentos comerciais tradicionais.
Mas, ao longo dos últimos anos, algumas mudanças ocorreram no setor que estão mudando fundamentalmente a forma como os investidores alocam capital.
Primeiro, temos uma melhor compreensão de "onde a blockchain cria valor econômico real e vantagens de produto". Após anos de experimentação, algumas categorias de produtos estabeleceram um claro product-market fit, e setores inovadores, como mercados de previsão e tokenização, até emergiram da bolha do setor.
Também vejo mais capital institucional fluindo para este espaço por caminhos mais próximos das finanças tradicionais, como cofres DeFi, em vez de vir apenas para especulação; há mais ternos do que moletons nas conferências de cripto; e o progresso regulatório em Washington também avançou substancialmente.
No geral, o setor amadureceu consideravelmente. Como resultado, os principais alocadores de capital que moldam o mercado cripto estão cada vez mais se afastando de apostas especulativas de alto risco e se voltando para apoiar equipes mais próximas dos fundamentos comerciais tradicionais. Essa mudança tem implicações importantes para as tendências futuras de investimento.
Quando os investidores institucionais e os principais alocadores de capital que impulsionam o mercado começam a priorizar modelos de negócios sustentáveis, as narrativas de investimento que eles impulsionam refletirão cada vez mais essas mesmas prioridades. Isso também muda o tempo de vida das narrativas: quando uma tendência de investimento é impulsionada por fundamentos, ela é mais capaz de sustentar o interesse dos investidores através dos ciclos de mercado, especialmente quando o negócio subjacente continua a crescer além do preço de curto prazo do token.
Se estamos caminhando para um novo mercado altista de cripto, é aqui que quero que minha alocação de portfólio esteja: por trás de tendências de longo prazo apoiadas por demanda durável e capazes de compor valor ao longo do tempo.
É também por isso que primeiro me concentrei no setor de privacidade e agora me concentro na "narrativa de receita".
A narrativa de receita é uma tendência de investimento centrada em uma classe crescente de negócios cripto. Eles têm uma base de clientes existente, receita sustentável e a capacidade de traduzir o sucesso do negócio em valor real significativo para os detentores de tokens. À medida que o setor amadurece e os investidores dão cada vez mais importância aos fundamentos comerciais, a tese é que essas empresas estão posicionadas para se tornarem algumas das maiores vencedoras no próximo mercado altista.
O que torna esta oportunidade particularmente interessante é a sua amplitude: ao contrário de outras narrativas concentradas em tecnologias e aplicações específicas, a geração de receita abrange todos os setores do mercado cripto.
À primeira vista, a abordagem de investimento parece direta: aplicar a mesma análise fundamentalista que os investidores usam há décadas para avaliar empresas bem-sucedidas. Mas, numa indústria que ainda está a alcançar estes padrões, acredito que existe uma oportunidade adicional para investidores dispostos a olhar para além das métricas financeiras tradicionais.
A vantagem é esta: um negócio cripto bem-sucedido não significa necessariamente que o seu token seja um investimento bem-sucedido.
Isto porque, ao contrário das ações, a maioria dos tokens cripto não confere aos detentores a propriedade legal do negócio subjacente ou dos seus lucros. Portanto, um protocolo pode gerar centenas de milhões de dólares em receita, e esse valor económico pode não fluir para o token que os investidores detêm.
Assim, encontrar os melhores negócios lucrativos é apenas metade da batalha.
A verdadeira oportunidade reside em encontrar negócios que consigam simultaneamente sustentar o sucesso comercial e ter mecanismos eficazes para traduzir esse crescimento em valor para os detentores de tokens.
É aqui que entram as recompras de tokens:
- Nos mercados de ações tradicionais, as empresas cotadas utilizam o excesso de caixa para recomprar ações, reduzindo o número de ações em circulação e aumentando a percentagem de propriedade dos restantes acionistas.
- O cripto envolve considerações económicas e regulatórias diferentes. Ao contrário dos acionistas, a maioria dos detentores de tokens não tem propriedade legal do negócio por trás dos seus tokens; e vincular explicitamente os retornos dos detentores de tokens aos esforços de gestão da equipa pode levantar questões de direito dos valores mobiliários.
- Como resultado, as recompras tornaram-se um mecanismo popular para estabelecer uma relação mais direta entre o "sucesso do negócio" e o "valor do token".
O conceito básico das recompras é semelhante às recompensas tradicionais de ações. Um protocolo pode usar uma parte da sua receita para comprar tokens no mercado aberto e depois queimá-los, bloqueá-los ou depositá-los numa tesouraria.
Mas, apesar da semelhança com as finanças tradicionais, as recompras têm sido um dos temas mais controversos do cripto nos últimos dois anos. Os projetos gastaram centenas de milhões de dólares a recomprar tokens, mas os resultados de mercado têm sido frequentemente dececionantes, levando muitos investidores a duvidar se a estratégia funciona de todo.
A minha visão é diferente.
Nesta fase, acredito que as evidências que acumulámos são suficientes para irmos além do debate sobre "se as recompras funcionam" e avançarmos para uma compreensão mais clara de quando, porquê e em que condições as recompras funcionam realmente.
E é exatamente isso que quero explicar claramente.
O grande debate sobre as recompras de cripto
As estratégias de recompra realmente decolaram em 2025.
Nesse ano, 28 grandes projetos cripto gastaram coletivamente mais de 1,4 mil milhões de dólares a recomprar os seus próprios tokens. No entanto, apenas 3 programas de recompra de tokens desse ano superaram o Bitcoin durante as suas janelas de recompra (AAVE, HYPE, SKY), enquanto muitos projetos viram as avaliações dos seus tokens cair acentuadamente. Escusado será dizer que 2025 levou muitos projetos a descobrir que gastar milhões de dólares a recomprar tokens não se traduz necessariamente num melhor desempenho de mercado.
Muitos investidores olharam para os resultados dececionantes dos programas de recompra de 2025, especialmente para a enorme lacuna entre "dinheiro gasto" e "desempenho do token", e concluíram que a estratégia simplesmente não funciona.
Acredito que esta conclusão ignora um contexto importante.
Em vez de julgar as recompras apenas pelo seu impacto nos preços dos tokens, preocupo-me mais com as condições em que são executadas e com o que separa as estratégias de recompra eficazes das ineficazes. Com base nisso, acredito que podemos primeiro estabelecer quatro critérios claros para um "bom programa de recompra":
- Respaldado por receita: Os recompram são financiados por receita real do negócio, não por reservas de tesouraria existentes ou outras fontes de capital insustentáveis.
- Product-market fit estabelecido: O negócio subjacente demonstrou demanda suficiente e receita repetível para sustentar recompram de longo prazo.
- Execução transparente: Os detentores de tokens podem verificar de forma independente como o mecanismo de recompra funciona, incluindo a origem dos fundos, o processo de execução e o destino dos tokens recomprados.
- Alocação de capital sustentável: O financiamento de recompram não prejudica a capacidade da empresa de reinvestir em crescimento, manter estabilidade financeira ou aproveitar oportunidades de maior retorno.

Além desses critérios fundamentais, vários fatores afetam a eficácia dos programas de recompra e merecem consideração ao avaliar projetos:
1) Ambiente de Mercado
Jupiter é provavelmente o caso mais frequentemente citado de "recompram que não entregam o desempenho de mercado esperado".
Em fevereiro de 2025, a plataforma começou a usar 50% da receita do protocolo on-chain para recomprar JUP. Até janeiro de 2026, a equipe havia gasto mais de US$ 70 milhões recomprando tokens, mas o JUP continuou a cair significativamente.
Esse desempenho decepcionante levou o cofundador da Jupiter, Siong Ong, a se manifestar e redirecionar fundos para o crescimento do negócio. O programa acabou continuando.

As críticas às recompram da Jupiter concentraram-se principalmente na falha em sustentar o preço do JUP, levantando a questão de saber se a equipe teria sido melhor gastando esse dinheiro no crescimento do negócio.
Mas acho mais importante observar as condições de mercado sob as quais essas recompram ocorreram.
Janeiro de 2025 foi o pico para muitos ativos no ciclo anterior do ecossistema Solana. Desde então, o SOL caiu de uma máxima de US$ 294 para US$ 96. No mesmo período, tokens associados a importantes protocolos Solana, como Sanctum, Kamino e Jito, caíram mais de 80%, enquanto meme coins conhecidas como Fartcoin e WIF despencaram mais de 90%.
Em outras palavras, a Jupiter gastou mais de US$ 70 milhões recomprando JUP durante um período em que todo o ecossistema Solana estava experimentando pressão de venda extrema. A lição: as recompram podem criar demanda substancial para um token, mas mesmo compras em larga escala podem ter dificuldade em compensar uma queda prolongada e generalizada do mercado.
Às vezes, não importa quão rápido você reme, você não consegue vencer a maré.
2) Emissão de Tokens
Outra consideração importante é quanto de novo suprimento de tokens entrando em circulação se compara à quantidade sendo recomprada.
Um protocolo pode gastar dezenas de milhões de dólares em recompram, mas se desbloqueios de tokens, emissões e outras distribuições trouxerem mais suprimento do que as recompram absorvem, o efeito será abafado.
A pesquisa de Bill Hsu mostra uma correlação negativa entre o crescimento do suprimento de tokens e o desempenho relativo de mercado. Em última análise, o que importa não é quanto a equipe gastou em recompram, mas se essas compras realmente melhoraram a dinâmica de oferta e demanda do token.

Mudanças no suprimento de tokens vs. retornos excedentes em relação ao Bitcoin para dez principais programas de recompra de criptomoedas em 2025. Fonte: Bill Hsu
3) O Próprio Mecanismo de Recompra
Muitos protocolos de criptomoedas comprometem uma porcentagem fixa da receita com recompras automáticas, independentemente da avaliação do token. Embora isso crie demanda previsível e demonstre um compromisso claro com os detentores de tokens, pode não ser a maneira mais eficiente de alocar capital.
Também não é assim que os mercados de ações tradicionais fazem.
Por exemplo, a Berkshire Hathaway de Buffett historicamente recomprou ações mantendo liquidez suficiente. A lógica: recomprar ações quando estão subvalorizadas e preservar capital quando as avaliações estão altas ou existem melhores oportunidades de investimento.
Entendo o apelo das "recompras programáticas" no cripto, especialmente quando muitos tokens — particularmente aqueles respaldados por negócios com forte receita — parecem baratos há bastante tempo devido a uma prolongada queda do mercado.
Mas à medida que as condições de mercado melhoram e as avaliações se expandem, espero que mais equipes migrem para recompras discricionárias que levem em conta o preço do token, as oportunidades de crescimento e as prioridades mais amplas de alocação de capital.
Em última análise, o objetivo deve ser maximizar o valor de longo prazo para os detentores de tokens, e não simplesmente maximizar os gastos com recompras. Como investidor, seu trabalho é julgar quais abordagens das equipes são mais eficazes.
Felizmente, agora temos uma quantidade crescente de dados de mercado para avaliar quais abordagens de recompra realmente funcionam. E o desempenho de 2026 fornece evidências fortes para "levar a sério as recompras respaldadas por receita".
Desempenho das Recompras em 2026
As recompras de criptomoedas tiveram outro ano impressionante este ano.
Os projetos gastaram mais de US$ 900 milhões em recompras de tokens e mecanismos de queima relacionados, com Hyperliquid e Pump.fun respondendo pela grande maioria. Uniswap, Jupiter e Sky também merecem destaque.

Os tokens de recompra da Hyperliquid estão em lucro
Mais importante, muitos dos tokens associados a esses programas entregaram retornos excepcionais este ano.
Considere os 30 principais protocolos por receita nos últimos 30 dias: quase metade (14 projetos) não possui token nativo negociável publicamente, e dos 16 projetos restantes com tokens investíveis, 12 têm programas de recompra ativos:
- 9 tokens com retornos positivos no acumulado do ano
- 3 com retornos negativos no acumulado do ano
- Retorno médio no acumulado do ano +62,2%, mediana +32,6%
Em comparação, 4 projetos sem programas de recompra ativos:
- 1 com retornos positivos no acumulado do ano
- 3 com retornos negativos
- Retorno médio no acumulado do ano −31,6%, mediana −31,5%
A diferença média de desempenho no acumulado do ano entre os dois grupos atingiu 93,8 pontos percentuais.

Ainda mais impressionante é que esses tokens alcançaram seu desempenho em um cenário de queda de cerca de 19% na capitalização total do mercado cripto durante o ano.
Com resultados como esses, não me surpreendo quando equipes com forte receita anunciam que estão adotando recompras. Por exemplo, a World Liberty Financial acabou de lançar seu próprio programa de recompra de WLFI na semana passada, e espero que mais equipes sigam o exemplo no primeiro trimestre do próximo ano.
Igualmente importante é comparar o desempenho das recompras deste ano com outras estratégias de distribuição de valor — especialmente a distribuição de receita diretamente aos detentores de tokens.
Em setembro, a pesquisa da DeFiLlama comparou o desempenho de "tokens com programas de recompra" versus "tokens que distribuem receita diretamente aos detentores".
A conclusão: no acumulado do ano, os tokens com mecanismos de recompra tiveram um retorno mediano de 19,7%, contra 11,1% dos tokens que usam distribuição direta de receita.
E quando os pesquisadores ponderaram esses retornos por capitalização de mercado, a diferença se ampliou significativamente: 190% para tokens de recompra versus 29% para tokens de distribuição direta.

Tokens de recompra, em média, superam tokens de distribuição direta
Também estamos vendo mudanças positivas na parcela da receita do protocolo que retorna aos detentores de tokens.
A mesma pesquisa mostra que, em setembro de 2026, os protocolos de criptomoedas tiveram receita mensal superior a US$ 1 bilhão por 23 meses consecutivos. Dois anos antes, cerca de 5% disso fluía para os detentores de tokens; em setembro, essa parcela havia triplicado para 15%, refletindo a crescente adoção de mecanismos de distribuição de receita.
Então, para resumir as lições de 2026:
- Equipes com recompras, em geral, arrasaram nos mercados públicos
- As recompras estão superando outros modelos de distribuição de receita
- Uma parcela crescente da receita dos negócios de criptomoedas está sendo distribuída aos tokens, indicando que a tendência continuará
O que estou observando
Para mim, a oportunidade à frente está em identificar negócios de criptomoedas que "fazem recompras da maneira certa", especialmente empresas em setores com potencial de crescimento de longo prazo.
Vamos olhar algumas direções que valem a pena explorar.
1) Para onde o dinheiro flui
Nossa análise dos 30 protocolos de criptomoedas com maior receita identificou 9 projetos que têm tanto recompras ativas quanto retornos positivos de tokens no acumulado do ano.
Se esses negócios conseguem entregar desempenho forte em condições adversas de mercado, acho que há fortes razões para imaginar o que poderiam alcançar quando um mercado em alta amplo retornar.

Além dos protocolos individuais, acho igualmente importante examinar onde a geração de receita está acontecendo em toda a indústria de criptomoedas em geral. Esses setores são os mais propensos a ter as condições para que os programas de recompra tenham sucesso.
Em 2025, estima-se que a indústria de criptomoedas tenha gerado US$ 86,4 bilhões em receita; até 2030, projeta-se que esse número alcance US$ 305 bilhões.
Daqui para frente, espera-se que os segmentos de crescimento mais rápido sejam stablecoins e empréstimos RWA: pesquisas preveem receita anual de US$ 60 bilhões e US$ 15 bilhões, respectivamente, para esses dois até 2030. Esses são os dois setores que observarei de perto.

2) World Liberty Financial
Até agora, as oportunidades dos investidores de capturar diretamente o potencial econômico da revolução das stablecoins têm sido relativamente limitadas. Sempre acreditei que as stablecoins são um dos casos mais fortes de product-market fit das criptomoedas, com o potencial de remodelar fundamentalmente as finanças globais.
Empresas e protocolos como Tether, Circle, World Liberty Financial e Ethena provaram que as stablecoins não são apenas um caso de uso da tecnologia blockchain, mas uma base para construir negócios de bilhões de dólares. No entanto, apesar do crescimento explosivo, as oportunidades dos investidores de participar diretamente do valor que elas criam continuam bastante limitadas.
Veja o cenário atual: a Tether permanece privada; a Circle emitiu ações, mas compartilha uma parcela significativa da receita com parceiros de distribuição; a Coinbase captura parte da economia do USDC, mas suas ações representam um negócio mais amplo. Enquanto isso, deter XRP ou ações da PayPal não oferece exposição direta à receita gerada pelo RLUSD ou pelo PYUSD.
É isso que faz o programa de recompra recém-lançado da World Liberty Financial se destacar para mim.
Ao usar uma parcela da receita relacionada às reservas do USD1 (mais de US$ 150 milhões por ano) para seu programa de recompra, a World Liberty Financial está estabelecendo um vínculo mais direto entre o sucesso econômico do negócio de stablecoins e a demanda pelo token WLFI, dando aos detentores do token a chance de se beneficiar à medida que a adoção do USD1 cresce.
À medida que a circulação do USD1 se expande, a receita de reservas crescerá proporcionalmente, criando mais recursos para recompras. Na minha visão, esta é a tentativa mais direta até hoje de conectar "a economia do emissor de stablecoins" com "tokens negociáveis publicamente".
3) Venice
A plataforma de IA focada em privacidade AskVenice recentemente ultrapassou 4 milhões de usuários e mais de US$ 100 milhões em receita anualizada. Em 9 de novembro, a empresa também executou uma recompra, removendo aproximadamente US$ 458.000 em tokens de circulação.
Ao mesmo tempo, as queimas automáticas financiadas por novas assinaturas e compras de créditos de API cresceram 40% mês a mês em outubro. Em outubro, a Venice queimou um total de aproximadamente US$ 1,07 milhão em VVV, e novembro deve estabelecer um novo recorde de US$ 1,14 milhão.

O que torna a Venice particularmente interessante para mim é isto: muito poucos negócios relacionados a cripto alcançaram esse nível de sucesso comercial fora do setor.
Outros investidores também notaram este ano. O apoio deles, combinado com as recompras da própria Venice, impulsionou o preço do VVV em mais de 1.200% este ano.
4) Bittensor
Os exemplos até agora mostraram como as recompras podem beneficiar um único projeto, enquanto o Bittensor mostra o que acontece quando essa estratégia é adotada em todo um ecossistema. Na indústria cripto, não vi a mesma obsessão por recompras em nenhum outro lugar.
O Bittensor opera por meio de uma rede de "subnets", que você pode pensar como startups de tecnologia independentes competindo pelas emissões do token TAO. A demanda de mercado pelo token alpha de cada subnet (a criptomoeda nativa da própria startup) desempenha um papel importante na determinação de como as emissões são alocadas, de modo que o desempenho do token pode afetar diretamente se uma equipe sobrevive.
Como resultado, recompras, queimas e gestão de emissões tornaram-se centrais para a estratégia das subnets. Este ecossistema tornou-se um experimento contínuo de tokenomics; acho que qualquer equipe que considere recompras, seja no Bittensor ou não, vale a pena estudar.
De acordo com dados da Subconnect, até agosto de 2026, 14 das 24 subnets com receita externa já haviam usado receita para financiar recompras de tokens alpha. Essas 24 subnets têm uma receita anualizada estimada combinada de US$ 28 milhões a US$ 35 milhões.
Um exemplo recente mais interessante vem da Targon, atualmente a terceira maior subnet do Bittensor por valor de mercado.
Em 27 de outubro, a Targon relatou a queima de aproximadamente US$ 2,1 milhões em tokens alpha (SN4), dos quais cerca de US$ 445.000 vieram de novas recompras; essa atividade foi financiada pela receita de seu negócio de computação de IA.

Tendência de preço do Targon SN4
Dentro de sete horas após o anúncio, o SN4 subiu mais de 13% no gráfico semanal. Mesmo em meio a uma queda mais ampla do mercado, o token ainda estava cerca de 3% acima de seu preço pré-anúncio no momento da redação.
O que me chama a atenção neste caso, e em muitos outros semelhantes, é quão em tempo real pode ser a reação do mercado de sub-redes do Bittensor a desenvolvimentos relacionados a recompra. Os investidores prestam muita atenção em como as equipes gerenciam emissões, geram receita e sustentam a demanda por tokens.
Acho que isso fornece uma amostra inicial de como o mercado cripto mais amplo pode evoluir à medida que as recompras se tornarem mais difundidas.
5) Robinhood Chain
Robinhood Chain é outro ecossistema que vale a pena observar para inovação em recompra, especialmente em cenários envolvendo RWAs tokenizados.
longdotxyz está liderando alguns desses experimentos. Em setembro, a plataforma lançou o LONG 500, um mecanismo projetado para conectar tokens comunitários a ações tokenizadas por meio de um modelo econômico compartilhado.
Veja como funciona:
- 5% das taxas de tokens de ações geradas por novos pares de negociação fluem para o tesouro da comunidade de IA, acumulando ações tokenizadas em uma reserva compartilhada.
- Outros 5% são usados para recomprar e queimar o token comunitário pareado com cada ação, e qualquer pessoa pode acionar a execução.
O que é interessante nessa abordagem é que o LONG combina recompras de tokens com a acumulação de ativos financeiros reais. À medida que mais comunidades de ações são lançadas e geram atividade de negociação, esse sistema pode simultaneamente reduzir a oferta dos tokens comunitários participantes, apoiar a liquidez e aumentar as reservas de ativos do ecossistema.
Este é um método mais sofisticado de acumulação de valor do que simplesmente alocar receita do protocolo para recomprar tokens nativos; ele cria um modelo no qual o crescimento em mercados individuais pode retroalimentar o ecossistema mais amplo.
No futuro, suspeito que veremos muito mais experimentos como este na Robinhood Chain do que vemos agora.
O que acontece em um mercado em alta de verdade?
Passamos anos observando o mercado cripto recompensar narrativas, especulação e promessas de adoção futura. Agora, a narrativa de receita está em pleno vigor, e o que vemos é uma indústria com atividade comercial e desempenho financeiro suficientes para sustentar um cenário de investimento mais orientado a fundamentos.
Apesar de condições de mercado relativamente desfavoráveis, vários protocolos cripto líderes em geração de receita ainda entregaram retornos impressionantes de tokens, expandiram suas bases de usuários e continuaram a gerar receita substancial.
Agora, imagine o que acontece quando essas condições mudarem.
Para esses negócios, maior adoção e atividade de mercado se traduzem diretamente em mais receita. E quando uma parcela substancial dessa receita financia recompras de tokens, a demanda resultante pode crescer junto com o próprio protocolo. Some a isso a melhora do sentimento de mercado e o capital retornando, e o potencial de retornos excedentes se torna bastante atrativo.
Nesse cenário, as recompras não são mais apenas uma forma de ajudar as equipes a se manterem à tona em um ambiente hostil; elas são mais como jogar gasolina em um fogo que já está ardendo. Além disso, se a previsão de que a indústria cripto alcançará centenas de bilhões de dólares em receita anual até 2030 se concretizar, isso também significa que ainda há um enorme valor econômico esperando para ser criado.
É por isso que acredito que a "narrativa de receita" dos protocolos cripto apenas começou.