CAPÍTULO 01 Por que estudar RWA
- Duas perguntas: Qual é a nova classe de ativos para o próximo grande avanço? Onde os novos ativos serão negociados? Nos últimos dois ou três meses, a Robinhood chain subiu de repente, dando início a uma onda de entusiasmo por memes.
- Citando uma frase que Xiaoying escreveu no ciclo anterior: Um meme em si é uma campanha de marketing para a chain em que está, e o protagonista é a chain por trás dele. Quando se trata de investir, isso significa olhar para a chain por trás do meme.
- O mercado primário está se consolidando, e a fronteira entre primário e secundário está desaparecendo. O dinheiro e os projetos estão ambos se concentrando em direção ao topo, com rodadas de 2 bilhões ou 3 bilhões de dólares a cada passo; um fundo que pesquisei recentemente colocou 40% do seu dinheiro em um único projeto. A Robinhood Ventures já chegou à sua segunda fase, transformando vinte ou trinta projetos do mercado primário em um índice.
- RWA é uma mudança de paradigma na camada subjacente do sistema financeiro, possivelmente a mudança mais significativa na indústria financeira em trinta ou quarenta anos, mas será muito mais lenta do que a IA. A IA é uma ferramenta de produtividade, penetrando primeiro no consumidor final e depois no mercado empresarial; RWA é uma transformação do sistema financeiro—o Bitcoin nasceu em 2008 e já se passaram quase 20 anos desde então, e mover ativos como um todo de fora da chain para dentro da chain pode levar 50 anos.
- A essência é permitir que informações financeiras fluam livremente ponto a ponto como mensagens. Por exemplo, no futuro, a reunião anual da academia poderia emitir ações para os melhores alunos, e elas poderiam ser transferidas diretamente como enviar uma mensagem no QQ.
CAPÍTULO 02 O que é RWA e o que ele resolve
2.1 Definição: A Mesma Lógica das Moedas Q
- Moedas Q: 1 dólar para a Tencent, e 1:1 de Moedas Q são emitidas. Stablecoins: 1 dólar para a Circle / Tether, e USDC / USDT são emitidos. A tokenização de ações é a mesma coisa: entregue ações da Apple a um emissor (como a Ondo, com tokens como AAPLon) ou à Robinhood, e os tokens são emitidos 1:1.
- O que o detentor recebe não é o ativo em si, mas a promessa do emissor (as Moedas Q não são de sua propriedade; em essência, são uma promessa que a Tencent faz a você).
2.2 Três Funções
1. Distribuição (o ponto de dor central): A América Latina e a África não conseguem obter dólares, mas o USDT pode entregar dólares em suas mãos. O mesmo se aplica às ações: usuários na China continental e na Ásia, África e América Latina não podem comprar ações dos EUA, mas podem comprá-las na chain. Este é um canal de distribuição de ativos em dólares para o mundo inteiro. O objetivo final é emitir ações diretamente na chain e negociá-las diretamente, contornando a Nasdaq e eliminando completamente a fronteira entre primário e secundário.
2. Negociação 7×24: A infraestrutura financeira fora da chain nos Estados Unidos também está se atualizando, e este ponto está sendo resolvido fora da chain.
3. Um grande livro-razão, composabilidade programável: Por exemplo, colateralizar Zhipu para emprestar Apple. Atualmente, a China e os Estados Unidos não podem fazer isso devido à regulamentação e jurisdições, mas on-chain é possível.
2.3 O Problema com RWA de Ações: Dois Conjuntos de Compensação e Liquidação Operando em Paralelo
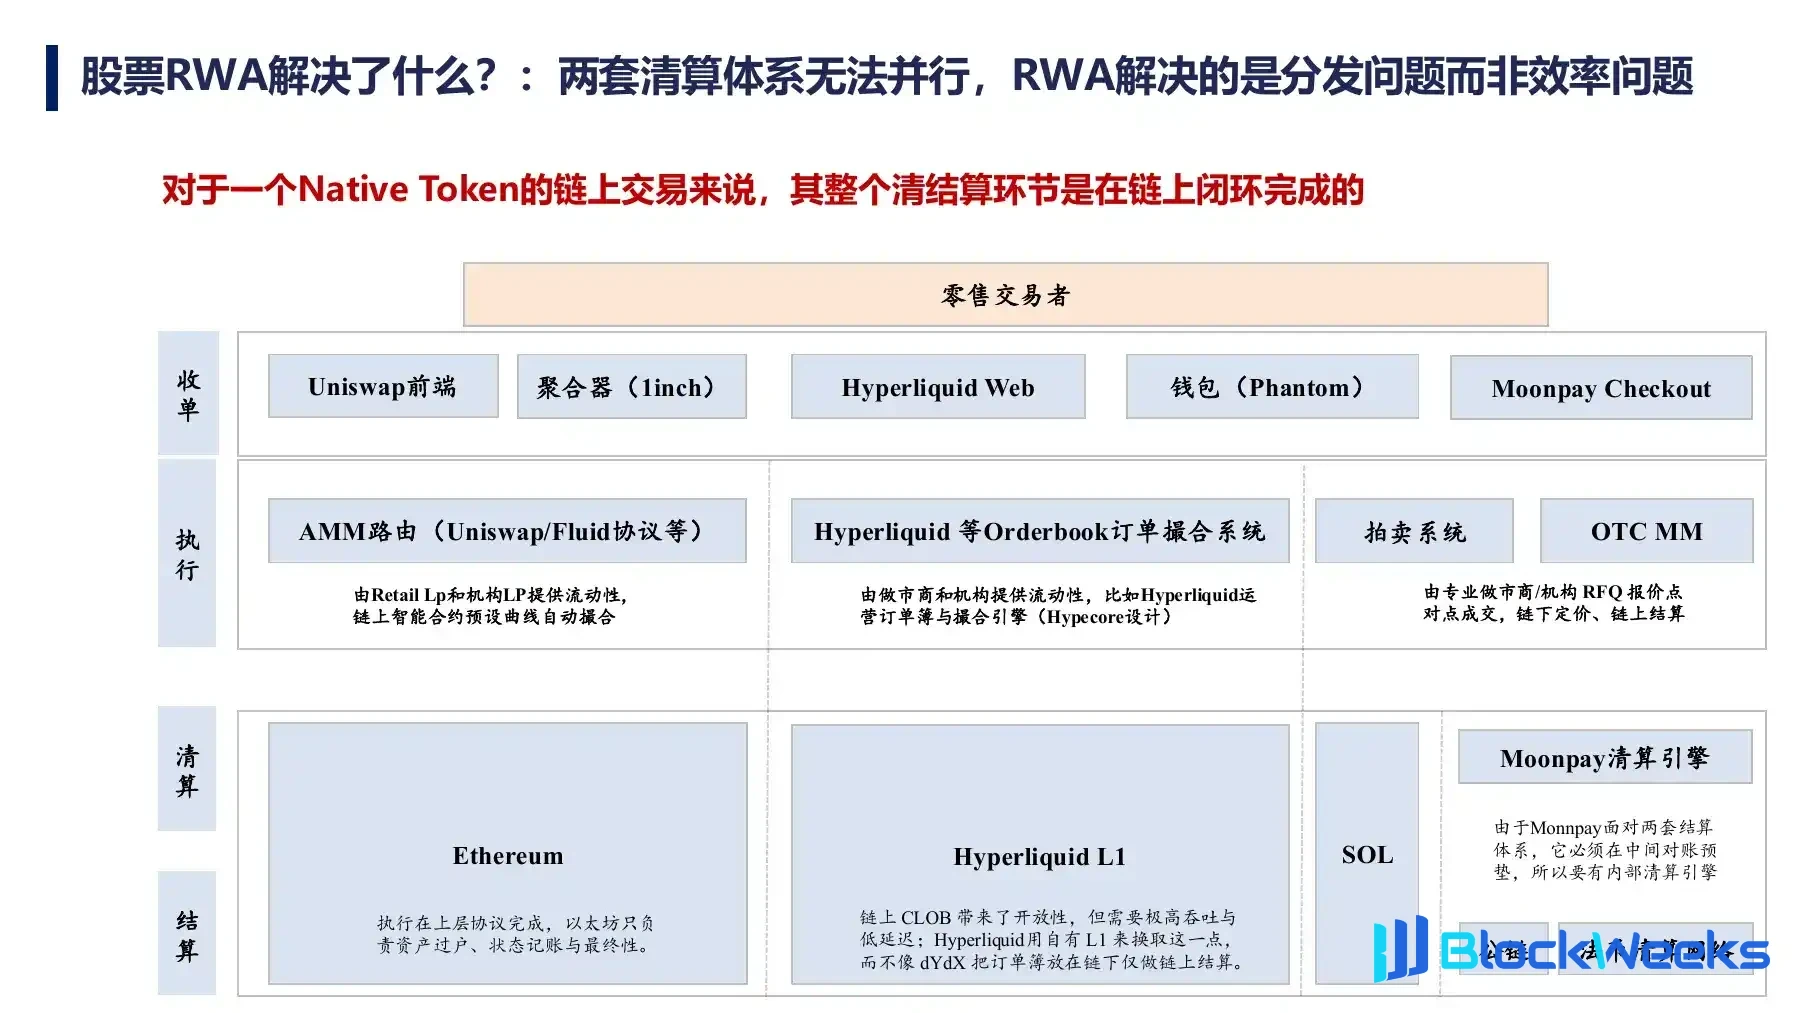
- No sistema financeiro atual, uma negociação de ações é dividida em quatro etapas: recepção de ordens (por exemplo, IBKR) → execução → compensação → liquidação, e on-chain também são essas quatro etapas. Tokens nativos (BTC, ETH, UNI, etc.) completam todo o ciclo fechado desde a recepção de ordens, correspondência, até compensação e liquidação on-chain.
- Após os tokens de ações completarem a compensação e liquidação on-chain, ainda é necessária uma entrega off-chain adicional, porque os direitos legais e dividendos estão off-chain. Dois sistemas operam em paralelo, e a eficiência é determinada pelo elo mais fraco, então RWA não resolveu o problema de eficiência.
- Por que as stablecoins são as mais bem-sucedidas: não porque são as mais padronizadas, mas porque o dólar americano não requer liquidação off-chain novamente, e toda a compensação e liquidação podem ser concluídas em um ciclo fechado on-chain.
2.4 Evolução: 1.0 / 2.0 / 3.0
| Estágio | Tempo nos materiais | Forma e representantes | Julgamento no compartilhamento |
|---|---|---|---|
| RWA 1.0 | A partir de 2023 | Gestores de ativos como BlackRock, WisdomTree, UBS, Hashnote, etc., emitem títulos do Tesouro e ETFs on-chain por meio de SPVs offshore. | Atende ao lado da oferta em vez do lado da demanda, carecendo de pensamento voltado ao usuário. |
| RWA 2.0 | Início de 2026, escalando por volta de março | Contratos perpétuos na Hyperliquid para Nasdaq 100, Nvidia, futuros de commodities, etc.; Binance, Bitget, OKX seguem o exemplo. | No ciclo anterior, a FTX e outros fizeram contratos de ações dos EUA, mas o atrito de depósito/saque suprimiu a demanda; a demanda deste ciclo foi comprovada. |
| RWA 3.0 | No momento do compartilhamento | A Binance conecta-se a corretoras por meio de seu App off-chain, vendendo diretamente ações à vista, não mais fazendo mapeamento de tokens. | As operações on-chain podem, em vez disso, tornar-se um obstáculo; cripto não é a vantagem, offshore é a vantagem. |
2.5 Timing: Dinheiro no mercado, falta de ativos
- O mercado nativo de criptomoedas está em declínio: O histórico de captação de recursos da CryptoVC, a frequência de listagem na Coinbase e a capitalização de mercado total das altcoins fora do top dez (houve um aumento nos últimos dois dias, o gráfico precisa ser atualizado) estão todos em declínio. O Crypto Twitter chinês está todo reclamando que ninguém está assumindo as altcoins.
- A capitalização de mercado total das stablecoins tem sido uma linha plana desde o início do mercado baixista (outubro de 2025): o dinheiro ainda está no mercado, mas não há ativos investíveis. As exchanges promovendo RWA também carregam ansiedade — as exchanges ganham taxas, não valorização de ativos, então qualquer ativo pode ser promovido.
- BTC e QQQ foram altamente correlacionados de 2021 a 2025 (BTC é aproximadamente equivalente a QQQ alavancado), mas divergiram em junho-julho deste ano (QQQ disparou, BTC despencou), e durante o mesmo período o RWA explodiu.
- Duas questões em aberto: ① O lançamento do RWA sugou os fundos nativos, ou o declínio do nativo acelerou o RWA? ② O que isso significa para o Crypto nativo no longo prazo? O tamanho total do mercado nativo continuará a encolher neste ciclo, ou até mesmo será menor que o ciclo anterior?
CAPÍTULO 03 Discussão no local
3.1 Razões para a divergência, o mercado nativo encolherá
- Kacey: A divergência começou após 1º de outubro do ano passado, principalmente porque em um ambiente macro de juros altos (cerca de 3,5% de taxa de juros), há apenas uma quantidade limitada de dinheiro, e ele só pode girar entre ações dos EUA e BTC. Ela não está otimista em relação a ações à vista em CEX, mas os contratos são uma enorme vantagem do Crypto sobre as finanças tradicionais: as instituições usam contratos de 1x como compras à vista, e o volume de negociação de basis da Jane Street na Binance pode ser maior do que nos mercados tradicionais. A SEC permitiu que financiamentos abaixo de US$ 5 milhões fossem emitidos diretamente on-chain como ações, e novas ações serão gradualmente emitidas diretamente on-chain. Altcoins e novos ativos ainda existirão; ações A e ações de Hong Kong também estão criando mercados.
- Tron: O cerne ainda é a distribuição; desde que seja um ativo de alta qualidade, os usuários o usarão imediatamente. Os ativos cripto estão se tornando semelhantes a ações: após a Hyperliquid, cada vez mais projetos usam recompra e queima de receita, equivalente a um IPO on-chain, e tais ativos se tornarão blue chips. As listagens em exchanges basicamente não listam mais moedas de VC, essencialmente devido à falta de ativos.
- TW: Em termos de ativos de alta qualidade, ações são definitivamente maiores que moedas. A CEX originalmente tinha tanto funções de emissão de ativos quanto de negociação; à medida que novas categorias de ativos diminuem, a função de emissão diminuirá muito.
- YJ: Discorda que a divergência esteja relacionada ao RWA. O volume de perps de RWA on-chain não é suficiente para afetar o BTC; a divergência se deve principalmente a ações de IA e semicondutores, além do efeito de sucção dos próximos IPOs da OpenAI, Anthropic e SpaceX.
3.2 Taxas e impostos
- As taxas de negociação spot de ações da Binance são de cerca de 0,05% a 0,1%, cerca de sete ou oito dólares para 10.000 USDT, cerca de 2 a 3 vezes as da IB. A IB é a mais barata, tem a melhor liquidez e nenhuma preocupação regulatória, desde que você consiga abrir uma conta.
- TW: Cenários sem KYC satisfazem as necessidades de regiões não conformes, uma das quais é a evasão fiscal. O imposto sobre ganhos de capital nos EUA é muito pesado, então os americanos não vendem ações (por exemplo, Kevin reluta em vender suas ações).
- YJ: Não declarar impostos sobre lucros de negociação de ações dos EUA em exchanges é definitivamente ilegal. O IRS estipulou claramente há quatro ou cinco anos que transações on-chain (NFTs, tokens) devem ser tributadas, mas atualmente o volume é pequeno, e o IRS ainda não teve a vontade e os recursos para investigar. A BN não está aberta a residentes dos EUA; se a Hyperliquid entrar nos EUA, ela se conectará 100% com as autoridades fiscais. O imposto sobre ganhos de capital de curto prazo mais longo prazo nos EUA pode chegar a mais de 50%; na Europa cerca de 15%–20%, em Singapura e Hong Kong muito baixo. Portanto, a evasão fiscal é apenas uma arbitragem regulatória no estágio inicial e de pequena escala, e não será uma demanda central.
3.3 Contratos, pré-IPO e novos ativos
- Por que pessoas que já podem comprar ações comprariam RWA? Resumido em dois pontos: ① Nova jogabilidade (por exemplo, alavancagem de 100x); ② Ativos que não podem ser comprados (por exemplo, DeepSeek não listada).
- Contratos não exigem o consentimento do emissor ou dos acionistas, nem um mapeamento 1:1; você pode abrir diretamente um ticker e negociar, então é rápido. Contratos pré-IPO como Kimi já estão online; essencialmente o mesmo que o pré-mercado, é apostar, um chamado novo ativo. O que não pode ser vendido off-chain também não pode ser vendido on-chain.
- Sobre desvinculação e risco de inadimplência: Os preços on-chain são determinados pela liquidez do pool, não pelo mercado de ações real, e dependem de os canais de subscrição e resgate estarem desimpedidos para atrair arbitradores a puxar os preços de volta. USDT e USDC já se desvincularam, a preocupação central são as reservas subjacentes, então você tem que confiar que o projeto não agirá maliciosamente. Desde que o subjacente seja realmente comprado, basicamente não há problema; a diferença de preço entre on-chain e mercados tradicionais nos fins de semana é o espaço de arbitragem para os formadores de mercado.
3.4 Velocidade de liquidação: entendendo a blockchain a partir do livro-razão
- On-chain, uma transação é liquidação e entrega real; quando as ações são transferidas para você e mostradas em sua conta, elas ainda só pertencem verdadeiramente a você após T+1.
- Dentro do mesmo livro-razão, é instantâneo (transferências dentro do Alipay, transferências entre UIDs da Binance); apenas transferências entre sistemas exigem coordenação (como Alipay para WeChat). O primeiro princípio para entender a blockchain é o livro-razão. No mundo tradicional, cada instituição tem um livro-razão isolado; a blockchain é um livro-razão na cadeia.
3.5 Visão: A essência do RWA é a eficiência de capital
- Não é preciso se angustiar demais sobre se é compatível agora; o essencial é o que ele traz de retorno e de jogabilidade, e é possível desempenhar o papel de pioneiro.
- Caso: Uma instituição que atua com derivativos migrou sua estratégia original de Delta de opções para BTC e ETH para a Hyperliquid, mirando especificamente ações prestes a abrir capital (como a ChangXin Memory), empacotando-as em produtos de compra com desconto para venda externa. Isso é algo que uma exchange centralizada fora da cadeia não consegue fazer.
- Na visão dele, a essência de colocar RWA on-chain é a eficiência de capital (programabilidade, Lego financeiro), não a distribuição, porque a distribuição pode ser substituída: a Kraken já integrou o Hyperliquid HIP-3, a Hyperliquid está prestes a lançar um App para Android, e a Robinhood Wallet já consegue comprar ações diretamente on-chain. No médio e longo prazo, não é preciso se preocupar com a questão do ponto de entrada.
CAPÍTULO 04 Robinhood chain
4.1 Posicionamento: mentalidade de tráfego vs mentalidade de ARPU
- Quando exchanges nativas de cripto (Binance, Hyperliquid, OKX, Bybit) fazem RWA, elas estão resolvendo o problema de ARPU: os usuários não querem mais comprar moedas, então deem a eles outro ativo para continuar cobrando taxas.
- Quando a Robinhood faz chain, ela está resolvendo o problema de globalização / tráfego: não teve sucesso na China nem na Europa, e usar chain significa que não precisa obter licenças e impulsionar a regulação região por região.
- Abordagem de investimento em externalidades: A Robinhood investe recursos e emite subsídios, e os maiores beneficiados não são a própria Robinhood, mas as de menor capitalização Uniswap, Fluid, Pulse e Lighter (Lighter e Uniswap subiram cerca de 5x recentemente). Isso é análogo ao CAPEX investido pelas big techs: as big techs sobem 20 pontos, enquanto a cadeia de poder computacional sobe 10-20x.
- Jogabilidade: Principalmente pares de ação-moeda (usar ações para comprar memes, com base em AMM), além de vários launchpads, que tomaram parte do share de memes na SOL e iniciaram uma onda de temporada de memes.
- Vlad está altamente determinado e quer fazer da chain um negócio que possa ser discutido em relatórios financeiros, em vez de um negócio inovador marginal. As calls de resultados trimestrais da Robinhood também continuarão a falar sobre derivativos on-chain.
- Snapshot on-chain: A atividade de negociação da Robinhood já está entre a Base e a Solana. Espera-se que neste ciclo sua atividade possa entrar no primeiro escalão e rivalizar com a SOL, e o TVL possa ser comparado ao da Base.
4.2 Quais cartas ela tem e quais cartas lhe faltam
| Cartas na mão | Cartas faltantes e restrições |
|---|---|
| Determinação, forte capacidade de produto e execução | Faltam aplicações centrais do ecossistema nativo. Solana tem Jupiter, Pump.fun, Raydium; as principais aplicações na Hood Chain são DeFi baseadas em EVM, como Uniswap e Morpho. |
| O apoiador por trás disso: a própria Robinhood | Como uma empresa de capital aberto regulada pela SEC, expandir por meio de ações dos EUA on-chain pode enfrentar disputas de conformidade. |
| Mindshare dos usuários de varejo dos EUA | Os materiais também mencionam a isenção de AMM e as capacidades de relações públicas políticas da empresa, e acreditam que isso precisa ser observado dinamicamente. |
Conclusão: meme é apenas um meio, RWA é o fim. A Robinhood chain superar a Base é o cenário base, ou até mesmo o cenário pessimista.
4.3 Discussão sobre a Robinhood chain
YJ
- As ações dos EUA on-chain têm duas camadas: ① A compensação e liquidação on-chain inevitavelmente acontecerão. Vlad vem pressionando T+2 → T+1 → T+0, com Robinhood, Coinbase, Nasdaq e DTCC impulsionando de cima para baixo, mas a escala é incerta; em essência, é SaaS para correspondência de negociações mais rápida. ② O ponto de entrada on-chain, ou seja, a distribuição — essa camada não precisa necessariamente estar on-chain.
- Três razões pelas quais a Robinhood está construindo uma chain: T+0; distribuir ações dos EUA para o mundo todo (ela já fez parceria com o Baidu para entrar na China, e também tentou Singapura e o Reino Unido, todos bloqueados pela regulação); o democratize finance for all de Vlad, permitindo que investidores de varejo também negociem ativos pré-IPO monopolizados por VC e PE.
- A métrica North Star é o TVL (correspondente ao AUM off-chain, um item central de relatório financeiro), seguido por volume de negociação e MAU. Ele estima que levará de 2 a 3 anos para o TVL alcançar a Base, em sincronia com este ciclo.
- Esta rodada de meme dificilmente alcançará a altura da rodada anterior: a emissão de moeda de Trump já estabeleceu um teto; o lado da oferta está industrializado, e a IA torna a emissão de moedas extremamente rápida; a crença do lado da demanda diminuiu, formando um ciclo vicioso. Mas ainda haverá memes na escala de US$ 500 milhões a US$ 1 bilhão. Vlad está apenas usando o veículo líder na Solana para um cold start e não transformará a chain em uma meme chain.
- O próximo passo é se conectar com reguladores e trazer mais ações dos EUA on-chain, visando usuários não americanos. Os usuários dos EUA somam cerca de 23 milhões, e o crescimento já estagnou; todos que podiam ser alcançados já foram alcançados. Cripto representa cerca de 20%–25% da receita da Robinhood.
- Perspectiva dos funcionários: a chain não é a principal prioridade da empresa. A empresa está executando várias linhas de negócio em paralelo (cartões de crédito, conta Trump, contas de aposentadoria e, anteriormente, mercados de previsão), e a que tiver melhor desempenho recebe mais pessoas. Vlad lista publicamente e claramente a chain como prioridade, mas os funcionários não estão muito otimistas em relação a ela.
- Por que a internacionalização nunca teve sucesso: Em 2021, quando a entrada no Reino Unido estava próxima do sucesso, foi cortada nos últimos dias porque o mercado local não permitia o modelo PFOF; após o incidente da GME, a energia mudou para infraestrutura; foi reiniciada em 2024–25, e produtos de cripto já foram levados para a Europa. A contradição é: usuários dos EUA não precisam de chain, enquanto em lugares como a Europa que precisam de chain, a marca da Robinhood é fraca. Somente quando esse problema for resolvido a chain poderá trazer receita considerável.
WY
- As instituições olham para receita e margem de lucro. As taxas de ações à vista parecem feias, e as corretoras tradicionais também dependem de opções 0DTE para elevar as margens de lucro; depender apenas de emissão e negociação torna difícil sustentar uma equipe.
- RWA meme não é necessariamente a melhor resposta, mas é uma imaginação de sair do círculo: em cima da ação subjacente, se a volatilidade for elevada, as taxas e a frequência de negociação sobem juntas. Depois desta onda, vários chefes de corretoras tradicionais vieram até ele.
- Demanda de varejo on-chain: pré-IPO (ChangXin, SpaceX antes da listagem), alta alavancagem (10x SK Hynix, 5x QQQ). O volume do mercado de previsão da Futu explodiu muito rapidamente, especialmente contratos de 15 minutos.
- Se ele fosse a Robinhood, a North Star seria a margem de lucro; os mercados de previsão têm prioridade maior do que a chain, porque pontos explosivos como a Copa do Mundo podem ser elevados muito rapidamente, enquanto é difícil para a chain criar pontos explosivos da mesma magnitude.
- O teto do meme é o teto dos apoiadores por trás dele (consulte projetos relacionados ao Telegram em cerca de US$ 2 bilhões), e, no final, ele precisa ser convertido em orçamento de marketing e receita. A lógica de melhorar a margem de lucro elevando a volatilidade tem um teto muito alto, mas a resposta correta ainda não surgiu.
Tron
- A chain da Robinhood tem forte externalidade, mas, a julgar pelos endereços on-chain, a maioria dos usuários migrou de outras chains, e não há muitos usuários novos.
- As compras de ações na BSC vêm principalmente de farming de pontos Alpha e arbitragem; compras de ações impulsionadas por meme são muito poucas, e pessoas que realmente querem comprar ações podem resolver isso abrindo uma conta de ações dos EUA.
- O verdadeiro benefício da campanha de meme de ações é acelerar a integração do ecossistema: launchpad, App Store, empréstimos e outras parcerias foram todas conectadas de uma vez.
- A vantagem da Robinhood é que ações de pequena capitalização dos EUA podem ser colocadas diretamente on-chain; mas os protocolos DeFi e a liquidez do Ethereum são difíceis de abalar, e atualmente ela não representa uma grande ameaça para a BSC. O significado da chain está em ser permissionless.
CAPÍTULO 05 Robinhood Empresa e Valuation
5.1 Estrutura de Corretagem
- Corretagem = Tráfego × Taxa de Conversão:O tráfego é medido por DAU / contas financiadas, e a taxa de conversão é medida por ARPU. Onde uma empresa concentra seus esforços mostra qual é seu objetivo: emitir cartões de crédito é para aumentar o ARPU, enquanto construir uma rede é para capturar tráfego.
- No setor de consumo, as áreas em que a equipe está relativamente confiante, além de alimentos e bebidas, são as corretoras. O caminho de pesquisa da equipe é: altcoins → rede → moeda-rede-exchange → finanças. Em alguns anos, pode não existir mais o termo blockchain, apenas Fintech.
- A nova trilha de corretagem em sete palavras:liquidez, tráfego, conformidade. A pesquisa sobre Futu e Robinhood começa ambas a partir dessas sete palavras.
5.2 Pensando sobre a Robinhood a partir da Charles Schwab
- O MAU nunca ultrapassou 2021, e a coorte de jovens usuários americanos já foi totalmente capturada.
- A receita é dividida em duas partes:a receita de negociação é claramente cíclica, disparando em 2021 com Crypto e opções, e depois caindo 60%–70% em 2022–23; a partir de dezembro de 2025, o negócio de Crypto encolhe, e é principalmente sustentado por mercados de previsão. A receita de ativos (juros líquidos, gestão de ativos) tem características de capitalização composta, e sua lógica subjacente é a emissão excessiva de dólares e ativos em contínua valorização.
- Na Charles Schwab, a receita de negociação representava cerca de 70%–80% em 1993–2000, enquanto a Robinhood agora representa cerca de 60%. No longo prazo, a receita de negociação definitivamente tem um teto, e o maior beta de longo prazo são os ativos. O que a Charles Schwab capturou foi a geração dos baby boomers e o tráfego da internet, enquanto o que a Robinhood capturou são os millennials e a internet móvel.
- Tráfego primeiro, liquidez fecha o ciclo. Da perspectiva da receita de ativos, a Robinhood é uma ação de crescimento; da perspectiva da receita de negociação, é uma ação cíclica.
- O estágio em que a Charles Schwab realmente gerou retornos excedentes em relação ao S&P foi 1994–2000, durante o período de rápido crescimento em usuários e receita de negociação; depois disso, a receita de ativos aumentou, mas não gerou mais retornos excedentes.
5.3 Abordagem de Investimento
- YJ:A Robinhood se tornará o único super aplicativo de finanças para todos nos Estados Unidos nos próximos 10–20 anos, mas ela segue o mercado de ações dos EUA, e agora não é um bom ponto de entrada; você tem que esperar até que o mercado de ações dos EUA caia acentuadamente e o volume de negociação encolha antes de comprar.
5.4 Página de Avaliação
| Métricas Principais | Calibre Atual no Compartilhamento | Previsão / Referência |
|---|---|---|
| Número de Contas Financiadas | 13,5 milhões | Cerca de 32–33 milhões nos próximos dois anos (contado por conta, não por usuário) |
| ARPU | Cerca de US$ 187 | Cerca de US$ 300; o teto da Charles Schwab é cerca de US$ 1.000 |
| Receita | Quase US$ 5 bilhões em 2025 | Para cerca de US$ 10 bilhões em 2 anos, no máximo não mais que 3 anos |
| Teto de Capitalização de Mercado | Atualmente US$ 107,2 bilhões | Cerca de US$ 300 bilhões no momento mais louco para corretoras (ajustado pela inflação) |
- Se a internacionalização for bloqueada, o principal impulsionador é a melhoria do ARPU (emitir cartões bancários é essencialmente lavar usuários existentes).
- De agora em diante, a cada relatório de resultados, basta olhar quatro números: número de usuários, ARPU, receita e capitalização de mercado correspondente.
CAPÍTULO 06 Visões no Local e Portfólio
6.1 Conformidade como a Linha Divisória
- Olhe para essas plataformas a partir de três dimensões: tráfego, liquidez e execução da equipe. Foque na conformidade: se os democratas chegarem ao poder nas eleições de meio de mandato, eles podem reprimir exchanges não conformes, representando riscos de cisne negro. As não conformes são usadas para aumentar a agudeza (Hyperliquid, Binance), escalam rapidamente, são altamente eficientes e têm alfa de curto prazo.
- Razões para escolher essas quatro plataformas: RWA é essencialmente ativos antigos e homogeneizados; os ativos não têm diferenciação, então a conformidade da plataforma, a marca e a liquidez se concentrarão nos líderes.
6.2 Portfólio
| Convidado | Combinação expressa no site | Lógica |
|---|---|---|
| HB | BTC + Circle | Reduzido ao nível mais fundamental, o blockchain tem apenas dois negócios: BTC e stablecoins; em Crypto, o timing importa mais do que a escolha de ações, fazendo algumas compras e vendas por ciclo. |
| YJ | BTC + Circle + HOOD | HOOD é ação original, os impostos são muito altos, então não vendo; novas posições devem esperar por uma grande queda do mercado de ações dos EUA; alvos on-chain ETH, UNI, Lighter, Pulse podem todos ser comprados um pouco, as diferenças de alpha não são grandes. |
| Kacey | Ethereum + Circle | O crescimento incremental da Robinhood está na internacionalização e on-chain, nova liquidez entra a partir de Ethereum e USDC; Hood Chain usa a arquitetura Arbitrum, não tem token nativo, pode trazer crescimento incremental. |
| Vision | "All in on Ethereum" | Infraestrutura como sequencers, OP Stack, Arbitrum Orbit de 2022–24 está sendo realizada em RWA; a tecnologia progrediu, mas as avaliações não subiram, preste atenção à atualização Glamsterdam. O material também menciona que a Robinhood paga cerca de 10% em taxas para a Arbitrum. |