
Autor: Tiger Research Reports
Compilado por: Shenchao TechFlow
Introdução do Shenchao: No terceiro trimestre, o sentimento do mercado cripto mudou do medo para a ganância, mas o financiamento corporativo não se recuperou em conjunto; o dinheiro contornou as startups e fluiu diretamente para os ativos. Este relatório detalha cinco mudanças principais: fusões e aquisições passaram de comprar setores para preencher lacunas de licenças, VCs estabelecidas perderam poder de precificação, rodadas iniciais encolheram, financiamento por dívida superou o patrimônio, e o capital se concentrou em infraestrutura que se conecta com as finanças tradicionais. Para equipes que ainda dependem de financiamento de capital de risco, o sinal já está claro.
Pontos-Chave
- O número de transações de fusões e aquisições permaneceu estável, mas grandes aquisições deram lugar a negócios menores, com os compradores valorizando mais capacidades específicas, como licenças, pagamentos e negociação institucional.
- VCs líderes estabelecidas viram sua influência sobre os termos dos negócios reduzida, enquanto investidores estratégicos se tornaram mais ativos, incluindo VCs afiliadas a exchanges centralizadas que esperam expandir seus próprios ecossistemas de exchange e blockchain pública por meio de investimentos.
- Rodadas seed e outras rodadas iniciais encolheram, com o capital se concentrando em empresas de Série A a C que já provaram seus negócios por meio de receita e licenças.
- O financiamento de capital de risco diminuiu, enquanto métodos de financiamento baseados em fluxo de caixa se expandiram, incluindo emissão de títulos, linhas de crédito e listagens via SPAC.
- O capital se concentrou em áreas relacionadas às finanças tradicionais e casos de uso do mundo real, como pagamentos, stablecoins, títulos tokenizados e infraestrutura relacionada à IA, em vez de ecossistemas blockchain isolados.
1. Recuperação do Mercado, Oportunidades Mudam para o Lado Institucional
No terceiro trimestre de 2026, o sentimento do mercado cripto mudou do medo para a ganância.
Após dois trimestres consecutivos de queda no primeiro semestre do ano, o Bitcoin subiu 43% no terceiro trimestre, registrando seu desempenho mais forte no terceiro trimestre desde 2017. ETFs de Bitcoin à vista dos EUA registraram US$ 6,34 bilhões em entradas líquidas. O Índice de Medo e Ganância Cripto, que esteve em território de medo extremo durante todo o primeiro semestre, entrou em território de ganância em 20 de agosto e permaneceu nesse nível durante a maior parte de setembro.
No entanto, os valores divulgados das transações mostram que essa recuperação não se traduziu em mais investimento em empresas cripto.
Os fundos que retornaram à medida que os preços se recuperaram foram diretamente para os próprios ativos cripto, enquanto os investimentos corporativos que bloqueiam capital por anos não seguiram as mudanças de sentimento de curto prazo. As seções a seguir analisam as principais mudanças no terceiro trimestre.
2. Cinco Mudanças-Chave no Terceiro Trimestre
- Fusões e aquisições: De negócios expansionistas para aquisições baseadas em capacidades
- Mercado de VC: Investidores líderes perdem terreno, capital estratégico cresce
- Estágios de financiamento: Cautela em rodadas iniciais, foco em negócios comprovados
- Métodos de financiamento: Listagens e financiamento por dívida superam o patrimônio
- Setores: Capital se concentra em infraestrutura que conecta finanças tradicionais
2.1. Fusões e Aquisições: De Negócios Expansionistas para Aquisições Baseadas em Capacidades
O número de transações de fusões e aquisições no terceiro trimestre ficou estável em comparação com o primeiro semestre, mas os tamanhos dos negócios caíram acentuadamente.
As contagens de transações de fusões e aquisições foram 39 no primeiro trimestre, 36 no segundo trimestre e 37 no terceiro trimestre, enquanto os tamanhos dos negócios parecem ter diminuído. Dados da Architect Partners, uma empresa de consultoria em fusões e aquisições que acompanha independentemente transações cripto, mostram que o número de negócios de fusões e aquisições cripto caiu 7% trimestre a trimestre no terceiro trimestre, enquanto o valor dos negócios caiu 83%.
A queda no tamanho dos negócios deveu-se a uma mudança nos alvos. O primeiro semestre foi impulsionado por negócios para adquirir empresas inteiras para construir novas linhas de negócios, como a aquisição da BVNK pela Mastercard por US$ 1,8 bilhão. As aquisições do terceiro trimestre, em vez disso, preencheram lacunas nos negócios existentes dos compradores.
A Circle concordou em adquirir a empresa de pagamentos transfronteiriços com sede em Singapura Tazapay, a MoonPay concordou em adquirir a North Capital, que possui uma licença de valores mobiliários dos EUA, e a BitGo adquiriu o negócio de negociação institucional da NYDIG.
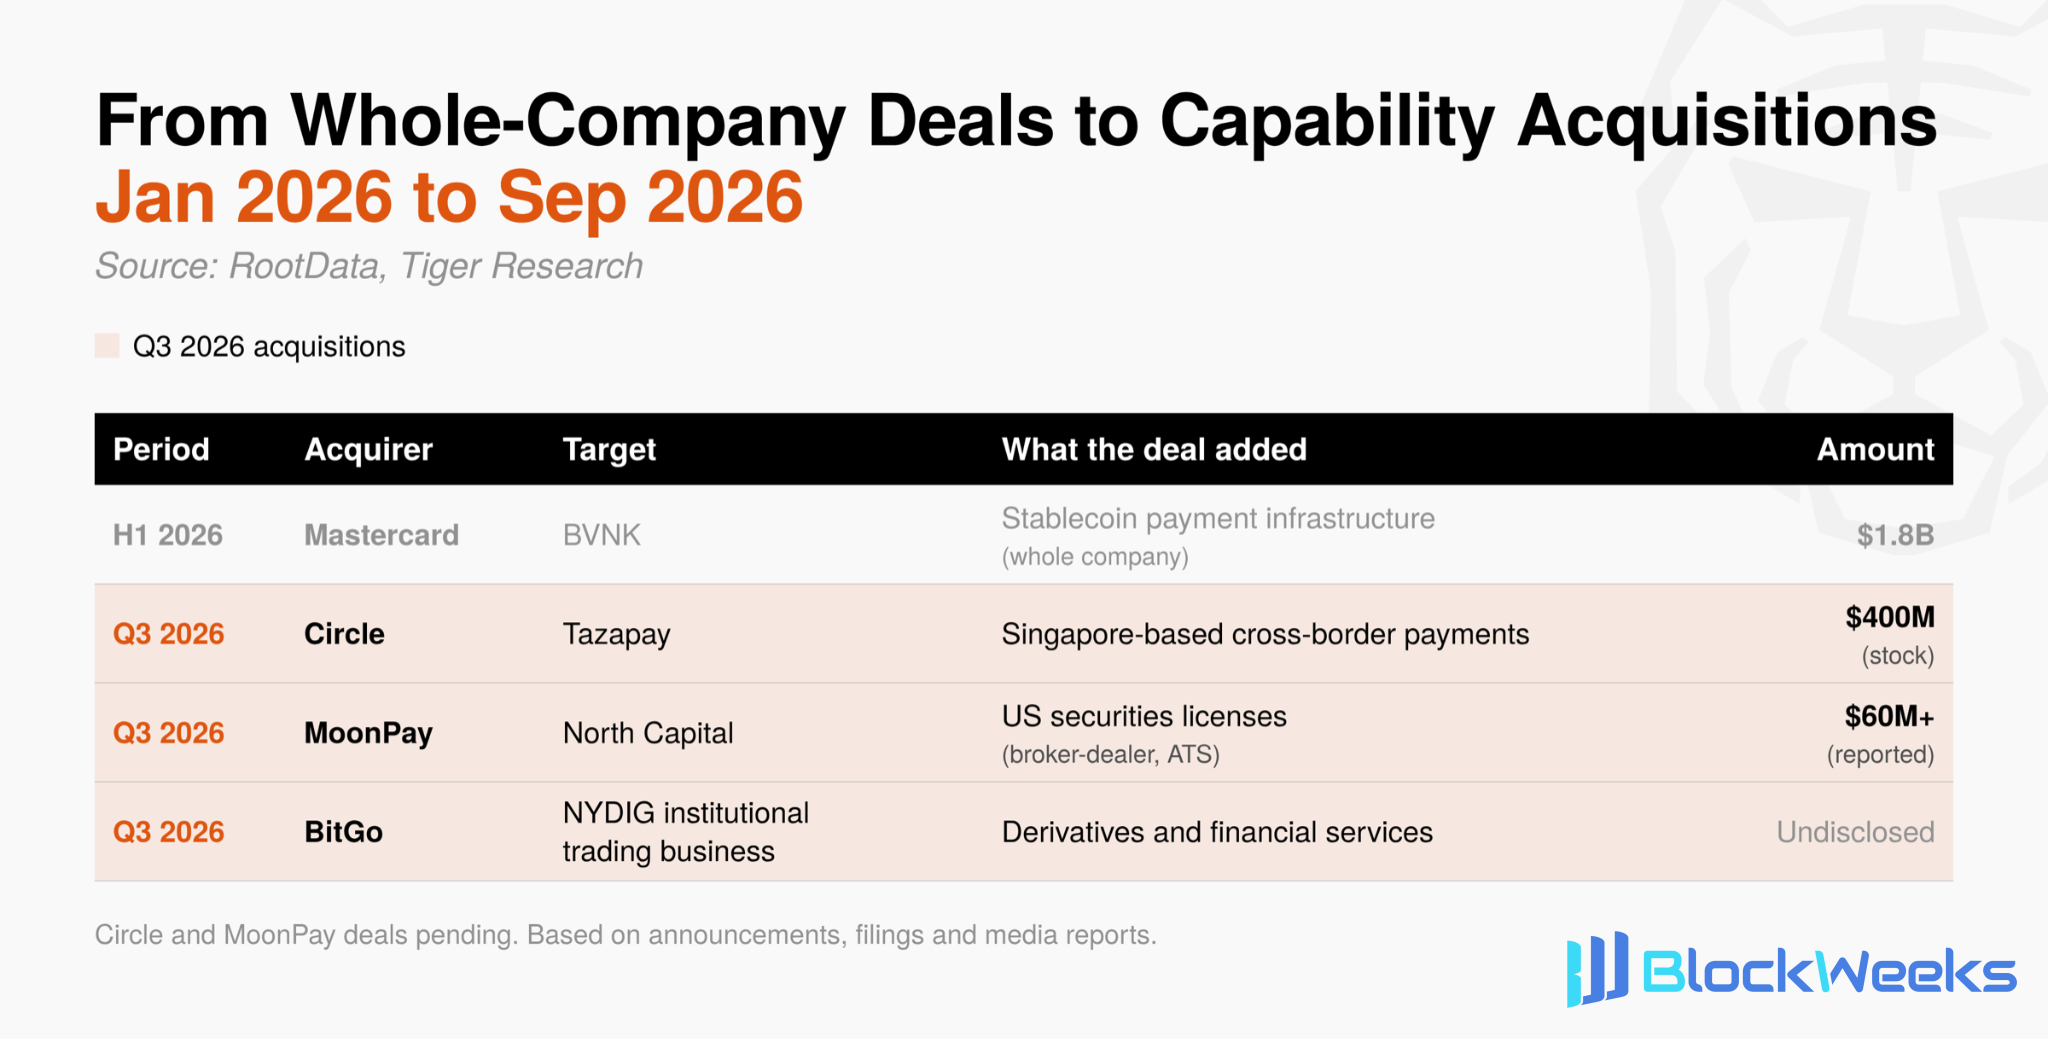
Obter licenças e comprovar uma capacidade internamente leva muito tempo, enquanto as aquisições podem garantir ambos de uma só vez imediatamente. Em um estágio em que a estrutura operacional do setor ainda está se formando, essa economia de tempo se tornou uma vantagem competitiva. O foco de M&A está mudando rapidamente da expansão para novos negócios para aquisições que obtêm capacidades específicas.
2.2. Mercado de VC: Investidores Líderes Perdem Terreno, Capital Estratégico Cresce
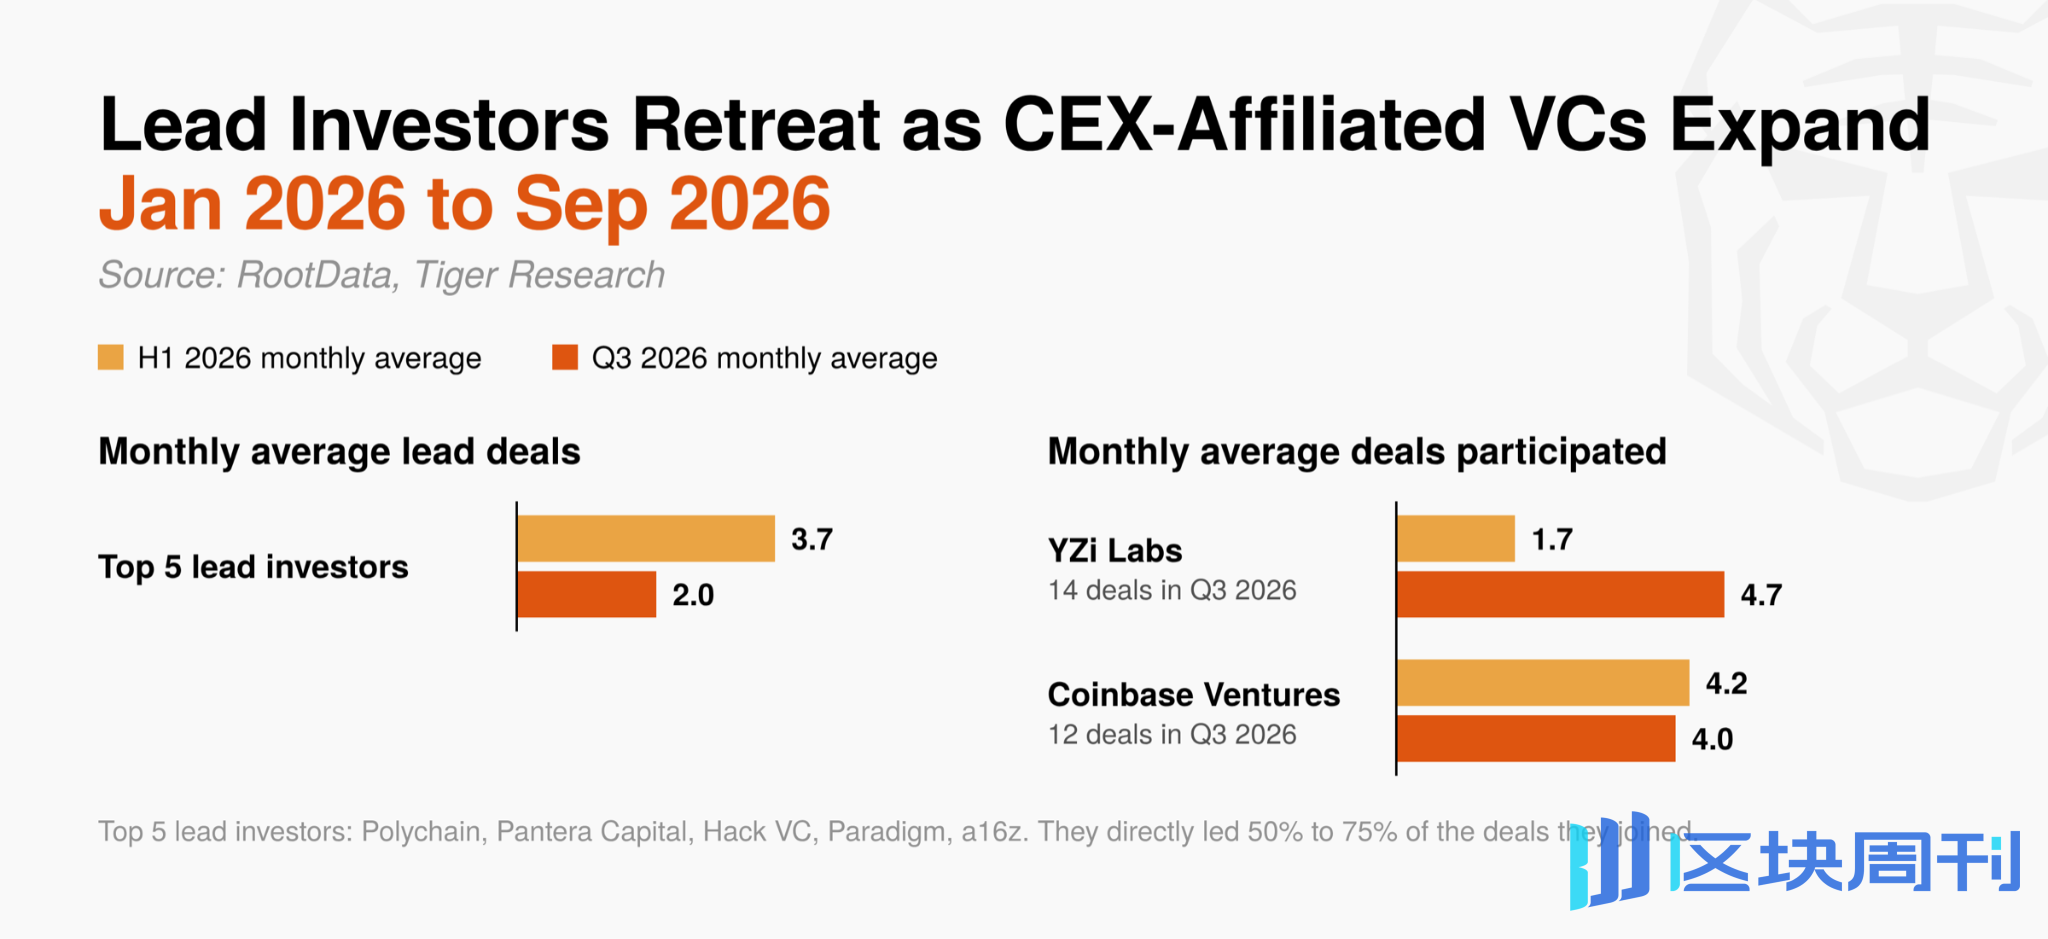
A influência dos principais investidores líderes diminuiu notavelmente. Os cinco investidores líderes mais ativos desde 2024 (Polychain, Pantera Capital, Hack VC, Paradigm e a16z) lideraram uma média de 2,0 negócios por mês no terceiro trimestre, abaixo dos 3,7 no primeiro semestre.
Essas empresas anteriormente lideravam diretamente de 50% a 75% dos negócios em que participavam e definiam âncoras de avaliação para o mercado, mas seu controle sobre as rodadas está enfraquecendo.
Em contraste, a YZi Labs (antiga Binance Labs) participou de 14 negócios, quase o triplo de sua média mensal no primeiro semestre, seguida de perto pela Coinbase Ventures com 12.
O aumento da participação de VCs afiliadas a CEXs ocorre porque seus objetivos de investimento são estruturalmente diferentes. VCs financeiras buscam ganhos de capital provenientes do aumento do valor de participações ou ativos, enquanto VCs afiliadas a CEXs também podem obter benefícios adicionais, como volume de negociação e novos usuários, quando os projetos do portfólio são lançados em suas próprias exchanges ou blockchains públicas (como BNB Chain ou Base).
Portanto, mesmo em meio à incerteza nos preços e nas avaliações, essas instituições têm motivos claros para continuar investindo. Como resultado, as rodadas do terceiro trimestre refletiram mais a influência de investidores estratégicos que buscam expandir suas próprias plataformas do que a de investidores financeiros que definem preços.
O mercado de VC do terceiro trimestre mostrou uma mudança: de investimento financeiro voltado a altos retornos para investimento estratégico que cria sinergias de negócios e de ecossistema.
2.3. Estágios de Financiamento: Cautela nas Rodadas Iniciais, Foco em Negócios Comprovados
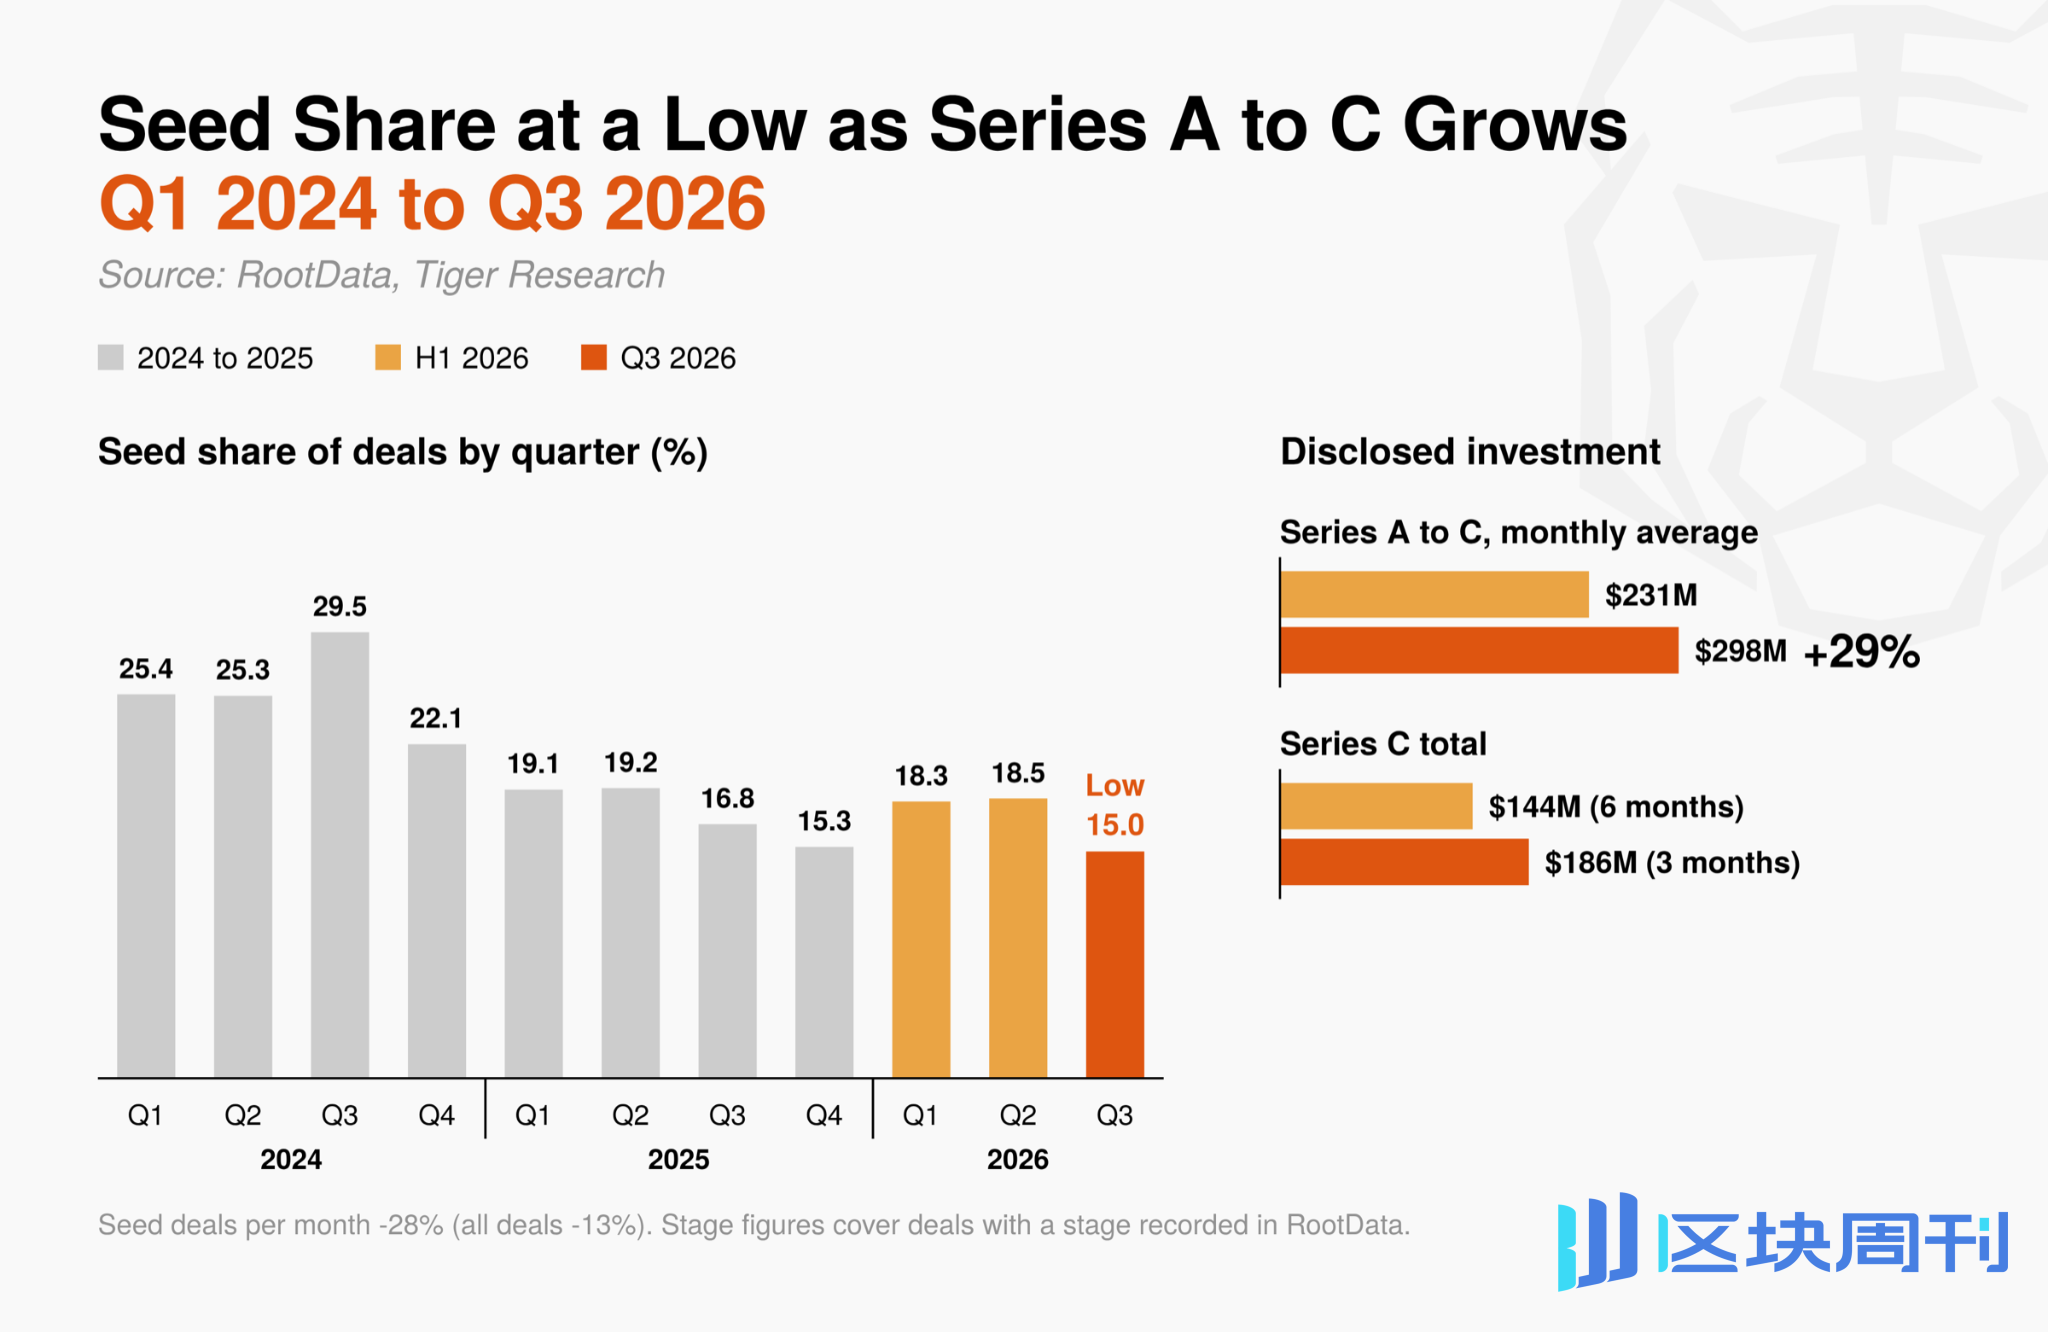
Os investidores não estão dispostos a assumir riscos não comprovados. As rodadas seed representaram 15,0% de todos os negócios, a menor participação trimestral desde 2024. O número médio mensal de negócios seed caiu 28%, mais que o dobro da queda de 13% no número total de negócios.
Os valores divulgados de investimento da Série A à Série C aumentaram 29% em relação ao trimestre anterior, com o financiamento da Série C apenas no terceiro trimestre superando o total de todo o primeiro semestre.
O investimento em estágio inicial distribui capital por um grande número de pequenos projetos, contando com alguns poucos sucessos para obter altos retornos. Para que esse modelo funcione, os investidores subsequentes devem continuar comprando participações ou tokens a avaliações mais altas.
À medida que o investimento corporativo como um todo se tornou mais cauteloso no terceiro trimestre, as expectativas do mercado para esse tipo de investimento subsequente parecem ter enfraquecido. Os investidores, em vez disso, concentraram fundos em rodadas de expansão para empresas que já comprovaram seus negócios por meio de receita e licenças.
Jeeves e EDX Markets concluíram ambas o financiamento da Série C no terceiro trimestre. Elas são empresas de infraestrutura de pagamento e negociação e refletem o mesmo padrão. Os critérios de investimento do mercado estão mudando de prazos de emissão de tokens para evidências reais de negócios.
2.4. Métodos de financiamento: listagens e financiamento por dívida superam o capital próprio
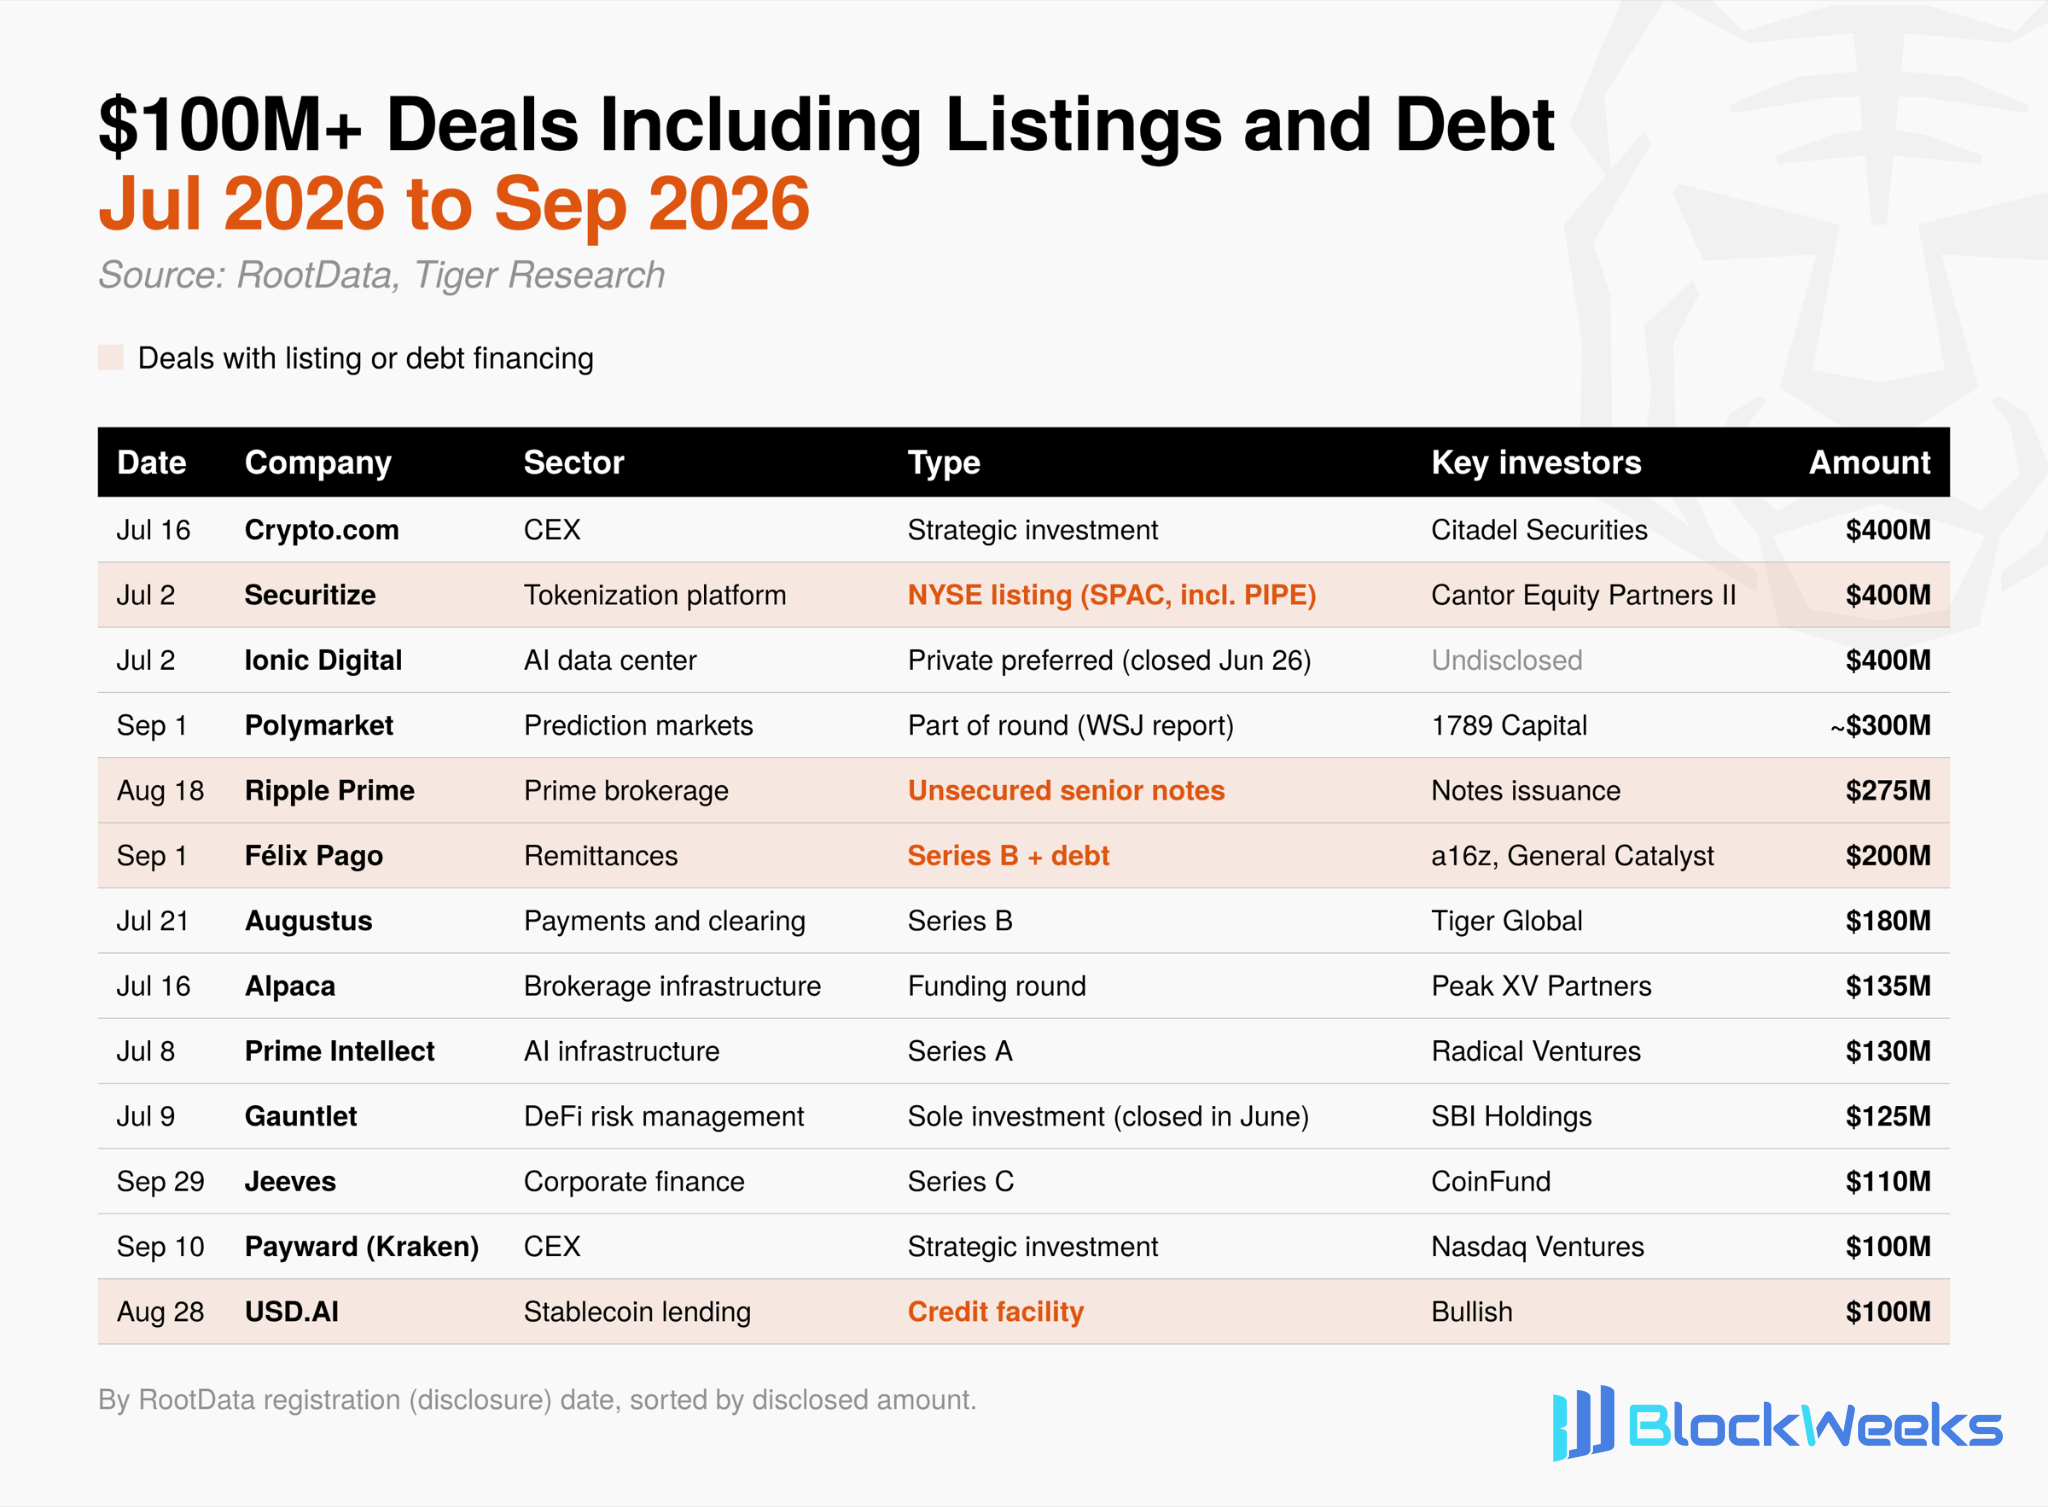
Grandes quantias de capital no terceiro trimestre também vieram de fora do capital de risco. Das 13 transações no valor de mais de US$ 100 milhões, 4 envolveram listagens ou financiamento por dívida.
A Securitize foi listada na Bolsa de Valores de Nova York por meio de uma fusão com uma SPAC, e a Ripple Prime emitiu US$ 275 milhões em notas seniores não garantidas. Em base mensal, o financiamento de capital de risco e estratégico caiu 24%, enquanto o financiamento por dívida subiu de US$ 70 milhões para US$ 190 milhões, e a captação por listagem subiu de US$ 80 milhões para US$ 150 milhões.
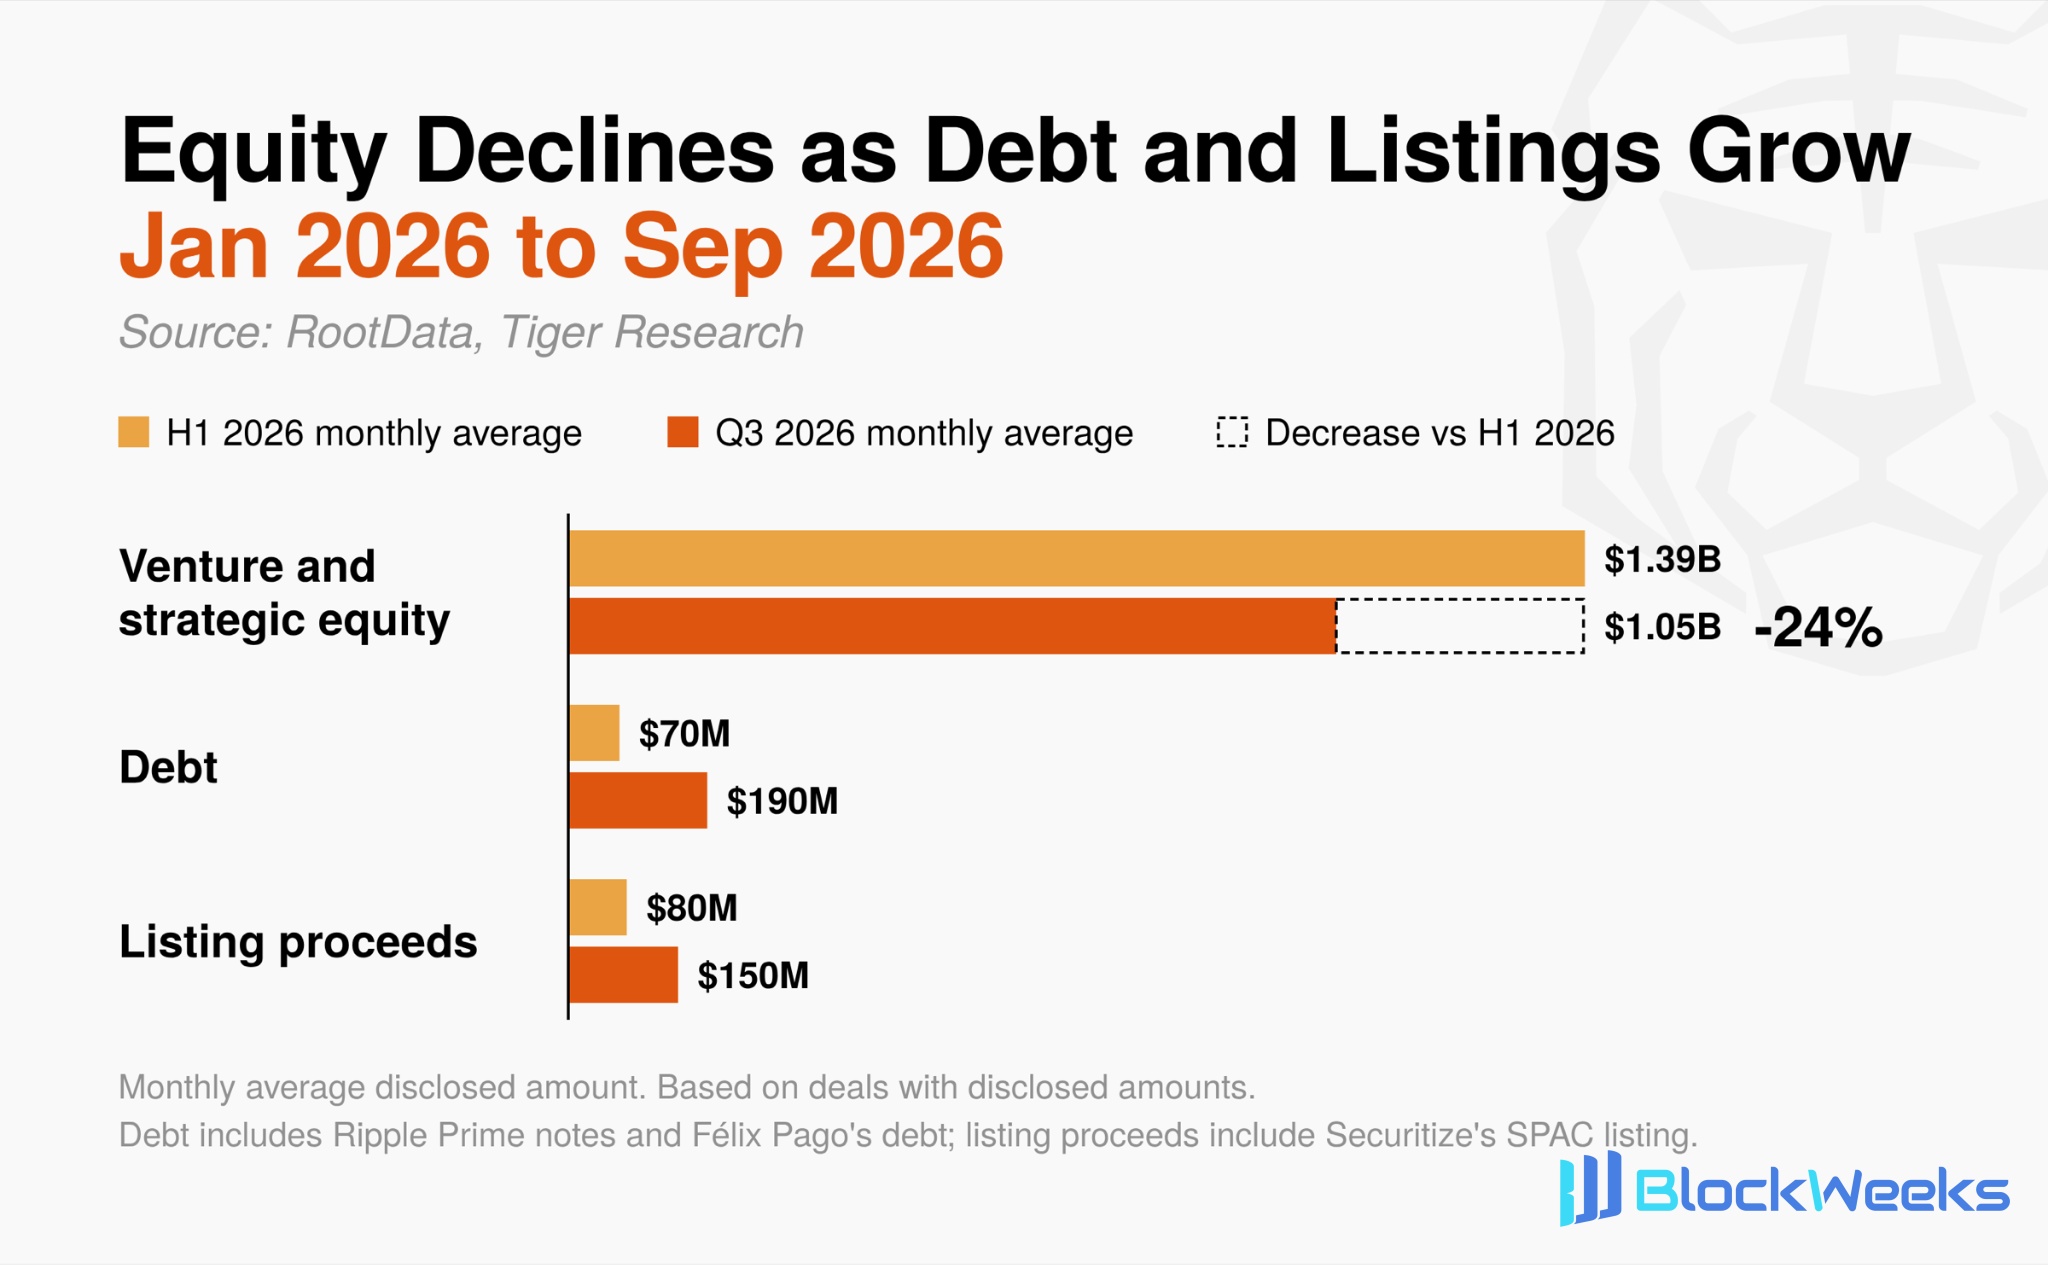
Títulos e listagens exigem capacidade de pagamento ou uma avaliação do mercado público. No primeiro semestre, o financiamento por dívida veio principalmente de empresas de tesouraria de Bitcoin, como a Metaplanet tomando empréstimos para comprar Bitcoin.
No terceiro trimestre, empresas com fluxo de caixa, como corretoras principais, remessas e empréstimos de stablecoins, tomaram empréstimos para expandir seus negócios. A base de pagamento mudou do preço do Bitcoin para o fluxo de caixa corporativo. Algumas empresas agora podem se financiar como negócios comuns e não precisam mais de capital de risco, o que pode reduzir o papel do VC ao estágio inicial.
2.5 Setores: O capital se concentra em infraestrutura relacionada às finanças tradicionais
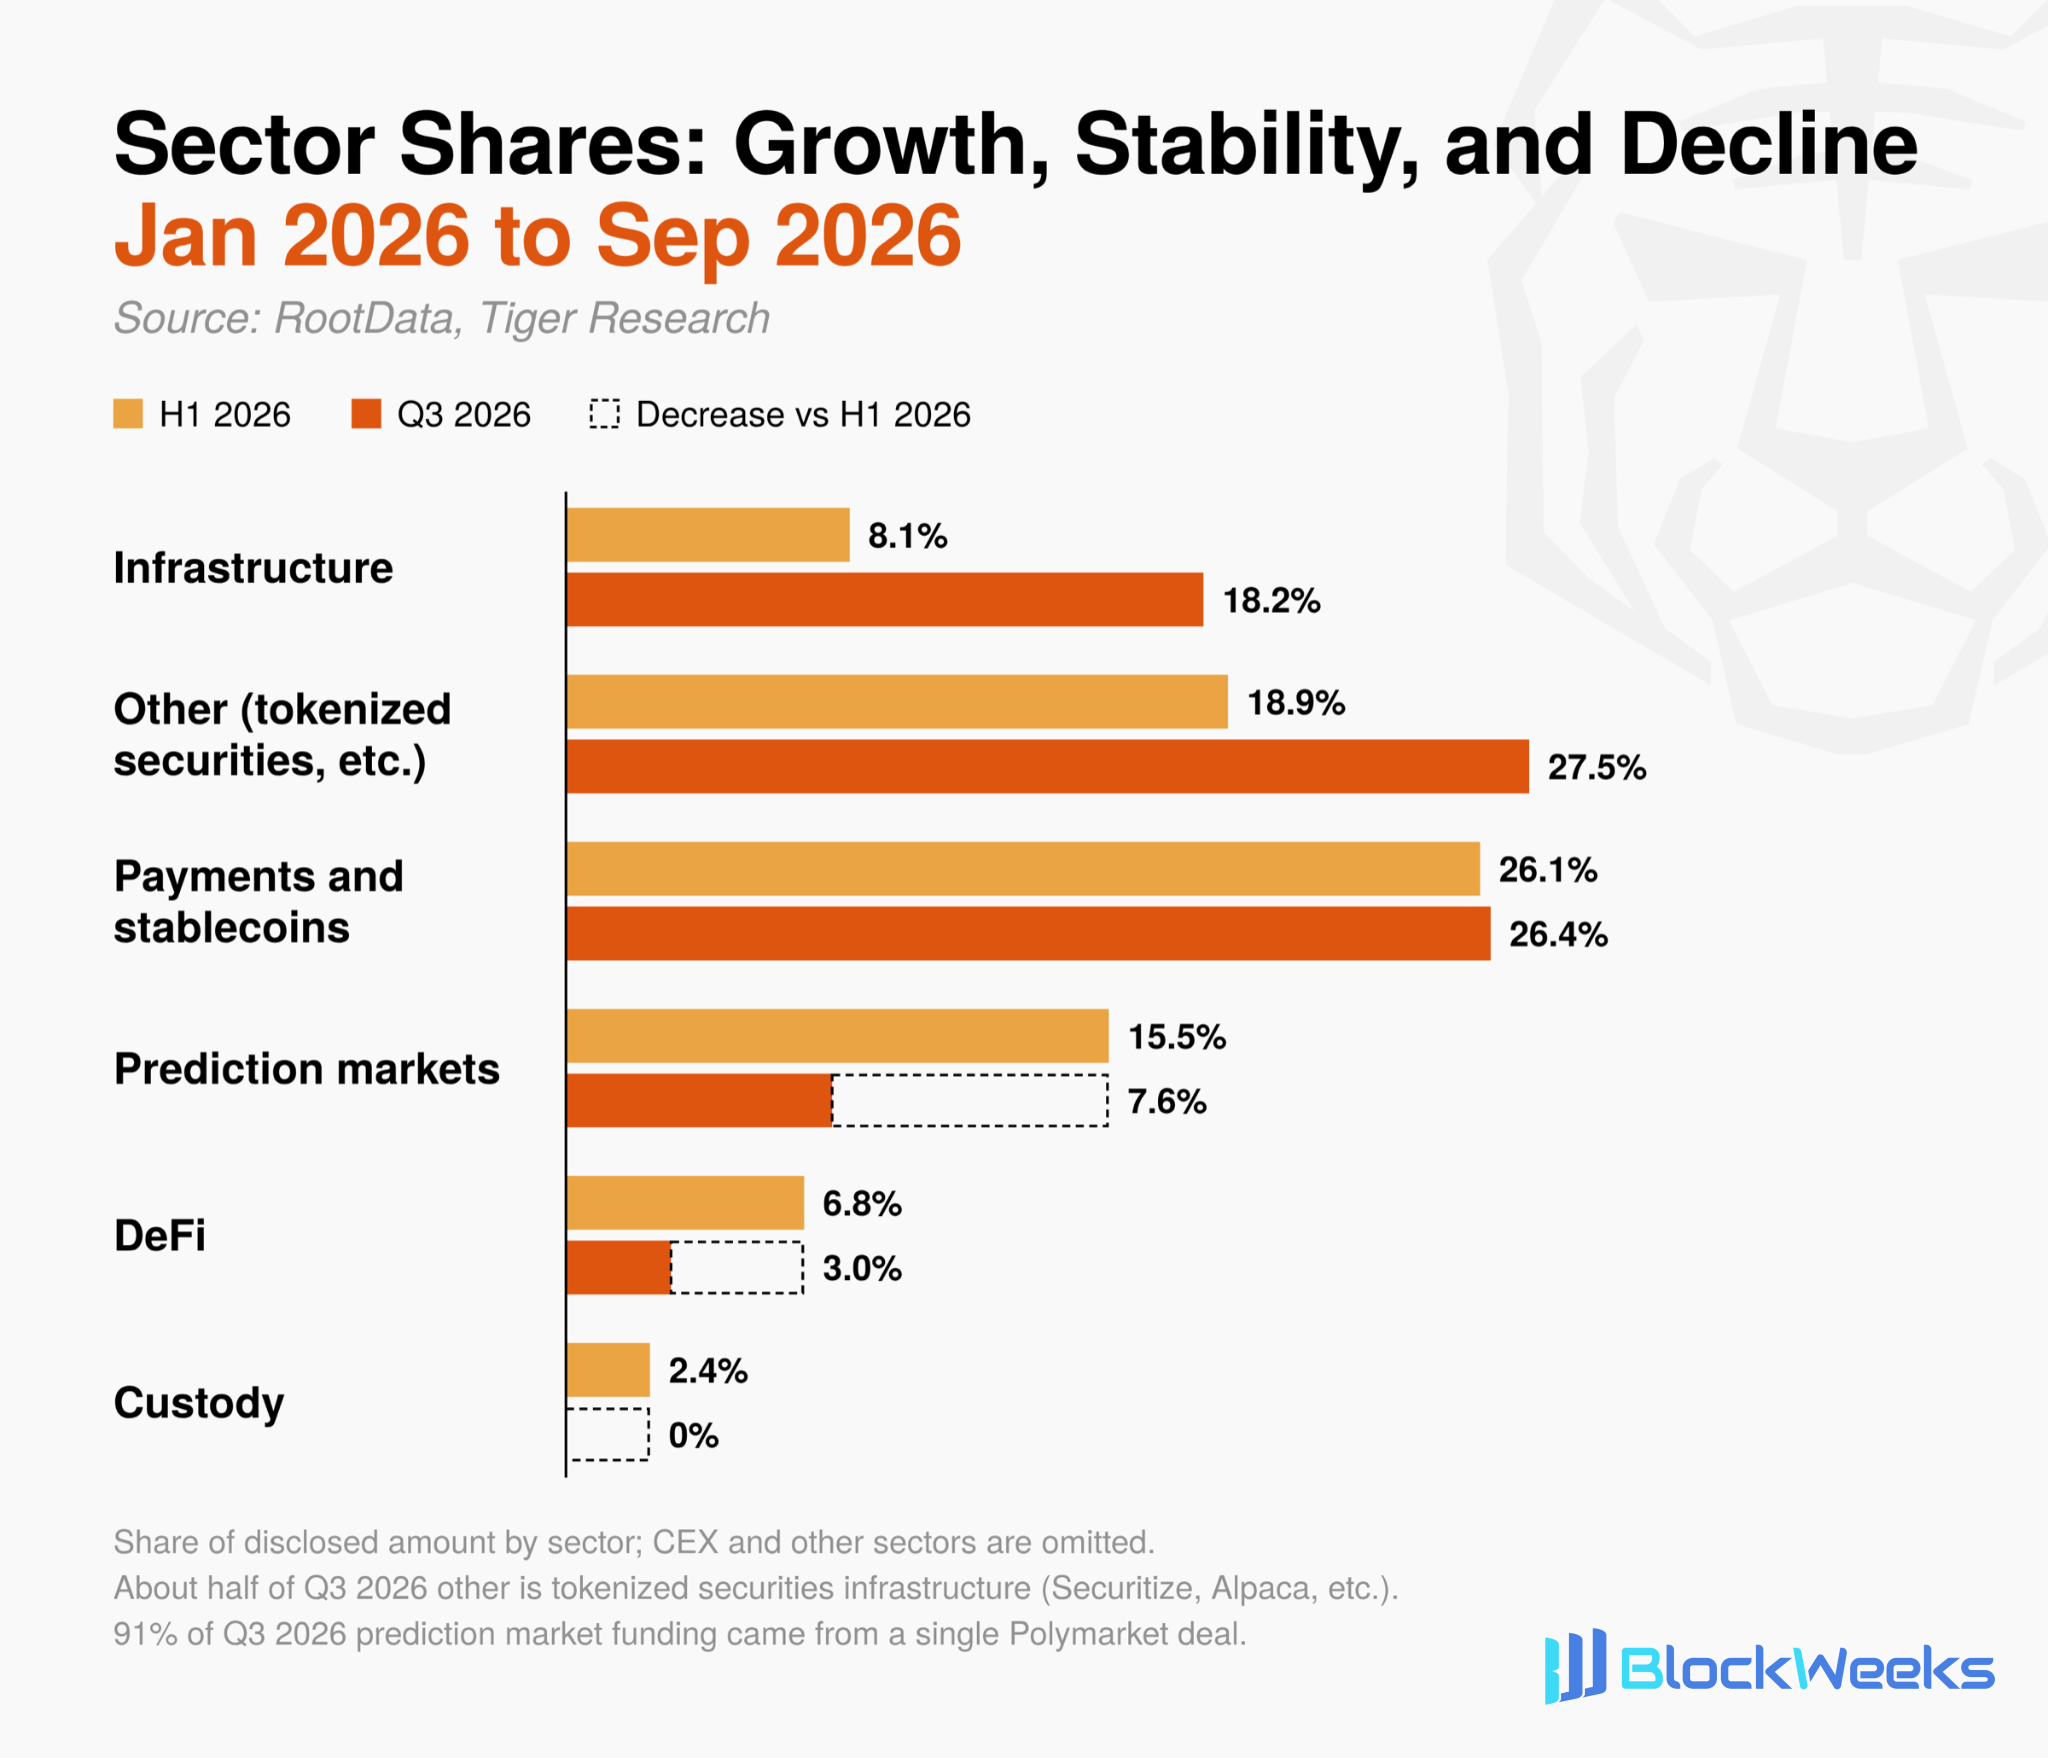
Por setor, o capital no terceiro trimestre fluiu para áreas que conectam as finanças tradicionais ao ecossistema cripto, em vez de novos protocolos de camada 1 e camada 2.
A participação do setor de infraestrutura no investimento divulgado mais que dobrou, de 8,1% no primeiro semestre para 18,2%. O crescimento veio de negócios relacionados à IA, não de novas mainnets de blockchain. Os líderes incluíram a Ionic Digital, que mudou seu negócio para data centers de IA, e a empresa de infraestrutura de treinamento de IA Prime Intellect.
Do capital classificado como "outros", cerca de metade fluiu para infraestrutura de títulos tokenizados, como Securitize e Alpaca. Pagamentos e stablecoins foram o único setor cuja participação permaneceu inalterada.
Em contraste, setores não intimamente ligados às finanças tradicionais atraíram muito menos capital. Nos mercados de previsão, um único negócio da Polymarket de cerca de US$ 300 milhões representou 91% do investimento do terceiro trimestre. O investimento em DeFi caiu 71%, o número de negócios também diminuiu, e sua participação foi de apenas 3,0%. O maior negócio de DeFi foi a Cari Network, uma rede de tokens de depósito apoiada por bancos regionais dos EUA. Não houve novo investimento em custódia, e a atividade se limitou à consolidação entre empresas estabelecidas, como a aquisição do negócio de negociação da NYDIG pela BitGo.
No terceiro trimestre, o capital fluiu apenas para empresas estabelecidas que já possuem licenças e aprovações regulatórias, ou para projetos associados a instituições financeiras tradicionais, como bancos. O investimento claramente mudou de projetos que constroem um novo ecossistema cripto para os canais de distribuição e a infraestrutura necessários para o capital financeiro tradicional entrar no mercado cripto.
3. Implicações para vários participantes do mercado
Apesar da recuperação dos preços, o capital que fluiu para empresas de cripto no terceiro trimestre permaneceu restrito. O capital, em vez disso, mudou seus alvos: pequenas aquisições que agregam capacidades específicas substituíram grandes negócios, e investidores estratégicos que buscam expandir suas próprias plataformas foram mais proeminentes do que investidores líderes financeiros.
O capital também se concentrou em empresas que comprovaram seus negócios por meio de receita e licenças, em vez de projetos em estágio inicial. À medida que as tendências de controle e fundamentos mencionadas no relatório anterior continuam, as seções a seguir listam as principais tarefas enfrentadas pelos vários participantes do mercado.
3.1 Empresas e fundadores de criptomoedas
Prepare-se para um ciclo de financiamento inicial mais longo: a queda no número de rodadas seed no terceiro trimestre foi mais rápida que a média do mercado. Antes da próxima rodada, as empresas devem recalcular conservadoramente seu runway para que possam atingir marcos específicos, como receita, licenças ou parcerias importantes.
Revise os termos do investimento estratégico: capital de VCs afiliadas a CEXs ainda está fluindo, mas pode vir com condições, como exigir compromissos de usar uma CEX ou blockchain específica. As empresas devem verificar antecipadamente se essas condições restringirão futuros investimentos financeiros ou uma venda da empresa.
Construa capacidades regulatórias e de licenciamento: adquirentes recentes focam em capacidades que podem ser usadas imediatamente, como licenças de valores mobiliários, redes de pagamento e infraestrutura de negociação, em vez da empresa inteira. Empresas considerando uma venda ou parceria devem esclarecer suas capacidades centrais e como elas se alinham ao negócio de potenciais parceiros.
Use métodos de financiamento mais diversificados: empresas com fluxo de caixa estável podem considerar financiamento tradicional, como emissão de títulos ou linhas de crédito, para reduzir a diluição de capital.
3.2 Instituições financeiras tradicionais e empresas
Entre no mercado por meio de aquisições: para novos negócios de criptomoedas, adquirir uma empresa especializada com licenças e experiência operacional pode ser mais eficiente do que construir infraestrutura internamente. Fusões e aquisições em torno de infraestrutura, licenças e capacidades de negociação continuam a aumentar.
Avalie negócios com base em termos reais: olhar apenas para os valores divulgados dos negócios não permite determinar como o mercado avalia esses negócios. Compradores devem priorizar a adequação ao seu próprio negócio e trabalhar com consultores profissionais para testar se um negócio pode criar valor além do preço.
3.3 Investidores e participantes de varejo
Trate notícias de financiamento com cautela: anúncios de financiamento de VCs não devem ser automaticamente vistos como sinais de compra. As vendas em larga escala de tokens e os retornos excessivos de negociação do passado são mais difíceis de esperar no mercado atual, e investidores de varejo devem reconhecer que o potencial de valorização de posições iniciais é limitado.
Avalie projetos com base em fundamentos: projetos devem ser avaliados por estrutura de receita, conformidade regulatória e vínculos com finanças tradicionais, em vez de cronogramas de emissão de tokens ou notícias de curto prazo.
O mercado de criptomoedas está indo além das expectativas de curto prazo e em direção a demonstrar valor real e uso prático. Alguns investidores podem se arrepender de tais mudanças, mas a transformação do mercado em uma indústria pode ser vista como um desenvolvimento saudável.
Participantes do mercado que conseguem reconhecer essa mudança estrutural e fortalecer sua competitividade central e gestão de riscos estarão mais bem preparados para a próxima fase do mercado.
Dados e metodologia
Fonte de dados: Dados de janeiro de 2024 a setembro de 2026 são baseados na API da RootData, cobrindo 3.515 rodadas de financiamento, rotuladas pela data de registro na RootData. Ionic Digital e Gauntlet, concluídas em junho mas anunciadas em julho, são contabilizadas no terceiro trimestre. Dos 195 registros do terceiro trimestre da RootData, dois não foram investimentos: um foi uma parceria de lançamento de DEX entre Robinhood e dYdX Labs, e o outro foi a adesão à aliança institucional Ethereum. Esses dois foram excluídos, deixando 193 negócios para análise.
Base de valores: Os valores neste relatório são a soma dos negócios com valores divulgados. Dos 193 negócios no terceiro trimestre, 112 divulgaram valores; dos 441 negócios no primeiro semestre, 286 divulgaram valores. Negócios com valores não divulgados não são incluídos, portanto o volume real é maior que os números mostrados. Uma rodada de financiamento da Raven registrada na RootData como US$ 90 milhões foi excluída porque a fonte original mostrou que esse valor era uma avaliação e não um valor de investimento.
Valor de M&A: Valores divulgados de M&A e a participação de M&A na queda em 83%, com base apenas em transações com valores registrados na RootData. Transações com valores divulgados mas não registrados na RootData, como Circle e Tazapay, que de acordo com registros da SEC foi de US$ 400 milhões, e Mirae Asset e Korbit, aproximadamente KRW 141,4 bilhões, cerca de US$ 100 milhões, são observadas separadamente no texto principal. A comparação de M&A do terceiro trimestre faz referência aos dados trimestrais da Architect Partners.
Tipo de financiamento: M&A segue os tipos de rodada da RootData. Captação de recursos em listagem pública inclui IPOs, financiamento pós-listagem e a listagem da Securitize. Dívida inclui financiamento de dívida, notas da Ripple Prime e a porção de dívida da rodada da Félix Pago. Vendas de tokens incluem rodadas OTC e de venda pública. Todas as transações restantes são classificadas como capital de risco e investimentos estratégicos em ações, o que também inclui compras de ações de acionistas existentes, como o Hana Financial Group e a Samsung Securities comprando ações da Dunamu no primeiro semestre.
Comparação entre o primeiro semestre e o terceiro trimestre: Como os dois períodos diferem em duração (seis meses e três meses), tanto o número de transações quanto os valores são convertidos em médias mensais para comparação. Os dados do primeiro semestre foram recalculados com base nas revisões subsequentes dos dados da RootData (441 transações, anteriormente 435).
Estágio de financiamento: Os dados por estágio, como rodadas seed e Série A a C, incluem apenas transações com estágios registrados na RootData (143 de 193 no terceiro trimestre). Por exemplo, a Série C da Fasset e a Série B da Augustus não estão incluídas nas estatísticas de estágio porque a RootData não registrou seus estágios.
Classificação setorial: Cada transação é atribuída a um único setor com base nas tags de projetos da RootData, e é priorizada nos setores de modelo de negócios mais específicos na seguinte ordem: mercados de previsão, CEX, custódia, pagamentos e stablecoins, DeFi, jogos, NFT, social e entretenimento, infraestrutura. Transações grandes sem tags são classificadas manualmente após revisão do negócio, e transações que não se encaixam em nenhum setor são contadas como outras.
Transações com participação institucional: Transações nas quais pelo menos um investidor classificado pela RootData como empresa ou entidade institucional participou. Esta é a mesma definição de "transações com participação de instituições financeiras tradicionais" no relatório anterior.
Transações com participação direta de instituições financeiras tradicionais: Transações nas quais pelo menos um banco, corretora de valores, gestora de ativos, operadora de bolsa, rede de pagamentos, agência de classificação de crédito ou empresa de dados, formador de mercado tradicional, ou o braço de investimento de qualquer um dos acima participou. Transações sem informações de investidores na RootData não são incluídas nas estatísticas, portanto essa participação é um número conservador. Por exemplo, a aquisição de ações da Dunamu pelo Hana Financial Group e pela Samsung Securities no primeiro semestre, e o investimento de um banco regional dos EUA na Cari Network no terceiro trimestre, não foram contabilizados porque as informações dos investidores não puderam ser obtidas. Os investidores identificados por correspondência de palavras-chave foram todos revisados um por um, e empresas de fintech como PayPal, Stripe, Robinhood e Nium não são incluídas como instituições financeiras tradicionais.
Verificação de transações-chave: As transações-chave do terceiro trimestre mencionadas no texto foram todas verificadas cruzadamente com comunicados à imprensa das empresas, registros regulatórios e relatórios da mídia mainstream. Transações ainda em fase de acordo (S&P Global e OpenZeppelin, Nasdaq e LeveL Markets, Circle e Tazapay) ainda não foram concluídas.
Indicadores de mercado: O preço do Bitcoin e os retornos trimestrais são baseados nos preços de fechamento diários do BTC/USDT da Binance (UTC). O Crypto Fear & Greed Index vem do Alternative.me, e os fluxos líquidos dos ETFs de Bitcoin à vista dos EUA vêm dos dados da SoSoValue citados pelo Investing.com. A votação do CLARITY Act e as isenções da SEC são baseadas nos registros de votação do Senado dos EUA e relatórios relacionados sobre anúncios da SEC.
Termos de Uso
A Tiger Research permite o uso justo de seus relatórios. "Uso justo" é um princípio que permite amplamente o uso de determinado conteúdo para fins de interesse público, desde que não prejudique o valor comercial do material. Se o uso estiver em conformidade com a finalidade do uso justo, o relatório pode ser usado sem permissão prévia. No entanto, ao citar relatórios da Tiger Research, você deve 1) indicar claramente a fonte como "Tiger Research" e 2) incluir o logotipo da Tiger Research. Reorganizar e publicar o material requer negociação separada. O uso não autorizado do relatório pode resultar em ação legal.