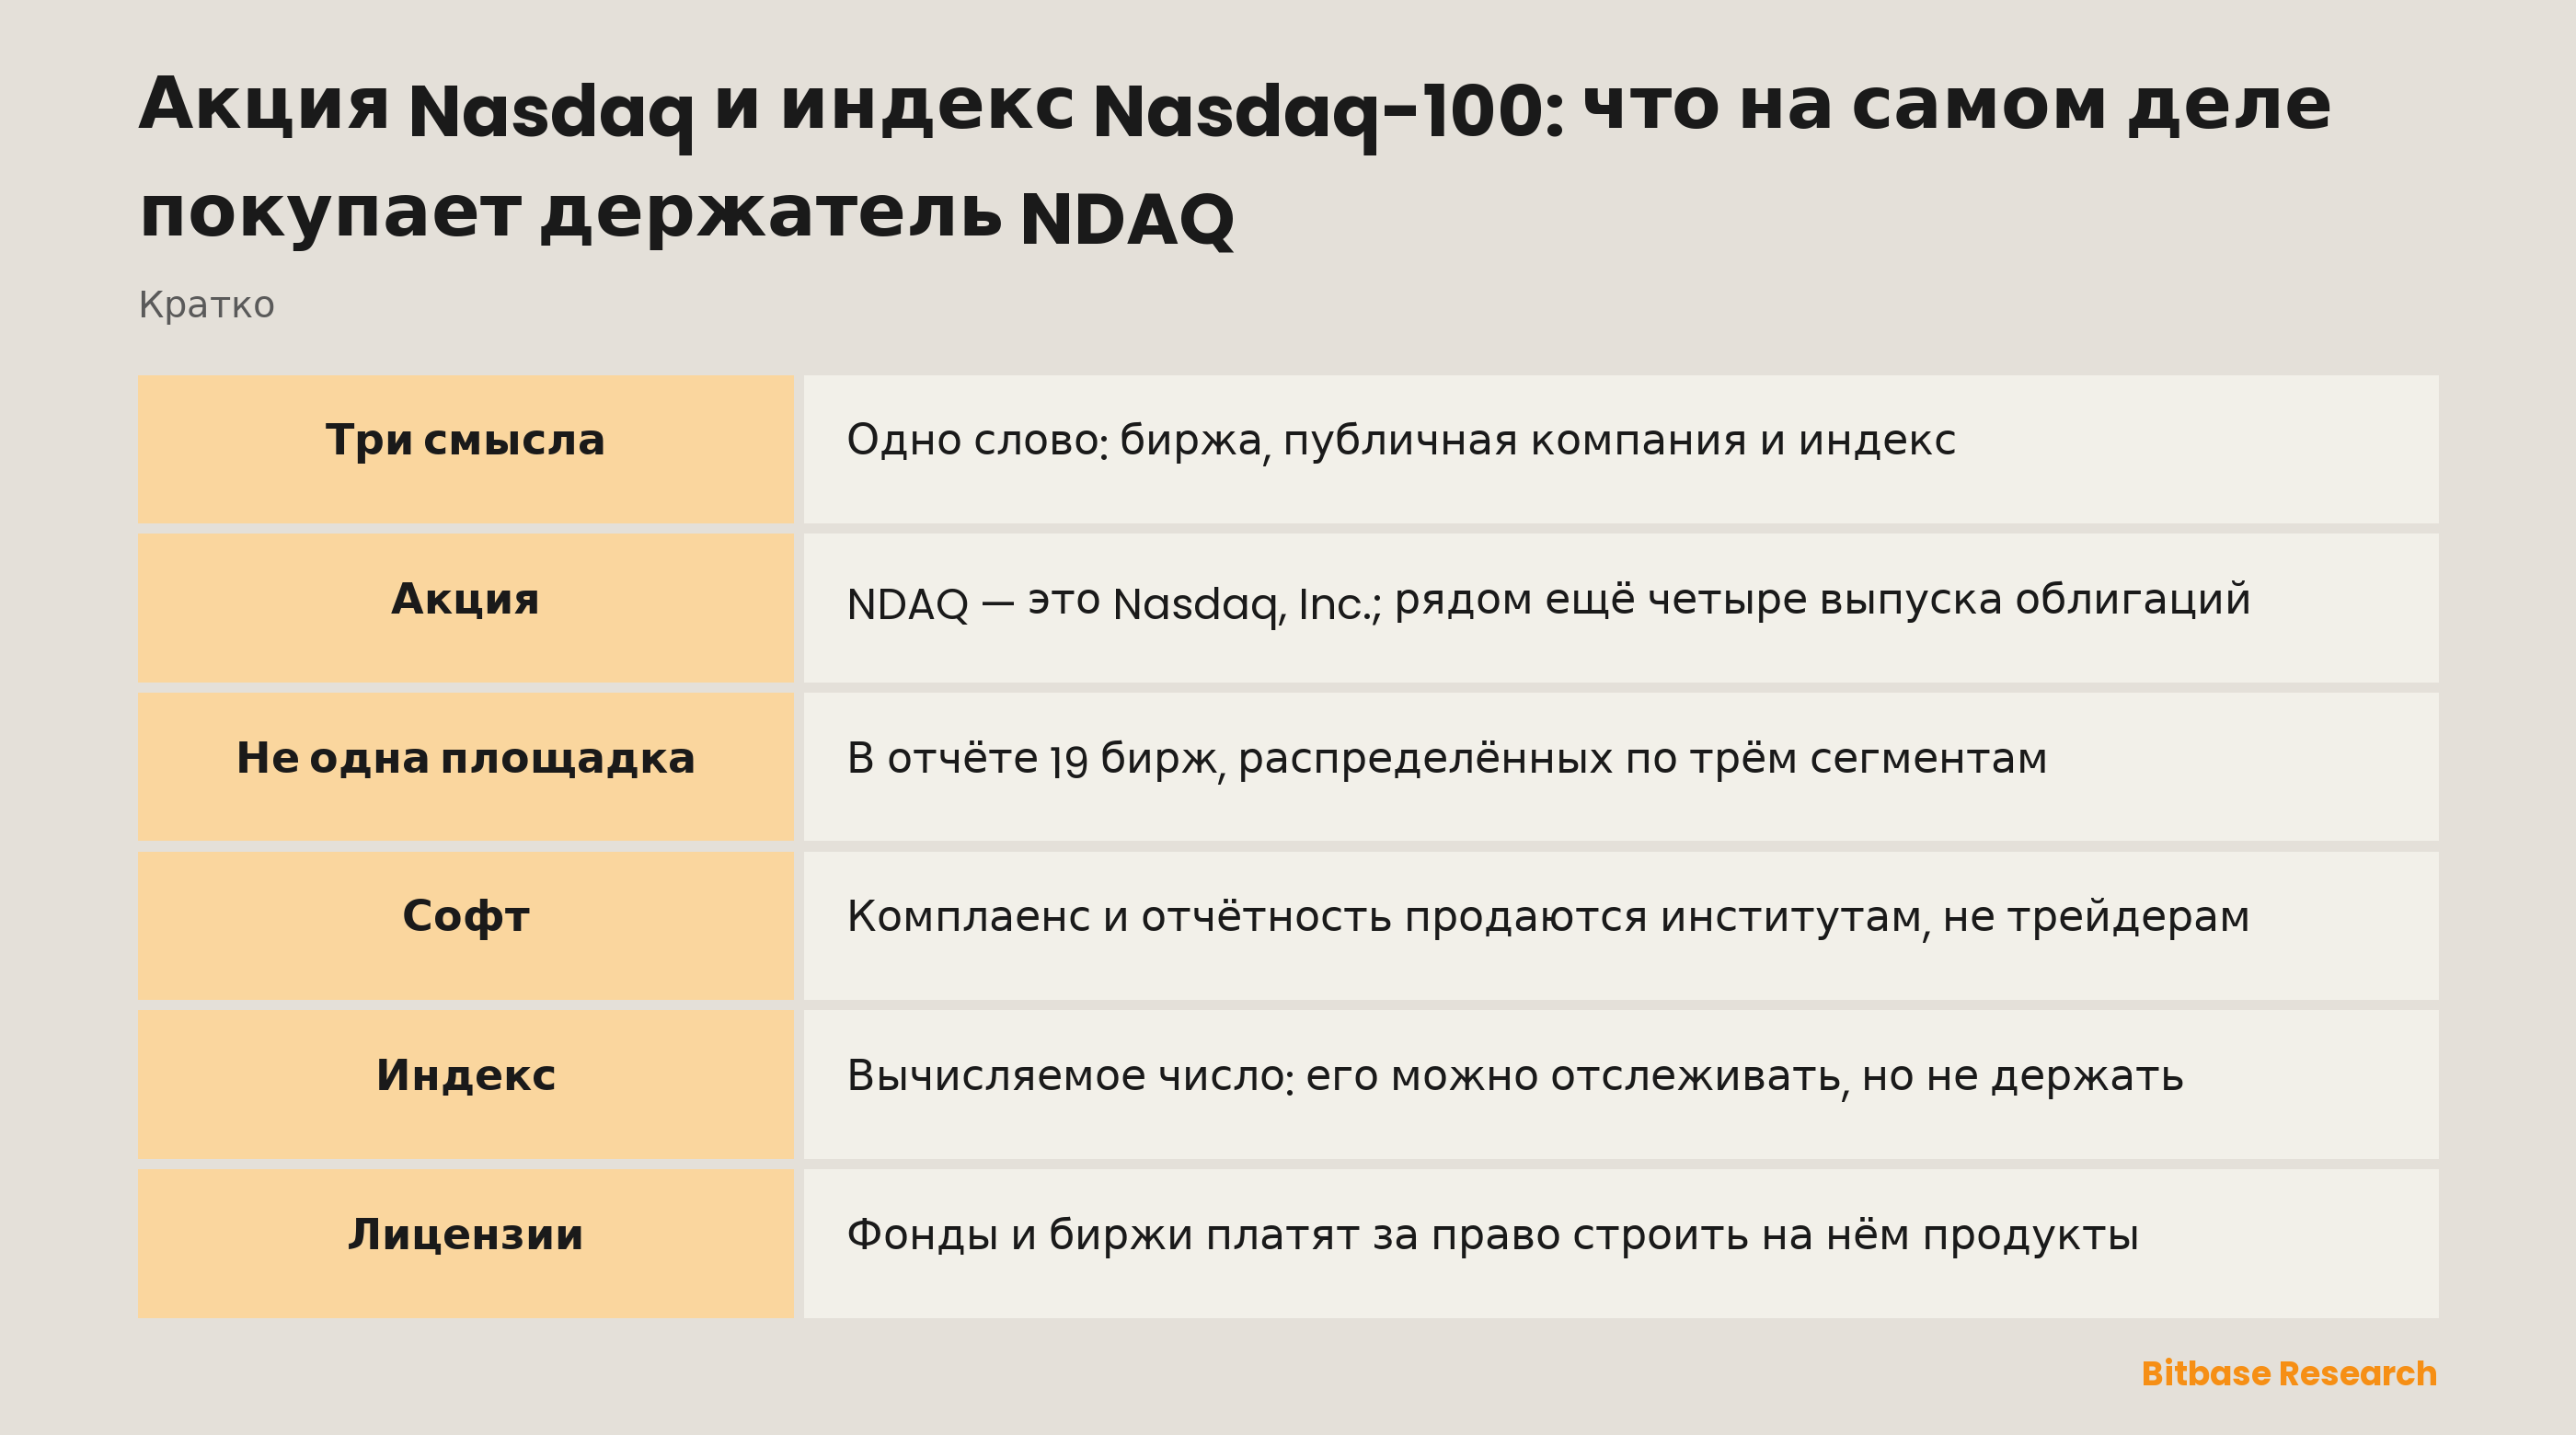
Слово «Nasdaq» в обиходе выполняет сразу три работы, и запрос «акция Nasdaq» почти никогда не уточняет, какая из трёх имеется в виду. Биржа — это площадка, а не ценная бумага; Nasdaq-100 — вычисляемое число, которое можно отслеживать, но нельзя держать; а между ними стоит Nasdaq, Inc., компания из штата Делавэр, чьи обыкновенные акции торгуются под тикером NDAQ. Ниже эти три вещи разведены, разобрано, что компания в действительности продаёт — по её годовому отчёту, — и показано, почему индекс оказывается одним из её продуктов.
Что такое Nasdaq, Inc. (NDAQ)
Первая неожиданность — в том, как компания описывает себя. Годовой отчёт открывается фразой о том, что Nasdaq — это «a leading technology platform that powers the world's economies». Не торговая площадка, не фондовая биржа, а технологическая платформа. Дальше формулировка объясняется: «We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services» — доступ к капиталу, финансовые технологии и рыночные сервисы.
Только последний и есть тот бизнес, который подсказывает название, и даже он во множественном числе. Market Services «includes our equity derivative trading and clearing, cash equity trading», а дальше идут бумаги с фиксированной доходностью, валюта и сырьё; компания управляет 19 биржами по разным классам активов, часть из них — не в Нью-Йорке, а в столицах Северной Европы и Балтии. Та площадка, которую обычно и представляют, — Nasdaq Stock Market, «the largest single venue of liquidity for trading U.S.-listed cash equities», — лишь часть одного сегмента.
Financial Technology продаёт софт, и по большей части не трейдерам: технологии борьбы с финансовой преступностью, регуляторные технологии и технологии для рынков капитала. Nasdaq Verafin «provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering» — выявление мошенничества и противодействие отмыванию. AxiomSL занимается управлением рисковыми данными и регуляторной отчётностью для финансовой отрасли. Ни одному из этих продуктов нет дела до того, как сегодня закрылась бумага из Nasdaq-100.
В сегменте Capital Access Platforms лежит то, ради чего написан этот текст: данные и листинговые сервисы, индексы, аналитика и корпоративные решения. Индексный бизнес находится внутри компании.
Остаются два факта, которые стоит прочитать в отчёте. Nasdaq, Inc. зарегистрирована в Делавэре, финансовый год заканчивается 31 декабря, а под тикером NDAQ идут её обыкновенные акции номиналом один цент — на том самом рынке, который ведёт её собственная дочерняя структура. На той же титульной странице зарегистрированы ещё четыре выпуска старших облигаций, у каждого свой символ. Пять бумаг, пять символов, и только одна из них — акция.
Зачем вообще покупают NDAQ
Покупатель NDAQ получает смесь, части которой живут по разным часам. Одна завязана на активность рынка: комиссии за сделки и клиринг растут вместе с оборотом площадок. Две другие — нет: листинговая выручка выставляется за сам факт листинга, а комплаенс-софт продаётся по контрактам, которые переживут любую отдельную неделю.
Из-за этой смеси акция не работает как отражение рынка, который она обслуживает. Тихий квартал снижает одну составляющую и оставляет две другие на месте; эффектный рост крупных технологических имён почти ничего не добавляет к лицензии с отделом комплаенса.
Листинговый бизнес конкурентен так, как инфраструктура обычно не бывает, и отчёт называет соперника: «Our primary competitor for larger company stock share listings in the U.S. is NYSE». Листинг переносим, а обязательства после размещения не заканчиваются: «Once listed, companies must maintain rigorous listing and corporate governance standards».
Тем, кто пришёл из крипторынка, стоит сказать прямо: эта выручка нигде не номинирована в токенах. Переносится другое — сама тема: скрининг санкционных списков, мониторинг операций и регуляторная отчётность здесь не накладные расходы, а продуктовая линейка.
Индекс — это продукт, а не ценная бумага
Индекс — это правило плюс число. Nasdaq-100, по словам его же владельца, — «flagship index» компании, и он «includes the top 100 non-financial companies listed on The Nasdaq Stock Market»: сто крупнейших нефинансовых компаний, торгующихся на Nasdaq Stock Market. Ничто в этой фразе не описывает актив. У индекса нет сертификата, нет стакана и нет контрагента — есть методология, расчёт и продукты, которые другие строят по его результату.
И эти продукты — не варианты одного и того же. Фонд, отслеживающий индекс, держит входящие в него бумаги и выпускает собственные паи, так что покупается доля в фонде, а между держателем и числом стоят его комиссия и ошибка слежения; разбор одного такого фонда по слоям показывает, сколько этих слоёв набирается. Фьючерс не держит вообще ничего. Это срочное соглашение на квартальном цикле — март, июнь, сентябрь, декабрь, — переводящее пункты индекса в деньги через фиксированный множитель; у микроверсии того же контракта множитель в десять раз меньше, и это меняет размер позиции, а не её плечо и не её риск. При экспирации расчёт денежный, по цене, собранной из цен открытия входящих бумаг, а не снятой с какой-либо видимой котировки; на что именно ссылается этот расчёт, стоит прочитать отдельно.
У таких контрактов вдобавок третий календарь: от вечера воскресенья до дневных часов пятницы по восточному времени США, с ежедневным техническим перерывом внутри. Это не биржевая сессия и не непрерывный рынок.
Круг замыкает одна фраза из отчёта. «Our Index business develops and licenses Nasdaq-branded indices and financial products», сказано там, и «License fees for our trademark licenses vary by product»: платёж считается по доле от активов, по объёму выпуска, по числу продуктов или по числу проторгованных контрактов. Фонд платит за то, чтобы отслеживать индекс; биржа, листингующая контракт на него, платит тоже. Индекс купить нельзя, но право построить на нём продукт продаётся — и продаёт его та самая компания, чья акция и есть второе значение слова.
Ещё две обёртки лежат целиком вне биржевой системы. Токенизированная акция — инструмент третьей стороны: эмитент определяет, что стоит за ним, кто вправе им владеть и как происходит погашение, и эти определения он может переписать. Бессрочный контракт убирает базовый актив целиком: маржа в стейблкоине, периодический платёж от переполненной стороны к противоположной и принудительное закрытие, когда маржи мало. Существует ли компания в одной из этих форм, решается по каждому тикеру и никогда — по известности; собственный каталог токенизированных акций и фьючерсных рынков площадки и содержит живой ответ.
Что движет NDAQ
Поток листингов доходит до этой компании раньше, чем до чьего-либо портфеля. Новые размещения расширяют базу сборов, а компания, переносящая листинг, уносит сбор с собой — отчёт прямо называет, куда. Выбор площадки эмитентом почти никто из инвесторов не отслеживает, а здесь это событие выручки.
У экономики индексных лицензий собственная форма, и процитированные условия её выдают: платёж считается от размера активов, объёма выпуска, числа продуктов и числа контрактов, а не от того, насколько индекс вырос. Приток денег в продукты, отслеживающие индекс Nasdaq, доходит до этой строки и на плоском рынке, а переход эмитента на конкурирующую методологию вычитает из неё и на растущем. Конкуренты названы в том же документе: «We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell».
Регулирование приходит дважды и с разными знаками. Новая обязанность по отчётности создаёт спрос ровно на то, что продаёт направление Regulatory Technology, а изменение правил рыночной структуры ложится на торговый и листинговый бизнес расходами и ограничениями. Регуляторный заголовок сам по себе не хорош и не плох для этой акции.
Рыночная турбулентность двигает только часть компании. Бурная неделя поднимает обороты площадок и ничего не делает ни с многолетним контрактом на софт, ни с уже выставленным счётом за листинг; такие бюджеты следуют за комплаенс-календарём, а не за настроением. Прочитать всплеск волатильности прямо в этот тикер — значит оценить один сегмент и не заметить два.
Риски и ограничения
Индексный бизнес держится на договорах, а у договоров есть вторая сторона. Платежи зависят от того, захотят ли другие фирмы и дальше строить на методологиях под брендом Nasdaq, — при том что названные конкуренты публикуют собственные. Свод правил стоит ровно столько, сколько за него платят лицензиаты.
Софт несёт риск, которого у биржи нет. Продажи банкам и управляющим активами означают длинные циклы сделок, обязательства по внедрению и вероятность того, что надзорный орган клиента изменит требования к продукту.
Название провоцирует неверное сравнение. Взгляд на крупные листинговые технологические компании — это взгляд на индекс, а индекс не есть эта компания: разные инструменты, разные драйверы.
Обёртка меняет ваше требование, а не бизнес. Токен третьей стороны выдаёт экспозицию, форму которой задают его собственные условия; дериватив с плечом выдаёт направление, обязательство по фандингу и цену, на которой позиция закончится без вас.
Этот текст не заменяет раскрытие рисков самой компании. В разделе Risk Factors того же отчёта Nasdaq, Inc. своими словами излагает, что считает способным ей навредить. Прочитать раздел полностью при подготовке материала не удалось, и ни одна строка выше его не заменяет.
Как проверить информацию о NDAQ
Все цитаты выше взяты из одного документа: формы 10-K, которую Nasdaq, Inc. подаёт под номером CIK 1120193 и которую можно бесплатно прочитать в базе SEC EDGAR. Дальше пригодится приём, о котором мало кто знает. Титульная страница современной отчётности существует ещё и как структурированный XBRL-отчёт, выложенный рядом с документом под именем R1.htm, и отвечает на вопросы об идентичности без единой фразы прозы: наименование регистранта, штат регистрации, каждый класс бумаг по разделу 12(b), тикер и биржа для каждого, а также финансовый год. Вопрос стоит задавать как подсчёт, а не как справку: сколько различных тикеров он сообщает? Ответ — пять, и только один из них акция.
За индексом идут к его владельцу. Nasdaq публикует обзор и методологию Nasdaq-100 на собственном индексном сайте, и правила там — требование к площадке листинга и исключение финансовых компаний — и есть само определение индекса, а не пересказ.
За условиями контрактов — к бирже, которая их листингует: множители, шаг цены, торгуемые месяцы, часы и процедуры расчёта живут на страницах спецификаций CME Group и там же пересматриваются. А что есть на криптоплощадке и на каких условиях, решают только её страницы продуктов.
Итог
«Купить Nasdaq» — неполная инструкция, и три способа её дополнить не заменяют друг друга. Биржа — это место, а места не продаются. Индекс — лицензируемый свод правил, который можно только отслеживать: через фонд, держащий входящие бумаги, или через контракт с экспирацией. NDAQ — доля в компании, которая ведёт первое и лицензирует второе, и содержит ещё два бизнеса, продающих софт и данные организациям, способным вообще ничем не торговать.
Именно эта последняя часть и спрятана за названием. Прочитайте описания сегментов прежде, чем решать, что этот тикер — ставка на рыночную активность.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить RSP: равные веса, издержки и сравнение с SPY
- Как купить SCHD: дивидендная экспозиция, издержки и сравнение с QQQ
- Как купить акции Snowflake (SNOW): способы торговли, издержки и риски
- Акции производителей полупроводникового оборудования: цепочка и риски
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Nasdaq, Inc., форма 10-K за 2025 финансовый год, Item 1: сегменты, лицензирование индексов, конкуренция (SEC EDGAR) www.sec.gov
[2] Титульная страница той же отчётности в XBRL: регистрант, штат, классы по 12(b), тикеры, биржа www.sec.gov
[3] Обзор индекса Nasdaq-100: состав и исключение финансовых компаний indexes.nasdaq.com
[4] Спецификация CME E-mini Nasdaq-100: множитель, месяцы, часы, денежный расчёт www.cmegroup.com