Вы держите токенизированную акцию — и почти сразу получаете второй вопрос: позволить ли ей зарабатывать что-то, пока вы её держите. Это не уменьшенная копия первого решения. Здесь появляются контрагенты, с которыми вы раньше дела не имели, появляется способ закрыть позицию без вашего участия, и всё упирается в вопрос, которым решается любой доходный продукт: кто платит и из чего. Ниже — как устроен xStocks Vault, что, по собственной документации оператора, происходит с внесённым токеном, и какие проверки стоит сделать прежде, чем любая заявленная ставка начнёт что-то значить.
Что хранилище xStocks делает с вашим токеном
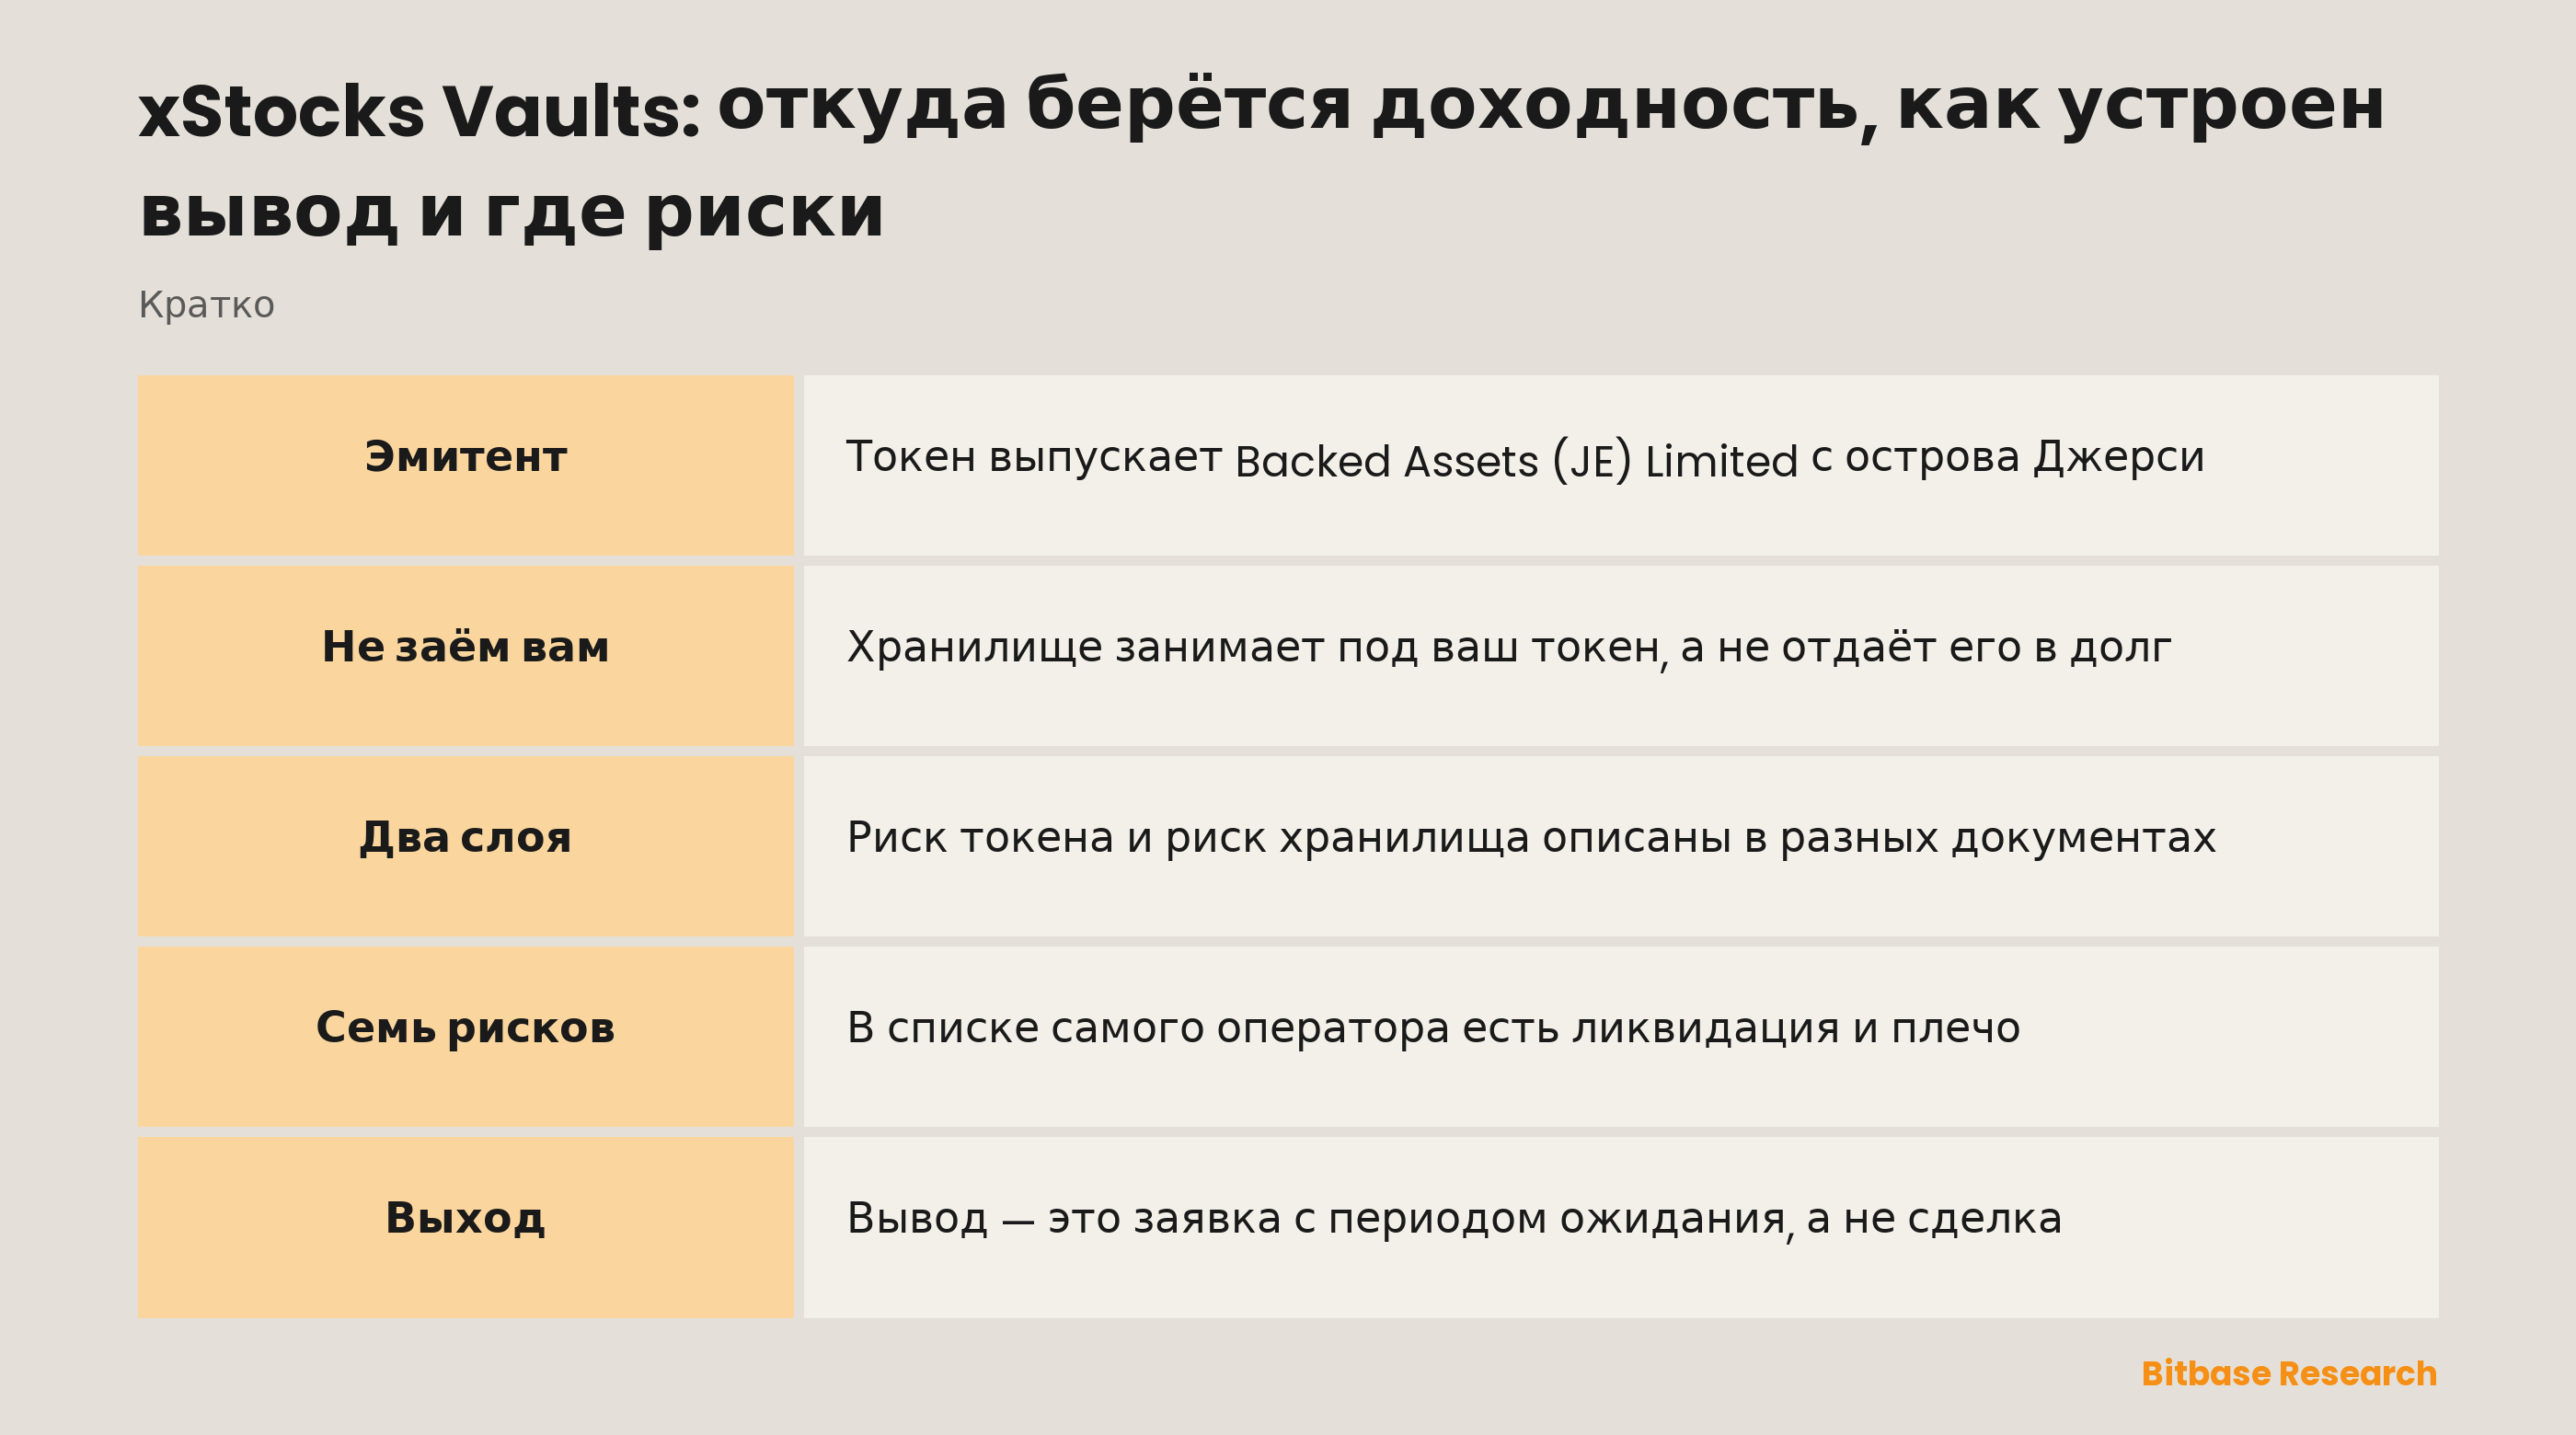
xStocks — это токенизированные ценные бумаги, которые выпускает Backed Assets (JE) Limited, частная компания с ограниченной ответственностью на Джерси. Каждый токен обеспечен базовой акцией один к одному, она находится в регулируемом хранении, а сам токен обращается в публичных блокчейнах круглосуточно. Сама по себе эта конструкция дохода не приносит: держать токен — значит держать требование, а не позицию в чём-то, что зарабатывает.
Хранилище надстраивается сверху. Справочная документация оператора описывает порядок действий прямо: «When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.» Ещё до того, как что-либо начнёт приносить доход, происходят четыре вещи: токен меняет сеть, меняется схема его хранения, он оборачивается во второе представление и попадает под контроль третьей стороны, с которой вы прежде не взаимодействовали.
Дальше идёт фрагмент, который определяет всё остальное. «Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.»
Прочитайте это дважды, потому что самое распространённое описание продукта переворачивает картину. В пересказах обычно говорится, что внесённая акция отдаётся в долг под процент. На собственной странице оператора написано существенно иное: акция передаётся в залог, а хранилище занимает под неё. Кредитором здесь выступаете не вы. Заёмщик — само хранилище, а ваш доход равен тому, что заработали занятые деньги, за вычетом стоимости займа. Именно поэтому в списке рисков самого оператора встречаются слова «ликвидация» и «плечо».
Обратный путь устроен зеркально: «When you deallocate, your xStock is unwrapped and returned to your Kraken balance.» Вывод средств — это заявка, а не сделка, и к ней прилагается период ожидания, установленный оператором; условия приведены на той же странице, и менять их тоже вправе оператор.
Зачем вообще заставлять токенизированную акцию работать
Привлекательность формулируется легко. Позиция в акции простаивает между днём покупки и днём продажи, а оболочка, в которой она живёт, программируема — чего о брокерской акции не скажешь. В собственных материалах той же площадки перечислено, что держатели делают с xStocks вне хранилища: вносят их как залог и занимают под них, поставляют в пулы ликвидности ради торговых комиссий или отдают в долг через ончейн-рынки кредитования. Хранилище упаковывает всё это так, что один депозит заменяет цепочку ручных шагов. Токенизированные акции торгуются на разных площадках, в том числе на рынке токенизированных акций Bitbase, и вопрос о хранилище возникает только тогда, когда бумага у вас уже есть.
Удобство — настоящая выгода, и об этом стоит сказать честно: вести залоговый заём, размещать полученные средства и реинвестировать отдачу — это работа, и платить за неё долей дохода вполне разумно. Чего упаковка сделать не может — так это изменить то, что лежит внизу. Оболочка, скрывающая шаги, не отменила их, а риск живёт в шагах, а не в интерфейсе.
Токен — одна конструкция, хранилище — другая
Эти два слоя ломаются по несвязанным причинам и описаны в разных документах.
Первый слой — сама токенизированная бумага. Её эмитент — Backed Assets (JE) Limited на Джерси. Продукт клиентам предлагает другая компания в другой юрисдикции: в раскрытии рисков названа Payward Digital Solutions Ltd., «a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority». А акции, обеспечивающие токены, находятся ещё в одном месте: «The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.» То же раскрытие проговаривает следствие, отмечая, что кредитный риск «includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed».
Три компании, три юрисдикции и договор хранения, стороной которого площадка, с которой вы имеете дело, прямо не является, — и всё это до того, как в картине появится хоть какая-то доходность.
Второй слой приводит собственный состав участников: обёрнутая версия токена, встроенный кошелёк в конкретной сети, контракт хранилища, названный риск-менеджер, задающий стратегию, кредитный протокол, который документация не называет, и последующие стратегии, которые она тоже не называет.
| Слой | С кем вы имеете дело | Где это описано |
|---|---|---|
| Токен | Эмитент, продавец продукта и депозитарные институты, держащие акции | Раскрытие рисков эмитента |
| Обёртка | Второе ончейн-представление для учёта в хранилище | Справка по хранилищу |
| Хранилище | Контракт хранилища и риск-менеджер, задающий стратегию | Справка по хранилищу |
| Стратегия | Кредитный протокол и площадки ниже по цепочке, без названий | Практически не раскрыто |
Нижняя строка — не упрёк продукту: это место, где документация заканчивается, и знать, где именно она заканчивается, и есть суть. Позиция, которую вы не можете описать слой за слоем, — это позиция, риски которой вы не можете локализовать.
Что движет доходностью
Поскольку хранилище занимает, а не кредитует, отдача здесь — это спред, а не ставка. Её задают три величины, и ни одна не подконтрольна оператору: сколько зарабатывают занятые стейблкоины там, куда они размещены; сколько стоит занять их под залог акций; и какие комиссии удерживаются по пути. Когда стоимость займа растёт быстрее отдачи от размещения, спред сжимается независимо от того, как ведёт себя базовая акция.
Рядом работают два более тихих фактора. Залог — это токен на акцию, поэтому обеспечение займа движется вместе с фондовым рынком и по расписанию фондового рынка, а не хранилища. Кроме того, ставки заимствования на ончейн-рынках определяются загрузкой, так что один и тот же депозит приносит разное в зависимости от того, сколько на этой неделе хотят занять другие. Следствие оператор формулирует своими словами: «The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.» Заявленная цифра — это оценка спреда, а не обещание.
Откуда придут убытки
Оператор называет семь категорий риска, и этот перечень информативнее большинства именно своим составом: риск смарт-контракта, риск ликвидности, риск безнадёжного долга и рыночный риск, риск ликвидации, риск межсетевого исполнения, риск плеча и экспозиция на активы ниже по цепочке.
Само присутствие ликвидации и плеча — главное раскрытие здесь. Продукту, который небрежно описывают как «доход на акцию, которая у вас и так есть», оба слова не нужны. Они появляются потому, что конструкция представляет собой заёмную позицию, а заёмные позиции закрываются принудительно, когда залог дешевеет или их обслуживание дорожает. Это путь, по которому депозит уменьшается, даже если у самой компании всё в порядке.
Безнадёжный долг — это общий убыток, а не личный. В общем пуле потери ложатся на пул, поэтому итог рыночного события, которого вы даже не видели, способен уменьшить то, что вы получите назад.
Риск межсетевого исполнения и риск смарт-контракта — это риски «трубопровода», и они реальны именно потому, что токен пришёл в движение: он покинул сеть выпуска, стал обёрнутым представлением и вошёл в контракты, написанные не эмитентом. Каждый шаг — это код, который может отказать независимо от того, верна ли была идея по акции.
Риск ликвидности проявляется ровно в неподходящий момент. Чтобы вывести средства из стратегии, где деньги размещены, позиции нужно распускать, а распускать их проще всего тогда, когда этого не делает никто другой. Это и есть структурная причина, по которой существуют периоды ожидания: активы за позицией нельзя обратить в деньги мгновенно, поэтому очередь — это то, что отделяет упорядоченный выход от вынужденного.
Ничто из перечисленного не отменяет рисков нижнего слоя. Структура эмитента, хранение, условия погашения и торговый календарь продолжают действовать: хранилище добавляет риски, а не заменяет их. О первом слое подробнее — наши разборы про токенизацию реальных активов и про токенизированные ценные бумаги и фонды.
Как проверить хранилище, прежде чем им пользоваться
Начинайте с собственной страницы оператора, а не с пересказов. Разница не академическая: широко растиражированные описания говорят, что внесённая акция отдаётся в долг, тогда как справочная статья оператора говорит, что она вносится как залог под заём в стейблкоинах. Документация описывает только одно из двух.
Читайте заголовки рисков раньше ставки. Список рисков — это замаскированное раскрытие конструкции. Если в нём есть ликвидация и плечо, позиция заёмная, что бы ни говорил маркетинг. Если есть безнадёжный долг, убытки распределяются на всех.
Выпишите каждого участника и то, чем он управляет. Эмитент, продавец продукта, схема хранения, контракт хранилища, риск-менеджер и кредитный протокол. Там, где документация никого не называет, сам пробел — это результат проверки, а не ноль.
Юридическое раскрытие эмитента читайте отдельно от документации хранилища. Они описывают разные слои, и условия, управляющие самим токеном, — обеспечение, хранение, погашение у эмитента — на страницах хранилища отсутствуют вовсе. Слово «vault» в раскрытии рисков эмитента не встречается ни разу.
Проверьте выход раньше входа. Найдите, где указан период ожидания и может ли оператор его изменить. Условия, которые одна сторона вправе менять, — это текущие настройки, а не неизменные свойства.
Проверяйте ончейн то, что поддаётся проверке. У обёрнутого токена и у контракта хранилища есть адреса, а остатки, эмиссия и потоки публичны. Ончейн-данные не скажут, хороша ли стратегия, но подтвердят, что конструкция совпадает с описанием.
Итог
Хранилище превращает владение в позицию. Сам по себе токен — это требование к эмитенту, который держит акции в институтах, с которыми ваша площадка договора не заключала; хранилище добавляет сверху обёртку, переход между сетями, риск-менеджера, залоговый заём и площадки ниже по цепочке, которых документация не называет.
Самый полезный вопрос — тот же, что и для любого доходного продукта за всю историю: откуда берутся деньги? Здесь оператор отвечает прямо: позиция занимает под ваш токен и зарабатывает на занятом. Как только это ясно, риск ликвидации, риск плеча и очередь на вывод перестают читаться как мелкий шрифт и начинают читаться как следствия конструкции — чем они и являются.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить акции SoFi (SOFI): способы торговли, издержки и риски
- Как купить SQQQ: ежедневная обратная экспозиция против шорта по QQQ
- Как купить TLT: часы торгов, издержки и риски облигационного ETF
- Что такое POND: контекст Marlin, Oyster и границ активов
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Что такое xStocks Vaults: схема внесения, механизм дохода и семь названных рисков support.kraken.com
[2] Раскрытие рисков xStocks: эмитент, продавец, обеспечение и хранение www.kraken.com
[3] FAQ по xStocks: сети, вывод в самостоятельное хранение и применения вне хранилища support.kraken.com