

Автор: WallStreetBets
Составил: Luffy, Foresight News
2026 год стал годом, когда криптопроекты, генерирующие доход, процветали.
С начала года совокупный доход протоколов достиг 11,68 млрд долларов. Если ноябрь и декабрь покажут результаты, аналогичные октябрю, к концу года эта цифра должна составить около 13,9 млрд долларов, что менее чем на 1 млрд долларов меньше, чем в 2025 году, хотя рыночная конъюнктура в 2025 году была гораздо лучше.
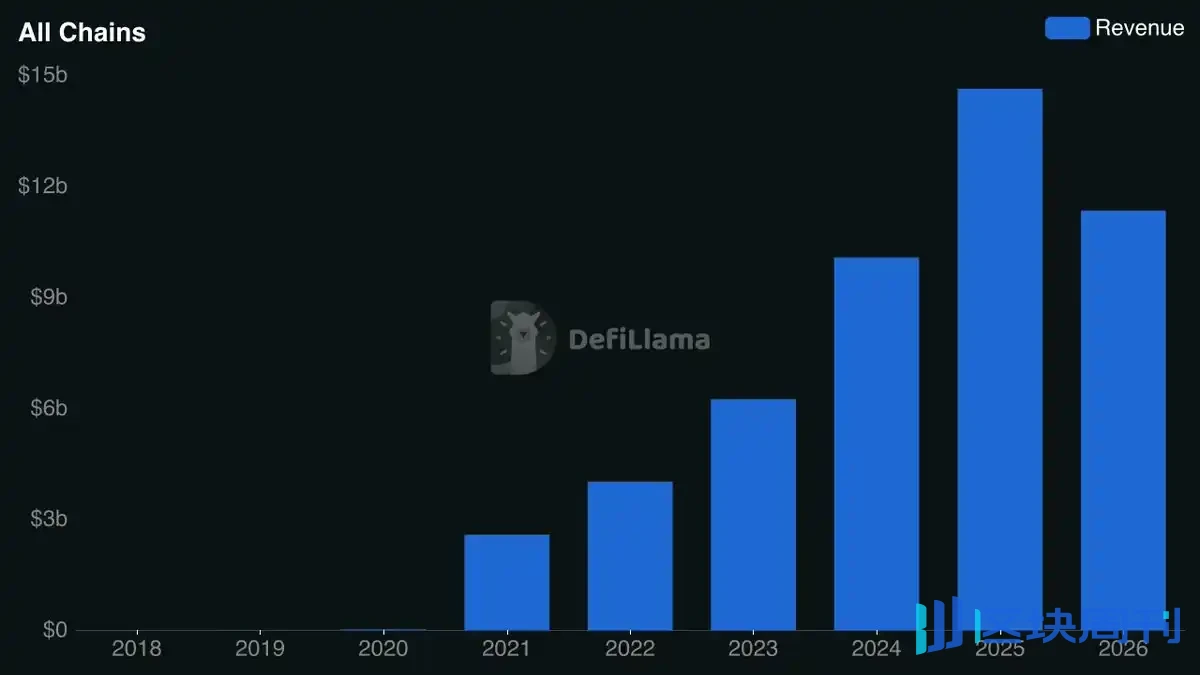
Годовой доход криптопротоколов
То, что мы наблюдаем, — это тренд, движимый фундаментальными показателями, который набирает силу даже на фоне ослабления широкого рынка. Всякий раз, когда я вижу такое расхождение, я хочу понять, что его вызывает, и, что более важно, где находятся инвестиционные возможности.
В этой статье я разберу свои выводы, в том числе:
- Почему я считаю, что «нарратив дохода» в криптоиндустрии все еще находится на ранней стадии
- Как оценивать бизнесы, генерирующие доход, и выявлять привлекательные возможности в токенах
- Почему крупные команды от Hyperliquid до World Liberty Financial внедряют обратный выкуп
- Где я ищу следующую волну активов, показывающих опережающую динамику
Базовая логика нарратива дохода
В криптоиндустрии никогда не бывает недостатка в инвестиционных нарративах; проблема в том, что большинство нарративов недолговечны.
Мы видели, как инвесторы гонялись за NFT, метавселенной, SocialFi и одним «сезоном публичных сетей» за другим. Деньги приливают, оценки взлетают, но музыка всегда заканчивается. Когда музыка стихает, инвесторы остаются с огромными убытками.
У всех этих историй есть одна общая черта: рыночная динамика в большей степени определяется нарративом и спекуляциями, а традиционным бизнес-фундаментальным показателям уделяется слишком мало внимания.
Но за последние несколько лет в отрасли произошли некоторые изменения, которые коренным образом меняют то, как инвесторы распределяют капитал.
Во-первых, у нас появилось лучшее понимание того, «где блокчейн создает реальную экономическую ценность и продуктовые преимущества». После многих лет экспериментов некоторые продуктовые категории установили четкое соответствие продукта рынку, а такие прорывные сектора, как рынки предсказаний и токенизация, даже вышли за пределы отраслевого пузыря.
Я также вижу, что больше институционального капитала приходит в это пространство через пути, более близкие к традиционным финансам, такие как DeFi-хранилища, а не только ради спекуляций; на криптоконференциях больше людей в костюмах, чем в худи; а регуляторный прогресс в Вашингтоне также достиг существенных сдвигов.
В целом отрасль значительно повзрослела. В результате основные распределители капитала, формирующие крипторынок, все больше отходят от спекулятивных, высокорисковых ставок и переходят к поддержке команд, более близких к традиционным бизнес-фундаментальным показателям. Этот сдвиг имеет важные последствия для будущих инвестиционных трендов.
Когда институциональные инвесторы и крупные распределители капитала, движущие рынком, начинают отдавать приоритет устойчивым бизнес-моделям, инвестиционные нарративы, которые они формируют, будут все больше отражать те же приоритеты. Это также меняет продолжительность жизни нарративов: когда инвестиционный тренд движим фундаментальными показателями, он лучше способен поддерживать интерес инвесторов на протяжении рыночных циклов, особенно когда базовый бизнес продолжает расти независимо от краткосрочной цены токена.
Если мы движемся к новому криптобычьему рынку, именно здесь я хочу видеть распределение своего портфеля: за долгосрочными трендами, поддерживаемыми устойчивым спросом и способными наращивать стоимость со временем.
Именно поэтому я сначала сосредоточился на секторе приватности, а теперь фокусируюсь на «нарративе дохода».
Нарратив дохода — это инвестиционный тренд, сосредоточенный на растущем классе криптобизнесов. У них есть существующая клиентская база, устойчивый доход и способность превращать бизнес-успех в реальную ценность, значимую для держателей токенов. По мере взросления отрасли и роста важности бизнес-фундаментальных показателей для инвесторов, тезис состоит в том, что эти компании готовы стать одними из главных победителей следующего бычьего рынка.
Что делает эту возможность особенно интересной, так это её широта: в отличие от других нарративов, сосредоточенных вокруг конкретных технологий и приложений, создание дохода охватывает каждый сектор крипторынка.
На первый взгляд инвестиционный подход кажется простым: применить тот же фундаментальный анализ, который инвесторы использовали десятилетиями для оценки успешных компаний. Но в отрасли, которая всё ещё догоняет эти стандарты, я считаю, что есть дополнительная возможность для инвесторов, готовых смотреть за пределы традиционных финансовых показателей.
Преимущество заключается в следующем: успешный криптобизнес не обязательно означает, что его токен — успешная инвестиция.
Это связано с тем, что, в отличие от акций, большинство криптотокенов не дают держателям юридического права собственности на лежащий в их основе бизнес или его прибыль. Поэтому протокол может генерировать сотни миллионов долларов дохода, и эта экономическая ценность может не достаться инвесторам, владеющим токеном.
Таким образом, поиск наиболее прибыльных бизнесов — это лишь половина дела.
Настоящая возможность заключается в поиске бизнесов, которые способны как поддерживать коммерческий успех, так и иметь эффективные механизмы для преобразования этого роста в ценность для держателей токенов.
Именно здесь на сцену выходят обратные выкупы токенов:
- На традиционных фондовых рынках публичные компании используют избыточные денежные средства для выкупа акций, сокращая количество акций в обращении и увеличивая процент владения оставшихся акционеров.
- Криптовалюты связаны с иными экономическими и регуляторными соображениями. В отличие от акционеров, большинство держателей токенов не имеют юридического права собственности на бизнес, стоящий за их токенами; а явная привязка доходности держателей токенов к управленческим усилиям команды может вызвать вопросы в сфере законодательства о ценных бумагах.
- В результате обратные выкупы стали популярным механизмом для установления более прямой связи между «успехом бизнеса» и «ценностью токена».
Базовая концепция обратных выкупов аналогична традиционному выкупу акций. Протокол может использовать часть своего дохода для покупки токенов на открытом рынке, а затем сжигать, блокировать или депонировать их в казначейство.
Но, несмотря на сходство с традиционными финансами, обратные выкупы были одной из самых спорных тем в криптоиндустрии за последние два года. Проекты потратили сотни миллионов долларов на выкуп токенов, однако рыночные результаты часто оказывались разочаровывающими, что заставило многих инвесторов сомневаться в том, работает ли эта стратегия вообще.
Моё мнение отличается.
На данном этапе я считаю, что накопленных нами доказательств достаточно, чтобы выйти за рамки спора о том, «работают ли обратные выкупы», и перейти к более ясному пониманию того, когда, почему и при каких условиях обратные выкупы действительно работают.
И именно это я хочу ясно объяснить.
Великие дебаты об обратных выкупах в криптовалютах
Стратегии обратного выкупа действительно набрали обороты в 2025 году.
В том году 28 крупных криптопроектов collectively потратили более 1,4 миллиарда долларов на выкуп собственных токенов. Однако только 3 программы обратного выкупа токенов в том году превзошли биткоин в течение своих периодов выкупа (AAVE, HYPE, SKY), в то время как многие проекты столкнулись с резким падением оценки своих токенов. Излишне говорить, что 2025 год заставил многие проекты обнаружить, что трата миллионов долларов на выкуп токенов не обязательно приводит к лучшим рыночным показателям.
Многие инвесторы, глядя на разочаровывающие результаты программ обратного выкупа 2025 года, особенно на огромный разрыв между «потраченными деньгами» и «показателями токена», пришли к выводу, что эта стратегия просто не работает.
Я считаю, что этот вывод игнорирует важный контекст.
Вместо того чтобы судить об обратных выкупах исключительно по их влиянию на цены токенов, меня больше интересуют условия, в которых они осуществляются, и то, что отличает эффективные стратегии обратного выкупа от неэффективных. На этой основе я считаю, что мы можем сначала установить четыре чётких критерия «хорошей программы обратного выкупа»:
- Обеспеченные выручкой: Выкупы финансируются за счет реальной выручки бизнеса, а не существующих резервов казначейства или других неустойчивых источников капитала.
- Подтвержденное соответствие продукта рынку: Базовый бизнес продемонстрировал достаточный спрос и повторяемую выручку для поддержки долгосрочных выкупов.
- Прозрачное исполнение: Держатели токенов могут независимо проверить, как работает механизм выкупа, включая источник средств, процесс исполнения и назначение выкупленных токенов.
- Устойчивое распределение капитала: Финансирование выкупов не подрывает способность компании реинвестировать в рост, поддерживать финансовую стабильность или использовать возможности с более высокой доходностью.

Помимо этих фундаментальных критериев, на эффективность программ выкупа влияет ряд факторов, которые стоит учитывать при оценке проектов:
1) Рыночная среда
Jupiter, вероятно, является наиболее часто цитируемым случаем «выкупов, не обеспечивших ожидаемых рыночных показателей».
В феврале 2025 года платформа начала использовать 50% выручки ончейн-протокола для выкупа JUP. К январю 2026 года команда потратила более 70 миллионов долларов на выкуп токенов, однако JUP продолжал значительно снижаться.
Это разочаровывающее поведение побудило соучредителя Jupiter Сионга Онга выступить с заявлением и перенаправить средства на рост бизнеса. В конечном итоге программа была продолжена.

Критика выкупов Jupiter в основном сосредоточена на их неспособности поддержать цену JUP, что поднимает вопрос о том, не было бы команде лучше потратить эти деньги на развитие бизнеса.
Но, на мой взгляд, важнее рассмотреть рыночные условия, в которых происходили эти выкупы.
Январь 2025 года стал пиком для многих активов в предыдущем цикле экосистемы Solana. С тех пор SOL упал с максимума в 294 доллара до 96 долларов. Примерно в тот же период токены, связанные с крупными протоколами Solana, такими как Sanctum, Kamino и Jito, все упали более чем на 80%, а известные мем-коины, такие как Fartcoin и WIF, упали более чем на 90%.
Иными словами, Jupiter потратил более 70 миллионов долларов на выкуп JUP в период, когда вся экосистема Solana испытывала экстремальное давление продаж. Урок: выкупы могут создать существенный спрос на токен, но даже масштабные покупки могут с трудом компенсировать затяжной общерыночный спад.
Иногда, как бы быстро ты ни греб, тебе не одолеть прилив.
2) Эмиссия токенов
Еще одним важным соображением является то, сколько нового предложения токенов, поступающего в обращение, соотносится с суммой, которая выкупается.
Протокол может потратить десятки миллионов долларов на выкупы, но если разблокировки токенов, эмиссия и другие распределения привносят больше предложения, чем поглощают выкупы, эффект будет заглушен.
Исследование Билла Хсу показывает отрицательную корреляцию между ростом предложения токенов и относительными рыночными показателями. В конечном счете важно не то, сколько команда потратила на выкупы, а то, действительно ли эти покупки улучшили динамику спроса и предложения токена.

Изменения предложения токенов в сравнении с избыточной доходностью относительно биткоина для десяти крупных криптовалютных программ выкупа в 2025 году. Источник: Bill Hsu
3) Сам механизм обратного выкупа
Многие криптопротоколы обязуются направлять фиксированный процент выручки на автоматические обратные выкупы независимо от оценки токена. Хотя это создаёт предсказуемый спрос и демонстрирует чёткую приверженность держателям токенов, это может быть не самым эффективным способом распределения капитала.
Это также не так, как это делают традиционные фондовые рынки.
Например, Berkshire Hathaway Баффета исторически выкупала акции, поддерживая достаточную ликвидность. Логика: выкупать акции, когда они недооценены, и сохранять капитал, когда оценки высоки или существуют лучшие инвестиционные возможности.
Я понимаю привлекательность «программных обратных выкупов» в крипто, особенно когда многие токены — в частности, те, что обеспечены бизнесом с сильной выручкой — выглядели дешёвыми довольно долго из-за затяжного спада рынка.
Но по мере улучшения рыночных условий и роста оценок я ожидаю, что больше команд перейдут к дискреционным обратным выкупам, учитывающим цену токена, возможности роста и более широкие приоритеты распределения капитала.
В конечном счёте цель должна состоять в максимизации долгосрочной ценности для держателей токенов, а не просто в максимизации расходов на обратный выкуп. Как инвестор, ваша задача — судить, чьи подходы наиболее эффективны.
К счастью, сейчас у нас есть всё больше рыночных данных, чтобы оценить, какие подходы к обратному выкупу действительно работают. И результаты 2026 года дают сильное подтверждение тому, что «стоит серьёзно относиться к обратным выкупам, обеспеченным выручкой».
Результаты обратных выкупов в 2026 году
Крипто-обратные выкупы в этом году показали ещё один ошеломляющий год.
Проекты потратили более 900 миллионов долларов на обратные выкупы токенов и связанные с ними механизмы сжигания, причём Hyperliquid и Pump.fun составили подавляющее большинство. Uniswap, Jupiter и Sky также заслуживают упоминания.

Токены обратного выкупа Hyperliquid в прибыли
Что наиболее важно, многие из токенов, связанных с этими программами, показали выдающуюся доходность в этом году.
Возьмём топ-30 протоколов по выручке за последние 30 дней: почти половина (14 проектов) не имеет публично торгуемого нативного токена, а из оставшихся 16 проектов с инвестируемыми токенами 12 имеют активные программы обратного выкупа:
- 9 токенов с положительной доходностью с начала года
- 3 с отрицательной доходностью с начала года
- Средняя доходность с начала года +62,2%, медианная +32,6%
Для сравнения, 4 проекта без активных программ обратного выкупа:
- 1 с положительной доходностью с начала года
- 3 с отрицательной доходностью
- Средняя доходность с начала года −31,6%, медианная −31,5%
Средний разрыв в доходности с начала года между двумя группами достиг 93,8 процентных пункта.

Ещё более впечатляющим является то, что эти токены достигли своей доходности на фоне снижения общей капитализации крипторынка примерно на 19% в течение года.
С такими результатами я не удивляюсь, когда команды с сильной выручкой объявляют о принятии обратных выкупов. Например, World Liberty Financial только на прошлой неделе запустила свою собственную программу обратного выкупа WLFI, и я ожидаю, что в первом квартале следующего года за ней последуют другие команды.
Не менее важно сравнить результаты обратных выкупов в этом году с другими стратегиями распределения ценности — особенно с прямым распределением выручки среди держателей токенов.
В сентябре исследование DeFiLlama сравнило результаты «токенов с программами обратного выкупа» и «токенов, которые распределяют выручку напрямую держателям».
Вывод: с начала года медианная доходность токенов с механизмами обратного выкупа составила 19,7% против 11,1% у токенов, использующих прямое распределение выручки.
И когда исследователи взвесили эти доходности по рыночной капитализации, разрыв значительно увеличился: 190% для токенов с обратным выкупом против 29% для токенов с прямым распределением.

Токены с обратным выкупом в среднем превосходят токены с прямым распределением
Мы также наблюдаем положительные изменения в доле доходов протоколов, возвращающихся держателям токенов.
То же исследование показывает, что по состоянию на сентябрь 2026 года криптопротоколы имели месячный доход, превышающий 1 миллиард долларов, в течение 23 месяцев подряд. Два года назад около 5% этого дохода направлялось держателям токенов; к сентябрю эта доля утроилась до 15%, что отражает растущее внедрение механизмов распределения доходов.
Итак, подводя итоги уроков 2026 года:
- Команды с обратным выкупом в целом преуспели на публичных рынках
- Обратный выкуп превосходит другие модели распределения доходов
- Растущая доля доходов криптобизнеса распределяется на токены, что указывает на продолжение тенденции
За чем я наблюдаю
Для меня возможность впереди заключается в выявлении криптобизнесов, которые «делают обратный выкуп правильно», особенно компаний в секторах с долгосрочным потенциалом роста.
Давайте рассмотрим несколько направлений, заслуживающих изучения.
1) Куда текут деньги
Наш анализ 30 криптопротоколов с наибольшим доходом выявил 9 проектов, которые имеют как активный обратный выкуп, так и положительную доходность токенов с начала года.
Если эти бизнесы способны показывать сильные результаты в неблагоприятных рыночных условиях, я думаю, есть веские основания представить, чего они смогут достичь, когда вернется широкий бычий рынок.

Помимо отдельных протоколов, я считаю столь же важным изучить, где происходит генерация доходов во всей криптоиндустрии. Именно эти секторы наиболее вероятно имеют условия для успешных программ обратного выкупа.
В 2025 году, по оценкам, криптоиндустрия сгенерировала 86,4 миллиарда долларов дохода; к 2030 году эта цифра, по прогнозам, достигнет 305 миллиардов долларов.
В дальнейшем самыми быстрорастущими сегментами, как ожидается, будут стейблкоины и кредитование RWA: исследования прогнозируют годовой доход в размере 60 миллиардов и 15 миллиардов долларов соответственно для этих двух сегментов к 2030 году. Это два сектора, за которыми я буду внимательно наблюдать.

2) World Liberty Financial
До сих пор возможности инвесторов напрямую получить экономическую выгоду от революции стейблкоинов были относительно ограничены. Я всегда считал, что стейблкоины — один из сильнейших примеров соответствия продукта рынку в криптосфере, способный фундаментально изменить мировые финансы.
Такие компании и протоколы, как Tether, Circle, World Liberty Financial и Ethena, доказали, что стейблкоины — это не просто вариант использования технологии блокчейн, а основа для построения многомиллиардных бизнесов. Однако, несмотря на взрывной рост, возможности инвесторов напрямую участвовать в создаваемой ими ценности остаются довольно ограниченными.
Взгляните на текущий ландшафт: Tether остается частной компанией; Circle выпустила акции, но делится значительной частью выручки с партнерами по распространению; Coinbase получает часть экономики USDC, но его акции представляют более широкий бизнес. Между тем, владение XRP или акциями PayPal не дает прямого доступа к выручке, генерируемой RLUSD или PYUSD.
Именно это, на мой взгляд, выделяет недавно запущенную программу обратного выкупа World Liberty Financial.
Используя часть выручки, связанной с резервами USD1 (более 150 миллионов долларов в год), для своей программы обратного выкупа, World Liberty Financial устанавливает более прямую связь между экономическим успехом бизнеса стейблкоинов и спросом на токен WLFI, давая держателям токенов возможность получить выгоду по мере роста adoption USD1.
По мере расширения обращения USD1 выручка от резервов будет расти соответственно, создавая больше ресурсов для обратных выкупов. На мой взгляд, это наиболее прямая на сегодняшний день попытка связать «экономику эмитента стейблкоинов» с «публично торгуемыми токенами».
3) Venice
Ориентированная на конфиденциальность AI-платформа AskVenice недавно преодолела отметку в 4 миллиона пользователей и более 100 миллионов долларов годовой выручки. 9 ноября компания также провела обратный выкуп, изъяв из обращения токены на сумму около 458 000 долларов.
В то же время автоматические сжигания, финансируемые за счет новых подписок и покупок кредитов API, выросли на 40% месяц к месяцу в октябре. В октябре Venice сожгла в общей сложности токены VVV на сумму около 1,07 миллиона долларов, и ожидается, что ноябрь установит новый рекорд в 1,14 миллиона долларов.

Что делает Venice особенно интересной для меня, так это то, что очень немногие связанные с криптовалютами бизнесы достигли такого уровня коммерческого успеха за пределами отрасли.
Другие инвесторы также обратили на это внимание в этом году. Их поддержка в сочетании с собственными обратными выкупами Venice подтолкнула цену VVV к росту более чем на 1200% в этом году.
4) Bittensor
Примеры, приведенные до сих пор, показали, как обратные выкупы могут приносить пользу отдельному проекту, тогда как Bittensor демонстрирует, что происходит, когда эта стратегия применяется во всей экосистеме. В криптоиндустрии я не видел такой же одержимости обратными выкупами где-либо еще.
Bittensor работает через сеть «подсетей», которые можно представить как независимые технологические стартапы, конкурирующие за эмиссию токенов TAO. Рыночный спрос на собственный альфа-токен каждой подсети (собственная нативная криптовалюта стартапа) играет важную роль в определении распределения эмиссии, поэтому эффективность токена может напрямую влиять на то, выживет ли команда.
В результате обратные выкупы, сжигания и управление эмиссией стали центральными элементами стратегии подсетей. Эта экосистема стала непрерывным экспериментом по токеномике; я считаю, что любая команда, рассматривающая обратные выкупы, будь то в Bittensor или нет, заслуживает изучения.
Согласно данным Subconnect, по состоянию на август 2026 года 14 из 24 подсетей с внешней выручкой уже использовали выручку для финансирования обратных выкупов альфа-токенов. Совокупная оценочная годовая выручка этих 24 подсетей составляет от 28 до 35 миллионов долларов.
Более интересный недавний пример исходит от Targon, в настоящее время третьей по величине подсети в Bittensor по рыночной капитализации.
27 октября Targon сообщила о сжигании альфа-токенов (SN4) на сумму около 2,1 миллиона долларов, из которых около 445 000 долларов поступили от новых обратных выкупов; эта деятельность финансировалась за счет выручки от ее бизнеса в области AI-вычислений.

Динамика цены Targon SN4
В течение семи часов после объявления SN4 вырос более чем на 13% на недельном графике. Даже на фоне более широкого падения рынка токен все еще был примерно на 3% выше своей цены до объявления на момент написания.
Что бросается мне в глаза в этом случае, как и во многих других подобных, так это то, насколько мгновенной может быть реакция рынка подсетей Bittensor на события, связанные с обратным выкупом. Инвесторы внимательно следят за тем, как команды управляют эмиссией, генерируют доход и поддерживают спрос на токены.
Я думаю, это дает ранний пример того, как может развиваться более широкий крипторынок по мере распространения обратных выкупов.
5) Robinhood Chain
Robinhood Chain — еще одна экосистема, за которой стоит следить с точки зрения инноваций в области обратного выкупа, особенно в сценариях с участием токенизированных RWA.
longdotxyz возглавляет некоторые из этих экспериментов. В сентябре платформа запустила LONG 500 — механизм, разработанный для связи токенов сообщества с токенизированными акциями через общую экономическую модель.
Вот как это работает:
- 5% комиссий по токенам акций, генерируемых новыми торговыми парами, поступают в казну AI-сообщества, накапливая токенизированные акции в общем резерве.
- Еще 5% используются для обратного выкупа и сжигания токена сообщества, спаренного с каждой акцией, и любой может инициировать исполнение.
Что интересно в этом подходе, так это то, что LONG сочетает обратный выкуп токенов с накоплением реальных финансовых активов. По мере запуска новых сообществ акций и генерации торговой активности эта система может одновременно сокращать предложение участвующих токенов сообщества, поддерживать ликвидность и наращивать резервы активов экосистемы.
Это более изощренный метод накопления стоимости, чем простое направление доходов протокола на обратный выкуп нативных токенов; он создает модель, в которой рост отдельных рынков может возвращаться в более широкую экосистему.
В будущем, я подозреваю, мы увидим гораздо больше подобных экспериментов на Robinhood Chain, чем сейчас.
Что происходит на настоящем бычьем рынке?
Мы годами наблюдали, как крипторынок вознаграждает нарративы, спекуляции и обещания будущего внедрения. Теперь нарратив доходов набирает полную силу, и мы видим отрасль с достаточной коммерческой активностью и финансовыми показателями, чтобы поддерживать более фундаментально обоснованный инвестиционный ландшафт.
Несмотря на относительно неблагоприятные рыночные условия, несколько ведущих криптопротоколов, генерирующих доход, все же обеспечили впечатляющую доходность токенов, расширили свою пользовательскую базу и продолжали генерировать существенный доход.
А теперь представьте, что произойдет, когда эти условия изменятся.
Для этих бизнесов рост внедрения и рыночной активности напрямую трансформируется в больший доход. И когда значительная часть этого дохода финансирует обратный выкуп токенов, возникающий спрос может расти вместе с самим протоколом. Добавьте сюда улучшающиеся настроения на рынке и возвращающийся капитал — и потенциал избыточной доходности становится весьма привлекательным.
В таком сценарии обратные выкупы уже не просто помогают командам держаться на плаву в суровых условиях; они больше похожи на подливание бензина в уже полыхающий костер. Более того, если прогноз о том, что криптоиндустрия достигнет сотен миллиардов долларов годового дохода к 2030 году, сбудется, это также означает, что еще предстоит создать огромную экономическую ценность.
Вот почему я считаю, что «нарратив доходов» криптопротоколов только начался.