
Автор: Zhou, ChainCatcher
26 октября, по данным Bloomberg со ссылкой на источники, знакомые с ситуацией, базирующаяся в Гонконге компания по выпуску криптоплатёжных карт RedotPay рассматривает возможность конфиденциальной подачи заявки на IPO в США до конца года, ориентируясь на оценку не менее 5 миллиардов долларов. В то же время компания всё ещё ведёт переговоры с инвесторами о раунде финансирования Pre-IPO при оценке в 4–5 миллиардов долларов.
В августе этого года Bloomberg сообщал, что RedotPay отложила планы по листингу из-за регуляторных и юридических проблем, и впоследствии компания выступила с возражениями. В том же месяце связанная с Binance структура подала иск против трёх её соучредителей в Гонконге, требуя около 470 миллионов долларов в качестве возмещения ущерба, и решение по делу до сих пор не вынесено.
От превышения оценки в 1 миллиард долларов в сентябре прошлого года до нынешней цели в 5 миллиардов долларов — эта компания, основанная всего три года назад, увеличила свою оценку примерно в пять раз чуть более чем за год. Могут ли её рост и комплаенс-основа оправдать такую цену?
Оценка выросла в пять раз за год, 5 миллиардов долларов — это немного дорого
RedotPay была основана в 2023 году, и её основной бизнес заключается в том, чтобы позволить пользователям вносить стейблкоины, такие как USDT и USDC, на свои счета, а затем тратить их через свою карту Visa у торговцев по всему миру, при этом система автоматически завершает конвертацию криптоактивов в фиатную валюту в момент оплаты.
В сентябре 2025 года RedotPay завершила раунд финансирования на 47 миллионов долларов, и её оценка превысила 1 миллиард долларов; в декабре она завершила раунд Series B на 107 миллионов долларов под руководством Goodwater Capital. В феврале этого года Bloomberg впервые сообщил о её планах по листингу в США с целевой оценкой более 4 миллиардов долларов.
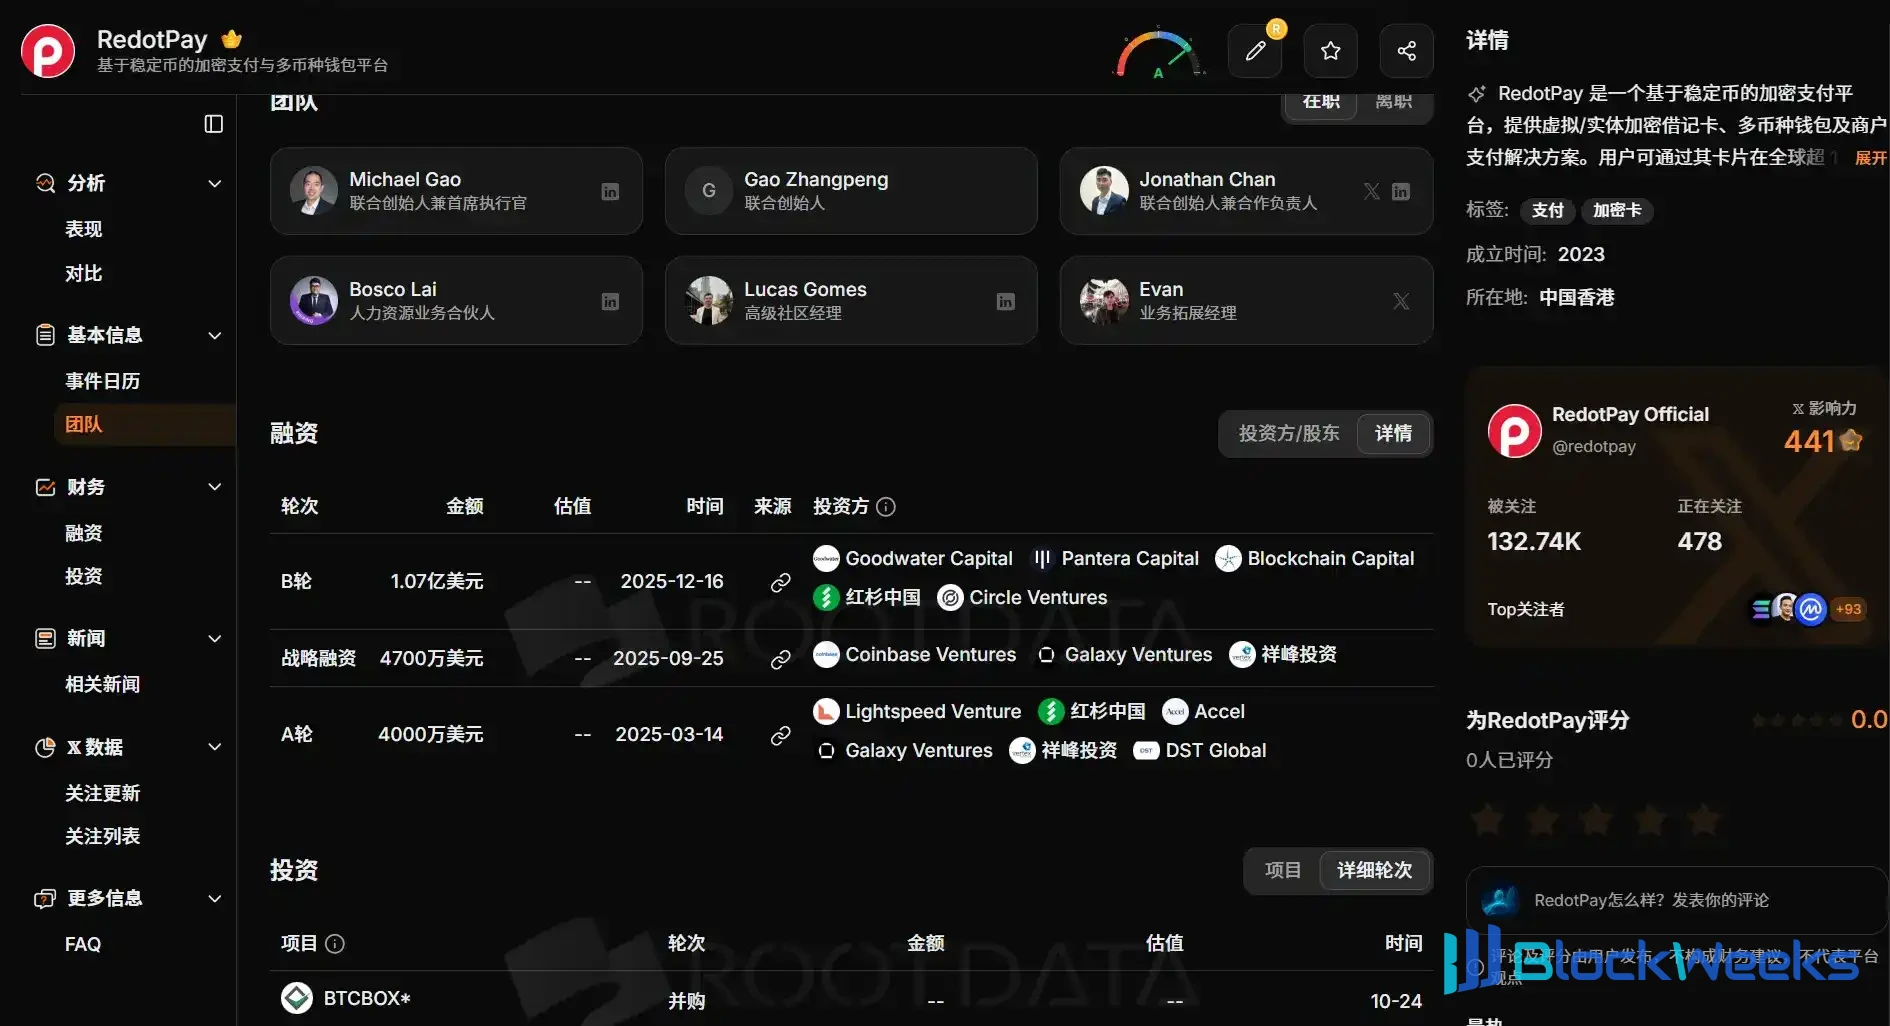
Источник изображения:RootData
Последний отчёт показывает, что JPMorgan, Goldman Sachs, Jefferies и Barclays участвуют в работе по её листингу, причём участие Barclays ранее не раскрывалось.
Эту оценку подкрепляет набор впечатляющих операционных показателей. СогласноBloomberg со ссылкой на источники, знакомые с ситуацией, RedotPay в настоящее время имеет более 9 миллионов клиентов, годовой доход более 180 миллионов долларов, операционную маржу более 50%, а выручка за первые три квартала этого года выросла более чем на 50% в годовом исчислении.
При оценке в 5 миллиардов долларов стоимость RedotPay составляет около 28-кратного годового дохода. При грубом пересчёте на основе операционной маржи соответствующий мультипликатор операционной прибыли составляет около 55 раз, тогда как коэффициент цена/прибыль листингового эмитента стейблкоинов Circle по состоянию на конец октября составлял около 50 раз.
Впечатляющий темп роста в годовом исчислении в значительной степени обусловлен низкой базой прошлого года. Данные платформы данных о криптокартах Paymentscan показывают, что расходы по картам RedotPay за первые три квартала этого года составили около 3,08 миллиарда долларов, что примерно на 64% больше по сравнению с 1,87 миллиарда долларов за аналогичный период прошлого года. В первой половине прошлого года её ежемесячные расходы всё ещё составляли от 140 до 220 миллионов долларов.

Следует отметить, что данные о расходах по картам RedotPay на Paymentscan сообщаются самой компанией, тогда как данные о пополнениях поступают из отслеживания в блокчейне.
Если посмотреть на последние месяцы, оба набора данных показывают, что рост остановился. В сентябре пополнения RedotPay через блокчейн составили 537,9 млн долларов, что практически не изменилось по сравнению с 534,4 млн долларов в августе; расходы по картам составили 403,2 млн долларов против 403,6 млн долларов в августе.
За тот же период конкуренты продолжают ускоряться. Таблица лидеров Paymentscan показывает, что расходы RedotPay за последние 90 дней выросли на 12,9%, тогда как EtherFi и KAST выросли на 42,5% и 35,5% соответственно.

Рост выручки также не успевает за притоком капитала. С ноября прошлого года по август этого года ежемесячный объём пополнений RedotPay вырос на 68,4%, тогда как раскрытая компанией годовая выручка увеличилась лишь со 150 млн до 180 млн долларов, то есть примерно на 20%; за этот период она также повысила комиссии за операции с иностранной валютой и за снятие наличных в банкоматах. Является ли разрыв между этими двумя показателями следствием снижения удельной выручки или изменений в некарточном бизнесе, невозможно определить по имеющейся в открытом доступе информации.
Направление расширяется, но защитный барьер RedotPay становится всё тоньше
В отличие от замедления RedotPay, всё направление карт на стейблкоинах по-прежнему быстро расширяется. Данные Paymentscan показывают, что в июле этого года ежемесячные расходы по криптокартам впервые превысили 1 млрд долларов, что примерно в три раза больше уровня годом ранее, и в сентябре они выросли ещё до примерно 1,23 млрд долларов.
По мере роста рынка относительная позиция RedotPay снижается. Среди примерно 30 карточных проектов, отслеживаемых Paymentscan, доля RedotPay в расходах когда-то превышала 90% в 2024 году, а в сентябре этого года снизилась примерно до 33%. За этот период её собственные расходы всё ещё росли; изменение доли произошло главным образом из-за быстрого масштабирования таких поздних участников, как EtherFi, KAST и Plasma One.

Причина, по которой поздние участники могут быстро догнать, связана со снижением барьера для выпуска карт. Инфраструктурный провайдер Rain является основным членом как Visa, так и Mastercard, предоставляет услуги по выпуску карт более чем 200 компаниям и в январе этого года завершил раунд финансирования Series C при оценке в 1,95 млрд долларов. Подключаясь к таким платформам, бренды могут запустить собственные карточные продукты за относительно короткий срок.
Для сравнения, преимущества RedotPay в большей степени исходят из каналов. В январе этого года ChainCatcher в статье "Оценка в 2 млрд долларов за три года — как это удается RedotPay?" сообщал, что RedotPay изначально привлекал клиентов через офлайн-дистрибьюторские сети, продвигаясь на развивающихся рынках, таких как Нигерия, Бразилия и Юго-Восточная Азия, с помощью местных KOL, OTC-мерчантов и лидеров сообществ.
Эту канальную систему поддерживают относительно высокие комиссии и промо-стимулы. Согласно публичной информации, комиссия за выпуск виртуальной карты RedotPay составляет 10 долларов, а за физическую карту — 100 долларов. Фактическое тестирование Paymentscan показывает, что совокупная наценка при тратах в иностранной валюте составляет около 2,2%–2,3%. Рефереры могут получать вознаграждение в размере 20%–40% от комиссии за выпуск карты, а также долю в размере 0,05%–0,25% от объема транзакций, и рефереры второго уровня также могут участвовать в распределении.

Это означает, что канальные издержки уже заложены в бизнес-правила. Как только комиссии будут снижены в ходе конкуренции, пространство для промо-стимулов также соответственно сократится. Платформа также считает, что RedotPay больше подходит в качестве моста между стейблкоинами и местными платежными системами, и что для большинства пользователей в США и Европе зачастую существуют более конкурентоспособные местные варианты.
В июле этого года швейцарская платежная платформа Fiat24 приостановила функцию депозита криптоактивов, а парижский стартап Kulipa прекратил деятельность из-за проблем с погашением задолженности, и карточные проекты около 20 компаний в сфере кошельков и финтеха были прерваны в результате. Растущие издержки на выпуск карт, клиринг и комплаенс вытесняют с рынка мелких и средних игроков.
Помимо иска на 470 млн долларов, RedotPay еще предстоит урегулировать вопросы комплаенса
В конце октября RedotPay объявила о приобретении японской криптовалютной биржи BTCBOX и признала в объявлении, что компания не имеет лицензии на деятельность криптовалютной биржи в Японии, а ее существующие услуги для японских резидентов не соответствуют местным регуляторным требованиям.
В настоящее время RedotPay приостановила регистрацию новых пользователей в Японии и удалила приложение из местных магазинов приложений, а существующие услуги будут постепенно ограничиваться вплоть до полного прекращения. Приобретённая BTCBOX приостановила все услуги в январе этого года из-за утечки клиентской информации и возобновила их лишь поэтапно в августе; сумма сделки не раскрывается.
Больше внимания привлекаетсудебный процесс с Binance. Согласно опубликованному в августе отчёту Bloomberg со ссылкой на документы суда Гонконга, аффилированная с Binance структура обвинила RedotPay в нарушении соглашения о сотрудничестве путём перевода более 470 000 пользователей с Binance Card на RedotPay и требует от трёх её соучредителей возмещения ущерба в размере 472,8 млн долларов США исходя из пожизненной ценности в 925 долларов США на пользователя.
Суть спора заключается в разделении средств. Подписанное обеими сторонами в марте 2025 года соглашение требовало, чтобы средства из Binance Pay не использовались для пополнения карт RedotPay. Binance заявила, что обнаружила нарушение в марте этого года и впоследствии прекратила сотрудничество в апреле.
RedotPay отрицает обвинения, заявляя, что будет активно защищаться, и решение по гонконгскому делу ещё не вынесено. Сообщается, что за прошедший год RedotPay покинули как минимум пять руководителей, а её глава юридического отдела также ушёл из компании в июле этого года.
Что касается лицензирования, то в этом году RedotPay действительно получила немало лицензий. В марте она получила аргентинскую лицензию VASP, а также регистрации MSB в Канаде и США; в июне завершила регистрацию VASP в Мексике; в августе получила свою первую лицензию на денежные переводы на уровне штата США, а заявки ещё в более чем 20 штатах находятся на рассмотрении; в сентябре получила лицензии на кредитование в двух штатах.
Однако эти новые лицензии в основном относятся к ещё не запущенному бизнесу в США. В августе RedotPay заявила, что её годовая выручка в размере 180 млн долларов США и годовой объём платежей около 14 млрд долларов США обрабатываются через нерегулируемых в США платёжных процессоров, а её карточные продукты ещё не запущены в Соединённых Штатах.
В сентябре RedotPay объявилао завершении проверки по противодействию отмыванию денег, проведённой одной из аудиторских компаний «Большой четвёрки», однако проверка охватывала два её дочерних подразделения, лицензированных в Гонконге, а эталоном служили соответствующие руководящие принципы Регистрационной палаты Гонконга.
Что касается выпуска карт, на официальном сайте RedotPay указано, что её карты выпускаются сингапурской Xfers по лицензии Visa, а RedotPay управляет карточной программой в качестве менеджера программы. Это отличается от таких компаний, как Rain, которые обладают статусом основного члена карточных организаций, и предполагает зависимость от внешних институтов.
Кроме того, ChainCatcher ранее отмечал, что бизнес RedotPay по начислению процентов и кредитованию находится в серой зоне с точки зрения правовой квалификации. Оба направления бизнеса по-прежнему работают, а процентный продукт даже был включён в платные членские привилегии, при этом окончательная регуляторная квалификация пока отсутствует.
В целом годовой рост RedotPay остаётся впечатляющим, однако пополнения ончейн и расходы по картам за последние два месяца вышли на плато, а рост выручки заметно замедлился относительно притока капитала. Более поздние участники сектора масштабируются быстрее, а урегулирование его японского бизнеса и неразрешённый судебный спор также указывают на то, что его структура соответствия требованиям всё ещё корректируется.
RedotPay на данный момент завершил финансовый аудит, проведённый аудиторской фирмой из «большой четвёрки». Если он подаст заявку до конца года, как и планируется, то после публикации проспекта раскрытие информации о квартальной выручке, структуре выручки, географическом распределении пользователей и рисках судебных разбирательств станет ключом к проверке этой оценки.