
Обзор
Aave скорректировал модель переменной процентной ставки по займам USDT на своем рынке Ethereum Core V3 21 октября 2026 года, снизив оптимальный порог использования threshold с 94% до 92%. Изменение последовало за рекомендацией поставщика риск-услуг LlamaRisk и было выполнено на блоке Ethereum 26 241 799. Базовая ставка и два основных наклона процентной ставки остались неизменными, что означает, что обновление изменило момент, когда стоимость заимствования начинает ускоряться, а не ввело единое повышение ставки.
Корректировка процентной ставки Aave USDT касается взаимосвязи между спросом на заимствование стейблкоинов и доступной ликвидностью резерва. По мере того как большая часть предоставленного USDT заимствуется, меньше остается немедленно доступным для вывода средств. Модель процентной ставки Aave реагирует, делая дополнительное заимствование все более дорогим по мере приближения использования к верхнему пределу емкости резерва.
Согласно новым параметрам, резерв, работающий при 94% использовании, будет иметь смоделированную переменную годовую процентную ставку по займам (APR) в размере 7,0% по сравнению с 4,5% ранее. При использовании на уровне 85,6%, наблюдавшемся в оценке LlamaRisk от 20 октября, смоделированное увеличение было гораздо меньшим — с примерно 4,10% до 4,19%.
Таким образом, корректировка концентрирует свое наиболее сильное воздействие вблизи дефицита ликвидности. Она не создает дополнительный USDT, не снижает лимит заимствования на два процентных пункта и не гарантирует доступность вывода средств. Вместо этого Aave изменяет экономические стимулы, связанные с дефицитной ликвидностью стейблкоинов, пытаясь сохранить больше запаса для вывода средств до того, как спрос на заимствование подтолкнет резерв к истощению.
Ключевые выводы
- Aave снизил оптимальный порог использования USDT с 94% до 92% на Ethereum V3 Core 21 октября 2026 года.
- Базовая ставка по займам остается на уровне 0%, при этом Slope 1 составляет 4,5%, а Slope 2 — 10%.
- При 94% использовании смоделированная переменная APR по займам увеличивается с 4,5% до 7,0%.
- Пересмотренный порог создает примерно 57,8 млн USDT дополнительного смоделированного буфера ликвидности при том же эталонном предложении, не добавляя новых средств.
- Заимствование остается возможным выше 92%, когда позволяют другие условия, но его предельная стоимость возрастает более резко.
Изменения кривой процентной ставки Aave USDT при 92% использовании
Корректировка Aave затрагивает конкретный резерв и стратегию процентной ставки, а не каждый рынок USDT в протоколе. Изменение применяется к USDT на Aave V3 Ethereum Core, где оптимальный порог использования был снижен с 94% до 92%. Остальные основные параметры процентной ставки остались неизменными: базовая ставка 0%, первый наклон 4,5% и второй наклон 10%. Новая конфигурация изменяет уровень использования, при котором стоимость заимствования начинает расти более крутыми темпами.
Экономическое обоснование простое. Aave позволяет поставщикам вносить стейблкоины, к которым заемщики могут получить доступ, предоставив соответствующее обеспечение. Доля предоставленных активов, находящихся в данный момент в займах, измеряется через использование. Когда использование относительно низкое, у кредиторов больше незаимствованной ликвидности, доступной для вывода. По мере роста использования большая доля предоставленного капитала направляется на непогашенные займы. При очень высоком использовании резерв становится более чувствительным к выводам средств, погашениям и внезапным изменениям спроса.
Кривая переменной процентной ставки пытается сбалансировать эти конкурирующие интересы путем повышения стоимости заимствования по мере снижения доступной ликвидности. Снижение оптимального порога использования означает, что заемщики сталкиваются с более крутой частью кривой раньше, усиливая стимул погасить долг или избежать дополнительного заимствования, когда резерв приближается к стрессу ликвидности.
Параметры процентной ставки Aave USDT: до и после
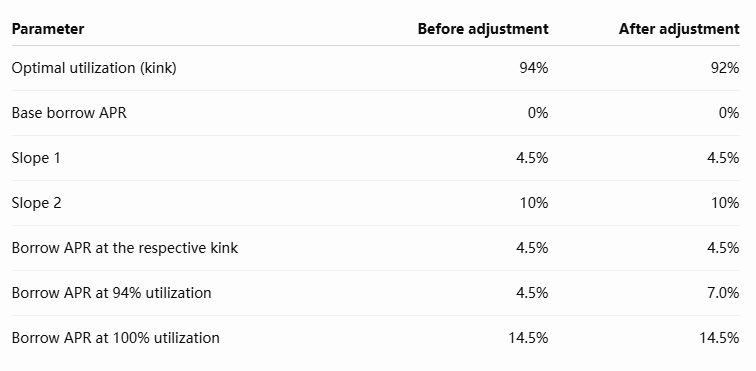
Таблица показывает, что корректировка не повышает теоретическую максимальную ставку в рамках модели. Обе конфигурации достигают 14,5% при полном использовании. Вместо этого ставка растет быстрее в области высокого использования между пересмотренным порогом 92% и полным использованием. Это целевое переоценка дефицитной ликвидности, а не единое повышение стоимости каждого непогашенного займа.
Как работает перелом процентной ставки Aave?
Aave использует модель переменной ставки по займам с двумя наклонами. Ниже оптимального порога использования ставки по займам постепенно растут с использованием. Выше этого порога ставка растет более круто по мере уменьшения объема немедленно доступной ликвидности.
Для параметров USDT в этой корректировке модель может быть выражена как:
Ниже оптимального порога:
APR по займам = 4,5% × (Использование ÷ Оптимальное использование)
Выше оптимального порога:
APR по займам = 4,5% + 10% × [(Использование − Оптимальное использование) ÷ (100% − Оптимальное использование)]
Пересмотренная модель сохраняет оба наклона без изменений, но переносит точку, в которой начинается вторая часть, с 94% на 92%.
Aave USDT Borrow APR: старая и новая кривая
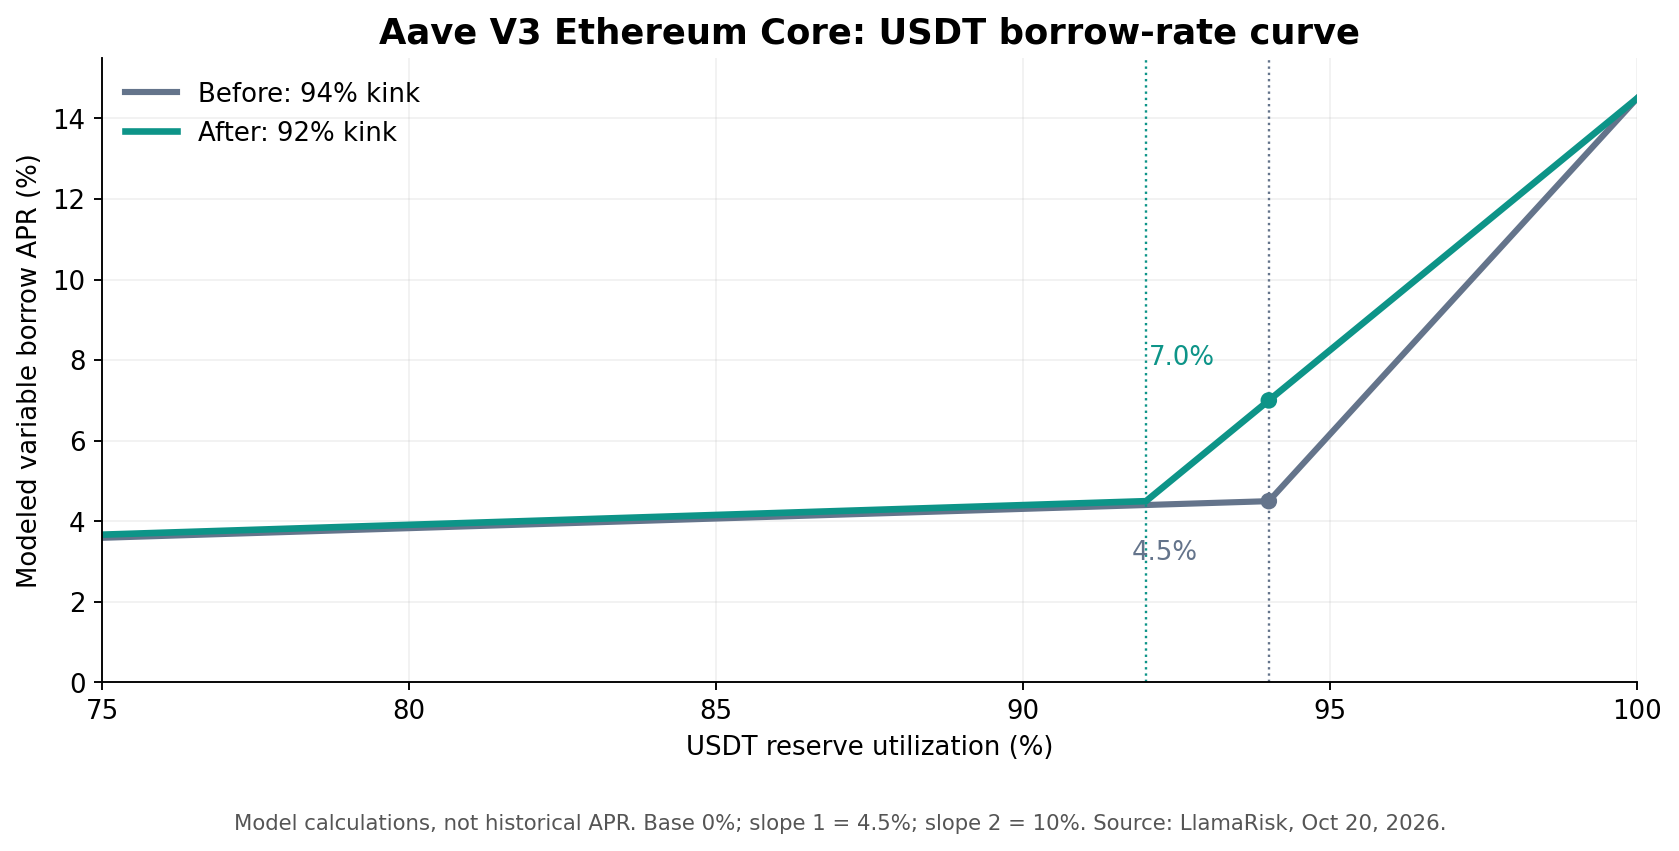
Рисунок 1. Расчётная переменная ставка заимствования APR при конфигурациях оптимальной утилизации 94% и 92%. Кривые получены на основе раскрытых параметров модели процентных ставок и не являются историческими наблюдёнными данными APR. Источник: Aave Governance и LlamaRisk, октябрь 2026 г.
Наиболее выраженное различие возникает вблизи прежнего порога. При утилизации 94% старая модель даёт ставку заимствования 4,5%, тогда как пересмотренная модель даёт 7,0%. Однако при утилизации 85,6% разница составляет лишь около девяти базисных пунктов.
Это иллюстрирует, почему корректировку не следует описывать как внезапное повышение ставок заимствования по всему рынку. Её эффект зависит от того, насколько близко резерв находится к высокой утилизации, где доступность ликвидности становится более важной.
Почему стоимость заимствования растёт раньше при ужесточении ликвидности
Цель снижения точки перегиба — повлиять на поведение заёмщиков до того, как резерв окажется почти полностью использованным. Когда стоимость заимствования остаётся относительно низкой вблизи верхней границы доступной ликвидности, пользователи могут продолжать брать кредиты даже при всё более ограниченном запасе для вывода средств. Это может создать условия, при которых поставщикам трудно вывести существенные суммы, не дожидаясь новых депозитов или погашения кредитов.
Более крутая ставка заимствования вводит финансовые издержки за потребление дефицитной ликвидности. Некоторые заёмщики могут погасить свои кредиты, когда стоимость финансирования превышает доходность, генерируемую их стратегиями. Другие могут воздержаться от открытия дополнительных позиций, а более высокая доходность для поставщиков может привлечь новые депозиты. Эти реакции потенциально способны улучшить доступную ликвидность, но ни одна из них не гарантирована. Заёмщики могут принять более высокие процентные ставки, поставщики могут вывести средства, а более широкие рыночные условия могут нивелировать предполагаемые стимулы.
Таким образом, решение Aave отражает определённый подход к управлению ликвидностью: вместо запрета заимствования на пороге оптимальной утилизации протокол делает заимствование дороже за его пределами.
Это различие даёт резерву гибкость для удовлетворения временного роста спроса на кредиты, используя цены для сдерживания продолжительных периодов чрезмерной утилизации. Механизм может снизить привлекательность дальнейшего заимствования, но он не может заставить существующих заёмщиков немедленно погасить долг или создать новую ликвидность по требованию.
Почему буфер в 57,8 млн USDT не является новой ликвидностью
Оценка LlamaRisk от 20 октября даёт числовую иллюстрацию изменения. На тот момент в резерве было примерно 2 892,2 млн USDT в предоставленных активах и 2 475,1 млн USDT в непогашенных займах, что обеспечивало утилизацию около 85,6%. Примерно 417 млн USDT оставались незаимствованными.
Используя тот же предоставленный баланс, LlamaRisk рассчитал объём незаимствованной ликвидности, который остался бы, если бы утилизация достигла старого и нового оптимальных порогов. При утилизации 94% смоделированный буфер составлял примерно 173,5 млн USDT. При 92% он увеличился до примерно 231,4 млн USDT.
Показатель ликвидностиСтарый перегиб 94%Новый перегиб 92%Справочные предоставленные USDT2 892,2 млн2 892,2 млнОптимальная утилизация94%92%Смоделированная незаимствованная ликвидность на перегибе173,5 млн231,4 млнДополнительный смоделированный буфер—Примерно 57,8 млнФактическая простаивающая ликвидность в справочном снимкеПримерно 417,0 млнПримерно 417,0 млн
Дополнительные 57,8 млн USDT — это разница между двумя гипотетическими буферами ликвидности, рассчитанными из одного и того же предоставленного баланса. Это не новый депозит, не вливание резервов протокола и не подтверждённое увеличение немедленно выводимых средств.
При новой конфигурации режим более крутых процентных ставок начинается, когда остаётся больше незаимствованных USDT. Приведёт ли это к стабильно большему доступному балансу, зависит от фактических погашений заёмщиками, новых депозитов, выводов средств и изменений утилизации после внедрения.
Кто выигрывает и кто платит по новой кривой?
Заёмщики испытывают наиболее прямое воздействие, когда утилизация приближается к пересмотренному порогу. Пользователи, поддерживающие долг в USDT с переменной ставкой, сталкиваются с более высокими издержками финансирования при заданном высоком уровне утилизации, чем при прежней конфигурации. Это важно для стратегий с кредитным плечом, которые занимают стейблкоины для покупки других активов, управления обеспечением или получения доходности за счёт разницы процентных ставок. Позиция, которая остаётся экономически привлекательной при стоимости заимствования 4,5%, может стать менее жизнеспособной, когда стоимость её финансирования приближается к 7% или выше.
Поставщики могут получать более высокую переменную доходность, когда спрос на заимствование остаётся сильным, но эта доходность зависит от утилизации, ставок заимствования и резервного фактора протокола. Более высокая доходность для поставщиков не обязательно означает, что резерв стал менее рискованным или из него легче выйти. Фактически повышенная доходность может совпадать со сниженной доступностью вывода средств, когда большая доля депозитов остаётся заимствованной.
Эта взаимосвязь является более широкой характеристикой кредитования стейблкоинов с переменной ставкой. Объяснение MEXC факторов, влияющих на переменные процентные ставки по USDT, предоставляет дополнительную информацию о том, как спрос на заимствования и доступная ликвидность влияют на доходность. Однако конкретные ставки Aave определяются его собственными ончейн-параметрами процентных ставок, а не методологией доходности других платформ.
Таким образом, корректировка создает различные стимулы для разных участников. Заемщики могут сократить долг, поставщики могут отреагировать на более высокую доходность, а резерв может испытать изменения в уровне использования. Ни один результат не является автоматическим, и фактическое рыночное поведение остается решающей переменной.
FAQ
Почему Aave снизил оптимальный уровень использования USDT с 94% до 92%?
Aave снизил порог, чтобы стоимость заимствований росла более агрессивно до того, как резерв достигнет чрезвычайно высокого уровня использования. Предполагаемый эффект заключается в сохранении дополнительного запаса для вывода средств посредством экономических стимулов, а не в прямом увеличении фактического баланса USDT резерва.
Увеличивает ли более низкий излом уровня использования стоимость заимствований USDT для всех?
Пересмотренная модель обычно приводит к более высоким переменным ставкам заимствования при одинаковом положительном уровне использования, но размер разницы варьируется. Увеличение относительно невелико ниже нового порога и более выражено вблизи прежнего излома на уровне 94%. Фактические ставки продолжают меняться в зависимости от уровня использования резерва.
Могут ли пользователи по-прежнему занимать USDT при уровне использования выше 92%?
Да. Порог 92% определяет, где кривая процентных ставок становится более крутой; это не является абсолютным запретом на заимствование. Дополнительное заимствование остается возможным, когда доступная ликвидность, требования к обеспечению и другие ограничения резерва это позволяют, но стоимость его финансирования становится все более дорогой.
Aave переоценивает дефицит ликвидности до того, как пул иссякнет
Изменение Aave от 21 октября демонстрирует, как небольшая корректировка параметра процентной ставки может существенно повлиять на стимулы к заимствованию в конкретных рыночных условиях. Снижение оптимального уровня использования USDT с 94% до 92% оставляет базовые параметры наклона неизменными, но приближает более крутой сегмент ставок заимствования. Эффект сосредоточен вблизи дефицита ликвидности, где поддержание достаточных средств для вывода поставщиками становится все более важным.
Корректировка процентной ставки Aave по USDT не представляет собой сокращение непогашенных кредитов или создание дополнительных резервов стейблкоинов. Вместо этого она изменяет финансовые стимулы для заемщиков, которые потребляют ликвидность, когда уровень использования становится повышенным. Смоделированное увеличение оптимального буфера ликвидности иллюстрирует предполагаемый эффект управления рисками, но сохраняется ли этот буфер, зависит от фактических депозитов, выводов, заимствований и погашений.
Будущая оценка должна сосредоточиться на устойчивом уровне использования вблизи нового порога 92%, доступной ликвидности USDT, переменных затратах на заимствование, доходности поставщиков и поведении резерва в периоды повышенного спроса. Эти показатели могут показать, улучшает ли пересмотренная кривая гибкость вывода средств без излишнего ограничения экономически продуктивного кредитования.
Долгосрочное значение заключается в роли автоматизированного ценообразования в управлении финансовыми рисками DeFi. Протоколы должны постоянно балансировать спрос на кредитное плечо с необходимостью поддержания ликвидности, и модель процентных ставок является одним из основных механизмов, посредством которых достигается этот баланс.
Aave не создает ликвидность посредством корректировки ставок; он делает дефицитную ликвидность более дорогой для потребления на более раннем этапе. Улучшит ли это решение устойчивость резерва, будет зависеть от того, как участники рынка отреагируют на пересмотренные стимулы.
Источники
Использованная внутренняя ссылка MEXC:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave Governance — Risk Stewards: Cap Reductions and USDT IRM Change on Aave V3, October 2026:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave Changes USDT Borrowing Rules and Loan Costs Suddenly Jump:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/
Отказ от ответственности: Эта статья предназначена только для справочных целей и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.