Обзор
Goldman Sachs делает свой фонд Financial Square Treasury Instruments Fund, известный по тикеру институционального класса акций FTIXX, доступным для квалифицированных участников из США через Lynq — сеть расчетов в реальном времени и управления казначейскими операциями, используемую институтами цифровых активов. Интеграция дает крипто-ориентированным торговым фирмам новый способ размещать простаивающие денежные средства в устоявшийся фонд денежного рынка, инвестирующий в казначейские обязательства, между транзакциями, сохраняя при этом доступ к капиталу, когда он снова понадобится. На конец августа 2026 года чистые активы FTIXX составляли примерно 105 миллиардов долларов, что делает это подключение заметным благодаря масштабу и институциональной зрелости базового продукта.
Самое важное — это то, чего интеграция FTIXX с Lynq не делает: Goldman Sachs не токенизировал фонд. FTIXX остается традиционным фондом денежного рынка, а доступ обеспечивается через Lynq, при этом транзакции обрабатываются зарегистрированным в SEC брокером-дилером tZERO Securities. Фонд становится первым сторонним инвестиционным фондом, предлагаемым через Lynq, но его существующая юридическая структура, модель владения и управление фондом остаются неизменными.
Это делает интеграцию стратегически отличной от токенизированных продуктов на основе казначейских обязательств, таких как BUIDL от BlackRock или акции фондов на блокчейне от Franklin Templeton. Goldman показывает, что традиционные активы могут входить в рабочие процессы цифровых активов, не становясь сначала блокчейн-нативными ценными бумагами. Таким образом, это развитие поднимает более широкий вопрос о RWA: институциональным крипторынкам, возможно, не нужно токенизировать каждый традиционный актив, если устоявшиеся продукты можно эффективно подключать к современной расчетной и казначейской инфраструктуре.
Ключевые выводы
- FTIXX теперь доступен квалифицированным участникам из США через Lynq.
- Казначейский фонд Goldman Sachs имел около 105 миллиардов долларов чистых активов на конец августа 2026 года.
- FTIXX остается традиционным фондом денежного рынка и не был токенизирован.
- tZERO Securities обеспечивает регулируемый уровень брокера-дилера для транзакций.
- Интеграция дает институциональным криптофирмам еще одну возможность получать доходность по казначейским обязательствам на простаивающие денежные средства между сделками.
- Более широкий урок по RWA заключается в том, что интеграция с цифровыми рельсами может иметь значение даже без токенизации.
Что на самом деле делает интеграция FTIXX с Lynq?
FTIXX остается традиционным фондом внутри рабочего процесса цифровых активов
Схема FTIXX Lynq добавляет уровень распространения и доступа, а не меняет юридическую форму базового инвестиционного продукта. Квалифицированные институциональные участники из США, использующие Lynq, могут получить доступ к фонду Goldman Sachs Financial Square Treasury Instruments Fund через tZERO Securities, что позволяет денежным средствам, которые иначе оставались бы простаивающими между транзакциями с цифровыми активами, инвестироваться в инструмент денежного рынка, ориентированный на казначейские обязательства.
Это различие важно, потому что заголовки, описывающие фонд Goldman на 100 миллиардов долларов как «выходящий в блокчейн», могут легко создать впечатление, что акции фонда на 100 миллиардов долларов были выпущены как блокчейн-токены. Это не то, что произошло. FTIXX продолжает работать в рамках своей существующей фондовой структуры, в то время как Lynq обеспечивает среду расчетов и управления казначейскими операциями, через которую соответствующие цифровым активам фирмы могут получить доступ к продукту.
Цифра в более чем 100 миллиардов долларов также относится к приблизительному общему размеру FTIXX, а не к капиталу, привлеченному через Lynq. Клиенты Lynq представляют собой лишь один дополнительный канал распространения для фонда. Таким образом, интеграция значима из-за продукта, подключаемого к криптоинфраструктуре, а не потому, что весь фонд перешел на рынки цифровых активов.
Почему криптоинституты захотят получить доступ к FTIXX?
Институциональные криптофирмы регулярно поддерживают крупные пулы операционных денежных средств. Маркет-мейкерам нужна ликвидность для расчетов по сделкам, OTC-дески держат балансы между клиентскими транзакциями, а торговые фирмы могут ждать привлекательных возможностей для размещения, сохраняя значительный капитал в легкодоступной форме. Полное неинвестирование этих денежных средств создает альтернативные издержки, когда краткосрочная доходность казначейских обязательств положительна.
FTIXX дает этим фирмам способ разместить капитал в традиционную стратегию денежного рынка на основе казначейских обязательств, когда он не требуется немедленно для торговли. Когда ликвидность снова понадобится, позицию можно погасить, а денежные средства перераспределить на рынки цифровых активов. Это концептуально похоже на традиционное институциональное управление казначейскими операциями, где краткосрочные государственные инструменты используются для получения доходности при сохранении ликвидности.
Таким образом, стратегическая ценность Lynq заключается не просто в доступе к очередному инвестиционному продукту. Это возможность включить традиционные инструменты управления денежными средствами в ту же более широкую операционную среду, которую используют фирмы цифровых активов.
Что такое Goldman Sachs FTIXX?
Фонд ориентирован на ликвидность казначейских обязательств, а не на криптоэкспозицию
FTIXX — это институциональный класс акций фонда Goldman Sachs Financial Square Treasury Instruments Fund, фонда денежного рынка, ориентированного на казначейские ценные бумаги США. Его инвестиционная цель сосредоточена на сохранении капитала, поддержании ликвидности и получении текущего дохода, а не на направленной экспозиции к рисковым активам.
Это важно, потому что FTIXX выполняет совершенно иную функцию, чем Bitcoin, стейблкоины или токенизированный частный кредит. Он ближе к инструменту управления казначейскими средствами, используемому для краткосрочной ликвидности, чем к спекулятивной инвестиции. Для институциональных фирм, работающих с цифровыми активами, это делает фонд потенциально полезным как место для размещения операционных балансов, которые должны оставаться относительно ликвидными.
Как и в случае с любым фондом денежного рынка, риск низок по сравнению со многими другими активами, но не равен нулю. В собственных раскрытиях Goldman Sachs отмечается, что инвестор может потерять деньги, а акции не являются банковскими депозитами и не застрахованы FDIC или не гарантированы другим государственным агентством. Фонд стремится сохранить стабильную цену акции, но эту цель не следует описывать как гарантию.
Почему традиционный фонд на $100 млрд важен для крипторынков?
Масштаб сигнализирует об институциональной конвергенции, а не о притоке $100 млрд в криптовалюты
В конце августа 2026 года чистые активы FTIXX составляли примерно $105 млрд, но ни одну из этих цифр не следует интерпретировать как новые деньги, поступающие в криптовалюты. Фонд существовал задолго до интеграции с Lynq, и подавляющая часть его активов по-прежнему остается частью традиционной деятельности денежного рынка.
Значимость заключается в противоположном: фирмам, работающим с цифровыми активами, предоставляется прямой путь к зрелому традиционному финансовому продукту. Вместо того чтобы заставлять криптоинституты выбирать между полным пребыванием внутри цифровых активов или перемещением средств через отдельный устаревший рабочий процесс, Lynq пытается поместить обе среды в более унифицированный процесс управления казначейскими средствами.
Это важная форма институциональной конвергенции, поскольку она сокращает операционную дистанцию между продуктами ликвидности TradFi и инфраструктурой криптоторговли. Фирма, работающая с цифровыми активами, потенциально может перейти от торговой активности в казначейский фонд и обратно в рыночную ликвидность, не требуя, чтобы сама базовая казначейская экспозиция стала блокчейн-токеном.
Это говорит о том, что институциональное принятие криптовалют может развиваться как через интеграцию инфраструктуры, так и через прямую токенизацию активов.
Нужно ли токенизировать каждый RWA?
FTIXX Lynq показывает второй путь интеграции TradFi и криптовалют
Модель FTIXX Lynq предлагает полезный контраст с токенизированными казначейскими фондами. Такие продукты, как BUIDL или доли фондов денежного рынка, записанные в блокчейне, помещают сам интерес в фонде на инфраструктуру распределенного реестра. FTIXX вместо этого сохраняет традиционный фонд и добавляет вокруг него уровень доступа и расчетов, ориентированный на цифровые активы.
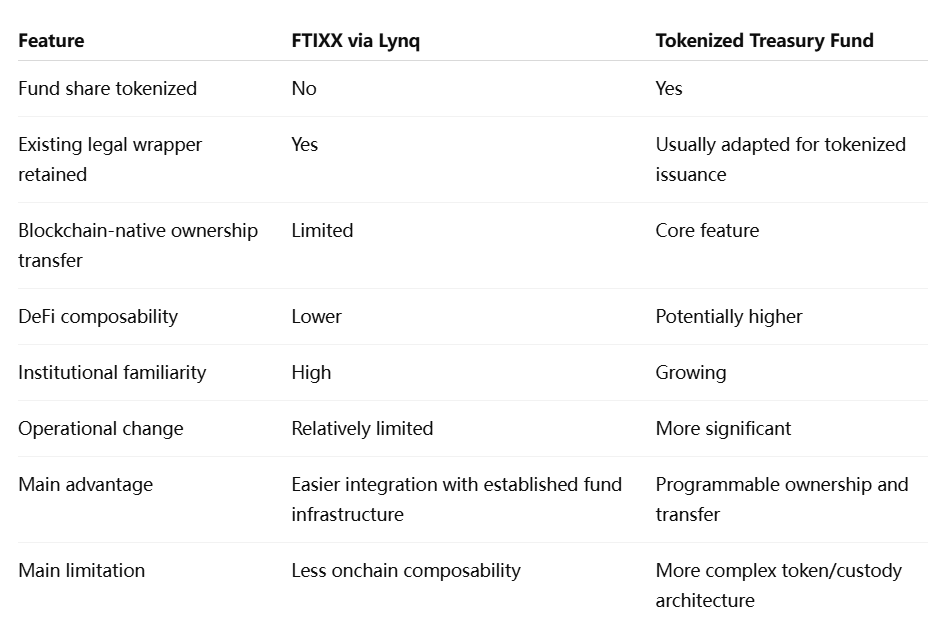
Ни одна из моделей не является по своей сути превосходящей. Токенизация может обеспечить программируемое владение, самодостаточные расчеты и потенциальную интеграцию с кредитованием или другими смарт-контрактами. Однако она также порождает дополнительные вопросы, связанные с хранением кошельков, ограничениями на передачу токенов, совместимостью блокчейнов и интеграцией с существующим законодательством о ценных бумагах.
Модель FTIXX жертвует частью этой композируемости в обмен на сохранение зрелой структуры фонда. Для институтов, которые в первую очередь хотят получить казначейскую экспозицию и эффективное управление денежными средствами, а не функциональность DeFi, такой компромисс может быть вполне приемлемым.
Таким образом, рынок может развиваться через оба подхода. Некоторые активы выиграют от полной токенизации, поскольку программируемость имеет центральное значение для их варианта использования. Другие могут достичь более быстрого институционального принятия просто за счет подключения к инфраструктуре цифровых активов без изменения их базовой юридической формы.
Почему управление денежными средствами становится важным для криптоинститутов?
Доходность на простаивающие денежные средства становится частью торговой инфраструктуры
По мере институционализации рынков цифровых активов управление казначейскими средствами становится все более важным. Профессиональные торговые фирмы оценивают капитал не только по потенциальной криптовалютной доходности; их также волнуют подверженность контрагентскому риску, скорость расчетов, доходность простаивающих денежных средств и то, насколько быстро средства могут быть перераспределены.
В периоды высокой волатильности фирмам может потребоваться держать значительные остатки денежных средств доступными для поддержки маржи, расчетов или клиентских транзакций. Удержание всего этого капитала на операционных счетах с нулевой доходностью создает существенные издержки. Доступ к казначейским фондам денежного рынка может улучшить экономику удержания ликвидности между сделками.
Это особенно актуально по мере того, как управление рисками становится более консервативным на институциональных крипторынках. После нескольких циклов отказов контрагентов фирмы все чаще различают активы, используемые для направленных инвестиций, и резервы, используемые для операций. Традиционный казначейский фонд, доступ к которому осуществляется через сеть расчетов по цифровым активам, естественно вписывается в последнюю категорию.
Таким образом, интеграция отражает более широкое изменение в институциональной криптоинфраструктуре: отрасль больше не сосредоточена только на исполнении сделок. Она всё активнее создаёт системы денежных средств, обеспечения и расчётов, необходимые для управления капиталом между этими сделками.
Как Lynq вписывается в институциональный стек?
Lynq выступает в роли расчётного и казначейского слоя, а не эмитента активов
Lynq описывает себя как управляемое брокером-дилером решение для расчётов в реальном времени и управления казначейством для институциональных клиентов на рынке цифровых активов. Платформа предназначена для решения таких проблем, как фрагментация рынка, риск контрагента и необходимость получать проценты на ликвидность, остающуюся между транзакциями.
Добавление FTIXX расширяет эту роль, поскольку Lynq теперь может подключать участников к внешнему фонду Goldman Sachs наряду с существующей инвестиционной функциональностью. tZERO Securities обеспечивает регулируемую брокерско-дилерскую возможность, необходимую для поддержки доступа квалифицированных участников из США.
Эта структура важна, потому что Lynq не заменяет Goldman Sachs в качестве управляющего фондом и не превращает FTIXX в новую цифровую ценную бумагу. Он выступает связующей инфраструктурой между институциональными криптокомпаниями и устоявшимися финансовыми продуктами.
Такая модель может становиться всё более распространённой по мере взросления инфраструктуры рынка цифровых активов. Вместо того чтобы каждое финансовое учреждение выпускало новый токен, специализированные сети могут связывать регулируемые продукты, брокеров и расчётные системы в рабочие процессы, которые ощущаются более естественными для криптокомпаний.
Каковы основные ограничения?
FTIXX не является блокчейн-нативным активом
Самое очевидное ограничение одновременно является определяющей чертой модели: сам FTIXX не токенизирован. Его доли не могут просто безразрешительно перемещаться между кошельками или напрямую подключаться к DeFi-протоколам в качестве обеспечения так, как потенциально мог бы блокчейн-нативный токен фонда.
Это снижает композируемость. Если криптоинститут хочет использовать доступ к казначейским активам внутри кредитного протокола, автоматического маркетмейкера или стратегии на смарт-контрактах, традиционная структура FTIXX может быть менее гибкой, чем токенизированный фонд казначейских активов.
Также существуют требования к правомочности и онбордингу. Доступ предназначен для квалифицированных участников из США, которые устанавливают необходимые отношения с tZERO Securities и проходят проверки на соответствие требованиям. Таким образом, интеграция представляет собой институциональную услугу, а не открытый DeFi-продукт.
Наконец, ликвидность не идентична владению денежными средствами. Погашения фондов денежного рынка, операционные сроки отсечки и расчётные механизмы по-прежнему имеют значение. Институтам необходимо понимать, насколько быстро капитал может быть возвращён в активную торговлю в различных рыночных условиях, а не предполагать, что фонд ведёт себя точно так же, как ончейн-стейблкоин.
Взгляд MEXC: следующая волна RWA может быть интеграцией, а не токенизацией
Институциональный мост между традиционными финансами и крипто может не требовать выпуска каждого актива ончейн. В некоторых случаях подключение зрелых инвестиционных продуктов к рабочим процессам цифровых активов может быстрее и с меньшими структурными изменениями принести практическую пользу, чем перестройка самого актива в виде токена.
FTIXX Lynq иллюстрирует это различие. Фонд остаётся традиционным продуктом денежного рынка Goldman Sachs, в то время как слой доступа приближается к операционной среде, используемой институтами цифровых активов. Для фирм, в первую очередь озабоченных доходностью казначейских активов, ликвидностью и управлением контрагентами, это может быть важнее, чем то, существует ли сама доля фонда как токен ERC-20.
Это говорит о том, что adoption RWA следует измерять не только по стоимости токенизированных активов. Другим важным показателем станет то, насколько большая часть традиционной финансовой инфраструктуры становится пригодной для использования в расчётных, обеспечительных и казначейских рабочих процессах цифровых активов. Токенизация — один из путей к конвергенции, но интероперабельность и дистрибуция могут обеспечить аналогичную экономическую интеграцию через другую архитектуру.
FTIXX показывает, что TradFi может войти в крипто, не токенизируя всё
Интеграция FTIXX Lynq значима именно потому, что Goldman Sachs не превратил свой фонд казначейских активов объёмом около $100 млрд в блокчейн-токен. FTIXX остаётся традиционным фондом денежного рынка, в то время как Lynq и tZERO предоставляют квалифицированным институтам цифровых активов новый способ доступа к нему внутри современной среды расчётов и управления казначейством.
Это различие не позволяет переоценить заголовок. Примерно $105 млрд активов фонда не перешли на Lynq, и интеграцию не следует описывать как $100 млрд нового криптокапитала. Изменилась архитектура дистрибуции: институциональные криптофирмы теперь могут размещать простаивающую ликвидность в устоявшийся казначейский продукт и перераспределять этот капитал при необходимости.
Модель также расширяет обсуждение RWA за пределы токенизации. Полностью токенизированные фонды могут предлагать более сильную программируемость и DeFi-композируемость, в то время как традиционные фонды, подключённые к цифровым рельсам, могут обеспечивать регуляторную привычность и более быстрый институциональный adoption. Оба подхода решают разные проблемы.
Для институциональных рынков наиболее важным результатом может быть то, смогут ли компании, работающие с цифровыми активами, управлять денежными средствами, обеспечением и расчетами с той же степенью сложности, что и традиционные финансовые институты. FTIXX Lynq предполагает, что мост между двумя системами не всегда требует замены существующих активов. Иногда более практичным шагом является их соединение.
Источники
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.