Обзор
Bullish и Equiniti сформировали Коалицию токенов, спонсируемых эмитентами, среди первоначальных участников которой — Alpaca, Apex Fintech Solutions и DriveWealth, объединив фирмы, охватывающие торговлю, брокерские услуги и инфраструктуру акционеров, чтобы решить один из крупнейших нерешенных вопросов в токенизированных акциях: должно ли владение токеном, привязанным к акции, давать те же юридические и экономические права, что и владение базовой акцией.
Объявленная 24 сентября 2026 года, коалиция планирует разработать технические стандарты, рыночную инфраструктуру и операционные рамки для токенизированных ценных бумаг, спонсируемых эмитентами. Ее центральная предпосылка заключается в том, что модернизация блокчейна должна сохранять отношения между публичными компаниями и их акционерами. В рамках этой модели токенизированная ценная бумага может быть напрямую подключена к авторитетному реестру акционеров эмитента, помогая сохранять права голоса, права на корпоративные действия и защиту инвесторов, одновременно позволяя активу взаимодействовать с рыночной инфраструктурой на основе блокчейна.
Эта инициатива является отраслевой рабочей группой, а не регулятором, и участие в ней не является обязательным. Она не установила обязательный стандарт токенизации и не требовала от компаний выпускать блокчейн-акции. Ее значение лежит в другой плоскости: по мере роста торговли токенизированными акциями отрасль начинает решать вопрос юридического уровня владения, который стоит за токеном. Следующий этап токенизации может поэтому зависеть меньше от того, может ли акция перемещаться в ончейн, и больше от того, могут ли права акционеров перемещаться вместе с ней.
Ключевые выводы
- Bullish и Equiniti запустили Коалицию токенов, спонсируемых эмитентами, 24 сентября.
- Alpaca, Apex Fintech Solutions и DriveWealth входят в число ее первых участников.
- Коалиция сосредоточена на токенизированных ценных бумагах, спонсируемых эмитентами, связанных с авторитетными записями акционеров.
- Ее цель — сохранить права собственности, корпоративные действия и защиту инвесторов, одновременно модернизируя рыночную инфраструктуру.
- Группа является добровольной и не обладает регуляторными полномочиями.
Почему была создана Коалиция токенов, спонсируемых эмитентами?
У токенизированного капитала есть проблема собственности
Быстрое развитие токенизированных акций выявило фундаментальную слабость некоторых существующих моделей: цифровой актив может отслеживать цену акции компании, не делая держателя токена акционером этой компании. Синтетические продукты, структуры обеспеченного долга и другие косвенные представления могут обеспечивать полезную экономическую экспозицию, но они не обязательно передают права голоса, формальное владение или прямые права на корпоративные действия.
Коалиция токенов, спонсируемых эмитентами, построена вокруг мнения, что токенизированные публичные ценные бумаги должны сохранять традиционные отношения между эмитентом и акционером, а не заменять их не связанным договорным требованием. В модели, спонсируемой эмитентом, блокчейн-представление связано с признанной инфраструктурой собственности, включая авторитетный реестр акционеров. Технология меняет способ представления и передачи ценной бумаги, в то время как юридические отношения между компанией и инвестором остаются неизменными.
Это различие становится все более важным по мере роста объемов торговли токенизированными акциями. Когда токены, привязанные к акциям, были небольшими экспериментальными продуктами, ценовая экспозиция часто была доминирующим соображением. Однако если токенизированные ценные бумаги должны стать частью основных рынков капитала, инвесторам и эмитентам необходимо знать, кто юридически владеет ценной бумагой, кто получает дивиденды, кто может голосовать и как изменения собственности отражаются при перемещении токенов между кошельками.
Таким образом, коалиция решает проблему более глубокую, чем пропускная способность блокчейна или торговые часы. Она пытается согласовать цифровое владение с признанным владением ценными бумагами.
Что такое токенизированные ценные бумаги, спонсируемые эмитентом?
Токен связан с эмитентом, а не просто отслеживает акцию
Токенизированные ценные бумаги, спонсируемые эмитентом, предназначены для представления акций через модель, признанную эмитентом и связанную с официальными записями о собственности. Цель состоит не просто в создании токена ERC-20, цена которого следует за котируемой акцией; она заключается в том, чтобы цифровое представление оставалось частью инфраструктуры акционеров компании.
Это создает фундаментальное отличие от синтетической экспозиции на капитал. Синтетический токен может ссылаться на Tesla или Nvidia, в то время как юридическое требование инвестора в конечном итоге предъявляется к посреднику или эмитенту продукта. Токенизированная акция, спонсируемая эмитентом, вместо этого может быть разработана так, чтобы владение оставалось связанным с фактическим эмитентом и реестром акционеров.
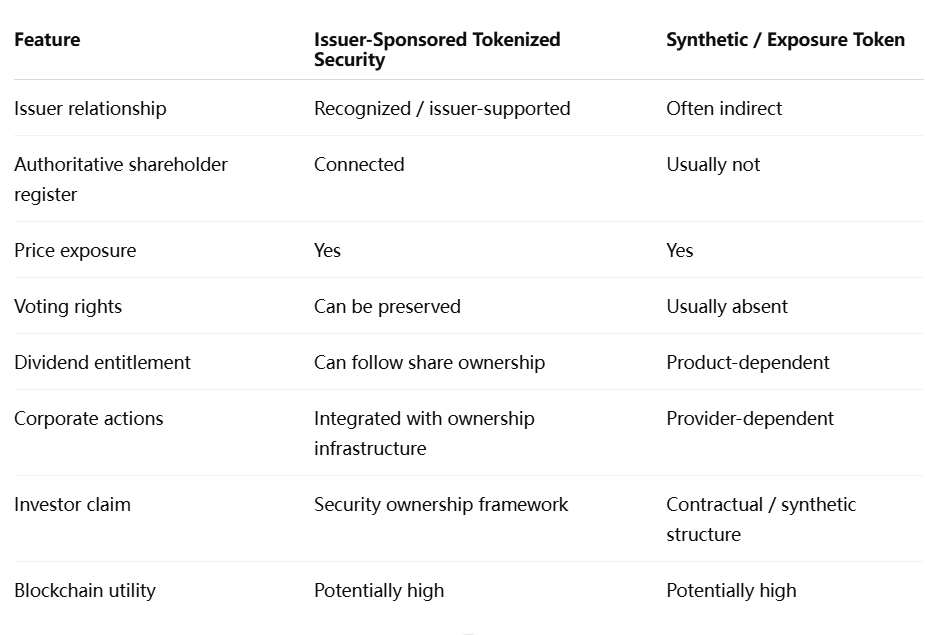
Ключевая фраза — могут быть сохранены. Сама токенизация не создает автоматически права голоса или дивидендов. Эти права являются результатом юридической структуры ценной бумаги и связи между записями блокчейна и авторитетными записями о собственности.
Именно поэтому сосредоточенность коалиции на рыночной инфраструктуре имеет значение. Смарт-контракт может доказать, кто контролирует адрес блокчейна, но законодательство о ценных бумагах и корпоративные записи определяют, признается ли владелец этого адреса акционером.
Означает ли владение токеном акции автоматически владение самой акцией?
Владение в блокчейне и юридическое владение — это отдельные уровни
Нет. Владение токеном само по себе не устанавливает прямое владение соответствующей публичной компанией. Контракт токена может с математической точностью фиксировать право собственности на цифровой актив, но при этом почти ничего не говорить о юридических отношениях между этим активом и компанией, тикер которой отображается на экране.
Это различие становится яснее во время событий, не связанных с повседневной торговлей. Рассмотрим голосование акционеров, денежные дивиденды, тендерное предложение или слияние. Синтетический продукт может экономически компенсировать инвесторам некоторые из этих событий, но держатель токена может по-прежнему не иметь юридического права голоса или напрямую общаться с эмитентом. В структуре, спонсируемой эмитентом и связанной с официальным реестром, эти права потенциально могут следовать за токенизированной ценной бумагой более напрямую.
Это различие также влияет на риск неплатежеспособности и посреднический риск. Косвенный токен может зависеть от того, что платформа продолжает правильно хранить или управлять базовыми акциями. Надлежащим образом структурированная модель, спонсируемая эмитентом, направлена на сокращение разрыва между представлением в блокчейне и признанным владением как таковым.
Это самый сильный стратегический аргумент коалиции: токенизированный капитал должен модернизировать рельсы владения, а не просто создавать еще один производный слой поверх существующей акции.
Почему реестр акционеров имеет значение?
Рынки капитала зависят не только от исполнения сделок
Реестр акционеров — это авторитетная запись, используемая для идентификации признанных держателей и администрирования процессов, связанных с владением. Эта инфраструктура может казаться обыденной по сравнению с торговлей на блокчейне, но она лежит в основе дивидендов, коммуникаций с акционерами, голосования по доверенности и корпоративных действий.
Блокчейн может сделать актив передаваемым 24/7, но публичная компания по-прежнему должна знать, кто имеет право участвовать в этих событиях. Если токен меняет кошельки, а авторитетная запись не меняется, две системы могут разойтись. Решение этой проблемы синхронизации необходимо, прежде чем акции в сети смогут воспроизвести полную функциональность традиционного владения.
Поэтому роль Equiniti важна. Как трансфер-агент и поставщик услуг для акционеров, она действует именно в той части рынка, которая отвечает за записи о владении и корпоративные действия. Ее модель токенизации явно описывает реестр акционеров как юридическую запись о владении, в то время как блокчейн функционирует как слой автоматизации и представления.
Эта архитектура намеренно более консервативна, чем идея замены каждой традиционной записи на блокчейн без разрешений. Вместо этого модель пытается соединить программируемые активы с существующей юридической инфраструктурой и позволить двум системам развиваться вместе.
Корпоративные действия — более сложная проблема, чем торговля
Большая часть дебатов о токенизации сосредоточена на более быстрых расчетах и торговле 24/7, потому что эти преимущества легко продемонстрировать. Корпоративные действия значительно сложнее. Дробление акций изменяет количество выпущенных ценных бумаг, слияние может изменить или аннулировать существующие акции, тендерное предложение требует коммуникации с имеющими право держателями, а дивиденды должны достичь правильных инвесторов на основе дат фиксации.
Чтобы токенизированные ценные бумаги, спонсируемые эмитентом, функционировали в институциональном масштабе, эти события должны точно распространяться как по традиционным, так и по блокчейн-записям. Проблема не только в технической синхронизации; система также должна соответствовать законодательству о ценных бумагах, налоговой отчетности, требованиям к идентификации и коммуникациям с инвесторами.
Именно поэтому токенизацию нельзя оценивать исключительно по скорости транзакций. Рынок может выполнить обмен токенов за секунды, но при этом все еще не иметь инфраструктуры, необходимой для администрирования публичной ценной бумаги на протяжении всего ее жизненного цикла.
Почему Bullish, Equiniti, Alpaca, Apex и DriveWealth актуальны?
Коалиция объединяет разные части жизненного цикла ценных бумаг
Состав участников важнее количества вовлеченных компаний. Bullish вносит инфраструктуру торговли цифровыми активами, а Equiniti представляет экспертизу в области трансфер-агентских услуг и учета акционеров. Alpaca, Apex Fintech Solutions и DriveWealth работают в сферах брокерских услуг, кастодиального хранения и рыночной инфраструктуры, давая группе доступ ко многим функциям, которые находятся между эмитентом и инвестором.
Это отражает реальность того, что токенизированные ценные бумаги не могут масштабироваться только через блокчейн-протокол. Выпуск, записи о владении, кастодиальное хранение, торговля, расчеты, соблюдение нормативных требований и ликвидность — это отдельные функции, и каждая из них имеет существующие юридические и операционные требования.
Коалиция изначально планирует сосредоточиться на сохранении прав эмитентов и акционеров, обеспечении совместимости, создании инфраструктуры для внедрения и формировании более широкой рыночной экосистемы. Она также намерена оценить архитектуры смарт-контрактов, стандарты совместимости, регуляторные требования и пилотные продукты. Это исследовательские цели, а не завершённые стандарты.
Это различие должно оставаться чётким. Коалиция ещё не создала универсальную техническую спецификацию для токенизированных акций, и присоединение к ней не обязывает участника выпускать, размещать или обеспечивать ликвидность для каких-либо ценных бумаг.
Почему коалиция формируется сейчас?
Политика SEC сместила отрасль от теории к внедрению
Время имеет значение. Коалиция была запущена через неделю после того, как SEC ввела пятилетнее исключение для инноваций, разрешающее ограниченную торговлю на блокчейне соответствующими токенизированными акциями NMS. Рамочная структура SEC требует, чтобы квалифицированные токенизированные акции сохраняли те же права и привилегии, что и соответствующие традиционные акции, что приближает юридическую эквивалентность к центру американских дебатов о токенизации.
Коалицию не следует описывать как официальное подразделение этой программы SEC. Это независимая отраслевая инициатива. Однако регуляторные и отраслевые события явно касаются связанных структурных вопросов: если регулируемые ценные бумаги начнут торговаться через инфраструктуру блокчейна, рынок должен определить, как права собственности остаются привязанными к этим активам.
Это создаёт естественную прогрессию на американском рынке токенизации. Ранние разработки были сосредоточены на доказательстве того, что ценные бумаги можно выпускать в цифровом виде. Новые продукты DEX и брокерских услуг продемонстрировали, что токены, связанные с акциями, могут торговаться. Регулирование и отраслевая инфраструктура теперь обращаются к более сложной проблеме сохранения прав акционеров, когда эти ценные бумаги перемещаются между традиционными и блокчейн-системами.
Эта последовательность предполагает, что токенизация вступает в более зрелую фазу, в которой юридическая архитектура становится столь же важной, как и техническая.
Совместимость может быть самой сложной технической проблемой
Токенизированные и традиционные акции должны оставаться экономически синхронизированными
Токенизация при поддержке эмитента не означает, что традиционная инфраструктура ценных бумаг исчезнет за одну ночь. Более реалистичная ближайшая структура — сосуществование: традиционные акции остаются в устоявшихся системах, в то время как токенизированные представления циркулируют через блокчейн-сети.
Это создаёт требование совместимости. Если инвестор переводит ценную бумагу из традиционного хранения в токенизированный формат — или наоборот — общая запись о владении должна оставаться точной, и двойной выпуск не может произойти. Корпоративные действия также должны последовательно доходить до обеих форм.
Коалиция явно определяет совместимость между традиционной инфраструктурой клиринга и расчётов, блокчейн-сетями, моделями обёрнутых токенов и формирующимися框架ами токенов прав как приоритет. Решение этой проблемы необходимо, поскольку фрагментированные представления одной и той же акции могут создать риск сверки, а не уменьшить его.
Таким образом, сильнейшая архитектура токенизации может быть той, которая делает перемещение между устаревшими и блокчейн-системами надёжным, а не той, которая пытается немедленно устранить устаревшую инфраструктуру.
Что может замедлить токенизацию при поддержке эмитента?
Участие эмитента может быть более серьёзным ограничением, чем пропускная способность блокчейна
Модели при поддержке эмитента требуют участия публичных компаний или, по крайней мере, признания структуры. Это может улучшить юридическую ясность, но может замедлить охват активов по сравнению со сторонними платформами, способными быстро создавать синтетическую экспозицию на сотни ценных бумаг.
Публичные компании также мало заинтересованы во внедрении токенизации только потому, что технология существует. Им нужны измеримые выгоды, такие как более широкий доступ инвесторов, снижение затрат на обслуживание, улучшенная видимость владения или более эффективное привлечение капитала. Если токенизация вводит дополнительную операционную сложность, не принося этих выгод, внедрение может остаться ограниченным.
Интеграция трансфер-агентов, правила хранения и кросс-чейн стандарты создают дополнительные проблемы. Токенизированная акция, работающая только в одной сети, может фрагментировать ликвидность, в то время как мосты одной и той же ценной бумаги через несколько сетей вводят риски синхронизации и безопасности.
Таким образом, рынок сталкивается с компромиссом между скоростью и юридической надёжностью. Синтетические продукты могут масштабироваться быстро; ценные бумаги при поддержке эмитента могут масштабироваться медленнее, но потенциально предлагать более прочную основу для институционального внедрения.
Мнение MEXC: токенизированные акции нуждаются в юридической композируемости
Крипторынки продемонстрировали техническую композируемость: активы могут перемещаться между кошельками, DEX, кредитными рынками и смарт-контрактами без необходимости каждому приложению создавать актив с нуля. Токенизированные акции теперь сталкиваются с более сложной задачей юридической композируемости.
Ценная бумага должна оставаться узнаваемой через дивиденды, голосование, даты фиксации и корпоративные действия, даже когда она перемещается между программируемыми финансовыми приложениями. Если право собственности на блокчейне может перемещаться, а права акционера — нет, токенизация создаёт технически эффективный актив с неполной правовой базой.
Токенизированные ценные бумаги, спонсируемые эмитентом, пытаются закрыть этот разрыв, связывая представления на блокчейне с официальной инфраструктурой собственности. Станет ли эта модель доминирующей, остаётся неопределённым, но она решает проблему, которую один лишь объём торгов решить не может.
Для рынка токенизированных акций следующим конкурентным преимуществом может поэтому стать ни более быстрые блокчейны, ни большее число котируемых тикеров. Им может стать способность заставить ликвидность, программируемость и формальное право собственности работать вместе.
Токенизированные акции становятся более надёжными, когда права следуют за токеном
Коалиция по токенам, спонсируемым эмитентом, представляет собой важный сдвиг в дискуссии о токенизированных акциях. Bullish, Equiniti, Alpaca, Apex Fintech Solutions и DriveWealth не просто пытаются сделать ценные бумаги проще для торговли в блокчейне; они исследуют инфраструктуру, предназначенную для сохранения связи между публичными компаниями и инвесторами, владеющими их акциями.
Это различие становится всё более важным по мере того, как рынки токенизированных акций набирают ликвидность. Токен может обеспечивать превосходную ценовую экспозицию и круглосуточную передаваемость, но при этом оставлять инвестора с принципиально иными правами, чем у обычного акционера. Спонсируемая эмитентом токенизация пытается сделать цифровую собственность совместимой с авторитетными реестрами акционеров, корпоративными действиями и защитой инвесторов.
Модель по-прежнему сталкивается со значительными препятствиями. Публичные компании должны видеть достаточную ценность, чтобы участвовать, инфраструктура трансфер-агентов должна интегрироваться с блокчейн-сетями, а токенизированные и традиционные рынки должны оставаться синхронизированными. Сама коалиция является добровольной рабочей группой, а не регулирующим органом, поэтому её стандарты приобретут значение только в том случае, если эмитенты и участники рынка действительно их примут.
Тем не менее направление значимо. Первая фаза токенизированных акций доказала, что ценовая экспозиция на акции может перемещаться в блокчейн. Следующая фаза определит, может ли вместе с ней перемещаться фактическое акционерное владение. Если спонсируемые эмитентом токенизированные ценные бумаги смогут решить эту проблему, токенизация может эволюционировать из нового торгового формата в подлинную модернизацию инфраструктуры владения ценными бумагами.
Источники
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/
Отказ от ответственности за риск: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.