Kalshi готовится выйти на институциональный рынок производных инструментов на инфляцию с предложенными биржевыми фьючерсными контрактами, привязанными к индексу потребительских цен (CPI) США. Согласно отчету Bloomberg от 23 октября 2026 года, оператор рынка прогнозов нацелен на декабрьский запуск фьючерсов, отслеживающих как общий CPI, так и базовый CPI, который исключает продукты питания и энергоносители. Компания привлекла Майкла Эштона, бывшего трейдера по инфляции в Barclays, известного как «Инфляционный парень», чтобы помочь разработать контракты и привлечь институциональный интерес от крупных банков и хедж-фондов.
Инициатива Kalshi CPI Futures представляет собой потенциальное расширение за пределы контрактов, основанных на событиях, которые закрепили позицию Kalshi на рынках прогнозов. Ее существующие контракты на инфляцию позволяют трейдерам спекулировать на том, превысит ли CPI определенные пороги, но институциональные инвесторы часто требуют инструментов с более непрерывной подверженностью изменениям экономических данных. Стандартизированные фьючерсы на инфляцию потенциально могут устранить это различие, при условии, что их ценообразование, расчеты и характеристики ликвидности будут соответствовать требованиям профессиональной торговли.
Запланированные контракты еще не запущены, и Kalshi официально не подтвердила декабрьскую дату листинга. Их конечная коммерческая значимость будет зависеть не только от регуляторного статуса или доступности продукта. Центральный вопрос заключается в том, сможет ли платформа, связанная с рынками прогнозов, установить глубину рынка, клиринговые механизмы и устойчивое институциональное участие, необходимые для конкуренции в традиционной торговле макроэкономическими производными инструментами.
Ключевые выводы
- Kalshi разрабатывает фьючерсы, привязанные к CPI, нацеливаясь на возможный запуск в декабре 2026 года, хотя дата остается неподтвержденной.
- Предлагаемые продукты будут отслеживать общую и базовую инфляцию в США, а не просто рассчитываться по отдельным прогнозам событий CPI.
- Институциональное внедрение будет зависеть от ликвидности, стандартизированных спецификаций контрактов, маржинальных механизмов и эффективной эффективности хеджирования.
- Существующие прогнозные контракты на CPI не обеспечивают такую же подверженность, как обычный инструмент фьючерсов на инфляцию.
- Инициатива может расширить роль Kalshi от торговли на основе событий к институциональному управлению макроэкономическими рисками.
Kalshi CPI Futures: что на самом деле планируется?
Предлагаемые фьючерсы на инфляцию Kalshi знаменуют попытку конкурировать за иной тип финансовых операций, отличный от тех, которые доминируют в ее существующем бизнесе на рынках прогнозов. Bloomberg сообщил 23 октября, что компания представляла банкам и хедж-фондам планы по биржевым контрактам, напрямую привязанным к общему и базовому CPI. Предлагаемая структура сроков погашения охватывала бы каждый из следующих 12 эталонных месяцев, за которыми следовали бы контракты, связанные с маем и ноябрем в течение последующих четырех лет. Сообщается, что компания рассматривает торговлю с воскресенья по пятницу, а Kalshi Klear определена в качестве предполагаемого клирингового субъекта. Эти детали взяты из отчетных маркетинговых материалов, а не из окончательных публичных спецификаций контрактов, что означает, что важные элементы продукта могут измениться до запуска. Kalshi подтвердила, что работает над фьючерсами на CPI, но отказалась предоставить окончательную дату введения.
Расширение опирается на существующий рынок контрактов на события, связанные с инфляцией. Kalshi уже предлагает продукты, позволяющие участникам торговать прогнозами относительно месячных повышений CPI, годовых темпов инфляции и того, превышают ли конкретные показатели установленные пороги. Эти рынки могут агрегировать информацию об ожидаемых экономических результатах и позволять трейдерам занимать позиции по отдельным публикациям. Однако профессиональные макроинвесторы часто управляют портфелями, чувствительность которых к инфляции является непрерывной, а не бинарной. Облигационные портфели, ценные бумаги, привязанные к инфляции, и производные инструменты на процентные ставки могут изменяться в стоимости в диапазоне инфляционных исходов, создавая спрос на контракты, которые более closely напоминают традиционные инструменты финансового хеджирования. Предлагаемые фьючерсы Kalshi попытались бы удовлетворить этот спрос, выходя за рамки узко определенного события к инструменту, стоимость которого могла бы более напрямую реагировать на изменения базового показателя инфляции.
Как будут работать Kalshi CPI Futures?
Kalshi CPI Futures предназначены для обеспечения стандартизированной подверженности измерениям инфляции в США, хотя их окончательная методология расчетов, размер тика, множитель контракта и требования к марже не были публично подтверждены в доступном объявлении. Обычный фьючерсный контракт на CPI обычно ссылался бы на согласованный индекс инфляции или опубликованный показатель и позволял бы участникам покупать или продавать подверженность этому значению. Его прибыльность зависела бы от конкретных правил ценообразования и расчетов контракта, а не просто от того, пересек ли опубликованный показатель единый порог. Для сравнения, бинарный контракт на событие CPI выплачивается в соответствии с определенным условием, например, превышает ли месячная инфляция указанный процент. Это различие может существенно изменить то, как позиции реагируют на инфляционные сюрпризы и насколько эффективно они компенсируют риски в существующем инвестиционном портфеле.
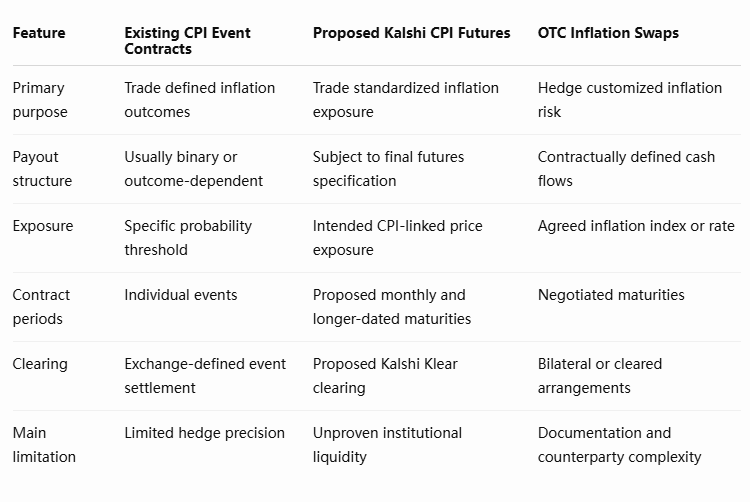
Предлагаемый график погашения потенциально важен, поскольку инфляционная экспозиция выходит за рамки следующего экономического релиза. Институциональные инвесторы могут пожелать управлять риском, связанным с инфляционными ожиданиями на несколько месяцев или лет, и стандартизированная кривая контрактов могла бы обеспечить большую гибкость, чем отдельные ставки на отдельные объявления. Тем не менее, более длительный диапазон погашения не создаст автоматически пригодную для использования ликвидность по каждому контракту. Торговая активность часто концентрируется на ближайших или эталонных сроках погашения, оставляя менее часто торгуемые контракты с более широкими спредами и более высокими затратами на исполнение. Kalshi потребуется поддерживать достаточно последовательное ценообразование и маркетмейкерскую активность, чтобы предлагаемая структура стала полезной за пределами наиболее ближайших релизов CPI.
Почему хеджирование инфляции сложнее, чем прогнозирование CPI
Прогнозирование направления объявления об инфляции и хеджирование экономической экспозиции, создаваемой инфляцией, — это принципиально разные виды деятельности. Инвестор может правильно предвидеть, что CPI превысит рыночную консенсус-оценку, не обязательно имея при этом инструмент, который компенсирует убытки в других частях портфеля. Инфляция влияет на доходность номинальных облигаций, реальные процентные ставки, ожидания центрального банка, корпоративные затраты на финансирование и оценку финансовых активов через различные каналы. Поэтому взаимосвязь между конкретным релизом CPI и стоимостью позиции по облигациям или фьючерсам на процентные ставки может быть нестабильной. Контракт, напрямую привязанный к CPI, может предложить более целенаправленный источник инфляционной экспозиции, но его способность хеджировать портфель зависит от расчетной конструкции инструмента, его чувствительности к соответствующему показателю инфляции и периода, охватываемого базовым обязательством или инвестицией.
Рассмотрим инвестиционного управляющего, владеющего активами, подверженными неожиданно устойчивой инфляции. Управляющий может искать защиту от инфляционных исходов выше предполагаемого базового уровня, но бинарный контракт, сосредоточенный на том, превысит ли CPI следующего месяца определенный порог, может давать прерывистую выплату. Небольшая разница между опубликованным результатом и порогом может определить весь результат расчета, тогда как инфляционная чувствительность портфеля может изменяться более постепенно. Фьючерсный контракт, ссылающийся на соответствующий показатель CPI, потенциально мог бы обеспечить более тесную связь между хеджем и управляемой экономической переменной. Даже в этом случае останутся важные различия между фактическим CPI, рыночными ожиданиями и ценообразованием активов, чувствительных к инфляции. Эффективное хеджирование требует изучения этих взаимосвязей, а не предположения, что каждый контракт, связанный с инфляцией, обеспечивает взаимозаменяемую защиту.
Ликвидность — вторая серьезная проблема. Инфляционные деривативы используются опытными участниками рынка, которые часто требуют значительных сделок, надежных двусторонних котировок и возможности корректировать позиции без чрезмерного воздействия на рынок. Контракт может концептуально хорошо подходить для хеджирования, но оставаться коммерчески непривлекательным, если трейдеры не могут эффективно входить в позиции или выходить из них. Маркетмейкеры также должны иметь возможность хеджировать собственные экспозиции, управлять обеспечением и последовательно оценивать инструмент относительно связанных рынков. Для Kalshi установление этих связей может оказаться более сложным, чем сам выпуск контрактов. Конечная credibility предлагаемого продукта будет зависеть от того, готовы ли банки и фонды не только выразить заинтересованность, но и выделить торговый капитал и обеспечить многократное участие в рынке.
Может ли Kalshi конкурировать с традиционными фьючерсными биржами?
Предложение Kalshi выходит на рынок, исторически доминируемый устоявшейся инфраструктурой деривативов, а не платформами прогнозных рынков. Такие биржи, как CME Group и Intercontinental Exchange, поддерживают обширную активность в производных инструментах на процентные ставки, облигации и связанные макроэкономические показатели, тогда как институциональную инфляционную экспозицию также можно получить через инфляционные свопы, инфляционно-индексированные государственные ценные бумаги и другие инструменты. Предлагаемые фьючерсы на CPI не обязательно будут конкурировать с каждым из этих продуктов на идентичных условиях. Стандартизированный контракт, напрямую привязанный к индексу инфляции, мог бы служить более узкой цели, потенциально привлекая инвесторов, которые хотят более явной связи между опубликованным показателем CPI и их торговой экспозицией. Bloomberg сообщал, что CME ранее пыталась запустить фьючерсы на CPI, но в настоящее время их не предлагает, что иллюстрирует: одна лишь дифференциация продукта не гарантирует создания устойчивого рынка.
Существующая институциональная и регуляторная инфраструктура Kalshi может обеспечить точку входа, но требования профессионального фьючерсного рынка отличаются от требований спекуляции на событиях. Банки и хедж-фонды обычно оценивают надежность клиринга, эффективность обеспечения, лимиты позиций, участие маркет-мейкеров, прозрачность ценообразования и доступность инструментов, используемых для хеджирования соответствующих рисков. Они также учитывают, создает ли внедрение новой биржи операционные расходы, которые перевешивают выгоды от специализированного контракта. Даже если предлагаемые фьючерсы на CPI имеют привлекательную структуру выплат, им может быть трудно привлечь институциональную активность, если трейдеры могут управлять аналогичными рисками более эффективно с помощью существующих инструментов. Задача Kalshi — предложить достаточно ценную форму инфляционного риска, одновременно построив сеть ликвидности, необходимую для того, чтобы этот риск стал практичным.
Предполагаемое участие Майкла Эштона обеспечивает соответствующий рыночный опыт, но его не следует путать с доказательством будущего успеха торгов. Разработчики продуктов могут улучшать спецификации контрактов и устанавливать отношения с потенциальными участниками, однако глубина рынка в конечном итоге возникает благодаря повторяющимся транзакциям между покупателями, продавцами и поставщиками ликвидности. Институты могут первоначально тестировать фьючерсы небольшими позициями, прежде чем вкладывать значительный капитал. В результате рынок может расти постепенно, концентрироваться вокруг определенных сроков погашения или оставаться ограниченным, если ценообразование существенно отличается от связанных инфляционных инструментов. Эти возможности делают фактический объем торгов и открытый интерес более информативными, чем количество институтов, к которым обратились в ходе предварительного маркетинга.
Что на самом деле потребовалось бы для институционального внедрения?
Первым значимым индикатором стала бы устойчивая двусторонняя ликвидность по контрактам, наиболее relevant для институциональных инвесторов. Первоначальный объем торгов может быть повышен вниманием, связанным с запуском, без демонстрации того, что рынок поддерживает регулярное управление рисками. Более долговечным показателем стало бы сочетание непогашенных позиций, спредов между ценами покупки и продажи, глубины книги заказов и способности исполнять более крупные транзакции без значительного движения цены. Институциональным трейдерам также потребовалась бы уверенность в том, что цены остаются согласованными с базовым ориентиром CPI и связанными инфляционными рынками. Устойчивые различия в ценообразовании могут создавать торговые возможности, но они также могут отпугивать хеджеров, если вносят неопределенность в relationship между фьючерсным контрактом и риском, которым он предназначен управлять.
Требования к клирингу и обеспечению также повлияют на внедрение. Профессиональные торговые подразделения работают в рамках установленных систем управления рисками и оценивают, насколько эффективно позиции могут быть маржированы, финансированы и урегулированы. Если предлагаемые продукты налагают относительно высокие требования к обеспечению или не могут быть удобно интегрированы с существующими риск-процессами, их полезность может быть ограничена, несмотря на привлекательные спецификации контрактов. И наоборот, эффективная клиринговая модель в сочетании с надежным маркет-мейкингом могла бы поддержать внедрение институтами, стремящимися к более прямому инфляционному риску. Эти факторы не могут быть полностью оценены до тех пор, пока Kalshi не опубликует окончательные правила контрактов, механизмы маржи и операционные детали. Текущее объявление устанавливает стратегическое намерение, а не доказанную институциональную рыночную функциональность.
Мнение MEXC: Рынкам прогнозов нужна институциональная рыночная структура
Планируемые фьючерсы Kalshi на CPI иллюстрируют возможную эволюцию в отношениях между рынками прогнозов и традиционными рынками деривативов. Контракты на события демонстрируют, что рыночные цены могут агрегировать ожидания относительно экономических результатов, но институциональные финансовые рынки требуют большего, чем информативные вероятности. Они зависят от продуктов, способных непрерывно передавать риск, вмещать существенные позиции и поддерживать исполнимые цены в различных рыночных условиях. Kalshi проверяет, может ли ее существующая биржевая инфраструктура и регуляторная база поддерживать эту более требовательную функцию. Ее более ранняя модель рынка событий остается актуальной, но ценностное предложение фьючерсов на CPI будет оцениваться по эффективности хеджирования и глубине торгов, а не только по точности прогнозов.
Это различие также влияет на то, как Kalshi следует сравнивать с другими поставщиками рынков прогнозов. Как объясняется в руководстве MEXC по регулируемым контрактам на события Kalshi, существующие продукты платформы обычно сосредоточены на определенных реальных исходах. Фьючерсы на инфляцию перевели бы бизнес к инструментам, предназначенным для более широкого макроэкономического риска. Если планируемые контракты привлекут устойчивое институциональное участие, это развитие могло бы продемонстрировать путь для операторов рынков прогнозов к расширению в специализированную инфраструктуру деривативов. Если ликвидность останется тонкой, попытка вместо этого показала бы, почему традиционные фьючерсные биржи сохраняют преимущества, которые нельзя воспроизвести только за счет инноваций в контрактах.
Kalshi нуждается в ликвидности, а не просто в контракте на инфляцию
Предлагаемые фьючерсы на CPI от Kalshi представляют собой потенциально значительное расширение её бизнес-модели, но наиболее важным событием станет не внедрение очередного продукта, привязанного к инфляции. Им станет создание рынка, способного поддерживать институциональные сделки, которые существующие контракты на события не могут адекватно обслуживать. Платформа, построенная вокруг определённых экономических исходов, может обладать ценным опытом в агрегировании ожиданий, однако профессиональное управление инфляционными рисками требует непрерывного ценообразования, надёжного исполнения, достаточной инфраструктуры обеспечения и инструментов, которые содержательно соответствуют рискам, которыми инвесторам необходимо управлять.
Таким образом, инициатива Kalshi CPI Futures представляет собой проверку структуры рынка, а не просто продуктовую инновацию. У банков и хедж-фондов могут быть причины изучать контракты, напрямую привязанные к общему и базовому CPI, особенно когда неопределённость инфляции влияет на оценку облигаций, стоимость финансирования и ожидания денежно-кредитной политики. Однако специализированный биржевой контракт будет привлекать устойчивое использование только в том случае, если участники смогут эффективно открывать, поддерживать и закрывать позиции. Наличие потенциальной потребности в хеджировании не гарантирует, что вокруг нового контракта разовьётся независимо ликвидный рынок.
Следующими вехами являются подтверждение графика запуска, публикация окончательных спецификаций контрактов, разъяснение механизмов маржи и клиринга, а также участие маркет-мейкеров. После начала торгов открытый интерес, исполнимые спреды, глубина рынка и регулярная институциональная активность обеспечат более надёжную оценку внедрения, чем первоначальный объём торгов.
Возможность Kalshi заключается в том, чтобы привнести более прямой доступ к инфляционному риску в стандартизированную биржевую среду, но её способность конкурировать с устоявшейся инфраструктурой деривативов будет зависеть от ликвидности и способности к передаче риска, которые она сможет построить вокруг этого продукта. Пока эти условия не продемонстрированы, запланированное расширение остаётся многообещающим экспериментом по структуре рынка, а не доказательством того, что рынки предсказаний успешно вошли в институциональную торговлю макроэкономическими деривативами.
Источники
Bloomberg — Kalshi Taps Inflation Guy to Break Into $8 Trillion Market, October 23, 2026:
https://news.bloomberglaw.com/banking-law/kalshi-taps-inflation-guy-to-break-into-8-trillion-market-1
Kalshi — Existing Inflation Prediction Markets:
https://kalshi.com/category/economics/inflation
Отказ от ответственности за риск: Эта статья предназначена только для справочных целей и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.