Обзор
Chainlink помогает финансовым учреждениям подключить их существующие банковские системы и инфраструктуру подписи ключей к блокчейн-реестру Swift, добавляя уровень интероперабельности одной из наиболее значимых инициатив по токенизированным депозитам в мировом банковском секторе. Swift уже определил 17 банков на шести континентах для своих первоначальных пилотных транзакций в реальном режиме, включая Citi, HSBC, Standard Chartered, UBS, Wells Fargo, DBS, BNY, MUFG и UOB. Цель — поддерживать круглосуточные трансграничные платежи с использованием токенизированных коммерческих банковских депозитов, не вынуждая участвующие учреждения отказываться от своих собственных балансов, реестров или расчетной инфраструктуры.
Архитектура важнее заголовка. Токенизированные депозиты SWIFT не означают, что 17 банков переносят клиентские депозиты в один общий блокчейн. Выпущенные банками токенизированные депозиты остаются на реестрах, принадлежащих банкам, в то время как блокчейн-реестр Swift координирует платежные обязательства между учреждениями. Chainlink Runtime Environment, или CRE, обеспечивает оркестрацию рабочих процессов и связность, в то время как банки сохраняют контроль над ключами, используемыми для авторизации транзакций.
Окончательный расчет также остается связанным с существующими механизмами, такими как системы валовых расчетов в режиме реального времени. Таким образом, модель представляет собой поэтапную перестройку институциональных платежей, а не полную замену корреспондентского банкинга. Ее значение заключается в том, чтобы сделать регулируемые деньги коммерческих банков программируемыми и интероперабельными между учреждениями, сохраняя при этом правовые и операционные рамки, которые банки уже используют.
Ключевые выводы
- Swift имеет 17 банков, готовящих первоначальные пилотные транзакции в реальном режиме с участием токенизированных депозитов.
- Chainlink CRE соединяет банковские системы, инфраструктуру подписи и блокчейн-реестр Swift, не беря под контроль ключи авторизации транзакций.
- Токенизированные депозиты остаются на собственном реестре и балансе каждого банка.
- Реестр Swift координирует межбанковские платежные обязательства до окончательного расчета через установленные механизмы.
- Стратегическая возможность заключается в интероперабельности между различными формами регулируемых банковских денег, а не в принуждении учреждений к единому универсальному блокчейну.
Как на самом деле работают токенизированные депозиты SWIFT?
17 банков не переносят депозиты в один блокчейн
Наиболее важный структурный момент заключается в том, что модель Swift не создает единый глобальный блокчейн, в котором каждый участвующий банк выпускает депозиты. Токенизированные депозиты остаются обязательствами коммерческого банка, который их выпустил, и продолжают существовать на реестрах, принадлежащих банкам. Swift вводит общий уровень оркестрации, который позволяет учреждениям координировать эти отдельные формы цифровых денег коммерческих банков в рамках общего платежного процесса.
Это принципиально иная архитектура, чем сеть публичных стейблкоинов. В модели стейблкоина несколько пользователей взаимодействуют с одним токеном, выпущенным в рамках одной структуры резервов и погашения. В модели токенизированных депозитов деньги Citi остаются обязательством Citi, деньги HSBC остаются обязательством HSBC, и каждое учреждение сохраняет собственное управление и балансовые отношения с клиентами. Задача Swift — сделать эти независимо выпущенные формы банковских денег достаточно интероперабельными для поддержки трансграничных переводов.
Эта модель также объясняет, почему участие 17 банков имеет значение. Токенизированные депозиты имеют ограниченную трансграничную ценность, если каждое учреждение управляет изолированной системой цифровых денег. Сетевой эффект возникает только тогда, когда отдельные банки могут надежно координировать обязательства. Swift заявил, что первая группа охватывает шесть континентов, что делает пилот в равной степени тестом интероперабельности и тестом блокчейна.
Для более широкого обзора пилота и участвующих учреждений см. MEXC On-Chain Daily Report: Chainlink Connects 17 Banks for SWIFT Tokenized Deposit Pilot.
Что на самом деле делает Chainlink CRE?
Роль Chainlink — прежде всего оркестрация и связность, а не хранение. Его Runtime Environment предназначена для подключения внутренних систем финансового учреждения и инфраструктуры подписи ключей к реестру Swift и к смарт-контрактам, участвующим в рабочем процессе токенизированных депозитов. Что крайне важно, участвующие учреждения сохраняют контроль над закрытыми ключами, используемыми для авторизации транзакций.
Такое разделение важно для регулируемых банков. Перенос институциональных платежных процессов на блокчейн-инфраструктуру не означает, что банк может передать авторизацию или управление внешнему протоколу. Существующие иерархии утверждения, средства контроля безопасности и операционные политики по-прежнему должны применяться. CRE предназначена для координации рабочего процесса вокруг этих средств контроля, а не для их замены.
На практике банк может хранить токенизированные депозиты на своем собственном реестре, авторизовать транзакцию с использованием своей существующей инфраструктуры подписи и использовать рабочие процессы с поддержкой Chainlink для связи с уровнем оркестрации Swift. Затем Swift может синхронизировать межбанковское обязательство до того, как произойдет окончательный расчет через согласованный банковский механизм.
Эта архитектура ближе к промежуточному программному обеспечению для программируемых финансов, чем к криптовалютному кошельку. Ценность не в том, что Chainlink хранит деньги банка; она в том, что разные системы могут взаимодействовать, не требуя от каждого учреждения перестраивать свой платежный стек с нуля.
Почему Swift нужен блокчейн-реестр?
Общее состояние важнее, чем просто более быстрая отправка сообщений
Swift уже управляет высокоэффективной глобальной сетью финансовых сообщений, поэтому аргумент в пользу блокчейна нельзя сводить к тому, что «традиционный Swift медленный». Swift ранее сообщал, что подавляющее большинство платежных сообщений достигает банков-получателей в течение нескольких минут. Более сложная проблема заключается в координации денег и обязательств, стоящих за этими сообщениями, между учреждениями, часовыми поясами и операционными окнами.
Общий реестр добавляет иную возможность: синхронизированное состояние. Вместо того чтобы каждый банк поддерживал только собственное представление о трансграничном платеже и сверял транзакцию через множество систем, участвующие учреждения могут ссылаться на общий уровень оркестрации, который записывает и координирует платежные обязательства.
Это становится особенно ценным, когда токенизированные депозиты доступны круглосуточно. Платеж, инициированный в выходные, может быть представлен и скоординирован в цифровой форме, даже когда части традиционной банковской инфраструктуры работают по сокращенному графику. Реестр также может помочь учреждениям определить, доступны ли необходимые средства, прежде чем обязательство будет исполнено, улучшая видимость ликвидности.
Таким образом, потенциальный выигрыш в эффективности возникает из сочетания обмена сообщениями с программируемым общим состоянием транзакций. Блокчейн полезен здесь не потому, что каждая банковская функция выигрывает от децентрализации, а потому, что нескольким учреждениям нужна синхронизированная среда, в которой независимые формы цифровых денег могут взаимодействовать.
Почему круглосуточные платежи меняют управление ликвидностью
На трансграничный банкинг сильно влияет время. Казначейские команды управляют финансированием с учетом рыночных отсечек, часов работы центральных банков и доступности банков-корреспондентов. Когда обязательства не могут быть урегулированы немедленно, учреждениям может потребоваться поддерживать более крупные буферы ликвидности или предварительно размещать денежные средства в разных юрисдикциях.
Токенизированные депозиты SWIFT могли бы уменьшить часть этого временного трения. Если банки могут координировать токенизированные деньги коммерческих банков в ночное время и по выходным, казначейские команды получают большую гибкость в отношении того, когда создаются и управляются платежные обязательства. Выгода не только в более быстрых потребительских переводах; она также может уменьшить объем капитала, запертого в операционных периодах ожидания.
Однако не следует преувеличивать выгоду для ликвидности. Блокчейн-реестр может работать непрерывно, но механизмы окончательного расчета, деньги центральных банков и местные регуляторные процессы могут по-прежнему иметь определенные операционные ограничения. Круглосуточная координация не автоматически обеспечивает полностью атомарный круглосуточный расчет по каждой валюте и в каждой юрисдикции.
Таким образом, реальная инновация заключается в постепенном расширении банковских часов, а не в немедленном устранении всех расчетных окон.
Токенизированные депозиты SWIFT против стейблкоинов
Оба помещают деньги на цифровые рельсы, но обязательство различается
Токенизированные депозиты и стейблкоины могут выглядеть похоже с точки зрения пользовательского интерфейса, поскольку оба могут представлять цифровые единицы, номинированные в фиатной валюте. Однако экономически и юридически это могут быть очень разные инструменты.
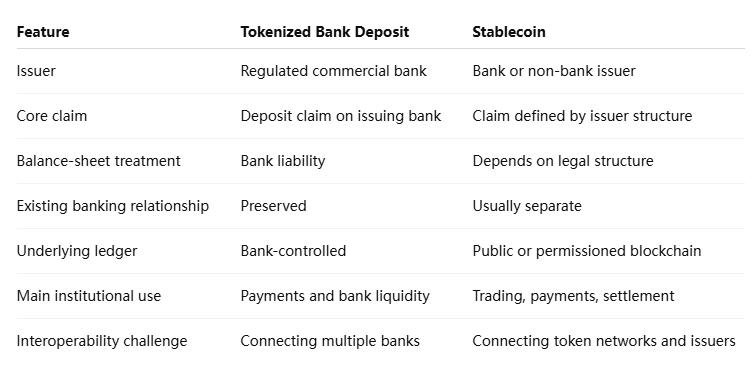
Токенизированный депозит улучшает технологическое представление денег коммерческого банка, не обязательно меняя лежащие в основе отношения должника и кредитора. Такая привычность привлекательна для банков, поскольку режим капитала, процессы соответствия и отношения с клиентами могут оставаться ближе к существующим банковским моделям.
Стейблкоины могут предлагать более широкую переносимость между криптовалютными рынками, тогда как токенизированные депозиты могут более естественно вписываться в регулируемые балансы банков. Поэтому эти две модели, скорее всего, будут сосуществовать, а не одна устранит другую.
Заменяет ли Swift существующие расчетные системы?
Реестр координирует платежные обязательства до окончательного расчета
Нет. И Swift, и Chainlink описывают блокчейн-реестр как уровень оркестрации, работающий до окончательного расчета. Окончательная передача денег центрального банка или согласованных расчетных денег по-прежнему может происходить через существующие механизмы, такие как системы валовых расчетов в режиме реального времени.
Это различие имеет решающее значение, поскольку оно показывает, как крупные финансовые системы обычно внедряют новые технологии. Банки редко заменяют всю свою платежную инфраструктуру сразу. Более реалистичный подход — встраивать программируемые компоненты там, где они решают конкретные неэффективности, сохраняя при этом системы, которые уже обеспечивают юридическую окончательность и регуляторную определенность.
В рамках этой модели банк может получить некоторые преимущества блокчейна — общее состояние, программируемость и непрерывную координацию — без необходимости для центральных банков немедленно размещать все расчетные активы в одном и том же реестре.
Со временем эта граница может сместиться. Больше расчетных активов может быть токенизировано, а системы центральных банков могут развить большую совместимость с распределенными реестрами. Но текущую архитектуру Swift следует понимать как гибридную модель, а не как полную миграцию глобальных платежей на блокчейн.
Почему 17 глобальных банков имеют значение?
Ценность сети трансграничных платежей во многом зависит от сетевых эффектов. Система токенизированных депозитов, соединяющая два банка, может продемонстрировать техническую осуществимость, но она не может решить проблему глобальной совместимости. Начальная группа Swift включает учреждения из Северной Америки, Европы, Азии, Ближнего Востока, Африки и Латинской Америки, создавая гораздо более широкую проверку того, как деньги коммерческих банков могут перемещаться между юрисдикциями.
Такое разнообразие также увеличивает сложность. Каждый банк имеет различные внутренние системы, средства контроля безопасности, регуляторные обязательства и структуры баланса. Поэтому успешный пилот должен доказать не только то, что токенизированные депозиты могут технически передаваться, но и то, что учреждения могут интегрировать их, не нарушая свои существующие модели соответствия и операционной деятельности.
Участие не следует путать с полным промышленным внедрением. Эти 17 учреждений являются ранними участниками, и масштаб транзакций, охват валют и коммерческое использование еще предстоит продемонстрировать. Что дает эта группа — это достаточно разнообразную среду для проверки того, может ли общий уровень оркестрации работать в принципиально разных банковских системах.
Каковы основные риски и ограничения?
Совместимость остается самой большой проблемой. Если банки внедряют токенизированные депозиты по-разному, общие стандарты должны учитывать различия в смарт-контрактах, системах идентификации, правилах соответствия и логике транзакций. Добавление большего количества реестров может фактически увеличить сложность, если уровень оркестрации не способен стандартизировать эти различия.
Юридическое признание также имеет значение. Токенизированный депозит может явно представлять обязательство банка в одной юрисдикции, но получать иной регуляторный режим в другой. Трансграничная программируемость полезна только тогда, когда лежащее в основе требование остается юридически исполнимым на всей цепочке платежа.
Операционные зависимости — еще один фактор. Swift, реестры, принадлежащие банкам, рабочие процессы Chainlink, инфраструктура подписи и системы окончательного расчета — все это является частью пути транзакции. Архитектура может уменьшить определенные трения, одновременно создавая новые точки интеграции, которые необходимо защищать и контролировать.
Наконец, пилоты не устанавливают экономику. Банкам в конечном итоге придется определить, снижают ли токенизированные платежи в режиме 24/7 затраты на ликвидность, расчетный риск и операционные расходы достаточно, чтобы оправдать широкое развертывание.
Мнение MEXC: совместимость может иметь большее значение, чем одна глобальная цепочка
Наиболее важным следствием модели Swift является то, что институциональное внедрение блокчейна может не сойтись к единой универсальной расчетной сети. Банки уже обладают глубоко встроенными реестрами, системами соответствия и механизмами ликвидности, и замена их всех одним блокчейном создала бы огромные операционные и юридические нарушения.
Более масштабируемой моделью может быть совместимость: каждое учреждение поддерживает свою собственную доверенную среду, в то время как общая инфраструктура синхронизирует стоимость между этими средами. Chainlink CRE и реестр Swift иллюстрируют, как эта модель может работать. Один обеспечивает связность рабочих процессов, а другой — общую координацию в банковской сети.
Для институциональных цифровых финансов это меняет конкурентный вопрос. Победителем может стать не блокчейн, который привлекает каждый банк в один реестр, а инфраструктура, способная соединять банки, токенизированные депозиты, стейблкоины и будущие расчетные активы, не вынуждая учреждения отказываться от систем, которым они уже доверяют.
Токенизированные депозиты SWIFT могут модернизировать банковское дело, не заменяя его
Токенизированные депозиты SWIFT представляют иное видение внедрения блокчейна по сравнению с крипто-нативным представлением о переносе всей финансовой системы в один неразрешенный реестр. Участвующие банки сохраняют свои собственные депозитные обязательства, балансы и операционный контроль. Swift обеспечивает общий уровень координации, в то время как Chainlink позволяет учреждениям подключать внутренние системы и инфраструктуру подписи к этой среде.
Это делает инициативу менее драматичной, чем полная замена корреспондентского банковского дела, но потенциально более реалистичной. Крупные учреждения могут постепенно внедрять инфраструктуру программируемых платежей, сохраняя при этом юридическую и регуляторную архитектуру, уже поддерживающую деньги коммерческих банков.
Критическим испытанием станет то, сможет ли модель перейти от пилотных транзакций к устойчивому трансграничному объему. Это требует совместимости между валютами, юрисдикциями и банковскими системами, а также демонстрируемых улучшений в эффективности ликвидности и операционной надежности.
Если эти условия будут выполнены, долгосрочное значение может заключаться не в том, что банки «перешли в блокчейн». Возможно, блокчейн тихо стал частью координационного слоя глобального банковского дела, в то время как клиенты продолжали держать привычные депозиты в коммерческих банках. Для токенизированных депозитов SWIFT такой гибридный результат в конечном итоге может оказаться важнее, чем полный переход к новой финансовой системе.
Источники
Использованная внутренняя ссылка MEXC:
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Официальное объявление Chainlink:
https://chain.link/press-releases/chainlink-is-enabling-financial-institutions-to-connect-to-swifts-blockchain-ledger
Обзор токенизированных депозитов Chainlink:
https://chain.link/article/tokenized-deposits
Объявление о пилотном проекте Swift с участием 17 банков:
https://www.swift.com/news-events/press-releases/swifts-blockchain-ledger-ready-use-17-banks-set-pioneer-tokenised-cross-border-payments-trusted-global-infrastructure
Обзор блокчейн-леджера Swift:
https://www.swift.com/payments/payment-innovation/blockchain-based-ledger
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.