
Автор: Tiger Research Reports
Составлено: Shenchao TechFlow
Введение Shenchao: В третьем квартале настроения на крипторынке сместились от страха к жадности, но корпоративное финансирование не восстановилось синхронно; деньги обходили стартапы и направлялись напрямую в активы. В этом отчете разбираются пять ключевых изменений: M&A сместились от покупки треков к заполнению пробелов в лицензиях, устоявшиеся VC потеряли ценовую власть, ранние раунды сократились, долговое финансирование превзошло долевое, а капитал сосредоточился в инфраструктуре, связывающей с традиционными финансами. Для команд, все еще полагающихся на долевое финансирование от VC, сигнал уже ясен.
Ключевые моменты
- Количество сделок M&A оставалось стабильным, но крупные приобретения уступили место более мелким сделкам, при этом покупатели больше ценили конкретные возможности, такие как лицензии, платежи и институциональная торговля.
- Устоявшиеся ведущие VC увидели снижение влияния на условия сделок, в то время как стратегические инвесторы стали более активными, включая VC, связанные с CEX, надеющиеся через инвестиции развивать свои собственные биржи и экосистемы публичных цепочек.
- Посевные раунды и другие ранние раунды сократились, капитал сосредоточился на компаниях от Series A до C, которые уже доказали свой бизнес через выручку и лицензии.
- Долевое венчурное финансирование уменьшилось, в то время как методы финансирования на основе денежных потоков расширились, включая выпуск облигаций, кредитные линии и листинги через SPAC.
- Капитал сосредоточился в областях, связанных с традиционными финансами и реальными сценариями использования, таких как платежи, стейблкоины, токенизированные ценные бумаги и инфраструктура, связанная с ИИ, а не в изолированных блокчейн-экосистемах.
1. Восстановление рынка, возможности смещаются в сторону институциональных игроков
В третьем квартале 2026 года настроения на крипторынке сместились от страха к жадности.
После двух последовательных кварталов снижения в первой половине года биткоин вырос на 43% в третьем квартале, показав свою самую сильную динамику третьего квартала с 2017 года. Американские спотовые биткоин-ETF зафиксировали чистый приток в размере 6,34 млрд долларов. Индекс страха и жадности крипторынка, который всю первую половину года находился в зоне крайнего страха, 20 августа вошел в зону жадности и оставался на этом уровне большую часть сентября.
Однако раскрытые суммы сделок показывают, что это восстановление не привело к увеличению инвестиций в криптокомпании.
Средства, вернувшиеся по мере восстановления цен, направлялись непосредственно в сами криптоактивы, в то время как корпоративные инвестиции, блокирующие капитал на годы, не следовали за краткосрочными изменениями настроений. В следующих разделах анализируются основные изменения в третьем квартале.
2. Пять ключевых изменений в третьем квартале
- M&A: от экспансивных сделок к приобретениям на основе возможностей
- Рынок VC: ведущие инвесторы теряют позиции, стратегический капитал растет
- Этапы финансирования: осторожность в ранних раундах, фокус на проверенных бизнесах
- Методы финансирования: листинги и долговое финансирование превосходят долевое
- Секторы: капитал сосредоточивается в инфраструктуре, связывающей традиционные финансы
2.1. M&A: от экспансивных сделок к приобретениям на основе возможностей
Количество сделок M&A в третьем квартале осталось на уровне первой половины года, но размеры сделок резко упали.
Количество сделок M&A составило 39 в первом квартале, 36 во втором и 37 в третьем, в то время как размеры сделок, по-видимому, снизились. Данные Architect Partners, консалтинговой фирмы по M&A, которая независимо отслеживает криптосделки, показывают, что количество крипто-M&A сделок снизилось на 7% по сравнению с предыдущим кварталом в третьем квартале, а стоимость сделок упала на 83%.
Снижение размера сделок было обусловлено изменением целей. Первая половина года была driven сделками по приобретению целых компаний для создания новых бизнес-линий, таких как приобретение Mastercard компании BVNK за 1,8 млрд долларов. Приобретения в третьем квартале вместо этого заполняли пробелы в существующих бизнесах покупателей.
Circle согласилась приобрести сингапурскую компанию по трансграничным платежам Tazapay, MoonPay согласилась приобрести North Capital, которая имеет американскую лицензию на ценные бумаги, а BitGo приобрела институциональный торговый бизнес NYDIG.
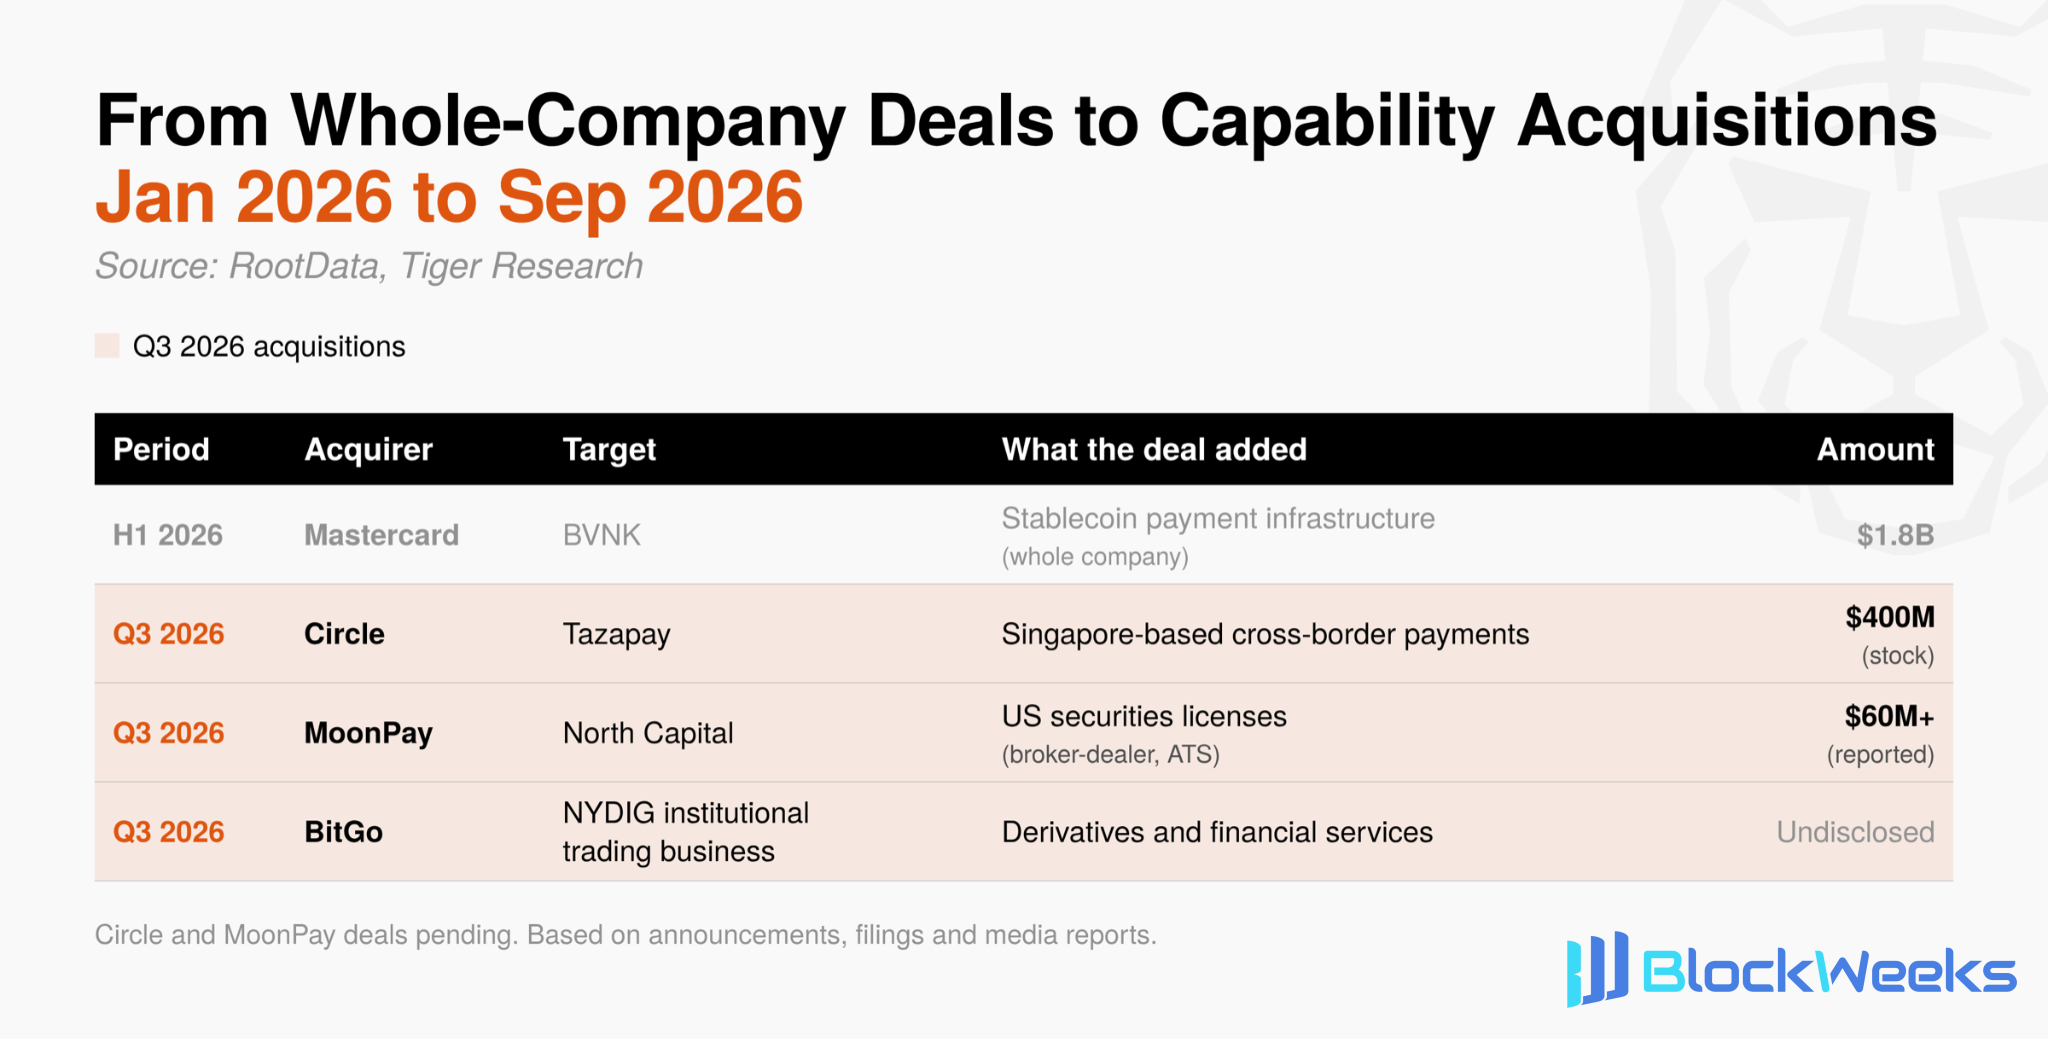
Получение лицензий и подтверждение компетенций внутри компании занимает много времени, тогда как приобретения могут обеспечить и то, и другое сразу. На этапе, когда операционная структура отрасли всё ещё формируется, эта экономия времени стала конкурентным преимуществом. Фокус M&A быстро смещается от расширения в новые бизнесы к приобретениям, позволяющим получить конкретные компетенции.
2.2. Рынок венчурного капитала: ведущие инвесторы теряют позиции, стратегический капитал набирает силу
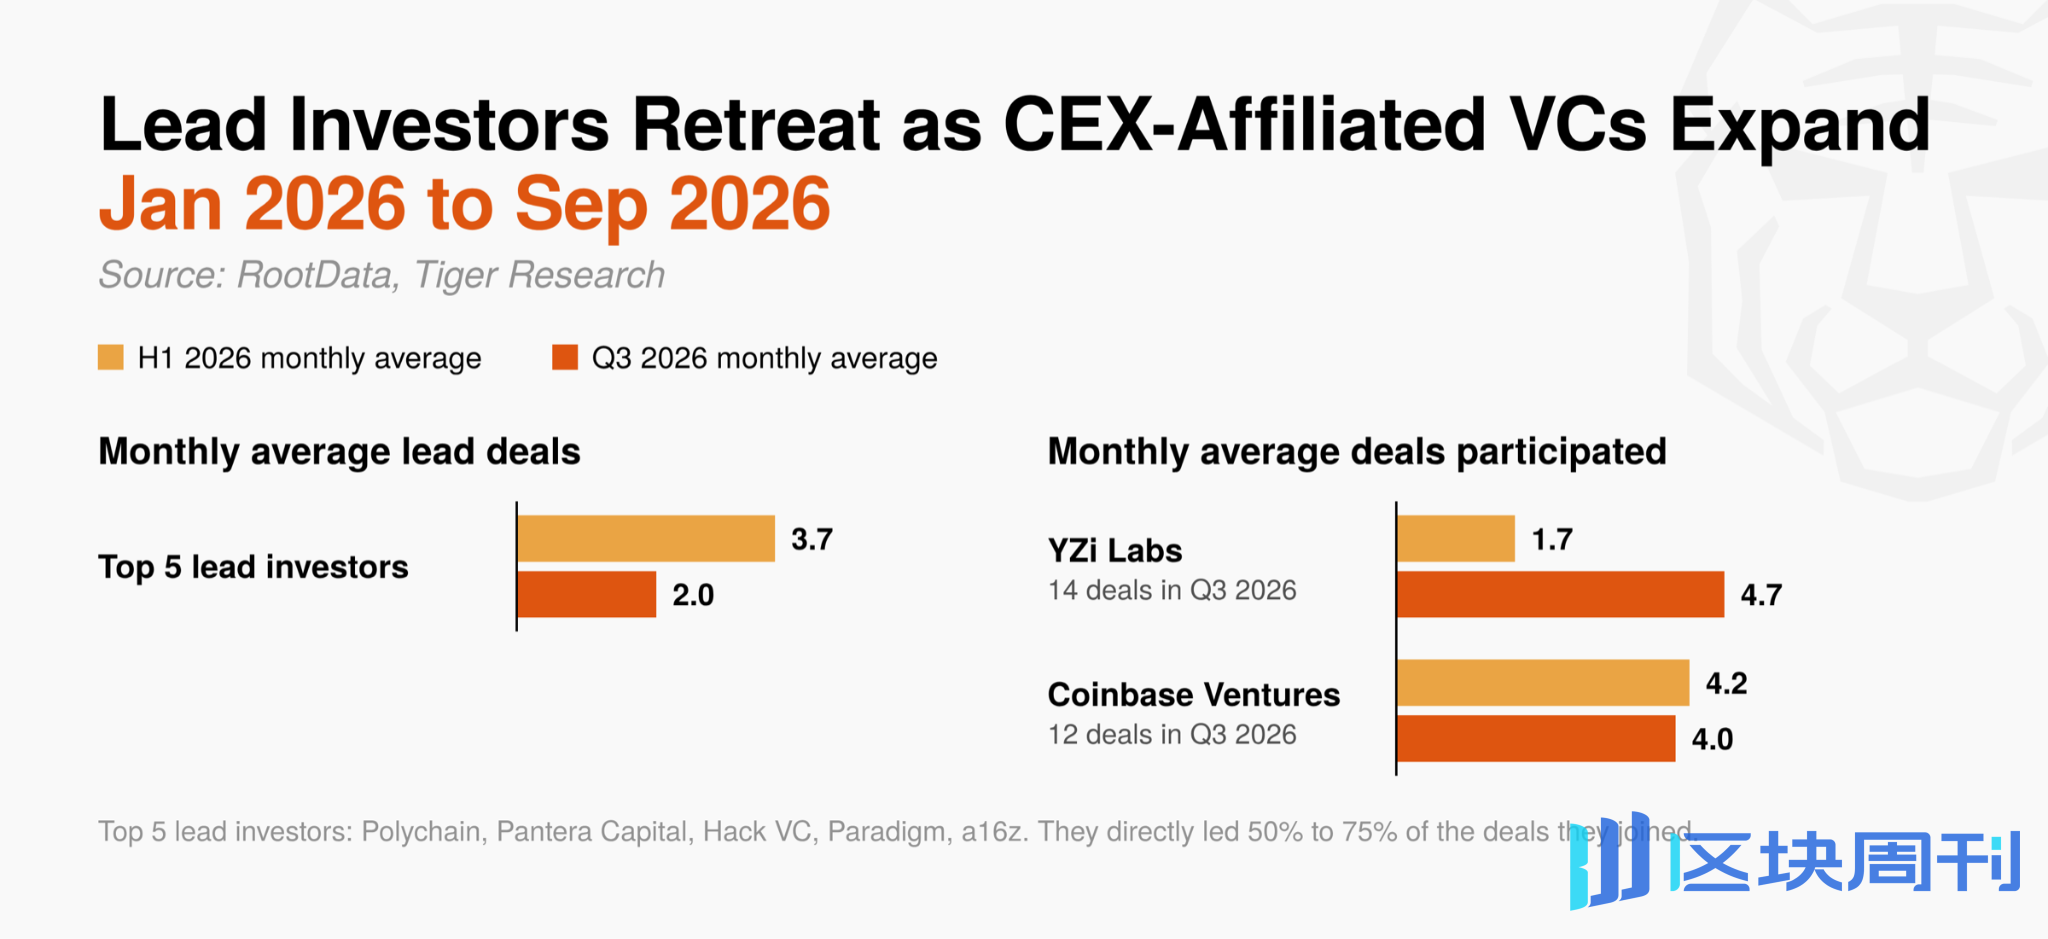
Влияние крупных ведущих инвесторов заметно снизилось. Пять самых активных ведущих инвесторов с 2024 года (Polychain, Pantera Capital, Hack VC, Paradigm и a16z) в среднем возглавляли 2,0 сделки в месяц в третьем квартале, по сравнению с 3,7 в первой половине года.
Эти фирмы ранее напрямую возглавляли от 50% до 75% сделок, в которых участвовали, и устанавливали ориентиры оценки для рынка, но их контроль над раундами ослабевает.
Напротив, YZi Labs (ранее Binance Labs) участвовала в 14 сделках, что почти втрое превышает её среднемесячный показатель в первой половине года, а следом идёт Coinbase Ventures с 12 сделками.
Рост участия венчурных капиталистов, аффилированных с CEX, объясняется тем, что их инвестиционные цели структурно отличаются. Финансовые венчурные капиталисты стремятся к приросту капитала за счёт увеличения стоимости акций или активов, тогда как венчурные капиталисты, аффилированные с CEX, могут также получать дополнительную выгоду, такую как торговый объём и новые пользователи, когда проекты их портфеля запускаются на их собственных биржах или публичных блокчейнах (таких как BNB Chain или Base).
Поэтому даже в условиях неопределённости цен и оценок у этих институтов есть ясные причины продолжать инвестировать. В результате раунды третьего квартала отражали скорее влияние стратегических инвесторов, стремящихся развивать собственные платформы, чем финансовых инвесторов, устанавливающих цены.
Рынок венчурного капитала в третьем квартале продемонстрировал сдвиг: от финансовых инвестиций, нацеленных на высокую доходность, к стратегическим инвестициям, создающим бизнес- и экосистемные синергии.
2.3. Стадии финансирования: осторожность на ранних раундах, фокус на проверенных бизнесах
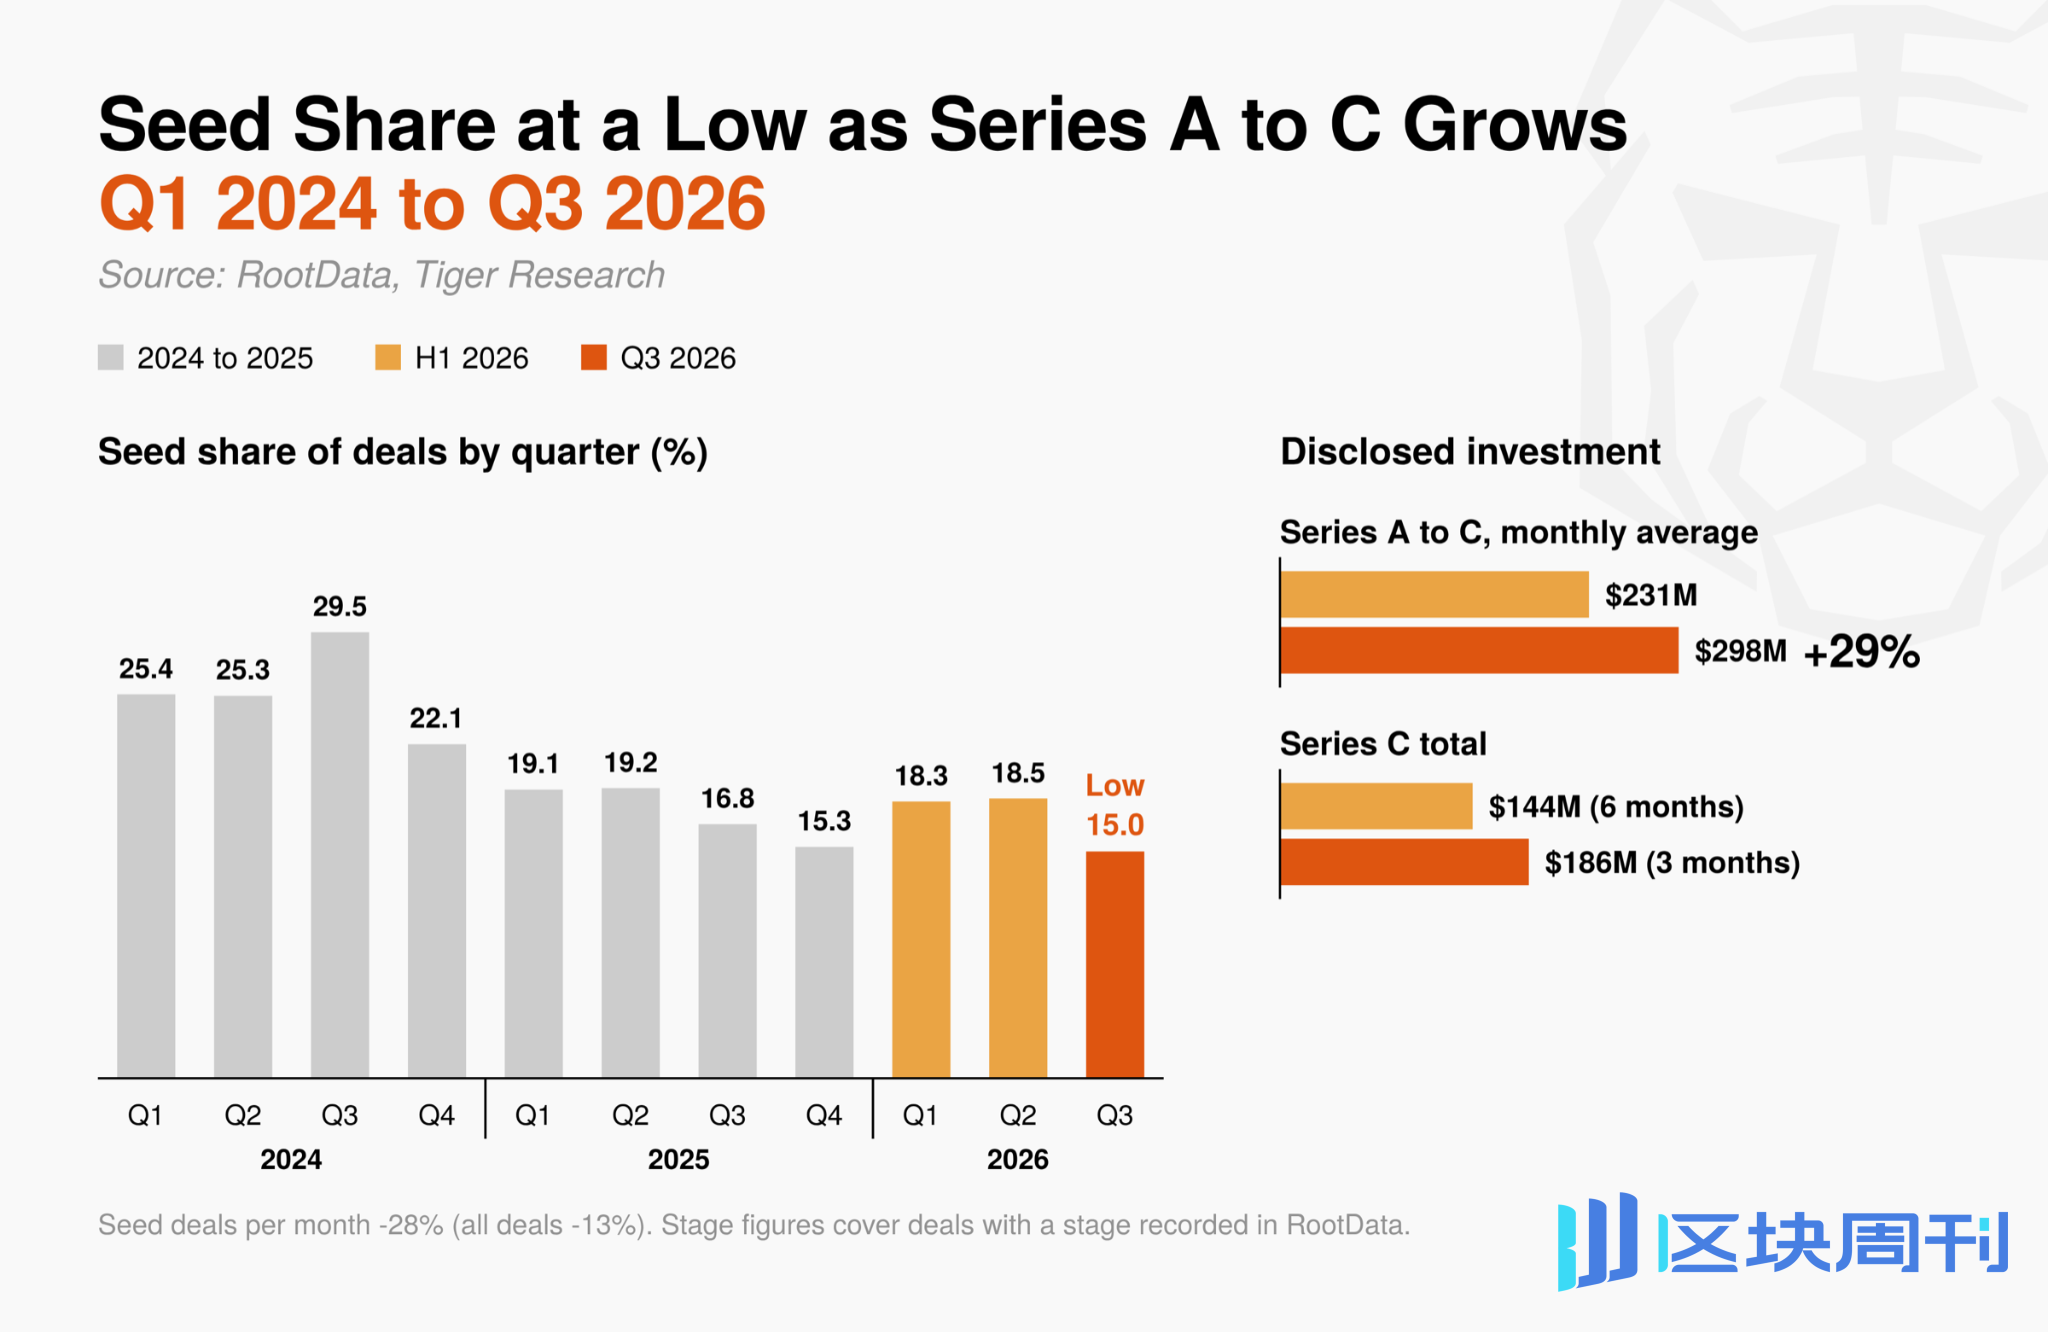
Инвесторы не желают брать на себя непроверенные риски. Посевные раунды составили 15,0% всех сделок — самую низкую квартальную долю с 2024 года. Среднемесячное число посевных сделок упало на 28%, что более чем вдвое превышает снижение общего числа сделок на 13%.
Раскрытые суммы инвестиций от серии A до C выросли на 29% по сравнению с предыдущим кварталом, при этом только финансирование серии C в третьем квартале превысило итог за всю первую половину года.
Инвестирование на ранних стадиях распределяет капитал по большому числу небольших проектов, полагаясь на несколько успехов для высокой доходности. Чтобы эта модель работала, последующие инвесторы должны продолжать покупать акции или токены по более высоким оценкам.
Поскольку корпоративное инвестирование в целом стало более осторожным в третьем квартале, рыночные ожидания таких последующих инвестиций, по-видимому, ослабли. Вместо этого инвесторы сосредоточили средства на раундах расширения для компаний, уже доказавших свой бизнес через выручку и лицензии.
Jeeves и EDX Markets обе завершили финансирование серии C в третьем квартале. Это компании платёжной и торговой инфраструктуры, и они отражают ту же закономерность. Критерии рыночного инвестирования смещаются от сроков выпуска токенов к фактическим доказательствам бизнеса.
2.4. Методы финансирования: листинги и долговое финансирование превосходят акционерное
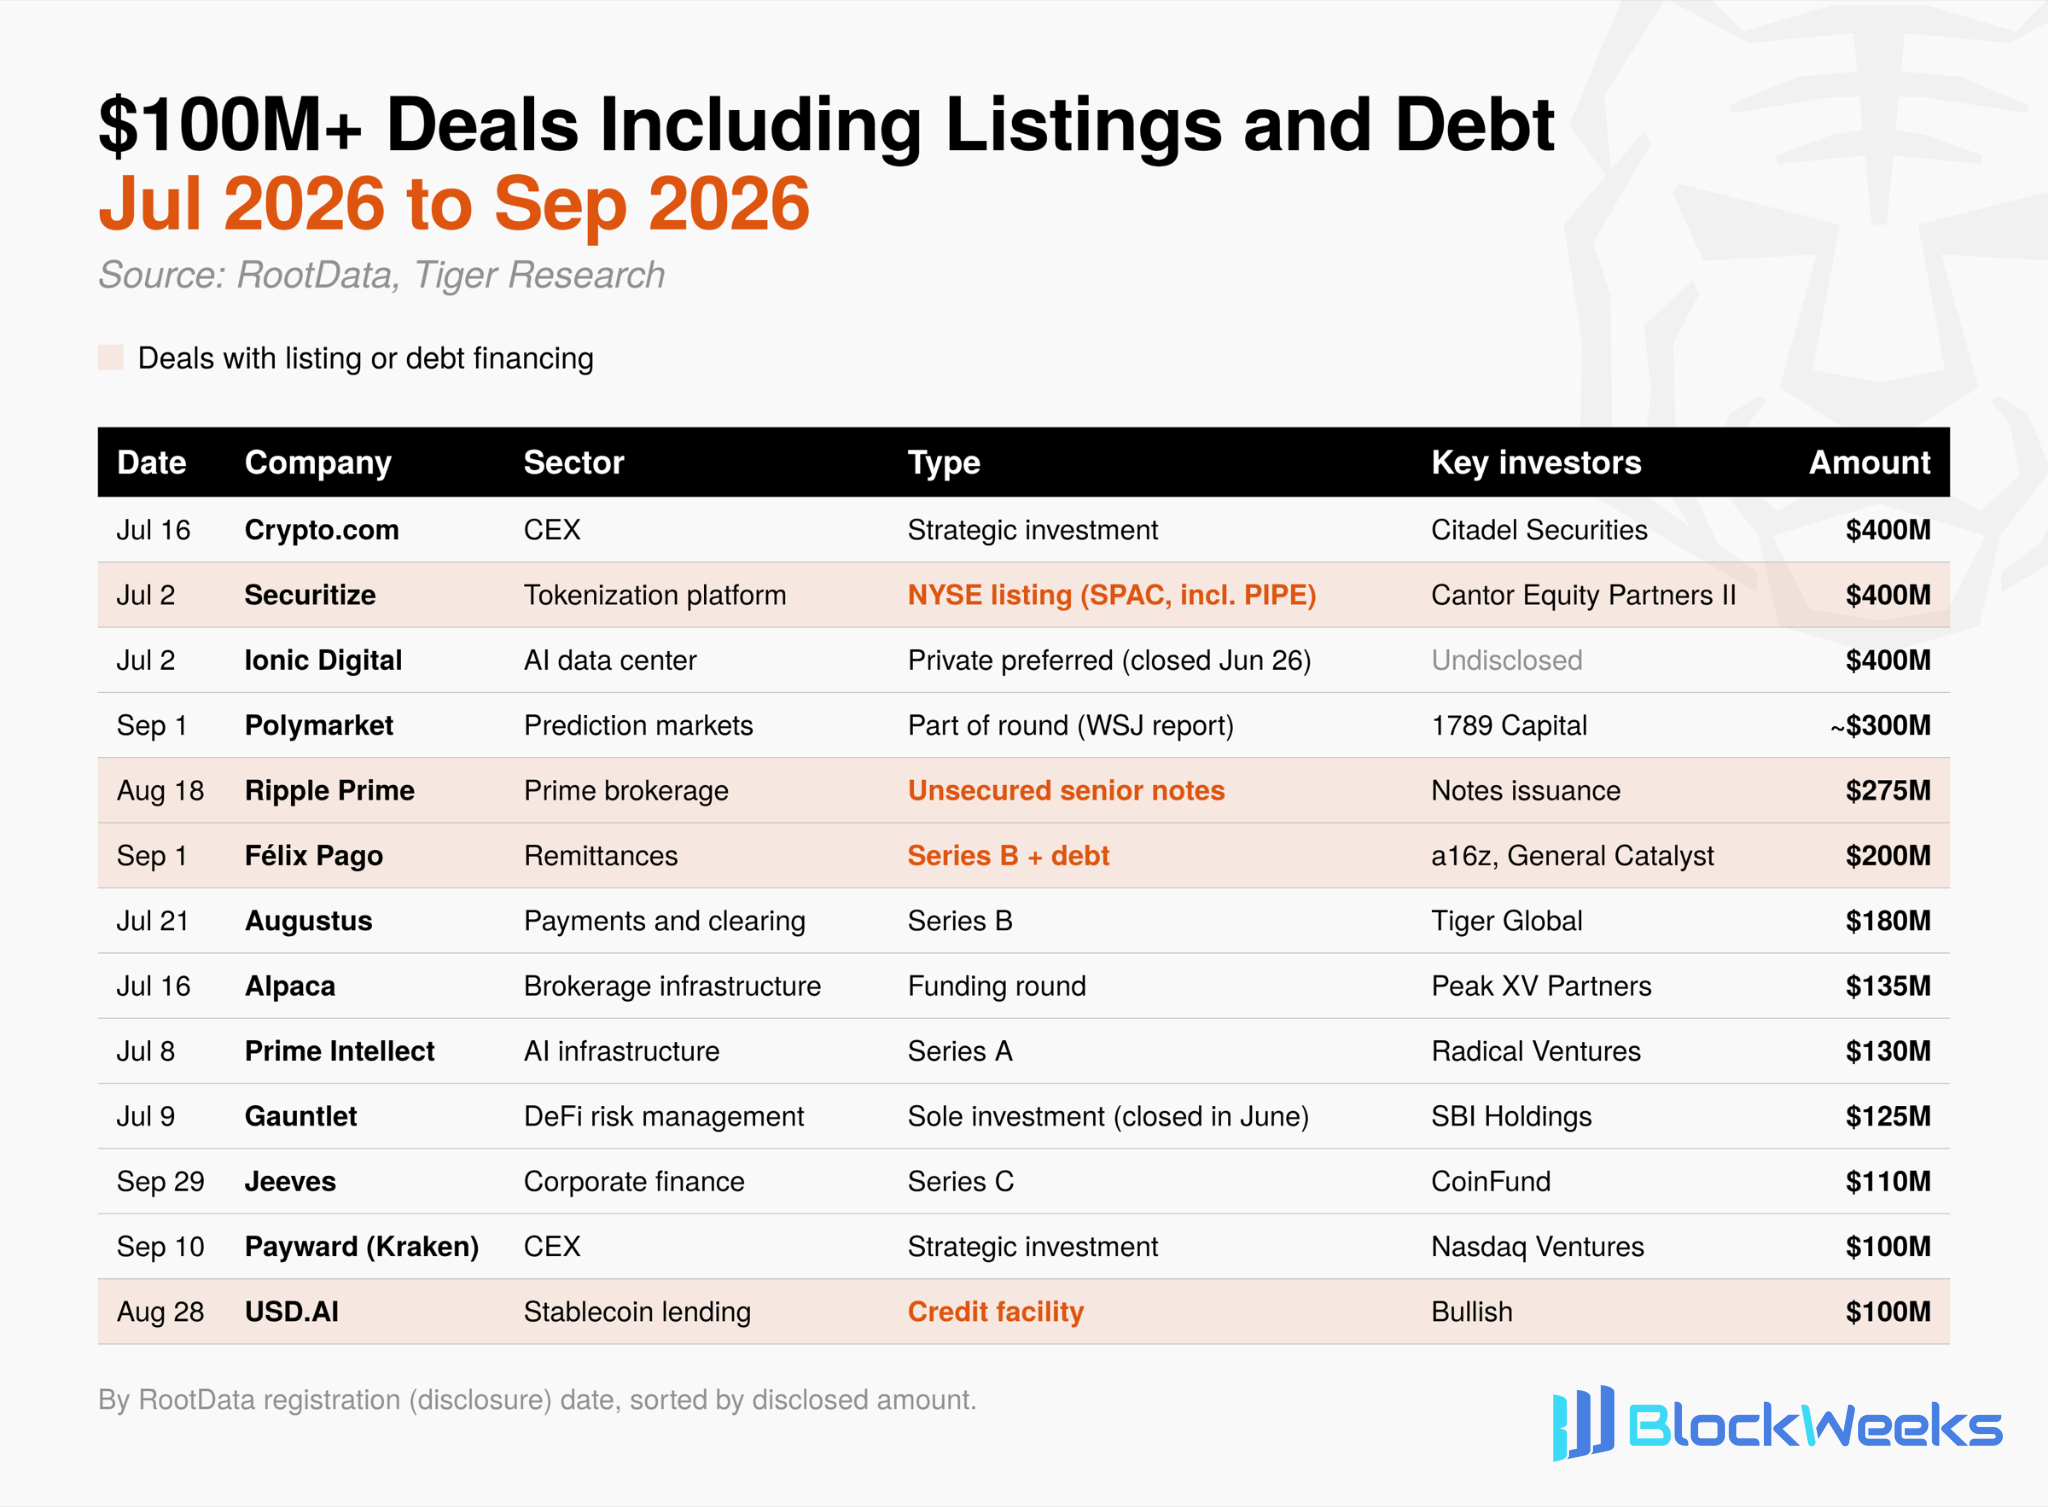
Большие объемы капитала в третьем квартале также поступали из-за пределов венчурного акционерного капитала. Из 13 сделок стоимостью более 100 миллионов долларов 4 включали листинги или долговое финансирование.
Securitize вышла на Нью-Йоркскую фондовую биржу через слияние со SPAC, а Ripple Prime выпустила необеспеченные старшие облигации на 275 миллионов долларов. В месячном исчислении венчурное и стратегическое акционерное финансирование упало на 24%, в то время как долговое финансирование выросло с 70 миллионов до 190 миллионов долларов, а привлечение средств через листинг выросло с 80 миллионов до 150 миллионов долларов.
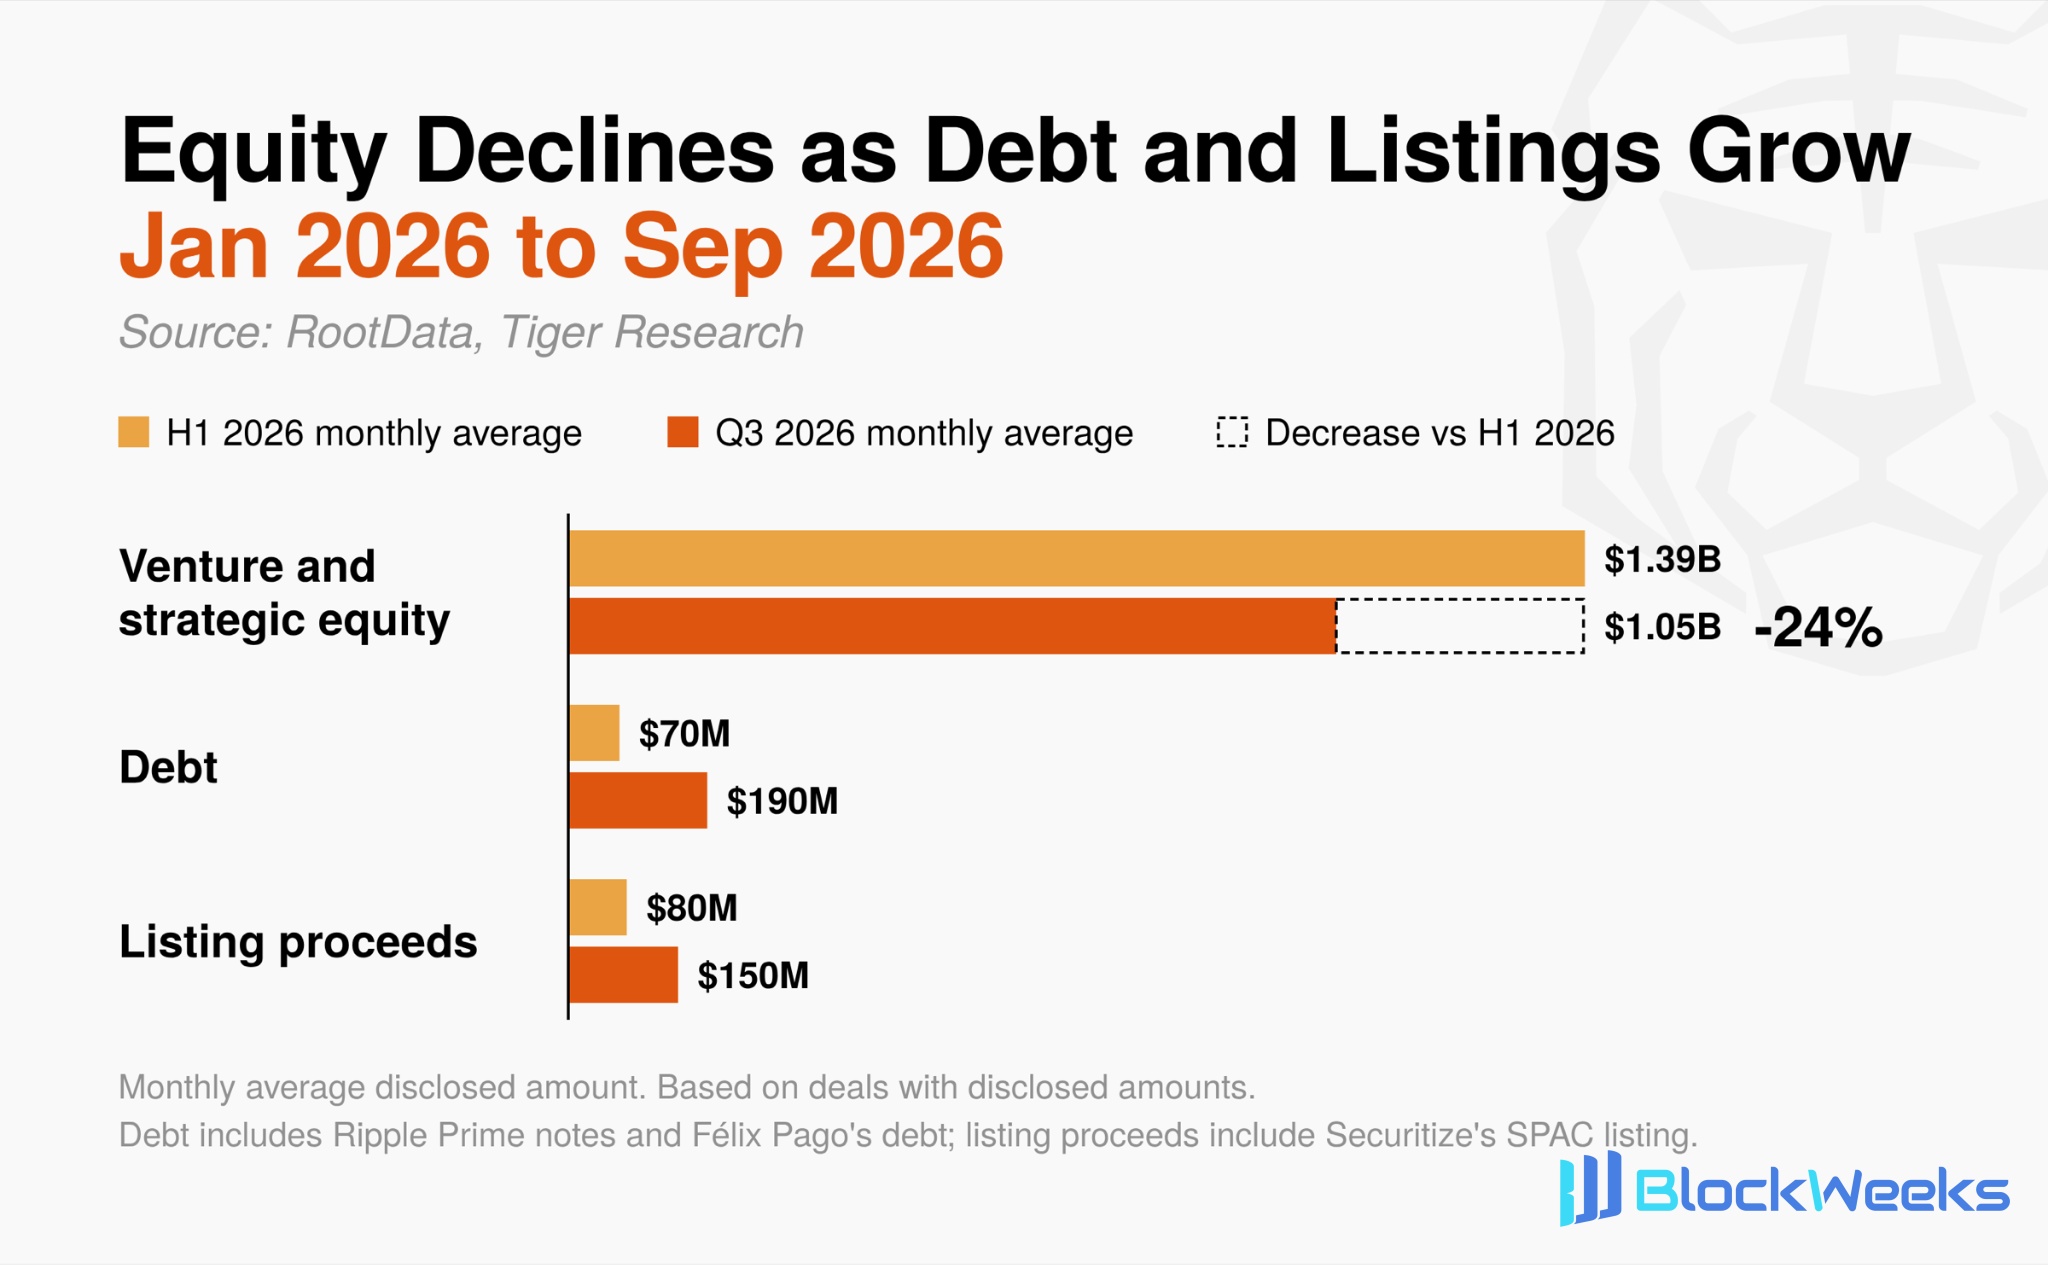
Облигации и листинги требуют либо способности к погашению, либо оценки с публичного рынка. В первом полугодии долговое финансирование в основном поступало от компаний, владеющих биткоин-казначействами, таких как Metaplanet, занимавшая для покупки биткоинов.
В третьем квартале компании с денежным потоком, такие как прайм-брокеры, денежные переводы и кредитование под стейблкоины, занимали для расширения своего бизнеса. Основание для погашения сместилось с цены биткоина на корпоративный денежный поток. Некоторые компании теперь могут финансироваться как обычные предприятия и больше не нуждаются в венчурном капитале, что может сузить роль венчурного капитала до ранней стадии.
2.5 Секторы: Капитал концентрируется в инфраструктуре, связанной с традиционными финансами
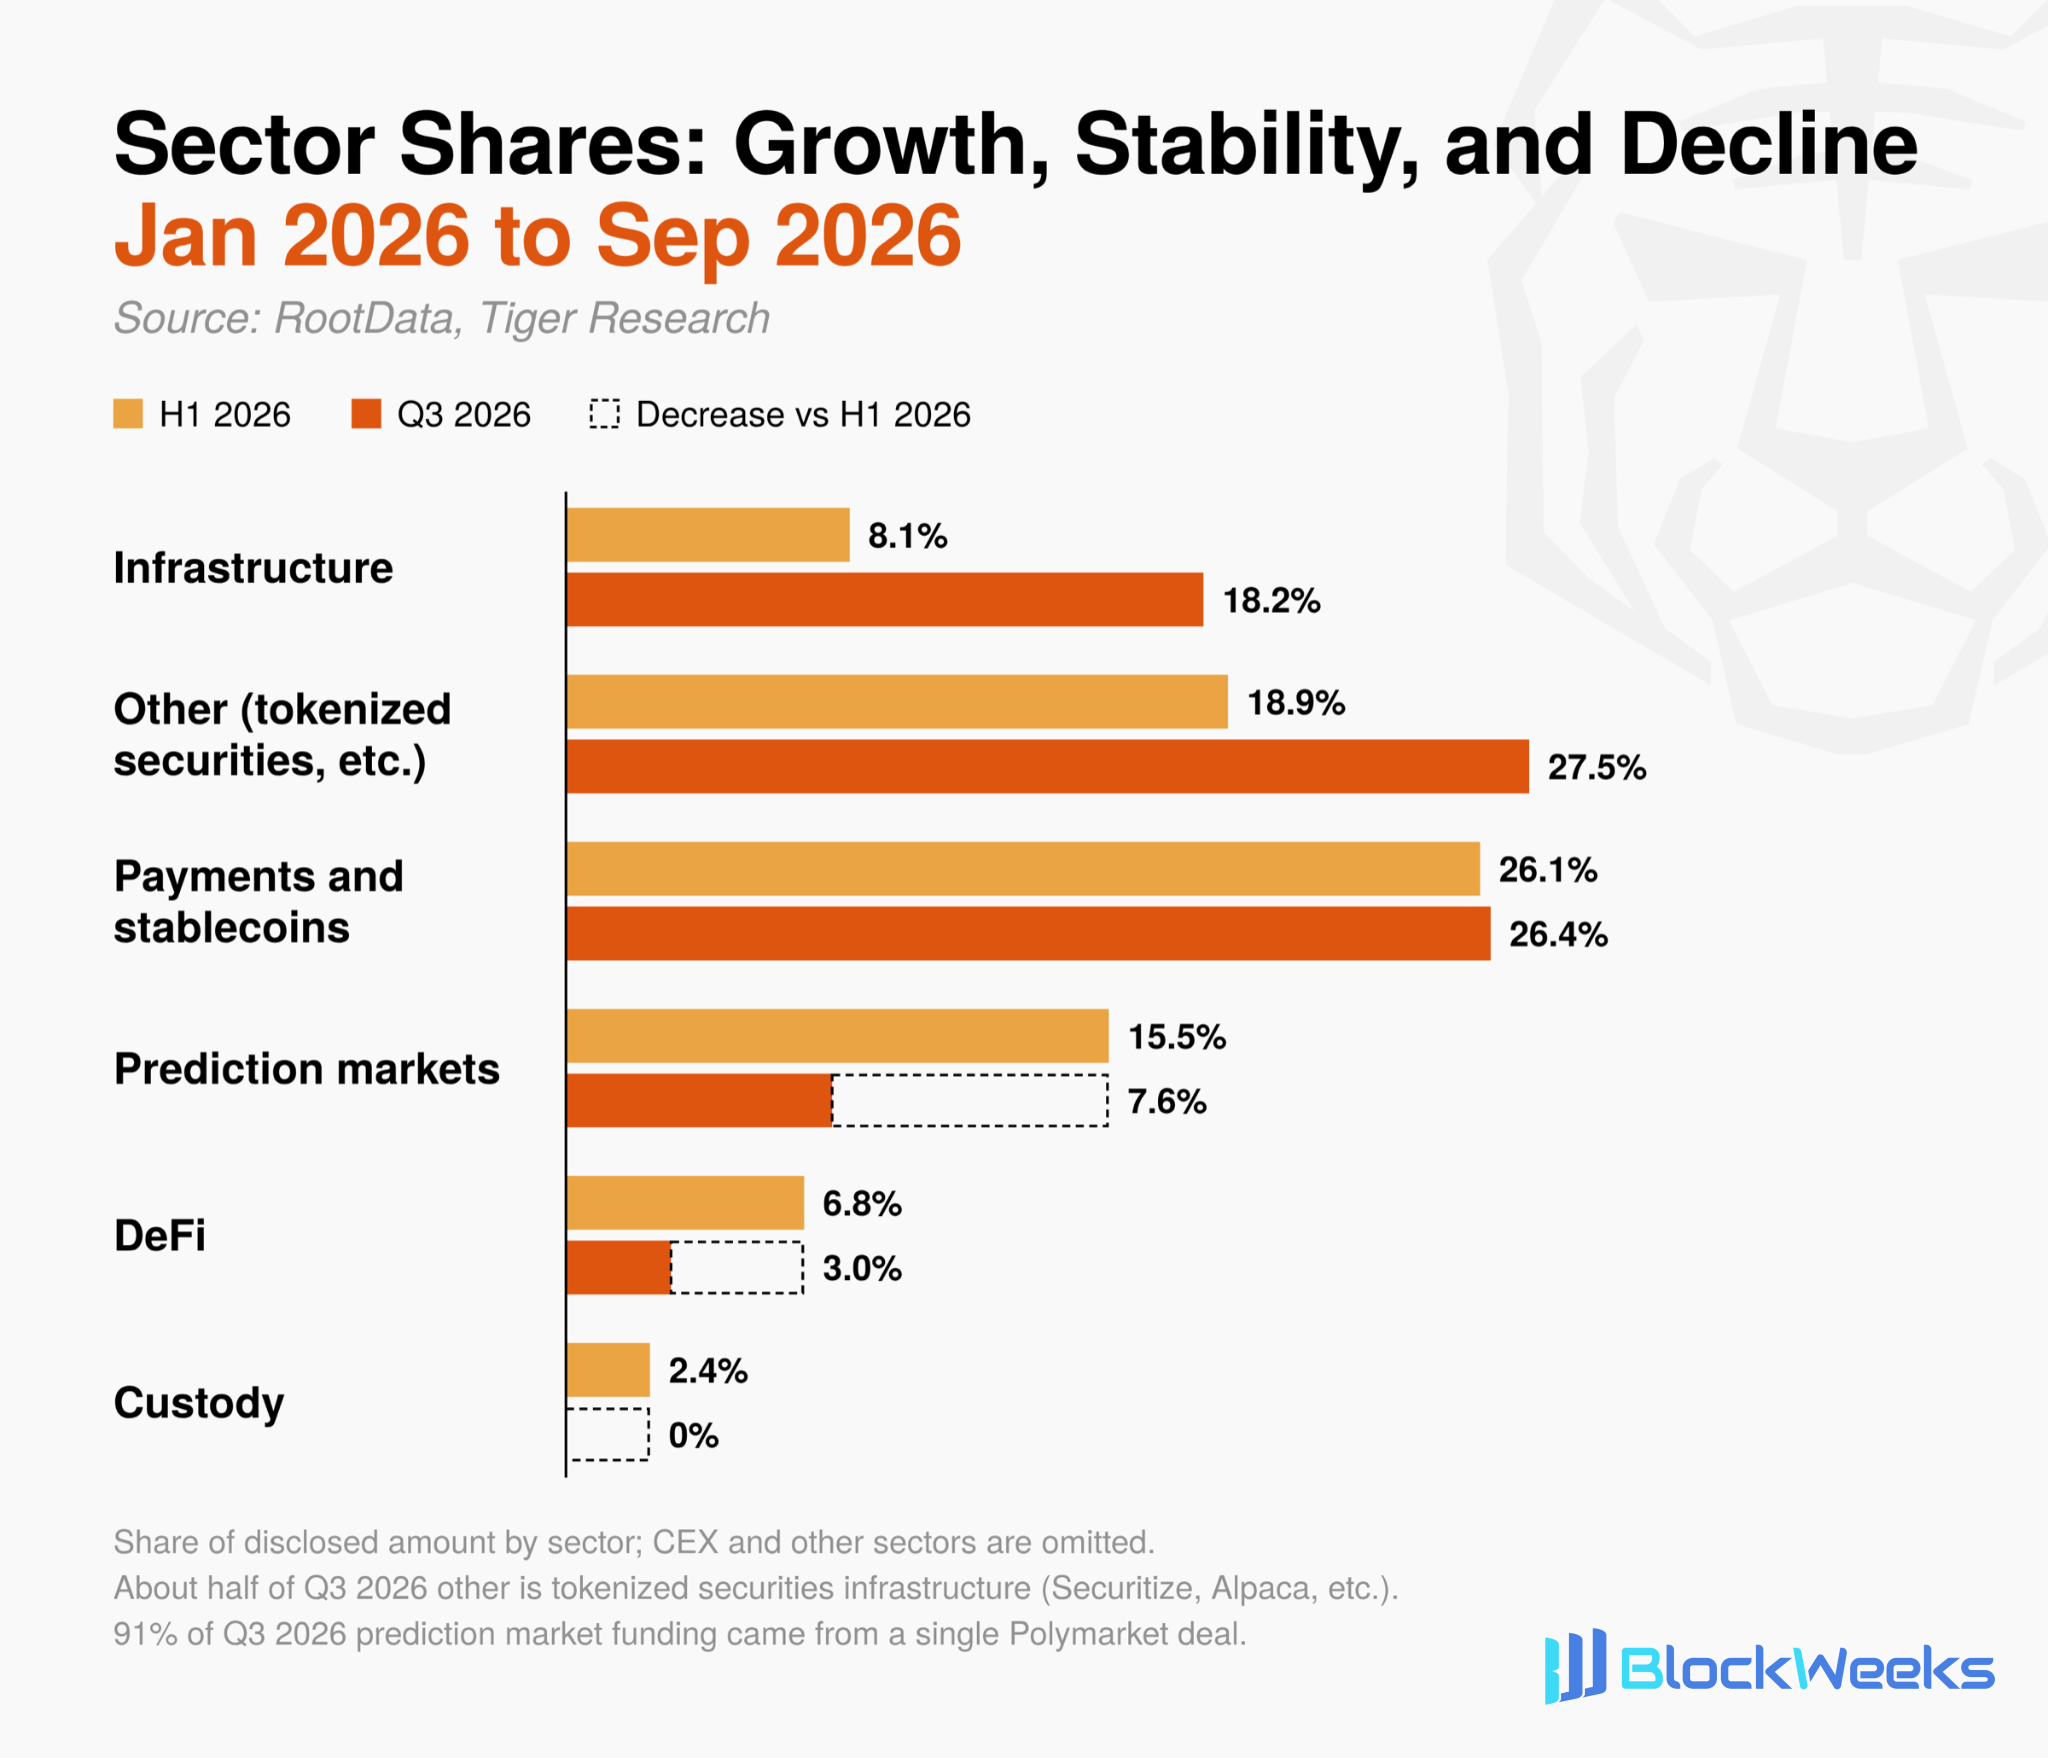
По секторам капитал в третьем квартале направлялся в области, соединяющие традиционные финансы с криптоэкосистемой, а не в новые протоколы уровня 1 и уровня 2.
Доля инфраструктурного сектора в раскрытых инвестициях более чем удвоилась с 8,1% в первом полугодии до 18,2%. Рост произошел за счет сделок, связанных с ИИ, а не новых блокчейн-мейннетов. Лидерами стали Ionic Digital, переориентировавшая свой бизнес на центры обработки данных для ИИ, и компания по инфраструктуре обучения ИИ Prime Intellect.
Из капитала, классифицированного как «прочее», около половины поступило в инфраструктуру токенизированных ценных бумаг, такую как Securitize и Alpaca. Платежи и стейблкоины были единственным сектором, чья доля осталась неизменной.
Напротив, секторы, не тесно связанные с традиционными финансами, привлекли гораздо меньше капитала. На рынках прогнозов одна сделка Polymarket на сумму около 300 миллионов долларов составила 91% инвестиций третьего квартала. Инвестиции в DeFi упали на 71%, количество сделок также снизилось, а их доля составила всего 3,0%. Крупнейшей сделкой в DeFi была Cari Network, сеть депозитных токенов, поддерживаемая региональными банками США. Новых инвестиций в кастодиальные услуги не было, и активность ограничилась консолидацией среди устоявшихся компаний, например, приобретением BitGo торгового бизнеса NYDIG.
В третьем квартале капитал направлялся только к устоявшимся компаниям, уже имеющим лицензии и регуляторные одобрения, или к проектам, связанным с традиционными финансовыми институтами, такими как банки. Инвестиции явно сместились от проектов, строящих новую криптоэкосистему, к каналам распределения и инфраструктуре, необходимым для входа традиционного финансового капитала на крипторынок.
3. Последствия для различных участников рынка
Несмотря на восстановление цен, капитал, поступающий в криптокомпании в третьем квартале, оставался ограниченным. Вместо этого капитал изменил свои цели: небольшие приобретения, добавляющие конкретные возможности, заменили крупные сделки, а стратегические инвесторы, стремящиеся расширить свои собственные платформы, были более заметны, чем финансовые ведущие инвесторы.
Капитал также концентрировался на компаниях, которые доказали свой бизнес через выручку и лицензии, а не на проектах ранней стадии. Поскольку тенденции контроля и фундаментальных показателей, упомянутые в предыдущем отчете, продолжаются, в следующих разделах перечислены основные задачи, стоящие перед различными участниками рынка.
3.1 Криптокомпании и основатели
Готовьтесь к более длительному циклу раннего финансирования: снижение числа посевных раундов в третьем квартале было быстрее, чем в среднем по рынку. До следующего раунда компаниям следует консервативно пересчитать свой запас времени, чтобы достичь конкретных вех, таких как выручка, лицензии или важные партнерства.
Пересмотрите условия стратегических инвестиций: капитал от венчурных фондов, связанных с CEX, все еще поступает, но может сопровождаться условиями, например требованием обязательств использовать конкретную CEX или блокчейн. Компаниям следует заранее проверить, не ограничат ли эти условия будущие финансовые инвестиции или продажу компании.
Создавайте регуляторные и лицензионные возможности: недавние покупатели ориентируются на возможности, которые можно использовать немедленно, такие как лицензии на ценные бумаги, платежные сети и торговая инфраструктура, а не на всю компанию. Компаниям, рассматривающим продажу или партнерство, следует уточнить свои ключевые компетенции и то, как они соответствуют бизнесу потенциальных партнеров.
Используйте более разнообразные методы финансирования: компании со стабильным денежным потоком могут рассмотреть традиционное финансирование, например выпуск облигаций или кредитные линии, чтобы уменьшить размывание капитала.
3.2 Традиционные финансовые институты и предприятия
Выходите на рынок через приобретения: для нового криптобизнеса приобретение специализированной компании с лицензиями и опытом работы может быть более эффективным, чем создание инфраструктуры собственными силами. Сделки M&A вокруг инфраструктуры, лицензий и торговых возможностей продолжают расти.
Оценивайте сделки по фактическим условиям: рассмотрение только раскрытых сумм сделок не позволяет определить, как рынок оценивает эти бизнесы. Покупателям следует в первую очередь учитывать соответствие собственному бизнесу и работать с профессиональными консультантами, чтобы проверить, может ли сделка создать ценность сверх цены.
3.3 Инвесторы и розничные участники
Относитесь к новостям о финансировании с осторожностью: объявления о венчурном финансировании не следует автоматически воспринимать как сигналы к покупке. Крупномасштабные продажи токенов и избыточная торговая доходность прошлого труднее ожидаемы на текущем рынке, и розничным инвесторам следует признать, что потенциал роста ранних позиций ограничен.
Оценивайте проекты по фундаментальным показателям: проекты следует оценивать по структуре выручки, соблюдению нормативных требований и связям с традиционными финансами, а не по срокам выпуска токенов или краткосрочным новостям.
Крипторынок выходит за рамки краткосрочных ожиданий и движется к демонстрации реальной ценности и практического применения. Некоторые инвесторы могут сожалеть о таких изменениях, но превращение рынка в отрасль можно рассматривать как здоровое развитие.
Участники рынка, которые могут распознать это структурное изменение и укрепить свою ключевую конкурентоспособность и управление рисками, будут лучше подготовлены к следующей фазе рынка.
Данные и методология
Источник данных: данные с января 2024 года по сентябрь 2026 года основаны на API RootData, охватывая 3515 раундов финансирования, помеченных датой регистрации RootData. Ionic Digital и Gauntlet, завершенные в июне, но объявленные в июле, учтены в третьем квартале. Из 195 записей RootData за третий квартал две не были инвестициями: одна была партнерством по запуску DEX между Robinhood и dYdX Labs, а другая — членством в институциональном альянсе Ethereum. Эти две были исключены, оставив 193 сделки для анализа.
Основа сумм: суммы в этом отчете представляют собой сумму сделок с раскрытыми суммами. Из 193 сделок в третьем квартале 112 раскрыли суммы; из 441 сделки в первом полугодии 286 раскрыли суммы. Сделки с нераскрытыми суммами не включены, поэтому фактический объем больше указанных цифр. Раунд финансирования Raven, записанный в RootData как 90 миллионов долларов, был исключен, поскольку первоисточник показал, что эта цифра была оценкой, а не суммой инвестиций.
Сумма M&A: раскрытые суммы M&A и доля M&A в снижении на 83%, основаны только на транзакциях с суммами, записанными в RootData. Транзакции с раскрытыми суммами, но не записанные в RootData, такие как Circle и Tazapay, которые согласно документам SEC составили 400 миллионов долларов, и Mirae Asset и Korbit, примерно 141,4 млрд вон, около 100 миллионов долларов, отмечены отдельно в основном тексте. Сравнение M&A за третий квартал ссылается на квартальные данные Architect Partners.
Тип финансирования: M&A следует типам раундов RootData. Публичное размещение включает IPO, финансирование после листинга и листинг Securitize. Долг включает долговое финансирование, векселя Ripple Prime и долговую часть раунда Félix Pago. Продажи токенов включают внебиржевые и публичные раунды продажи. Все остальные транзакции классифицируются как венчурный капитал и стратегические долевые инвестиции, что также включает покупку акций существующих акционеров, например, покупку акций Dunamu финансовой группой Hana и Samsung Securities в первом полугодии.
Сравнение первого полугодия и третьего квартала: Поскольку эти два периода различаются по продолжительности (шесть месяцев и три месяца), как количество транзакций, так и суммы конвертируются в среднемесячные значения для сравнения. Данные за первое полугодие были пересчитаны на основе последующих пересмотров данных RootData (441 транзакция, ранее 435).
Стадия финансирования: Данные по стадиям, таким как посевные раунды и раунды от Series A до C, включают только транзакции с зарегистрированными стадиями в RootData (143 из 193 в третьем квартале). Например, Series C компании Fasset и Series B компании Augustus не включены в статистику по стадиям, поскольку RootData не зафиксировала их стадии.
Классификация секторов: Каждая транзакция относится к одному сектору на основе тегов проектов RootData и приоритетно распределяется в более конкретные секторы бизнес-моделей в следующем порядке: рынки прогнозов, CEX, кастодиальные услуги, платежи и стейблкоины, DeFi, игры, NFT, социальные сети и развлечения, инфраструктура. Крупные транзакции без тегов классифицируются вручную после изучения бизнеса, а транзакции, которые не соответствуют ни одному сектору, учитываются как прочие.
Транзакции с участием институциональных инвесторов: Транзакции, в которых участвовал хотя бы один инвестор, классифицированный RootData как компания или институциональное лицо. Это то же определение, что и «транзакции с участием традиционных финансовых институтов» в предыдущем отчете.
Транзакции с прямым участием традиционных финансовых институтов: Транзакции, в которых участвовал хотя бы один банк, брокерская компания, компания по управлению активами, оператор биржи, платежная сеть, компания по кредитным рейтингам или данным, традиционный маркет-мейкер или инвестиционное подразделение любого из вышеперечисленных. Транзакции без информации об инвесторах в RootData не включаются в статистику, поэтому эта доля является консервативной оценкой. Например, приобретение акций Dunamu компаниями Hana Financial Group и Samsung Securities в первом полугодии и инвестиция регионального банка США в Cari Network в третьем квартале не были учтены, поскольку информацию об инвесторах получить не удалось. Инвесторы, выявленные с помощью сопоставления ключевых слов, были проверены по одному, и финтех-компании, такие как PayPal, Stripe, Robinhood и Nium, не включаются в качестве традиционных финансовых институтов.
Проверка ключевых транзакций: Ключевые транзакции третьего квартала, упомянутые в тексте, были перекрестно проверены с пресс-релизами компаний, нормативными документами и сообщениями основных СМИ. Транзакции, находящиеся на стадии соглашения (S&P Global и OpenZeppelin, Nasdaq и LeveL Markets, Circle и Tazapay), еще не закрыты.
Рыночные индикаторы: Цена биткоина и квартальная доходность основаны на ежедневных ценах закрытия BTC/USDT на Binance (UTC). Индекс криптовалютного страха и жадности взят с Alternative.me, а чистые потоки спотовых биткоин-ETF в США взяты из данных SoSoValue, цитируемых Investing.com. Голосование по закону CLARITY и исключения SEC основаны на записях голосований Сената США и соответствующих отчетах о заявлениях SEC.
Условия использования
Tiger Research разрешает добросовестное использование своих отчетов. «Добросовестное использование» — это принцип, который в широком смысле позволяет использовать определенный контент в общественных интересах, если это не наносит ущерба коммерческой ценности материала. Если использование соответствует цели добросовестного использования, отчет может быть использован без предварительного разрешения. Однако при цитировании отчетов Tiger Research вы должны 1) четко указать источник как «Tiger Research» и 2) включить логотип Tiger Research. Реорганизация и публикация материала требует отдельного согласования. Несанкционированное использование отчета может повлечь за собой судебные действия.