Согласно аналитику крипторынка Джейми Куттсу, 200 крупнейших криптоактивов выросли всего на 5% с октября 2021 года, даже несмотря на то, что ежегодное предложение новых токенов упало с 26,5% до 3,3%, оставив рынок примерно на 35% ниже его долгосрочного тренда.
Резюме
- Согласно Джейми Куттсу, топ-200 криптовалют вырос всего на 5% с октября 2021 года и остаётся примерно на 35% ниже своего долгосрочного тренда.
- Годовой рост предложения новых токенов упал с 26,5% до 3,3%, в то время как выплаты держателям токенов выросли в пять раз.
- Криптопроекты потратили примерно 638 миллионов долларов на выкуп токенов по август 2026 года по сравнению с 545 миллионами долларов за весь 2025 год.
- Рыночная капитализация альткоинов выросла примерно на 45% с июня, в то время как 87% альткоинов, котирующихся на Binance, торговались выше своих 200-дневных скользящих средних к концу сентября.
- Спрос на биткоин-ETF оставался более сильным, чем на другие криптофонды, при этом приток средств в продукты на Ether и Solana замедлился после более сильных притоков в сентябре.
По словам Куттса, взвешенный по рыночной капитализации топ-200 фактически не изменился за последние пять лет, несмотря на серьёзные изменения в эмиссии токенов и способах возврата стоимости держателям. Его анализ показал, что рынок находится примерно на 35% ниже долгосрочного тренда, который рос примерно на 35% в год с 2017 года.
«Предложение съело спрос», — написал Куттс, указывая на годы эмиссии токенов, которые размывали существующих держателей даже по мере роста adoption криптовалют.
По словам Куттса, рост нового предложения с тех пор упал до 3,3% в год с 26,5%, в то время как выплаты держателям токенов выросли в пять раз. Спрос в то же время начинает расти, формируя то, что он назвал «эрой расплаты» криптовалют.
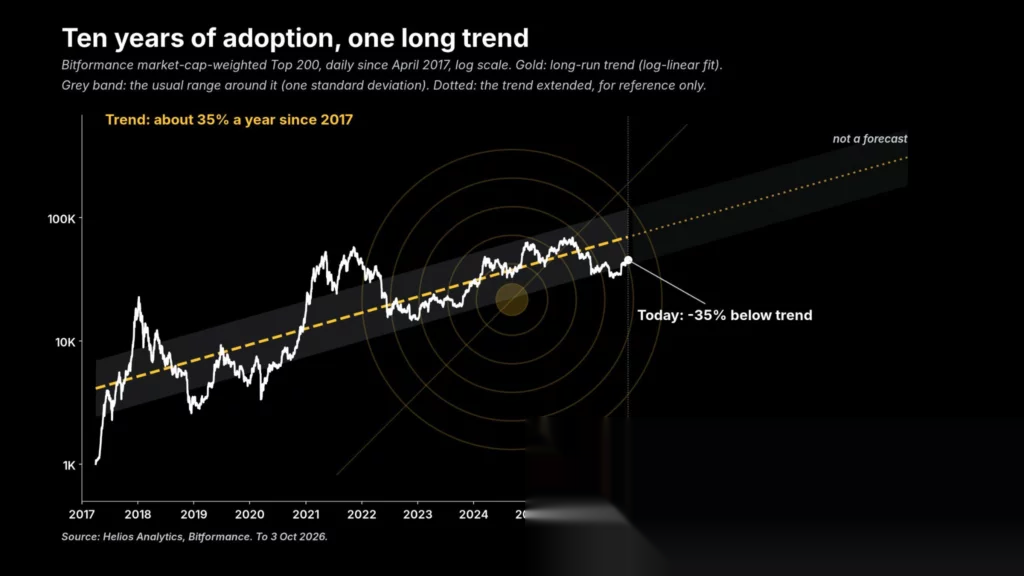
Его график, основанный на взвешенном по рыночной капитализации топ-200 от Bitformance и ежедневных данных с апреля 2017 года, использует лог-линейную аппроксимацию для отслеживания долгосрочной траектории рынка. Разрыв в 35% представляет собой расстояние от этого исторического тренда, при этом на графике прямо указано, что его продолжение не является прогнозом.
Предложение криптотокенов замедлилось по мере роста выкупов
Давление предложения было постоянной проблемой за пределами биткоина, поскольку токены поступают в обращение через эмиссию, графики вестинга инвесторов и распределение команде.
Куттс изучил 309 токенов, которые хотя бы раз входили в топ-100 по рыночной капитализации с 2021 года, и обнаружил, что ежегодные изменения токеномики, благоприятные для держателей, выросли с 10 в 2021 и 2022 годах до 32 в настоящее время. Изменения включали сжигание токенов, выкупы, распределение комиссий и сокращение эмиссии.
Криптопроекты потратили примерно 638 миллионов долларов на выкуп токенов с начала 2026 года по 31 августа, согласно данным Allium Labs, на которые ссылается Financial Times, о чём ранее сообщал crypto.news. Сопоставимый показатель за 2025 год составил 545 миллионов долларов, в то время как отслеживаемые покупки в 2024 году составили всего 366 000 долларов.
Hyperliquid и Pump.fun обеспечили почти 90% от общего объёма 2026 года. Hyperliquid направляет соответствующие торговые комиссии на покупку HYPE через свой Assistance Fund, в то время как Pump.fun использует выручку от своих продуктов для выкупа PUMP.
Jito предложила направлять 100% своей доли выручки JTX на выкуп и сжигание JTO как минимум до четвёртого квартала 2027 года. BitTorrent в июле представила программу, которая направляет выручку от своих децентрализованных сервисов на ежеквартальные покупки BTT и постоянное сжигание.
Разблокировка токенов остаётся источником нового предложения, в то время как слабый спрос может перевесить покупки, финансируемые за счёт выручки протокола. Эффект выкупов зависит от их размера, доступной выручки протокола и от того, сжигаются ли купленные токены или хранятся в казначействе.
Широта рынка альткоинов восстановилась с июньских минимумов
Спрос на рынке альткоинов улучшился в последние месяцы, хотя рост остается неравномерным.
К 27 сентября рыночная капитализация альткоинов, измеряемая показателем TOTAL2, увеличилась более чем на $371 млрд с июня, достигнув примерно $1,17 трлн. Доля альткоинов, котирующихся на Binance и торгующихся выше своих 200-дневных скользящих средних, достигла 87%, согласно аналитику CryptoQuant Darkfost.
В конце июня 84% той же группы торговались ниже своих 200-дневных средних. За этот период рыночная капитализация альткоинов выросла примерно на 45%.
Совокупный открытый интерес по бессрочным фьючерсам на альткоины в начале сентября превысил открытый интерес по биткоину впервые с декабря 2024 года, в то время как рыночная капитализация за пределами 10 крупнейших криптоактивов превысила $200 млрд.
Показатель Top 200 от Coutts охватывает более длительный период, включающий пик рынка 2021 года, спад 2022 года и последующее восстановление. Несмотря на недавнее улучшение в альткоинах, индекс остается лишь на 5% выше своего уровня октября 2021 года.
Биткоин продолжает занимать большую долю крипторынка. 5 октября общая рыночная капитализация криптовалют составляла около $2,98 трлн, а доминирование биткоина — около 57%. Данные CryptoQuant показали, что очевидный спрос на биткоин улучшился примерно на 81 000 BTC в период с 24 сентября по 1 октября, хотя показатель оставался отрицательным.
Спрос на ETF остается сосредоточенным в биткоине
Американские спотовые биткоин-ETF привлекли $2,39 млрд в течение недели с 21 по 25 сентября. ETF на эфир привлекли $689,8 млн за ту же неделю, в то время как фонды Solana получили $188,1 млн.
На следующей неделе потоки замедлились: предварительные данные за период с 28 сентября по 2 октября показали, что $82,9 млн поступило в биткоин-фонды. Фонды эфира зафиксировали чистый отток в размере $118 млн за тот же период, в то время как приток в ETF на Solana упал до $800 000, а фонды Hyperliquid получили $3,4 млн.
Эти цифры указывают на неравномерный спрос на криптоинвестиционные продукты в то время, когда Coutts видит, что предложение токенов становится менее разводняющим. Более низкая эмиссия сокращает объем нового предложения, поступающего в обращение, но устойчивый спрос остается еще одной частью уравнения.