Одноречення висновку: 10-річна дохідність казначейських облігацій США зросла до 5,34%, що є новим максимумом з 2002 року, і зафіксувала найкрутіше квартальне зростання за 32 роки в третьому кварталі. Цей розпродаж посилюється трьома силами — переоцінкою довіри до політики, тиском пропозиції від процентних виплат та підсилювальним ефектом скупченості позицій. Ця стаття бере зростання дохідності казначейських облігацій США як відправну точку, зосереджуючись на його передачі до акцій, ринків фінансування, криптоактивів та відповідних інструментів вираження: у третьому кварталі BTC та дохідність казначейських облігацій зросли разом у рідкісному випадку, причому приплив капіталу тимчасово переважив тиск ставки дисконтування; тоді як за останній рік прибутковість шести інструментів вираження для «бичачого настрою щодо біткойна» всі зійшлися до самого BTC. Ця стаття є компіляцією публічної інформації та галузевих спостережень і не становить жодних інвестиційних порад.
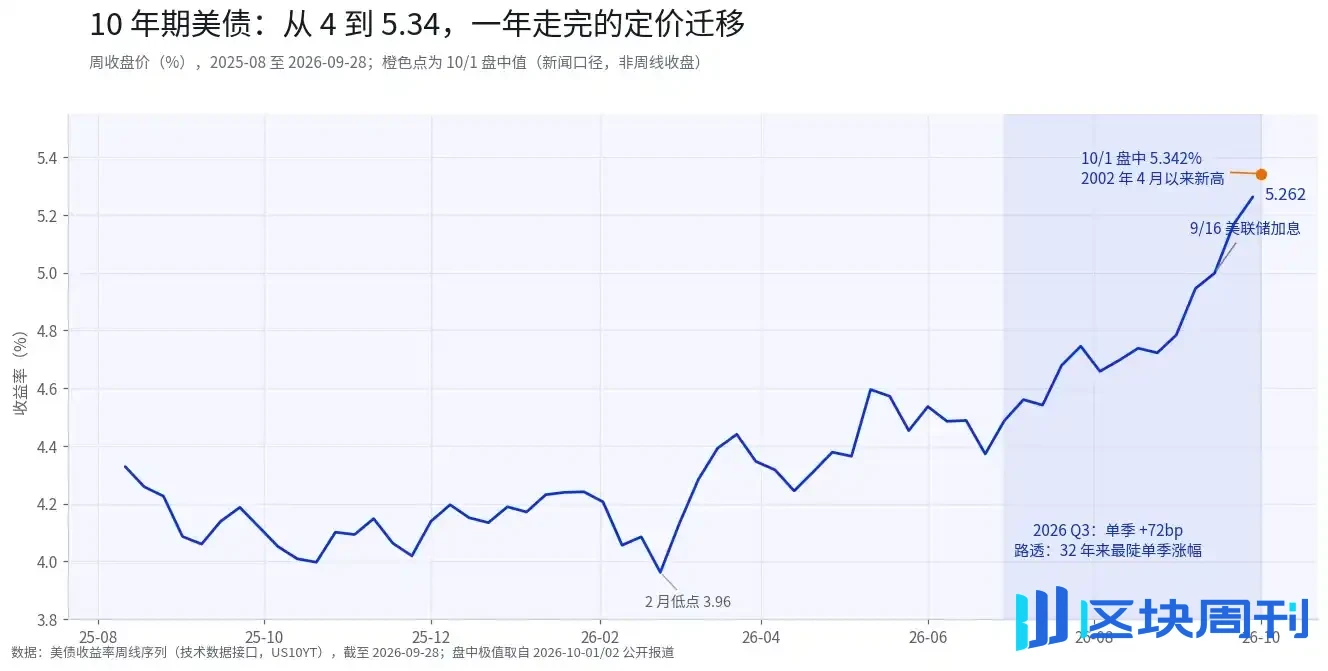
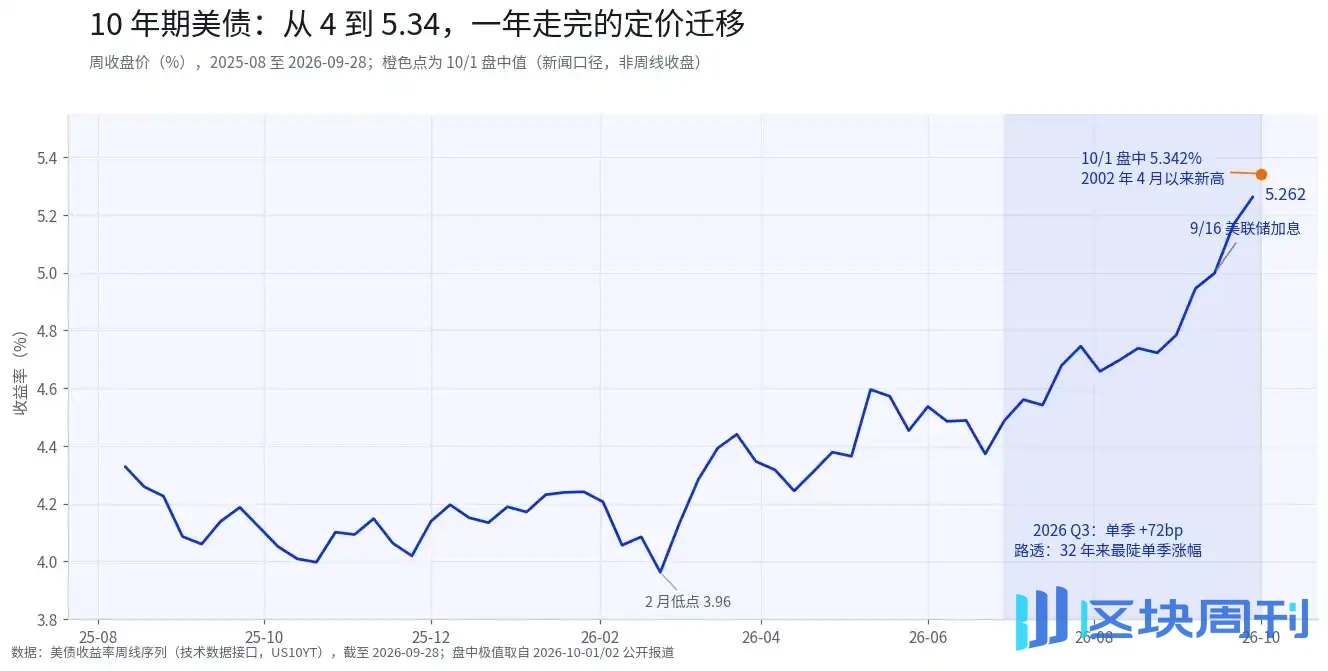
1 жовтня 10-річна дохідність казначейських облігацій США протягом дня перевищила 5,34%, перевершивши максимум 2007 року та повернувшись до найвищого рівня з 2002 року; 30-річна досягла найвищого рівня з 2002 року того ж дня, а 2 жовтня котирувалася на рівні 5,63%. Reuters дав ще жорсткішу характеристику: це було найкрутіше квартальне зростання за 32 роки.
Проте ринок на закритті виглядав спокійним. Dow закрився на рівні 50 926,56, зростання на 0,04%; S&P 500 зріс на 0,19%; Nasdaq зріс на 0,04%. Індекси відновилися після внутрішньоденного падіння майже на 1%, Accenture злетіла на 16% на замовленнях зі штучного інтелекту, а сектор оптичного зв'язку колективно вибухнув.
Ринок облігацій встановив історичний рекорд, тоді як фондовий ринок знизав плечима на закритті. Цей контраст сам по собі є сигналом: ринок не вірить, що зростання дохідності означає кінець світу для ризикових активів, але він також не вірить, що воно не має значення. Справжнє питання — хто продає і що продається.
I. Спочатку цифри
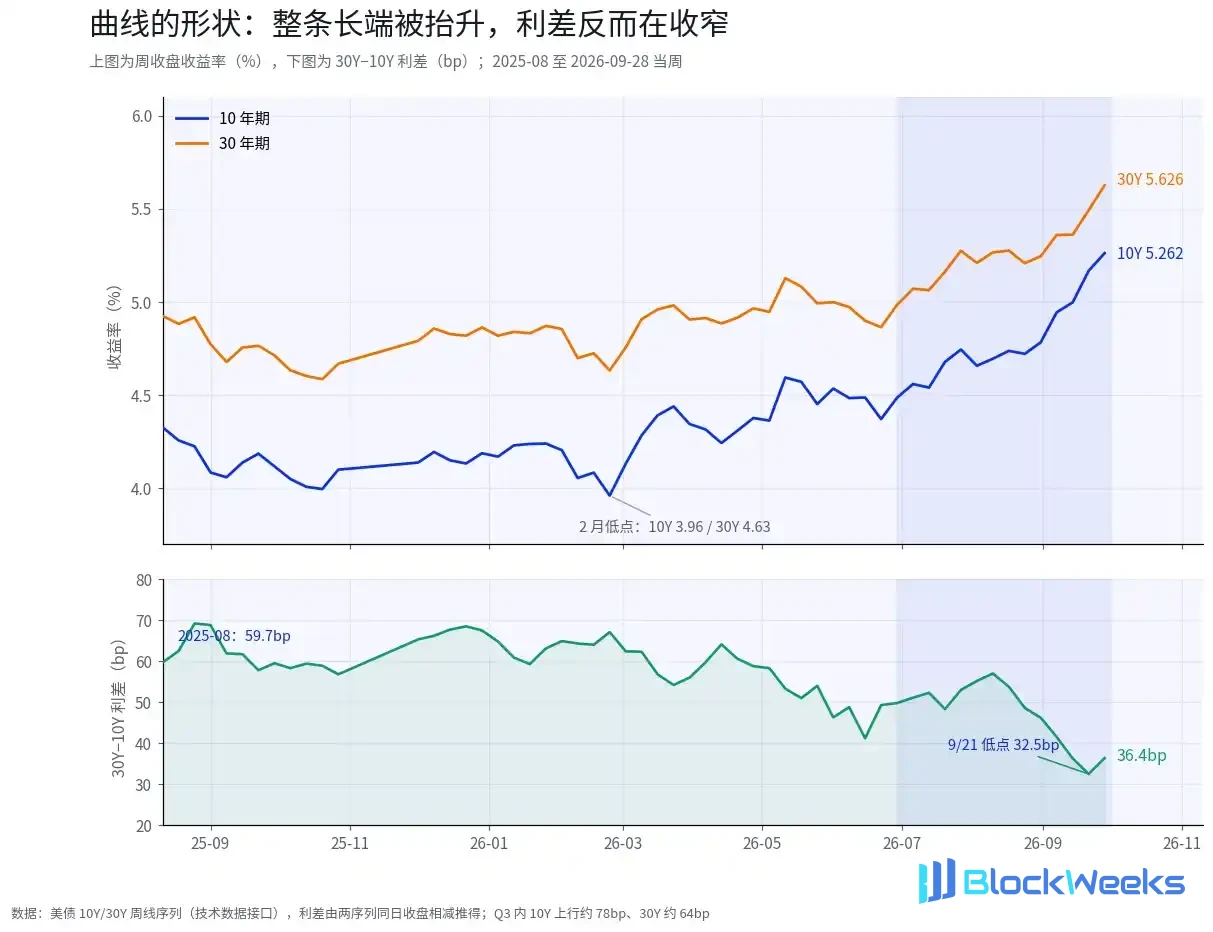
З серпня 2025 року по лютий 2026 року 10-річна дохідність коливалася близько 4% протягом більше півроку, з мінімумом 3,96%. Вона почала зростати в березні та помітно прискорилася в третьому кварталі: в середині липня вона все ще становила 4,54%, а за тиждень 28 вересня закрилася на рівні 5,262%, зростання приблизно на 72 базисних пункти за квартал. Після підвищення ставки ФРС 16 вересня дохідність не знизилася, і за останній тиждень вересня вона зросла ще на 26 базисних пунктів, досягнувши 5,342% внутрішньоденно 1 жовтня. 2 жовтня під час азійських годин вона трохи знизилася до приблизно 5,26%, що Reuters описав як «деякі покупці повертаються після падіння облігацій».
30-річна була більш волатильною. За даними BTIG, лише за 7 торгових днів 30-річна дохідність зросла з 5,25% до 5,69%, сукупне зростання на 44 базисних пункти; протягом того ж періоду індекс щоденних настроїв (DSI) для облігацій впав до 10%, що є надзвичайно песимістичним діапазоном. 2 жовтня 30-річна закрилася на рівні 5,623%.
Форма кривої містить більше інформації. У третьому кварталі 10-річна зросла приблизно на 78 базисних пунктів, 30-річна — приблизно на 64 базисних пункти, а спред 30Y-10Y не зріс, а впав, скоротившись з 50 базисних пунктів до 36,4 базисних пунктів, а 21 вересня він був аж 32,5 базисних пунктів. Це не є стрімким зростанням типу «довгий кінець панікує окремо», а скоріше ближче до того, що весь довгий кінець піднімається синхронно — фокус переоцінки ринку, можливо, вже не «скільки разів ФРС ще підвищить ставку», а «яку компенсацію потрібно вимагати за утримання довгострокового боргу в доларах США».
Це не ринок, унікальний для Сполучених Штатів. Того ж дня, 1 жовтня: дохідність 30-річних британських державних облігацій досягла 6%, вперше з березня 1998 року; дохідність французьких державних облігацій досягла 18-річного максимуму, а спред між французькими та німецькими 10-річними облігаціями розширився до 146,68 базисних пунктів, найширшого з 2012 року; японська 10-річна зросла до 3,11%. Дохідність індексу загальної прибутковості глобальних казначейських облігацій Bloomberg зросла до найвищого рівня з 2000 року, і глобальні облігації втратили близько 2,7% з початку року.
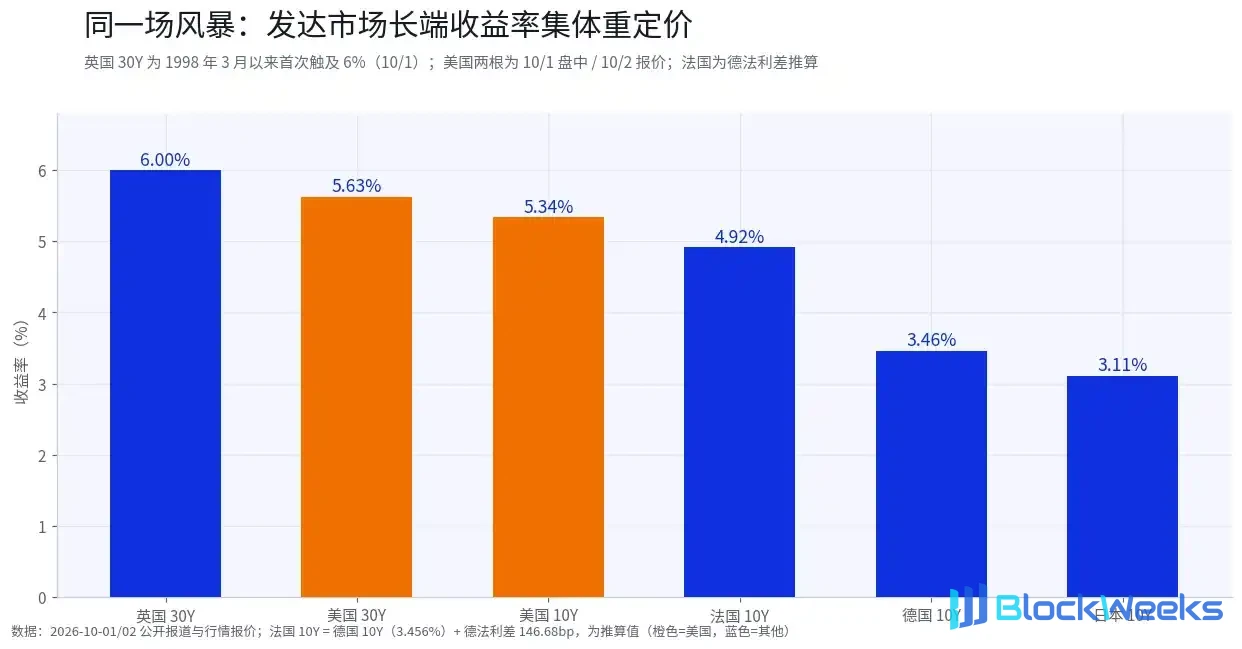
Суверенні облігації розвинених ринків були колективно переоцінені в тому самому кварталі, що виключає поодинокі пояснення, як-от «помилка політики однієї країни». Постає питання: що саме в тому самому часовому вікні одночасно підвищило строкову компенсацію для всіх активів у доларах, фунтах, євро та єнах.
II. Хто продає: три пояснення, з доказами на столі
На ринку є багато пояснень цього розпродажу, і простежуваність доказів дуже різниться. Розібрати їх набагато корисніше, ніж усім разом кричати «ведмежий ринок облігацій».
Пояснення перше: довіра до політики знецінюється. Після підвищення ставки ФРС 16 вересня трейдери облігацій все ще закладали в ціни можливість подальших підвищень; консенсус серед деяких керуючих активами полягає в тому, що слабші дані про зайнятість можуть не змінити цього очікування. Керівник відділу інвестиційного рівня облігацій T. Rowe Price заявив, що зайнятість має бути близькою до нульового зростання або навіть негативною, а заробітна плата — значно нижчою за очікування, і «планка насправді дуже висока». Стівен Бліц, головний економіст TS Lombard, запропонував більш екстремальний сценарій: якщо ФРС повторить свій «первородний гріх» і розвернеться занадто рано, перш ніж інфляція впаде, дохідність 10-річних облігацій може досягти 8% у найближчі роки. 8% — це хвостовий сценарій, але його механізм варто відзначити: якщо центральний банк пом’якшує політику до того, як інфляція взята під контроль, ринок може вимагати компенсацію через дохідність, а не через коментарі.
Пояснення друге: пропозиція та відсотковий рахунок. Виплати відсотків за казначейськими облігаціями США перевищили 1 трильйон доларів цього фіскального року. Чим вища дохідність, тим дорожчим стає рефінансування; чим дорожче рефінансування, тим більший новий випуск; чим більший новий випуск, тим вища компенсація, необхідна в наступному раунді ціноутворення. Цей цикл може самопідсилюватися без опори на раптові події. Глобальна синхронність дає підтримку цьому поясненню: Велика Британія, Франція та Японія стикаються з тим самим типом фіскальної реальності, і масштаб зростання дохідності загалом відповідає крихкості фіскального простору кожної країни. Чотири суверенні емітенти були змушені запропонувати вищу компенсацію в тому самому кварталі, і одного фактора центрального банку недостатньо, щоб це пояснити.

Наведений вище графік є найпрямішим кількісним доказом для другого пояснення: у третьому кварталі дохідність 10-річних облігацій США зросла приблизно на 77 б.п., 30-річних — приблизно на 64 б.п., 10-річних облігацій Німеччини — приблизно на 59 б.п., 30-річних облігацій Великої Британії — приблизно на 42 б.п., а 10-річних облігацій Японії — приблизно на 33 б.п. — величини різняться, але напрямок повністю збігається.
Пояснення третє: переповнені позиції підсилюють волатильність. Згідно зі звітом від 2 жовтня, сплеск коротких позицій, які ставлять на подальше зростання дохідності, підвищує витрати на фінансування репо. Цей механізм має самопідсилювальні характеристики: чим більше коротких позицій, тим дорожчим стає фінансування; чим дорожче фінансування, тим більше закриттів і стоп-лосів; чим більше стоп-лосів, тим імовірніше дохідність перевищить цільовий рівень. Виходячи з цього, Джонатан Крінскі з BTIG вважає, що дохідність може бути близькою до межі тактичного потенціалу зростання, з можливістю швидкого відкату в короткостроковій перспективі. Падіння DSI до екстремального значення 10% є сигналом того, що ця сила накопичує умови для розвороту. Необхідно розрізняти: короткі позиції, витрати на репо та DSI — це все простежувані дані, тоді як «скупченість призводить до надмірного відхилення, надмірне відхилення породжує розворот» — це механістичний висновок.
Ці три пояснення не є взаємовиключними. З наявних публічних даних Пояснення друге має відносно більше підтверджень; Пояснення третє більше відображає механізми короткострокової волатильності; Пояснення перше можна розглядати як один із хвостових сценаріїв, який все ще потребує подальшої перевірки на основі даних про зайнятість, результатів аукціонів та спредів репо. Розбіжність на ринку також існує як є: ті, хто бачать 8%, схильні вважати Пояснення перше тенденцією; ветерани ринку облігацій, які вперше за шість років налаштовані оптимістично щодо казначейських облігацій США, схильні вірити, що Пояснення друге і третє самокоригуються. Співіснування різних позицій на одному ціновому рівні вказує на те, що розбіжність між довгими та короткими позиціями поблизу поточного рівня є висококонцентрованою. Вибір того, якому поясненню вірити, визначає, за яким типом даних спостерігати далі.
III. Шлях передачі: від ставки дисконтування до криптовалют
Передача зростання дохідності на різні активи не відбувається через один і той самий канал.

Акції: Очікування прибутків тимчасово компенсують тиск ставки дисконтування. Ринок 1 жовтня надав зразок: дохідність сягнула 5,342% внутрішньоденно, індекс впав майже на 1% внутрішньоденно, потім Accenture оголосила про $84,5 млрд нових замовлень за повний рік і $22,2 млрд квартальних замовлень, її акції зросли на 16%, а основні індекси скоротили втрати до майже нуля. Тиск ставки дисконтування об'єктивно існує, але коли очікування прибутків достатньо сильні, чисельник може тимчасово компенсувати знаменник. Інша думка BTIG полягає в тому, що зміна кореляції між дохідністю та Nasdaq є двонаправленою; якщо дохідність швидко впаде, раніше концентрована структура позицій може зазнати коригування, і поки широта ринку відновлюється, сектори з концентрованою вагою можуть, навпаки, послабитися. Волатильність індексів обмежена, але внутрішня структура може змінюватися.
Ринок фінансування: Витрати на репо зростають. Збільшення коротких позицій підвищує витрати на репо, що означає, що витрати на фінансування левериджованих фондів зростають. Ринок репо знаходиться в основі системи доларового левериджу: хедж-фонди, які позичають цінні папери для купівлі облігацій, маркет-мейкери, які поповнюють запаси, та короткострокове фінансування корпорацій — усе залежить від цього каналу. Цей канал також пов'язаний з криптовалютним ринком — ставки фінансування безстрокових контрактів, леверидж бірж та припливи й відпливи стейблкоїнів є нижчими за течією тих самих умов фінансування. Напруга з'являється спочатку на кінці репо, а ризикові активи відчувають тиск пізніше.
Гонконгські акції: Гонконгський долар прив'язаний до долара США, передача витрат на фінансування. Гонконгський долар прив'язаний до долара США, тому зростання процентних ставок у США передаватиметься на оцінки гонконгських акцій через витрати на фінансування, причому сектори зростання з більшою тривалістю зазнають більш прямого впливу. Індекс Hang Seng Tech мав невелике відновлення після підвищення ставки 16 вересня, потім знову впав, закрившись на рівні 4 157,94 пункту 2 жовтня, що на 2,26% менше, ніж попереднього дня. Південні фонди є буферною змінною в цьому ланцюжку: їхній темп більше слідує за циклом ліквідності материкового Китаю, а не за доларовим ціноутворенням. Чи зможуть південні фонди компенсувати тиск відтоку іноземного капіталу, може бути важливим фактором, що впливає на силу цього ланцюжка передачі.

На денному графіку індекс Hang Seng Tech різко зріс після підвищення ставки Федеральною резервною системою 16 вересня, а потім почав падати приблизно з жовтня; під час азійської сесії 2 жовтня він становив 4 144,02 пункту, що на 2,58% менше (внутрішньоденний показник, не закриття). Буферною змінною для гонконгських акцій є темп південних фондів — він належить до циклу ліквідності материкового Китаю і не повністю слідує за доларовим ціноутворенням. Сила цього ланцюжка передачі залежить від того, чи зможуть південні фонди компенсувати тиск ставки дисконтування з боку іноземного капіталу.
Для криптовалют: Три канали, напрямки не узгоджені.
Канал ставки дисконтування є негативним. Зростання реальних процентних ставок зазвичай чинить тиск на активи з тривалою дюрацією, а BTC структурно дедалі більше наближається до методу ціноутворення «довгострокового активу без грошових потоків». Перша половина 2026 року вже це продемонструвала: у період, коли дохідність коливалася близько 4%, BTC все одно впав з $117 000 до $63 000, головним чином через відтік капіталу та делевериджинг — його вплив може перевищувати сам канал ставки дисконтування. Це свідчить про одне: для криптоактивів першою чутливою змінною може бути не рівень процентної ставки, а напрямок граничного капіталу.
Канал дохідності є позитивним, але обговорюється менше. Чим вища дохідність казначейських облігацій США, тим товстіший резервний дохід емітентів стейблкоїнів, які тримають короткострокові казначейські облігації США як основний резервний актив. Галузеве дослідження надало орієнтир за масштабом: резервний дохід Circle у другому кварталі цього року становив $668 млн, що становить близько 95% виручки, а його бізнес-модель схожа на конвертацію ончейн-зобов'язань в ончейн-портфелі казначейських облігацій США. Кожен крок підвищення процентних ставок потовщує спред таких «ончейн-фондів грошового ринку». Витрати лежать на боці власників: після того, як безризикова ставка перевищує 5,3%, відносна альтернативна вартість утримання волатильних активів зростає одночасно. Потовщення доходу емітента та зростання альтернативної вартості власника відбуваються одночасно — це двосторонній вплив зростання процентних ставок на криптоактиви.
Канал ліквідності звужується. Зростання витрат на репо, збої на ринку фінансування та глобальна ребалансировка портфелів, спричинена зростанням дохідності облігацій, — усе це гранично відбирає апетит до ризику. Сила, що хеджує цей канал, походить від ETF: звіт наприкінці вересня повідомив, що біткоїн-ETF зафіксували $2,4 млрд чистих надходжень за один тиждень, з'явившись того тижня, коли було оголошено рамкову угоду про взаємне зниження податків між Китаєм і США.

У третьому кварталі з'явилася контруїнтуїтивна картина: дохідність зросла на 72 б.п., а BTC зріс приблизно на 33%. У тижневому вимірі BTC піднявся з приблизно $63 600 наприкінці червня до $84 700 за тиждень 28 вересня, з однотижневим стрибком на 23,7% за тиждень 10 серпня. Це прямо суперечить інтуїції, що «зростання дохідності є ведмежим для крипто». ››

Порівнюючи тижневі прибутки та збитки за останній рік тиждень за тижнем: у третьому кварталі зростання дохідності та зростання BTC майже завжди з'являлися одночасно; але якщо дивитися на весь рік, зв'язок між ними був іноді позитивним, іноді негативним, навряд чи стабільним. Тобто одночасне зростання було явищем, характерним саме для третього кварталу, а не надійним правилом. Якби вони стабільно рухалися обернено, «зростання дохідності є ведмежим для BTC» було б майже загальновідомим; якби вони стабільно зростали разом, BTC повністю став би різновидом ризикового активу. Наразі жодне з цього не відповідає дійсності — одна з можливостей полягає в тому, що домінантний фактор, який рухав BTC у третьому кварталі, змінився, і процентні ставки відступили на відносно другорядну позицію.

На денному графіку BTC не впав після підвищення ставки 16 вересня, прискорив зростання наприкінці вересня та закрився на рівні $84,469 1 жовтня. На ринку є три пояснення цього синхронного зростання. Перше — інфляційне: підвищення номінальних процентних ставок частково поглинається інфляційними очікуваннями — ситуація на Близькому Сході колись підштовхнула WTI вище $100, після чого він відкотився — номінальні активи зазвичай більш привабливі в інфляційному середовищі. Друге — орієнтоване на зростання: капітальні витрати на ШІ підвищують очікування щодо прибутків і апетит до ризику, дохідність і ризикові активи зростають разом, і фондовий ринок США продемонстрував саме таку комбінацію під час внутрішньоденних торгів 1 жовтня. Третє — зумовлене ліквідністю: безперервні чисті надходження в ETF у поєднанні з реалізацією рамкової угоди про взаємне зниження податків між Китаєм і США, при цьому умови ліквідності тимчасово переважують ставку дисконтування.
Наразі три пояснення важко оцінити, спираючись лише на наявні дані, але їхня стійкість відрізняється: перші два базуються на фундаментальних змінах, тоді як третє — на потоках капіталу, і останнє може розвернутися швидше. Один перехресний сигнал, вартий відстеження, такий: якщо дохідність продовжить зростати, а надходження в ETF помітно сповільняться, це може означати, що ситуація, описана третім поясненням, відступає — тоді вплив каналу ставки дисконтування може знову розширитися.
IV. $113,000: Передумови цільової ціни Citi
1 жовтня Citi підвищила свою 12-місячну цільову ціну для Bitcoin з $82,000 до $113,000, а для Ethereum — з $2,240 до $3,028, і очікує чистих надходжень близько $5 млрд у криптовалютні інвестиційні продукти протягом наступних 12 місяців. У день публікації звіту спотовий BTC котирувався на рівні $83,251 (база Citi), що приблизно на 35,7% відрізняється від нової цільової ціни. Того ж дня дохідність 10-річних казначейських облігацій США досягла нового максимуму з 2002 року — дослідницький звіт і ринок дали протилежні сигнали.
Спосіб поєднати обидва в одній рамці — розрізнити часовий вимір. Чистий приплив у $5 млрд — це питання потоку за 12 місяців, тоді як 5,34% — це питання ціни за тиждень; обидва можуть бути правдивими одночасно. Ця цільова ціна передбачає три передумови: чисті надходження в ETF продовжуються (наразі матеріалізуються та прискорюються, з однотижневим припливом у $2,4 млрд, що стався за кілька днів до публікації звіту); долар і реальні процентні ставки залишаються контрольованими, без шоку ставки дисконтування (наразі перевіряється — після підвищення ставки трейдери все ще закладають у ціни подальші підвищення, а 30-річна дохідність досягла 24-річного максимуму); регулювання та ринкові настрої залишаються стабільними (нейтрально).
Щодо цієї цільової ціни варто стежити не стільки за самою цифрою, скільки за її умовами чинності. Протягом наступних кількох тижнів слід звернути увагу лише на дві речі: чи реальні процентні ставки знову досягнуть нових максимумів; і чи тижневі надходження в ETF помітно впадуть з рівня мільярдів доларів. Якщо обидві умови виконуються, цей шлях залишається чинним; якщо будь-яка з них помітно послабиться, довідкова цінність цієї цільової ціни може знизитися, і ринкове ціноутворення може повернутися до торгівлі в діапазоні.
V. Показники шести типів інструментів, пов'язаних з Bitcoin, за останній рік
Те саме судження — бичачий настрій щодо Bitcoin — можна виразити через шість типів інструментів із абсолютно різними структурами. У цьому розділі порівнюється продуктивність шести типів інструментів за останній рік: наскільки відрізняються результати, коли відрізняються інструменти. Щодо того, який тип вибрати, це залежить від структури позицій та толерантності до просідань кожної людини; це не питання, на яке ця стаття може відповісти, і не повинна відповідати. Усі цифри походять з публічних ринкових даних і фінансових звітів, ціни станом на закриття фондового ринку США 1 жовтня (передринкові торги 2 жовтня не враховано), а прибутки/збитки на основі тижневого закриття (тиждень з 2025-09-28 по тиждень з 2026-09-28).

Спотові та спотові ETF: безпосередньо відстежують ціну активу. За останній рік BTC впав на 24,5%, тоді як IBIT впав на 22,6%, різниця в 1,9 відсоткового пункту, головним чином через комісії та помилку відстеження. 1 жовтня IBIT закрився на рівні $47,75, з обсягом близько $80 млрд. Цей тип інструментів не має змішаних операційних змінних: якщо макроекономічне судження правильне, він виграє; якщо судження помилкове, він зазнає збитків, і це не буде переписано рішеннями компанії, а також не має інших бізнесів для забезпечення буфера.
Операційні платформи: поєднання грошового потоку та обсягу торгів. Robinhood (HOOD) закрилася на рівні $111,15 1 жовтня, знизившись на 8,7% за минулий рік і на 3,5% з початку року в 2026 році — найменше падіння серед групи операційних платформ. Толерантність, яку надає їй ринок, пов'язана з її структурою доходів: дохід за 2025 фінансовий рік становив $4,47 млрд (+52%), чистий прибуток — $1,88 млрд, і криптовалюта є лише одним із її бізнес-напрямів. Квартальна волатильність залишається значною — дохід у Q1 2026 становив $1,067 млрд, впавши до $535 млн у Q2 — це нормально для торгового бізнесу, а не операційне погіршення.
Coinbase (COIN) закрилася на рівні $189,29 1 жовтня, знизившись на 39,4% за минулий рік і на 20,0% з початку року в 2026 році — версія в тій самій групі з вищою залежністю від обсягу криптоторгів, і її падіння також глибше. Дохід за 2025 фінансовий рік становив $7,18 млрд (+9,4%), зростання явно сповільнилося; у Q1 та Q2 2026 вона зафіксувала чисті збитки в розмірі $394 млн та $359 млн відповідно, тоді як за 2025 фінансовий рік все ще мала повний річний прибуток у $1,26 млрд. У період, коли BTC впав з $117 000 до $85 000, обсяг торгів і справедлива вартість утримуваних активів зазнали тиску одночасно, і звіт про прибутки змінився швидше, ніж ціна акцій. Якою мірою це падіння є надмірною реакцією, потрібно перевірити за даними про обсяги торгів у наступних фінансових звітах; лише за ціною акцій це важко визначити.
У першій половині 2026 року дохід і чистий прибуток HOOD були додатними, COIN мала найбільший масштаб доходу, але зафіксувала збиток, а сукупний чистий прибуток CRCL за два квартали становив близько $104 млн.

У першій половині 2026 року дохід і чистий прибуток HOOD були додатними, COIN мала найбільший масштаб доходу, але зафіксувала збиток, а сукупний чистий прибуток CRCL за два квартали становив близько $104 млн.
Емітенти стейблкоїнів: непрямі бенефіціари зростання процентних ставок. Circle (CRCL) закрилася на рівні $82,91 1 жовтня, знизившись на 34,7% за минулий рік і на 0,7% з початку року в 2026 році. Дохід за 2025 фінансовий рік становив $2,75 млрд (+64%), з повним річним чистим збитком у $70 млн; у Q1 та Q2 2026 чистий прибуток став додатним ($55,25 млн та $48,22 млн), з чистою маржею близько 7%. Логіка прямолінійна: дохід від резервів становить близько 95% доходу, і кожне підвищення процентних ставок збільшує спред у цьому бізнесі. Однак ціна акцій впала на 34,7% за минулий рік — ринок хвилюється з приводу двох інших речей: рівня оцінки та витрат на розповсюдження, і попутний вітер від процентних ставок недостатній, щоб повністю їх покрити. Circle одночасно несе дві протилежні сили: чим вища процентна ставка, тим товщий дохід від резервів; чим вища процентна ставка, тим вища альтернативна вартість для утримувачів тримати стейблкоїни. Відносна сила обох може бути важливим фактором, що впливає на подальший напрямок бізнес-моделі стейблкоїнів.

Левериджовані проксі та майнінгові акції: високоеластичні інструменти. Strategy (MSTR) закрилася на рівні $160,50 1 жовтня, знизившись на 48,1% за минулий рік і зроставши на 2,1% з початку року в 2026 році. Її падіння за минулий рік перевищило сам BTC, а волатильність також посилилася на фазі відновлення. Це саме характеристика левериджованих інструментів: великі коливання можуть відбуватися в обох напрямках.
Майнінгові акції дають інший кут огляду. MARA закрилася на рівні $11,21 1 жовтня, знизившись на 30,5% за минулий рік і зроставши на 13,1% з початку року в 2026 році; CLSK закрилася на рівні $12,52, знизившись на 3,4% за минулий рік і зроставши на 8,4% з початку року в 2026 році. Обидві перевершили BTC з початку року в 2026 році, але їхні результати за минулий рік суттєво розійшлися: падіння CLSK було набагато меншим, ніж у MARA. Ціноутворення майнінгових акцій одночасно включає розширення хешрейту, витрати на електроенергію та питому економіку після халвінгу, і його зв'язок з цінами на монети не є стабільним — розгляд його як «дешевого замінника» BTC не підтверджувався даними за минулий рік.
Розрив у прибутковості між шістьма типами інструментів звузився повсюдно: за останній рік BTC впав на 24,5%, а решта п’ять усі рушили в його бік—ті, що мають вищі характеристики левериджу, впали глибше (MSTR -48,1%), тоді як ті, що мають більш диверсифіковані джерела доходу, впали відносно менше (HOOD -8,7%, CLSK -3,4%), і жоден не вирвався вперед із незалежним трендом. Відмінності між інструментами по суті є відмінностями в характеристиках ризику: історично в подібних умовах інструменти з вищою еластичністю часто зростали більше; тоді як у фазах, де домінує тиск ставки дисконтування, їхні просідання зазвичай були глибшими. Самі відмінності не стосуються переваги чи недоліку, але власники повинні чітко усвідомлювати, якому саме ризику вони піддаються.
VI. Список спостереження
У найближчі тижні наступні сигнали є важливішими за рівень прибутковості.
VII. Остаточні думки
Стрибок прибутковості легко сприймається як один із двох крайніх наративів: або «погані новини вичерпано», або «кінець світу на ринку облігацій». Цей раунд ринкових дій дає третю відповідь—вага ціноутворення зміщується з монетарної політики на фіскальну реальність. Цей процес не має фінального дзвінка, лише партії грошових потоків, які переоцінюються.
Історія дала нам подібні моменти. Останнього разу, коли 10-річна прибутковість стояла близько до цілочисельної позначки 5%, ринок також пройшов через дебати «наратив пропозиції проти колапсу попиту», які зрештою закінчилися поетапним відкатом прибутковості; за максимумом 5,3% у 2007 році стояв цілком інший кредитний цикл. Той самий рівень, інша структура—висновки не можна копіювати повністю. Особливість цього раунду полягає в масштабі фіскального законопроєкту та його глобальній синхронності, що означає, що простір для відкату може бути вужчим, ніж підказує історичний досвід.
Для криптоінвесторів конкретні сигнали корисніші за макроекономічні позиції. Перетягування каната між потоками капіталу та ставками дисконтування все ще триває. Одночасне зростання в Q3 показує, що потоки капіталу тимчасово беруть гору, а також показує, що крихкість цього перетягування каната накопичується. Надалі ключові показники для спостереження включають 10-річну прибутковість, витрати на фінансування, результати аукціонів 30-річних облігацій та спреди репо, щоб судити, як змінюється відносний вплив між потоками капіталу та ставками дисконтування.
Тепер відсуньте об’єктив ще на один шар. Світ, де безризикова ставка перевищує 5%, має наслідки для криптоіндустрії, які виходять за межі ціни. Нативна активність на блокчейні повинна конкурувати з цим новим орієнтиром прибутковості: дохідність стейкінгу, спреди стейблкоїнів і ціноутворення продуктів RWA—усі повинні відповісти на одне й те саме питання—після вирахування безризикової дохідності, скільки компенсації залишається. Звички оцінювання, виховані в середовищі нульових ставок 2021 року, перевіряються пункт за пунктом. На рівні емітента товстіший резервний дохід є попутним вітром; на рівні застосунків утримання користувачів має подолати додатковий поріг у 5,3%. Питання, яке індустрія обговорювала останні два роки—«що саме є фундаментальними показниками»—буде змушене дати більш конкретну відповідь у цьому середовищі ставок.
Щодо того, хто зрештою оплатить цей рахунок, графік аукціонів у жовтні та спреди репо дадуть відповідь раніше, ніж будь-який коментар. Наразі певно лише одне: передача контролю над ціноутворенням ще не завершена.
Джерела даних
Застереження: Зміст цієї статті призначений лише для загальної інформації та ринкових коментарів і базується на публічних матеріалах, доступних станом на час, описаний у тексті. Відповідні ринкові дані, очікування та ймовірності можуть змінюватися залежно від ринкових умов. Погляди та інвестиційні стратегії третіх сторін, аналітиків або інших осіб, згаданих у цій статті, відображають лише погляди відповідних третіх сторін на конкретний момент часу і не представляють поглядів або рекомендацій BIT. Ця стаття не становить інвестиційної поради, інвестиційного дослідження, пропозиції, заклику або рекомендації щодо будь-яких цінних паперів, інвестиційних продуктів чи торгових стратегій, а також не повинна слугувати основою для будь-якого інвестиційного рішення. Фінансові ринки пов’язані з ризиком; ціни на цінні папери та ринкова ефективність можуть коливатися, а історична ефективність і минулі ринкові тенденції не представляють і не гарантують майбутніх результатів. Інвестори повинні самостійно оцінити відповідні ризики з урахуванням власних обставин і за потреби звернутися за професійною порадою.