
Автор: danny
Оригінальна назва: "Чому я не оптимістично налаштований щодо протоколів, які використовують більшу частину свого доходу для викупу та спалювання"
23 квітня 2023 року американський роздрібний продавець товарів для дому Bed Bath & Beyond подав заяву про захист від банкрутства. Компанія, яка продає постільну білизну, рушники та кухонне приладдя, також оголосила, що забезпечила зобов'язання на суму близько 240 мільйонів доларів у фінансуванні банкрутства для підтримки згортання свого бізнесу та пов'язаних проваджень. На цей момент найбільше їй потрібні були гроші, щоб продовжувати платити своїм кредиторам.
За іронією долі, лише трохи більше року тому вона витрачала значні кошти на викуп власних акцій. У фінансовому році, що закінчився 26 лютого 2022 року, компанія витратила близько 589 мільйонів доларів готівки на викуп акцій, тоді як чистий грошовий потік від операційної діяльності становив лише близько 17,85 мільйона доларів. Того ж року їй також потрібно було інвестувати близько 354 мільйонів доларів у капітальні витрати. Іншими словами, операційний грошовий потік того року не міг покрити навіть капітальні витрати, але викуп продовжувався.
Вона ремонтувала магазини, модернізувала цифрові канали та ланцюги поставок, просувала власні торгові марки. Проблема полягала в тому, що ці трансформації ще не довели свою достатність для перелому бізнесу, і компанія одночасно повертала великі суми готівки на фондовий ринок. До літа 2022 року деякі постачальники почали вимагати суворіших умов оплати, включаючи передоплату. Постачальники більше не бажали надавати кредитні умови, як раніше, що призвело до того, що сталося далі.
Звичайно, ми не можемо просто звинувачувати банкрутство Bed Bath & Beyond у викупах. Тому що на той час були проблеми з товарною стратегією, конкуренцією, ланцюгом поставок та операційним виконанням. Але викупи та ці проблеми виникли на одному й тому ж балансі: гроші, використані тут, не могли одночасно бути використані там. Вона викупила власні акції, але не викупила клієнтів, і не змусила постачальників більше бажати надавати кредит.
Сутність бізнесу, побудова конкурентної переваги
Повертаючись до криптовалют: щоразу, коли криптопротокол оголошує, що використає 80%, 90% або навіть весь свій дохід для викупу власного токена, а потім спалить його, я згадую цю компанію. Те, що бачить ринок, — це зменшення пропозиції токенів і причина для покупки, але я хочу знати: після викупу, скільки можливостей залишилося у протоколу, щоб продовжувати бізнес?
Щоб компанія отримувала прибуток вище середнього по галузі в довгостроковій перспективі, вона повинна робити себе все важче замінною та набувати все більше конкурентних переваг (див. "Конкурентна перевага" Майкла Портера). Користувачі готові залишатися, тому що ліквідність краща, торгівля дешевша, продукт більш підходящий, або витрати на перехід вищі. З точки зору корпоративних інтересів, майже монопольне становище є найзручнішим; на крок нижче — олігополія; принаймні, вона повинна мати перевагу на якомусь ринку, який інші вважають важко відтворюваним. Звичайно, монополія не є необхідною умовою для успіху, але бізнес без диференціації важко зберегти надприбутки.
Однак побудова такої переваги, або навіть поглиблення такого захисного рову, вимагає грошей — багато грошей. Торгові протоколи повинні розвивати ліквідність, розширювати канали розподілу та нести витрати на дослідження й розробку та безпеку; якщо вони хочуть перетворитися з торгового інструменту на інфраструктуру, їм також потрібно інвестувати в екосистему, щоб інші розробники були готові будувати бізнес навколо неї. Витрачання грошей не гарантує успіху; Bed Bath & Beyond, який зазнав невдачі в трансформації, є нагадуванням. Але коли існують ефективні інвестиційні можливості, викупи також мають свою ціну: вони можуть витіснити продукт наступного покоління, важливий канал або здатність пережити наступний спад.
Переваги викупів очевидні та негайні на вторинному ринку. Скільки було витрачено сьогодні, скільки токенів було куплено, скільки пропозиції спалено — все це можна перевірити на блокчейні, і спільнота може зробити постери того ж дня. Покращення продукту та побудова каналів займають більше часу і можуть зазнати невдачі. Як результат, команди легко навчаються ринком звички: віддавати пріоритет ресурсам там, де оплески найлегші. Що стосується конкурентоспроможності через два роки, кого це хвилює?
Передумови для викупу
Дехто скаже, що Apple також здійснює масштабний викуп, тож чому децентралізовані протоколи, лаунчпади та PerpDexes не можуть? Apple витратила близько 94,95 мільярда доларів готівки на викуп у 2024 фінансовому році, але того ж року вона також визнала 31,37 мільярда доларів витрат на дослідження та розробки та 9,45 мільярда доларів капітальних витрат. Після вирахування зазначених капітальних витрат з операційного грошового потоку їхній вільний грошовий потік становив близько 108,81 мільярда доларів, а викуп становив близько 87,3%. Цей показник не низький, але це не те саме, що «забирати 90% комісій, щойно вони надходять».
Наприкінці того року Apple володіла близько 156,65 мільярда доларів готівки, еквівалентів готівки та ринкових цінних паперів. Ця цифра не враховує борг, і це не вся готівка, і її не можна розглядати як чисті активи, які можна вільно витрачати; але вона нагадує нам, що за межами коефіцієнта викупу існує цілий баланс. Посилатися лише на 94,95 мільярда доларів викупу, опускаючи дослідження та розробки, капітальні витрати та фінансові ресурси, означає вивчати лише дії зрілої компанії, а не передумови, які дозволяють їй вживати цих дій.
Продукти та послуги, які продає Apple, після несення цих інвестицій генерують прибуток і вільний грошовий потік, що й уможливлює обговорення того, як розподіляти цю готівку. Молодий протокол раптово заробляє велику кількість комісій від ринкового циклу, ще не довів, чи залишаться користувачі, а потім запозичує логіку повернення капіталу зрілої компанії, пропускаючи найважчу частину корпоративного шляху: перетворення阶段性 доходу на стійку прибутковість.
Несподіваний грошовий потік — це не те саме, що прибутковість зрілої компанії. Bed Bath & Beyond навіть нагадує нам, що роки роботи не гарантують, що компанія завжди залишатиметься зрілою та стабільною. Конкурентні переваги розмиваються, клієнти йдуть, і коли настає час реінвестувати, керівництво має бути готовим зберегти гроші.
Порівняння протоколів із механізмами викупу
Порівняння конкретних протоколів робить це питання набагато зрозумілішим.
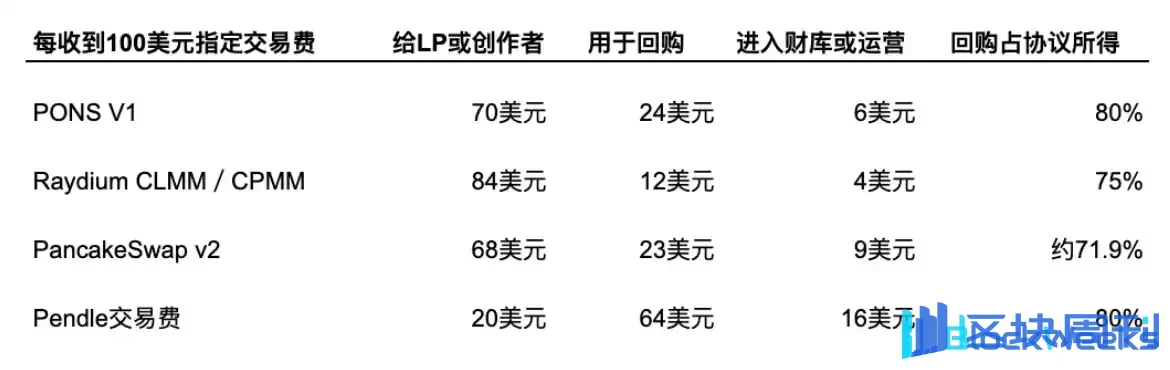
Документація PONS V1 зазначає, що 80% комісій протоколу використовуються для викупу та спалювання PONS, а решта 20% оплачують інфраструктуру та розширення команди. Але питання в тому, чи достатньо решти 20% для підтримки операцій та протистояння ризикам?

Pump.fun наразі офіційно ставить за мету 50%, з однорічною програмою програмного викупу та спалювання, що починається 28 квітня 2026 року.
Пули CLMM та CPMM Raydium розподіляють 84% загальних торгових комісій постачальникам ліквідності, 12% на викуп RAY та 4% до скарбниці. На поверхні лише 12% використовується для викупу, але після вирахування частки LP дохід протоколу становить лише 16%, три чверті якого знову конвертуються у власний токен. PancakeSwap v2 подібний: якщо взяти дохід протоколу за знаменник, викуп і спалювання становлять близько 71,9%.
Слід зазначити, що цифри в таблиці розраховані відповідно до офіційних пропорцій розподілу комісій і представляють лише потоки комісій. Викуплені токени Raydium утримуються протоколом, тоді як викуплені токени Pendle використовуються для винагород за стейкінг. Важливіше те, що 6, 4 та 9 доларів у таблиці ще не стали прибутком: далі їм, можливо, доведеться оплачувати дослідження та розробки, операції та безпеку.
Ось чому я не бажаю дивитися лише на рейтинги коефіцієнтів викупу. Комісії протоколу, активи фонду та кошти компанії-розробника можуть належати різним суб'єктам. Гаманець для викупу, який безперервно купує токени, не означає, що вся екосистема не має грошей на дослідження та розробки; але команда, яка володіє великою кількістю власних токенів, не означає, що вона має еквівалентну суму готівки, якою можна будь-коли оплатити рахунки. Лише дивлячись на кошти на цих рахунках разом, ми можемо дізнатися, чи викуп використовує прибуток, надлишкові резерви чи гроші, які можуть знадобитися в майбутньому.
Вимірювання коливань відкритої води водою з басейну
Криптоіндустрія є надзвичайно циклічною галуззю. Наприклад, дохід від транзакцій Coinbase впав з приблизно 6,837 мільярда доларів у 2021 році до 2,356 мільярда доларів у 2022 році, скоротившись за один рік приблизно на 65,5%, що є звичайною справою.
Зміни доходів децентралізованих протоколів є ще більш драматичними. Візьмемо dYdX як приклад: протягом фази 2025 року, коли частка викупу становила 25%, середньомісячний бюджет викупу становив близько 339 000 доларів; до першої половини 2026 року частка зросла до 75%, але середньомісячний бюджет натомість впав до приблизно 183 000 доларів. Частка потроїлася, але сума викупу зменшилася приблизно на 46%, оскільки відповідний чистий дохід протоколу впав приблизно на 80%.
Нещодавні дані PONS також показують, що на дохід не можна дивитися лише тоді, коли справи йдуть добре. Згідно з даними DeFiLlama станом на 5 жовтня, його сукупний 30-денний дохід протоколу становив близько 22,7 мільйона доларів, а 7-денний дохід — близько 1,68 мільйона доларів. У перерахунку на середньодобові показники це приблизно 757 000 і 240 000 доларів відповідно, але слід знати, що нещодавній 7-денний середньодобовий показник приблизно на 68% нижчий за 30-денний середній. Взяти показники найгарячішого місяця, помножити їх на дванадцять (евфемістично звані APY) і просувати це як стабільну річну спроможність викупу, очевидно, ігнорує волатильність і легко може ввести в оману.
Повертаючись до Bed Bath & Beyond, фінансові труднощі лише заохочують більше людей бити тебе, коли ти вже на дні. Постачальники, посилюючи умови кредитування, означали, що компанії потрібно платити раніше, щоб отримати товар. Те саме стосується криптопротоколів: дохід падає на 70%, але ці витрати залишаються незмінними або навіть стають жорсткішими. Вартість залучення клієнтів для FDV у 1 мільярд доларів не така сама, як вартість залучення клієнтів для FDV у 10 мільйонів доларів.
Окрім операцій, криптоіндустрія також має витрати на безпеку: у разі атаки, скільки потрібно виплатити? Згідно зі статистикою Chainalysis, кошти, викрадені з криптосервісів, становили близько 2,2 мільярда доларів у 2024 році, близько 3,4 мільярда доларів у 2025 році та близько 5 мільярдів доларів у першій половині 2026 року. Варто зазначити, що у 2025 році один інцидент Bybit призвів до викрадення близько 1,5 мільярда доларів. Для протоколу резерви безпеки призначені не для захисту від середніх втрат, а від того єдиного випадку, здатного спустошити скарбницю.
В інциденті 2022 року Ronin було викрадено 173 600 ETH і 25,5 мільйона USDC. Коли офіційний крос-чейн міст було відновлено, було розкрито, що після вирахування частини Axie DAO дефіцит, пов'язаний з користувачами, становив 117 600 ETH і 25,5 мільйона USDC.
Користувачам потрібно було відновити ETH і USDC; нікого не хвилювало, скільки власних токенів проєкту було спалено в минулому. Резерви безпеки зазвичай виглядають неефективно — вони не створюють тиску на купівлю і не зменшують пропозицію — але вони дають команді впевненість відремонтувати бізнес і відновити довіру ринку. Як тільки довіру пошкоджено, залучення коштів шляхом випуску або продажу власних токенів проєкту стає набагато жорсткішим, ніж це було на бичачому ринку.
Тому я готовий звернути увагу на інший тип розподілу капіталу. Фінансовий пост Aave за 2026 рік розкрив, що приблизно через 10 місяців після початку викупів було виділено 42 мільйони доларів і куплено понад 205 000 AAVE. Але комісії за позики впали приблизно на 25% від піку, тоді як витрати на постачальників послуг та інші потреби зростання збільшувалися, тому в пості було запропоновано скоротити річний бюджет викупу з 50 мільйонів доларів до 30 мільйонів доларів, тобто на 40%. (Це лише пропозиція, а не підтверджений результат.) Викупи Aave також надходять до екосистемних резервів для винагород та інших витрат, а не для постійного спалювання. Але ця пропозиція визнала дещо необхідне: операційне середовище змінилося, і спосіб здійснення викупів має поступитися. (Однак подальший пост від 22 квітня розкрив, що через вплив інциденту з крос-чейн мостом rsETH викупи було призупинено з 19 квітня, саме щоб зберегти здатність скарбниці реагувати на потенційні втрати.)
І навпаки, якщо команда не може скоротити викупи, оскільки це знищить найважливішу перевагу токена, тоді так званий розподіл капіталу починає обмежувати операції. Бізнесу потрібні гроші, але ринок вимагає продовження тиску на купівлю; щоб підтримати цю обіцянку, протокол може натомість почати покладатися на фінансування, продаж токенів фондом або новий раунд стимулів.
Сьогоднішні викупи подаються як повернення цінності, але вони лише передчасно витрачають майбутні конкурентні переваги протоколу та стійкість до ризиків.
Складні викупи = нічого не викупити
Після оновлення Aster 17 червня 2026 року 99% щоденних комісій платформи використовуються для викупу ASTER, але викуплені токени розподіляються між власниками veASTER; потім протокол спалює рівну кількість з резервів, надаючи пріоритет розподілу команді, поки загальна пропозиція не впаде до 3 мільярдів токенів. Цей механізм одночасно включає ринкову купівлю, розподіл винагород і спалювання запасів.
Аналогічно, PancakeSwap запропонував ціль щонайменше близько 4% чистого дефляційного зменшення на рік, але водночас він також має механізм випуску стимулів. Для вторинних трейдерів це збільшує чи зменшує пропозицію?
Спалювання запасів команди може зменшити майбутню потенційну пропозицію, і в довгостроковій перспективі це цінно — але ця стратегія застосовна лише до зрілих проєктів.
Але якщо викуплені токени перерозподіляються, вони можуть знову потрапити в обіг. Дивитися лише на скорочення загальної пропозиції, не звертаючи уваги на те, як змінюється пропозиція в обігу, і не звертаючи уваги на те, наскільки зменшується готівка, перетворює три початково бичачі повідомлення на одне повідомлення, яке ніхто не розуміє. Для децентралізованого протоколу, що все ще зростає, це просто безглузде виснаження.
Лише інтермедія на шляху гонитви за трендами.
Примусові викупи лише створюють умови для виходу
На цьому етапі обговорення мене турбує не лише те, як розподіляються гроші, а й те, чи зміниться операційна мета всього проєкту: зробити токен легшим для продажу та більш ліквідним поступово стає важливішим, ніж розвиток бізнесу. Для протоколів, які вважають високі викупи своєю головною перевагою і не пояснюють чітко реінвестування та резерви на випадок ризиків, я більше схильний розуміти їх як бізнес-модель, орієнтовану на продаж токенів.
Коли протокол обіцяє використовувати більшість своїх доходів для викупів, він надає вторинному ринку легко зрозумілу причину для купівлі: платформа заробляє гроші щодня, купує токени щодня, і пропозиція постійно скорочується. Покупці тому можуть бути більш готові перейняти, а торговий ажіотаж приносить обговорення ціни, соціальне поширення та більше уваги. Проєкт отримує шлях залучення клієнтів, побудований навколо токена. З точки зору бізнес-ефекту, витрати на викуп також виконують функцію маркетингових витрат: вони і створюють тиск на купівлю, і рекламують, чому інші повинні купувати.
"Продаж" тут не обов'язково означає, що команда безпосередньо продає токени, а скоріше те, що весь механізм надає пріоритет тому, щоб зробити ринок готовим купувати, утримувати та торгувати цим токеном. Комісії стають бюджетом на викуп, викупи стають причиною для купівлі, а ажіотаж на вторинному ринку потім використовується для демонстрації зростання проєкту. Якщо кінцевими показниками успіху є всі ціна токена, обсяг торгів і гарячість обговорення, тоді межа між управлінням токеном і управлінням бізнесом ставатиме все більш розмитою.
Це також те, що варто обговорити разом із "високим fdv, низьким float". Ці два механізми відрізняються: висока оцінка та низький обіг покладаються на обмежену кількість токенів для формування ціни, а потім екстраполюють цю ціну на інші майданчики для отримання ліквідності; викуп і спалювання принаймні можуть використовувати готівку, зароблену бізнесом, тому їх не можна ототожнювати. Але якщо фокус дизайну падає на підтримку ціни та створення відчуття дефіциту, щоб наступний покупець був готовий перейняти, тоді як постійна конкурентоспроможність компанії відходить на другий план, вони можуть служити схожим напрямкам інтересів.
Конкурентну перевагу не можна просто купити за гроші, але підтримка продуктів, безпеки, каналів і екосистеми зазвичай вимагає постійних інвестицій. Викупи не повинні передувати цим інвестиціям.
Особливо коли токени команди та ранніх інвесторів продовжують розблоковуватися, тоді як протокол продовжує використовувати дохід для викупів. Викупи забезпечують тиск на купівлю, а більш активний вторинний ринок використовується для покращення умов виходу для продавців.
Передчасні викупи — це камінь спотикання для побудови конкурентної переваги
Проблема в тому, що жвавий вторинний ринок і компанія, яка формує власну конкурентну перевагу, — це дві різні речі. Людина, яка купує токен, тому що коефіцієнт викупу високий, не означає, що вона буде використовувати протокол; навіть якщо вона почне використовувати його, це не означає, що вона все ще буде готова залишитися після зменшення субсидій і охолодження ринку. Користувачі, які прийшли сьогодні через ціну токена, можуть піти завтра, тому що інший токен зростає швидше. Увага може принести трафік, але вона не обов'язково залишає лояльність, цінову владу або продукт, який конкуренти не можуть відтворити.
Увага, принесена зростанням ціни токена, звичайно, цінна. Вона може залучити розробників, маркет-мейкерів і партнерів з розповсюдження, роблячи ліквідність глибшою, а продукти кращими, зрештою формуючи мережу, яку користувачі не можуть покинути. Але кожен крок між цим вимагає інвестицій і перевірки. Більш переконливим доказом є те, чи збільшується кількість користувачів без додаткових стимулів, чи повертаються користувачі, чи знижується вартість залучення клієнтів на одиницю, і скільки готівки залишається після вирахування субсидій. Якщо більшість грошей продовжує використовуватися для створення тиску на купівлю, але немає ресурсів, щоб перетворити увагу на продукти, канали та відносини з клієнтами, тоді проєкт лише постійно платить витрати на підтримку гарячості.
Резерви на випадок ризиків також не збільшуються автоматично з гарячістю обговорення. Скільки людей на соціальних платформах налаштовані бичаче, не можуть оплатити аудит безпеки протоколу, зарплати команди та компенсації за інциденти. Особливо в період спаду, дохід бізнесу, ціна токена та увага ринку можуть усі разом знизитися; механізм, який раніше покладався на викупи для підтримки гарячості, втрачає джерело фінансування саме тоді, коли підтримка найбільш потрібна. Набір даних від dYdX, де коефіцієнт викупу збільшився, але бюджет натомість впав, є хорошим сигналом для пробудження.
Я не проти повернення надлишкових коштів на ринок. Зрештою, для протоколів, які є легкими за активами, мають міцну конкурентну позицію, мають обмежені можливості для реінвестування та мають достатні резерви, це слушна причина підтримувати високий коефіцієнт викупу. Критерій завжди полягає в тому, як цей капітал можна використати для збільшення довгострокової вартості.
Але якщо бізнес ще не стабілізувався і резерви ще не були достатньо сформовані, постійне використання більшості доходу для викупу та спалювання токенів — це причина, яку я не готовий легко схвалити.
Впевненість у продовженні діяльності
Ви повинні знати, що коли Bed Bath & Beyond подала заяву про захист від банкрутства, акції, які вона викупила в минулому, не могли бути перетворені назад у грошовий потік, а також не могли відновити довіру її постачальників. Ця історія, звісно, не може довести, що кожен викуп є недоречним, але вона нагадує нам, що цінність, яку компанія залишає власникам, зрештою залежить від того, чи може вона продовжувати діяльність і чи може вона продовжувати завойовувати довіру клієнтів після спаду.
Якщо протокол може щодня розповідати мені, скільки токенів він спалив, але не може пояснити, як увага, принесена вторинним ринком, перетворюється на бізнес, який важче замінити, і на товстіший грошовий резерв, я буду ставитися до цього як до способу продажу токенів, а не як до причини для довгострокового утримання.
Викупи можуть допомогти токену знайти свого наступного покупця, але лише здатність продовжувати діяльність може дати тим, хто залишається, причину не поспішати шукати наступного покупця. Продаж токенів може бути успішним бізнесом, але власникам токенів потрібен бізнес, який все ще може заробляти гроші після того, як ажіотаж минув.