Цю статтю скомпільовано та впорядковано BlockWeeks
12 травня загальна капіталізація ринку криптовалют щойно досягла історичного максимуму, перевищивши 2,5 трильйона доларів. Того ж вечора, о 18:06 за східним часом США, генеральний директор Tesla Ілон Маск (Elon Musk) опублікував твіт, у якому оголосив, що Tesla призупиняє приймання біткойна як оплати за автомобілі, посилаючись на занепокоєння щодо стрімкого зростання споживання викопного палива, особливо вугілля, під час майнінгу та транзакцій біткойна. Він також наголосив, що Tesla не продаватиме жодного з наявних у неї біткойнів. Цей твіт став детонатором, і одразу розпочалася найрізкіша корекція з 12 березня 2020 року.
Понад 1 трильйон доларів випарувався за три дні: з 2,5 трильйона до 1,4 трильйона
Від піку 12 травня загальна капіталізація крипторинку впала щонайменше на 42% до 1,4 трильйона доларів. У середу під час торгів біткойн сягнув 30 000 доларів, що на 53% нижче від попереднього історичного максимуму в 65 000 доларів; ефіріум впав до 1918 доларів, що на 55% нижче від максимуму в 4338 доларів. Після цього ринок відскочив від середовищного мінімуму, і станом на момент публікації біткойн відновився до позначки близько 39 000 доларів, а ефіріум — до близько 2600 доларів.
За показниками закриття торгів у середу біткойн закрився на 42,5% нижче від історичного максимуму, і глибина відкату перевищила будь-яку корекцію в бичачому ринку 2016—2017 років; згодом біткойн відскочив від дна в 30 000 доларів більш ніж на 33%, повернувшись до діапазону трохи вище 40 000 доларів.
Однак, попри вражаюче падіння, середа не була днем найбільшої волатильності біткойна цього року, і тим паче не була днем найбільшої волатильності в його історії. Біткойн за своєю природою є високоволатильним активом, і особливістю цього раунду падіння є концентрація зниження та надзвичайна швидкість, а не рекордна одноденна амплітуда.
Дійсно аномальним був рух коштів. Дані Glassnode показують, що в середу стався, ймовірно, найбільший в історії біткойна одноденний чистий приплив на біржі, і баланс BTC на біржах значно зріс, що розвернуло тенденцію чистого відтоку, яка вважалася характерною ознакою цього ринкового циклу.
Хто продає? Короткострокові власники фіксують збитки, довгострокові власники підхоплюють
Коефіцієнт прибутковості витрачених виходів (SOPR) — реалізована вартість (у доларах) монети в момент її переміщення в блокчейні, поділена на її вартість (у доларах) у момент попереднього переміщення — у середу був значно нижчим за 1, що означає, що ринок загалом продавав у збиток. Це свідчить про те, що сценарій середи був таким: короткострокові власники з вищою ціною входу в паніці фіксували збитки, тоді як довгострокові власники з нижчою ціною продовжували тримати монети.
Варто зазначити, що навіть після такого різкого відкату близько 75% пропозиції біткойна все ще перебувало в прибутковому стані. Довгострокові власники під час падіння, навпаки, демонстрували ознаки накопичення. У середу вранці на ринку також спостерігалися чисті покупки в різних класах активів.
Чотири тригери: корекція мала відбутися, але детонатори були зосередженими
Ще до краху структура ринку вже заклала передумови для корекції: біткойн застряг у бічному русі в діапазоні від 42 000 до 65 000 доларів, тоді як ефіріум явно перегрівся — з 1 березня по 12 травня ETH зріс на 340%. Зростання ефіріуму згодом призвело до припливу капіталу в ризикованіші активи, такі як токени DeFi, NFT та мем-коїни, спалахнула ейфорія, і ринок загалом перегрівся.
Це модель, яка неодноразово повторюється на крипторинку: біткойн лідирує, ефіріум слідує, після зростання ефіріуму спалахує «сезон альткоїнів», що породжує велику кількість переоцінених маргінальних монет, а потім настає корекція. За таких умов відкат не є несподіваним. Те, що справді розпалило падіння, — це кілька каталізаторів:
- Занепокоєння щодо інфляції спричинило скорочення схильності до ризику на всьому ринку, фондовий ринок падав кілька торгових днів поспіль;
- Маск змінив свою позицію щодо транзакцій біткойна та опублікував низку емоційних твітів про всю криптоекосистему;
- Проблема енергоспоживання майнінгу біткойна привертала дедалі більше уваги;
- Негативні заголовки щодо структури резервів Tether, так званої «заборони» в Китаї, розслідування Binance з боку Міністерства юстиції США (DOJ) та Податкової служби США (IRS) викликали паніку.
Судячи з реакції ринку, інвестори, можливо, надмірно відреагували на ці заголовки — більшість із цих новин не містили нової, справді шокуючої інформації.
19 травня: крах левериджу та стиснення ліквідності
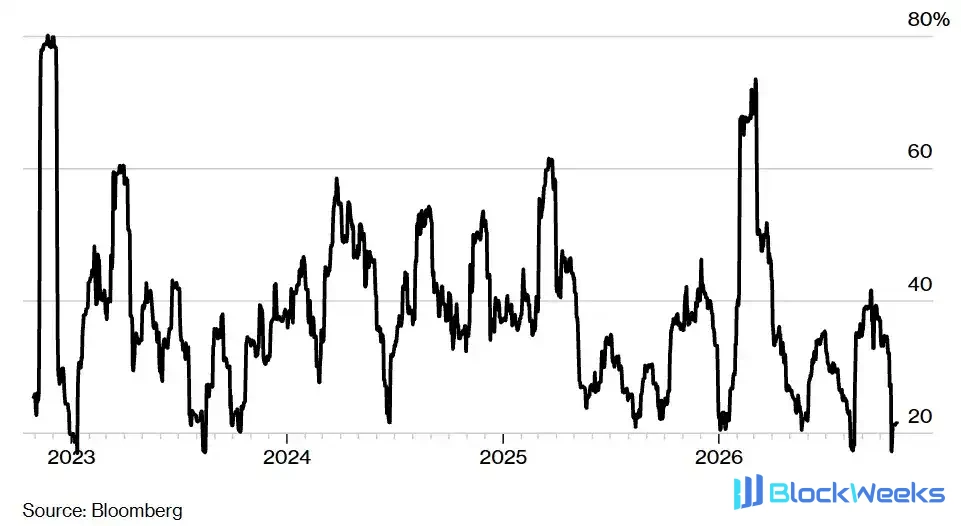
Падіння в середу 19 травня перетворилося на кризу ліквідності. Цей безпрецедентний обвал відбувся на тлі загального зниження відкритих позицій, але був посилений стрибком волатильності. У масштабі минулого року це стиснення ліквідності виглядає ще більш різким.
Ставки фінансування безстрокових контрактів дають цікаві підказки. Перед початком розпродажу 12 травня ставка фінансування безстрокових контрактів на біткойн коливалася близько 0,0%. Низька ставка фінансування в поєднанні з великим обсягом накопиченого левериджу на ринку (свідченням чого є розмір відкритих позицій за ф'ючерсами та їхнє швидке скорочення під час розпродажу) вказує на те, що учасники ринку нарощували леверидж як у довгих, так і в коротких позиціях. Це узгоджується з відносно спокійними настроями на ринку в діапазоні 50 000 доларів та з інституційним капіталом, який постійно заходив і здійснював спотово-ф'ючерсні базисні угоди. А під час капітуляційного розпродажу 19 травня ставка фінансування безстрокових контрактів різко впала до надзвичайно негативного діапазону, найнегативнішого рівня з березня 2020 року.
Ефіріум того дня відставав від біткойна, і це могло мати кілька причин: за кілька тижнів до розпродажу ETH пережив триваліший період відносної сили; частка левериджу ефіріуму в капіталізації була вищою, і подальше скорочення левериджу було більшим.
Чому твіт Маска спантеличив ринок
Заява Маска збентежила багатьох спостерігачів, і в ній є кілька суперечностей та неточностей. Енергоспоживання майнінгу біткойна за алгоритмом доказу роботи (PoW) не є новою проблемою і широко висвітлювалося протягом багатьох років. А чи провела Tesla належну перевірку належної обачності перед тим, як так глибоко зануритися в цей актив, також стало предметом сумнівів ринку. У будь-якому разі, цей твіт знову вивів на перший план давно існуючу тему, яку раніше приховував ціновий наратив, і безпосередньо спричинив концентровану фіксацію прибутків.
Фундаментальні показники не змінилися: ефіріум, DeFi та стейблкоїни продовжують зростати
Різкі коливання цін не змінили напрямку фундаментальних показників у блокчейні. Перехід ефіріуму до механізму валідації на основі доказу частки (PoS) все ще триває, хоча час оновлення залишається невизначеним — наразі деякі оцінки вказують на якийсь момент 2022 року — але очікування оновлення й надалі слугуватиме бичачим каталізатором для інвесторів в ефіріум.
Навіть без урахування наявних, постійно здійснюваних покращень масштабованості та користувацького досвіду, позиція ефіріуму як найбільшого фінансового прикладного протоколу виглядає вже міцною. Деякі інші мережі, які колись вважалися потенційними «вбивцями ETH», натомість побудували мости до ефіріуму і певною мірою почали виконувати функції, подібні до сайдчейнів ефіріуму. Навіть якщо ефіріум не зміг охопити всю активність DeFi, у найближчому майбутньому він принаймні залишиться центральним вузлом для застосунків децентралізованих фінансів.
Розширення стейблкоїнів доводить, що публічні блокчейни є надзвичайно ефективною та надійною технологією для транскордонного переміщення фіатних валют. Дані показують, що обсяг обігу, обсяг утримання, обсяг використання та швидкість обігу стейблкоїнів перебувають на історичних максимумах. Проєкт Diem від Facebook незабаром буде запущено у співпраці з Silvergate Bank, що ще більше розширить екосистему стейблкоїнів. Інтерес до стейблкоїнів з боку традиційних фінансів, розрахунків за картковими платежами та транскордонних грошових переказів і надалі зростає.
Логіка довгострокового бичачого ринку все ще діє
Зростання біткойна минулого року було зумовлене тим, що інституційні інвестори розглядали його надійну монетарну політику як диференційований інструмент проти знецінення валют центральних банків — тобто «цифрове золото». Властивості біткойна, що підтримують цю логіку, не змінилися. Але ця угода стала занадто переповненою: коли біткойн застряг у бічному русі між 42 000 і 65 000 доларів, багато хто переключив увагу на ефіріум, капітал значною мірою приплинув і підштовхнув його ціну вгору, зі зростанням на 340% з 1 березня по 12 травня.
Довгострокові бичачі аргументи залишаються сильними: рівень впровадження криптовалют, обсяг використання, обсяг утримання та обізнаність перебувають на історичних максимумах; демографічні зміни, падіння довіри до інституцій, а також невизначене макроекономічне та монетарне середовище постійно підтримують ціннісну пропозицію децентралізованих відкритих мереж. Значні оновлення біткойна та ефіріуму покращать зручність використання та масштабованість і забезпечать каталізатори для майбутнього зростання. Інфраструктура крипторинку також продовжує дозрівати, а зв'язок із традиційною фінансовою системою постійно покращується.
Корекції на крипторинку є нормою. Тут немає механізмів зупинки торгів, немає кредитора останньої інстанції, який би втрутився під час різких ринкових коливань; процентні ставки не штучно занижуються, і ніхто не додатково випускає біткойн для вливання ліквідності в систему. Довгострокова ціннісна пропозиція децентралізованих публічних мереж залишається міцною, а те, що ринок здатен переживати корекції та відновлюватися власними силами, якраз і демонструє силу справді вільного ринку, яку має цей клас активів, що все ще коливається.
Історія впровадження криптовалют все ще перебуває на ранній стадії. Принципи децентралізації, самосуверенітету та мінімізації довіри продовжують надихати учасників, і ці принципи рухаються однією з найреволюційніших технологічних інновацій в історії людства, підтримуються знеціненням валют, значними демографічними змінами та падінням довіри до інституцій. Проривні інновації за своєю природою є тернистими, іноді відчуття схожі на катання на американських гірках.