Автор: Сюй Чао, Wallstreetcn
Ринок мікросхем пам'яті переходить від «широкого зростання» до «дивергенції». Bank of America вважає, що логіка підвищення цін на DRAM ще не зламана, тоді як спотовий ринок NAND явно ослаб, і ця категорія продуктів стане першою в цьому циклі зростання пам'яті, яка потребує переоцінки.
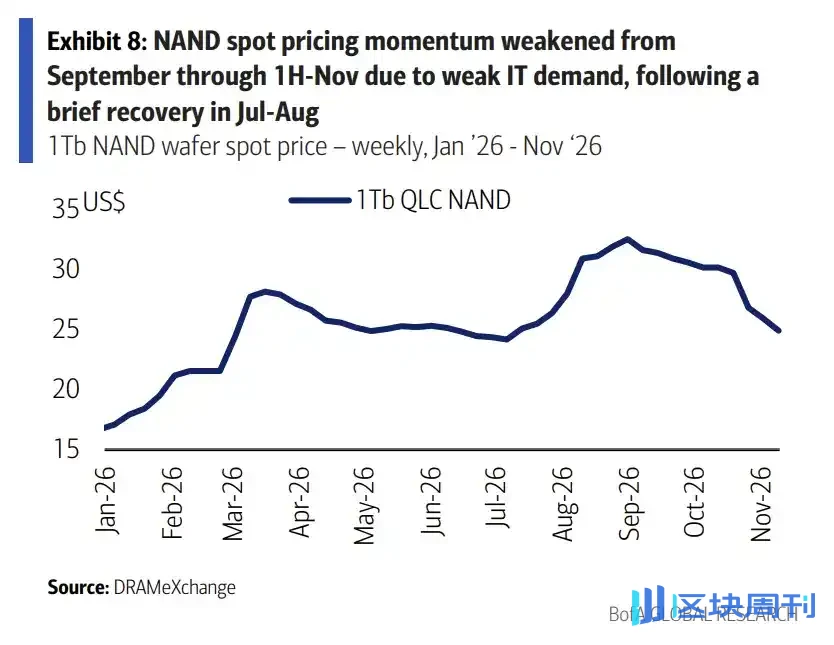
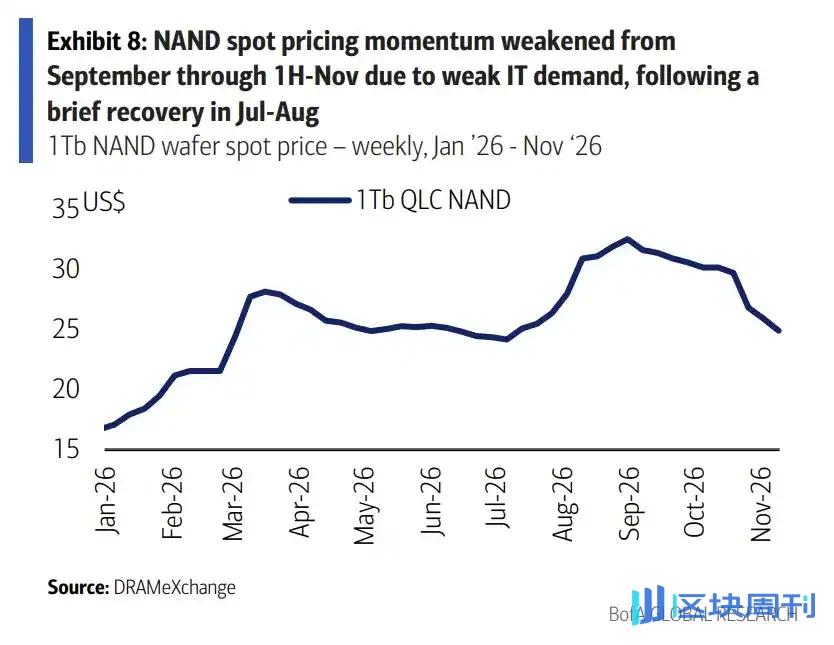
Звіт Bank of America від 13 листопада показує, що спотові ціни на NAND значно впали: пластини 512Gb подешевшали більш ніж на 10%, а 1Tb — майже на середину однозначного діапазону, тоді як спотові ціни на 16Gb DDR5 залишилися без змін. З середини-кінця жовтня спотові ціни на NAND сукупно скоригувалися приблизно на 20%.
Виходячи з цього, Bank of America зберігає обережне припущення щодо середніх відпускних цін на NAND у першому кварталі 2027 року: ціни на IT NAND знизяться на 5–10% у квартальному порівнянні, корпоративні застосування залишаться приблизно незмінними або трохи зростуть, а загальне зниження буде в межах низького однозначного діапазону. Це судження формує чітку дивергенцію з думкою ринку, який досі очікує зростання відпускних цін на NAND більш ніж на 10%. Водночас Bank of America все ще припускає, що підвищення цін на DRAM триватиме до четвертого кварталу 2026 року (зростання на 8% у квартальному порівнянні) та першого кварталу 2027 року (зростання на 5%).
Bank of America заявив, що після розмов з інвесторами цього тижня настрої щодо акцій пам'яті покращилися порівняно з минулим тижнем, і компанії з вищою часткою DRAM розглядаються як такі, що мають обмежений потенціал зниження. Більшість представників DRAM зараз торгуються лише за 3–5 кратним співвідношенням ціни до прибутку для прибутків 2026–2027 років, що значно нижче за колег у сфері AI-напівпровідників.
Три сигнали ослаблення спотових цін на NAND
Bank of America пояснює занепокоєння щодо NAND трьома пунктами: спотові ціни скоригувалися приблизно на 20% з середини-кінця жовтня; замовлення від OEM-виробників ПК і смартфонів, а також від китайських гіпермасштабних хмарних провайдерів послабилися; переговори щодо контрактних цін на перший квартал 2027 року можуть бути відкладені, і на ринку не з'являються термінові замовлення.
Дивергенція в спотових даних досить наочна. За даними DRAMeXchange, спотові ціни на пластини 512Gb котируються на рівні 14,3 долара, що на 12% менше в тижневому порівнянні та на 32% менше в квартальному порівнянні, але все ще на 121% більше в річному порівнянні; 1Tb котирується на рівні 24,9 долара, що на 4% менше в тижневому порівнянні, на 19% менше в квартальному порівнянні та на 194% більше в річному порівнянні. Для порівняння, 16Gb DDR5 котирується на рівні 60,2 долара, без змін у тижневому порівнянні та на 150% більше в річному порівнянні.
Позиція виробників оригінального обладнання все ще наголошує на сильному попиті на корпоративні SSD, що може певною мірою компенсувати слабкість IT NAND.Але Bank of America застерігає, що старіші виробничі лінії становлять 20–30% загальносвітових потужностей з виробництва пластин і не підходять для виробництва високоякісних NAND і eSSD, тому їх все ще потрібно постійно використовувати для IT NAND, що створює структурний тиск на ціни. Ціни за біт для високоємнісних NAND (понад 2Tb) і eSSD (понад 30TB) були трохи знижені, але Bank of America розглядає це більше як проактивне просування виробниками нового покоління QLC — ціни на NAND для більшості eSSD все ще мають тенденцію до незначного зростання.
Точка дивергенції: контрактні ціни залишаються високими, але переговори можуть бути відкладені
Контрактні ціни на NAND і спотові ціни наразі розходяться.
За даними TrendForce, контрактна ціна на жовтень для пластин 1Tb TLC була практично незмінною в квартальному порівнянні, продовжуючи бічну динаміку з другого по третій квартал; контрактна ціна на 512Gb становить близько 27 доларів, що близько до історичного максимуму і приблизно в десять разів перевищує мінімум у 2,5 долара в лютому 2025 року.

Занепокоєння Bank of America полягає в часі: якщо покупці нижчого рівня відкладуть розміщення термінових замовлень, переговори щодо контрактних цін на перший квартал 2027 року можуть бути відкладені, а переговорна сила виробників у новому раунді цінових переговорів буде послаблена. Це судження безпосередньо відповідає його розриву в очікуваннях із ринком — сел-сайд загалом припускає, що ціни продажу NAND все ще зростуть приблизно на 10%, тоді як Bank of America дає низьке однозначне зниження.

Ситуація з DRAM виглядає інакше. За даними TrendForce, контрактна ціна на 16Gb DDR5 у жовтні зросла ще на 5% у квартальному порівнянні, а річне зростання перевищило 500%; жовтневі контрактні ціни на серверні модулі DDR5 і DDR4 обсягом 64GB зросли приблизно на 15% у квартальному порівнянні, причому ціни на модулі перевищили 1000 доларів, досягнувши 1600 і 1500 доларів відповідно. На цій основі Bank of America зберігає своє припущення, що DRAM зросте на 8% у квартальному порівнянні в четвертому кварталі 2026 року та на 5% у першому кварталі 2027 року.
Samsung: оптимістично щодо HBM, але не агресивно
Bank of America провела зустріч з інвесторами з Samsung Electronics 12 листопада, і три ключові висновки були такими: попит на чіпи для центрів обробки даних штучного інтелекту в Сполучених Штатах є сильним, і, незважаючи на занепокоєння, скорочень замовлень не спостерігалося; позиція на ринку HBM помітно покращилася порівняно зі слабкістю рік тому; а ціни довгострокових угод (LTA) для бізнесу DRAM сильно зростають, причому високі ціни продажу та висока валовий прибуток є стійкими протягом тривалого циклу.
Але заяви керівництва не були агресивними, що також є одним із предметів уваги інвесторів. Samsung встановила цільову частку HBM на рівні близько 30% до 40%, а не понад 50%; навіть до кінця 2027 року прибутковість LPDDR5 все ще буде кращою за HBM, тому розширення потужностей HBM навряд чи буде занадто агресивним, щоб уникнути розмивання частки традиційного ринку DRAM. Щодо технологічної дорожньої карти, HBM4e використовуватиме той самий вузол 1c і 4-нм логічний чіп, що й HBM4. Bank of America також зазначила, що масштаб підвищення контрактних цін у 2027 році навряд чи досягне очікуваного TrendForce рівня, оскільки ціни вже зросли раніше у 2026 році.
Варто зазначити, що прогноз Samsung щодо IT NAND не такий оптимістичний, як щодо eSSD, що узгоджується з ціновим судженням Bank of America.
Настрої відновлюються, оцінка залишається основною опорою
Акції виробників пам'яті цього тижня відскочили, причому зростання з початку року загалом перевищує 100%, а SanDisk і Kioxia показали дохідність з початку року понад 250%. Bank of America заявила, що інвестори, з якими вона спілкувалася цього тижня, загалом згадували обмежений потенціал зниження, посилаючись на стійкі замовлення на чіпи AIDC після проміжних виборів у США, ціни продажу DRAM, що все ще зростають (на відміну від NAND), і низькі мультиплікатори оцінки.
Таблиця оцінки показує SK Hynix на рівні 3,6 раза до прибутку за 2026 рік, Samsung — 4,7 раза, Micron — 10,7 раза, а Nanya — 5,1 раза; серед табору NAND Sandisk має 4,3 раза до прибутку за 2027 рік, Western Digital — 13,2 раза, SIMO — 16,4 раза, а Phison — 7,7 раза. Bank of America вважає, що порівняно з колегами з напівпровідників для ШІ ціноутворення сектору пам'яті все ще виглядає помірним.
Bank of America підсумовує, що тенденції попиту, пропозиції та цін на DRAM залишаються підтриманими центрами обробки даних штучного інтелекту та витісненням потужностей HBM, тоді як цінова сила NAND зміщується в бік покупців. Розрив в оцінці та еластичність прибутку обох залежатимуть від того, чи переговори щодо контрактних цін на перший квартал 2027 року зможуть відбутися за графіком.