Автор | Хуан Їда
Редактор | Чжан Фань
12 листопада Nvidia раптово оголосила, що співзасновник компанії Дженсен Хуан пішов з посад президента, головного виконавчого директора та члена ради директорів, негайно. Чинна фінансова директорка Колетт Кресс обійме посаду тимчасової генеральної директорки, а рада директорів одночасно призначила Гарві Джонса першим в історії компанії головою ради директорів і розпочала процес відбору нового генерального директора.
Від заснування Nvidia у 1993 році 33-річний термін перебування Дженсена Хуана на чолі компанії офіційно завершився. Від графічних процесорів до штучного інтелекту Дженсен Хуан провів Nvidia через кілька великих стратегічних трансформацій, перетворивши стартап з виробництва чіпів на одного з найвпливовіших технологічних гігантів у світі.
Однак менш ніж п'ять місяців тому Дженсен Хуан все ще отримував близько 99% голосів «за» на виборах директорів на щорічних зборах акціонерів Nvidia. Такий різкий контраст до і після також спонукав ринок переглянути питання корпоративного управління, яке довгий час залишалося затьмареним блискучою продуктивністю Nvidia:
Як засновник і довготривалий лідер компанії, чому Дженсен Хуан не зміцнив свій власний контроль через структуру подвійного класу акцій, як це зробили Пейдж і Брін з Google або Цукерберг з Meta?
01 1999 рік ще не був ерою подвійного класу акцій
Відповідь на це питання, можливо, потрібно почати з акціонерних домовленостей під час виходу Nvidia на публічний ринок у 1999 році. На той час для технологічних компаній Кремнієвої долини було звичайним виходити на публічний ринок з домовленостями «одна акція — один голос». Для засновників вони могли впливати на рішення компанії через володіння акціями, керівні посади, особисту репутацію та інші аспекти, але вони не мали права голосу, яке за своєю природою перевищувало б права голосу звичайних акціонерів. Nvidia також дотримувалася цієї традиції і випускала лише звичайні акції.
Що стосується структури подвійного класу акцій, то насправді вона також не була винаходом інтернет-ери. Ще в минулому столітті багато відомих американських публічних компаній використовували структуру подвійного класу акцій для збереження контролю через акції з різними правами голосу, типовими прикладами є Ford Motor і The New York Times. Однак явне використання цієї системи для захисту довгострокової стратегії технологічних компаній і поступове перетворення її на загальноприйняту акціонерну структуру для IPO великих технологічних інтернет-компаній було тенденцією, що сформувалася лише пізніше в інтернет-еру.
У 2004 році Google прийняла структуру акцій AB під час виходу на публічний ринок. На рівні прав голосу Пейдж і Брін встановили, що акції класу A, які належать громадськості, мають один голос на акцію, а акції класу B, які належать засновникам та іншим, — десять голосів на акцію. Проспект Google чітко зазначав, що традиційна структура публічної компанії може послабити незалежність підприємства, і тому він сподівався використати акції AB для збереження довгострокового контролю менеджменту над компанією та забезпечення реалізації довгострокової стратегії.
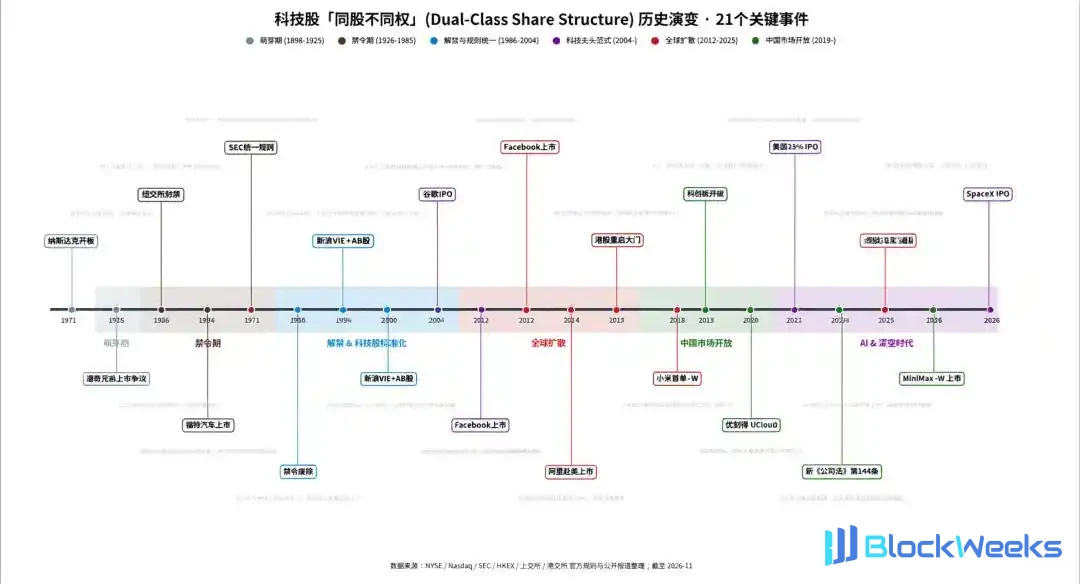
Рисунок: Історична еволюція структур подвійного класу акцій серед технологічних акцій; Джерело: 36Kr Graphic
Для порівняння, Nvidia вийшла на публічний ринок лише на п'ять років раніше. Її продовження використання акціонерної домовленості «одна акція — один голос» значною мірою відображало акціонерні управлінські конвенції технологічних компаній того часу. Крім того, Правило 5640 Nasdaq обмежує публічні компанії від несправедливого послаблення прав голосу існуючих звичайних акціонерів постфактум через такі методи, як випуск акцій з надвисокими правами голосу. Тому для Nvidia, яка вже була публічною, інституційна складність запровадження надвисоких прав голосу для захисту засновника вже була набагато вищою, ніж до IPO.
02 Частка Дженсена Хуана постійно розмивалася
Акціонерна власність Nvidia досить розпорошена, і це було очевидно вже з моменту її лістингу. Її проспект 1999 року розкривав, що Дженсен Хуан володів близько 13,1% акцій до IPO, що впало до 10,8% після IPO; до 2026 року його частка володіння ще більше знизилася до 3,58%. Фінансування, додаткові випуски акцій, акціонерні стимули та зміни в особистому володінні акціями спричинили постійне зниження частки володіння Дженсена Хуана, а його права голосу відповідно продовжували слабшати, заклавши основу для цього «інциденту з усуненням».

Рисунок: Хронологія розмивання частки Дженсена Хуана; Джерело: 36Kr Graphic
У перші роки вже існували прецеденти, коли засновники технологічних компаній Кремнієвої долини втрачали контроль через розмивання частки. У 1985 році Джобс і генеральний директор Apple Скаллі жорстко зіткнулися через операційну діяльність компанії. Хоча на той час Джобс все ще був найбільшим індивідуальним акціонером Apple, його частка впала приблизно до 11%, чого вже було недостатньо, щоб впливати на рішення ради директорів. Рада директорів вирішила підтримати Скаллі, і через коригування бізнес-структури Джобса позбавили управлінських повноважень, і він залишив засновану ним Apple у вересні того ж року.
Якщо подивитися на Microsoft, після її лістингу в 1986 році Гейтс все ще володів близько 45% акцій. Хоча його особиста частка поступово зменшувалася, він все ще зберігав близько 14% акцій до того, як залишив посаду генерального директора у 2000 році. Завдяки відносно високій частці Гейтса в ранній період після лістингу, відносно поступовому процесу розмивання частки в подальшому та лідерському авторитету, накопиченому протягом тривалого часу, Гейтс завжди зберігав сильний контроль над компанією протягом свого перебування на посаді генерального директора.
Для порівняння, Дженсен Хуан володів лише близько 11% акцій, коли Nvidia вийшла на біржу. Порівняно з Гейтсом, права голосу, що відповідали частці "бога війни в шкіряній куртці", були явно слабшими. Більше того, оскільки його частка в подальшому ще більше зменшилася, і без того слабкі права голосу Дженсена Хуана продовжували зменшуватися, тож можна сказати, що він ще рано втратив основу для домінування в рішеннях компанії через контроль власності.
03 Дженсен Хуан керував компанією 33 роки, спираючись на авторитет результатів
Тому вплив Дженсена Хуана на Nvidia важко пояснити правами голосу, що відповідають його частці. Управлінський авторитет у корпоративній діяльності ніколи не походить лише з виборчої урни; він також походить від авторитету результатів, стратегічного судження та довгострокової довіри ради директорів до керівників.
Від графічних чіпів до програмованих GPU, а потім до постійних інвестицій в екосистему CUDA, Nvidia неодноразово робила ставку на довгострокові технологічні дорожні карти до того, як ринок досягав консенсусу. Зокрема, CUDA в ранні роки було важко негайно забезпечити суттєву віддачу, однак вона поступово створила конкурентну перевагу на основі синергії програмного та апаратного забезпечення; згодом генеративний ШІ спричинив вибух попиту на обчислювальні потужності, і Nvidia далі перетворилася з постачальника чіпів на ключового учасника глобальної інфраструктури ШІ.
Ці ключові стратегічні рішення та величезний комерційний успіх, який вони принесли, поступово утвердили основну лідерську позицію Дженсена Хуана в Nvidia. У повсякденній діяльності компанії Дженсен Хуан довго домінував у напрямку досліджень і розробок продуктів, розподілі ресурсів на дослідження та розробки, координації ланцюга поставок та управлінні відносинами з клієнтами. Плоский стиль управління компанії зміцнював його вплив на фронтальний бізнес та прийняття рішень на основі досвіду. Для ради директорів та інституційних інвесторів підтримка його була як визнанням минулих досягнень, так і включенням довіри до його здатності судити про майбутнє.

Рисунок: Довгострокові показники операційного доходу Nvidia; Джерело: wind, 36Kr
Тому, хоча Дженсен Хуан не мав абсолютного контролю в юридичному сенсі, він довго мав де-факто стратегічне домінування. Спираючись на постійно демонстровані результати, він зберігав свою лідерську позицію протягом 33 років без захисту частки. На виборах директорів у червні 2026 року він отримав близько 99% голосів "за", що є наочним проявом цієї довіри.
Але вищезазначена «модель Дженсена Хуана» має вроджену умову: авторитет за результатами діяльності повинен постійно визнаватися. Він може зміцнюватися в міру успіху компанії, але щойно операційні результати або особиста репутація зазнають удару, лідерський авторитет, накопичений протягом тривалого часу, може швидко послабшати. Зокрема, Дженсен Хуан, не маючи абсолютного контролю, може через це втратити підтримку ради директорів і навіть втратити операційне домінування над компанією. Цей «інцидент з усуненням» є яскравим доказом вищезазначеної думки.
04 Що саме захищає структура акцій AB?
Виходячи з моделі управління Nvidia, що ґрунтується на раді директорів, згідно зі статутом компанії, раді директорів достатньо підтримки більшості директорів, щоб мати повноваження будь-коли призначати або звільняти вищих керівників, таких як генеральний директор, незалежно від наявності поважної причини. Навіть як засновник, Дженсен Хуан не може одноосібно накласти вето на кадрові рішення ради директорів на підставі своєї частки участі менше 4%.
Для Дженсена Хуана, який володіє відносно низьким відсотком акцій і не має абсолютного контролю, навіть як генеральний директор з тривалим стажем, він повинен покладатися на зростання результатів діяльності та довіру акціонерів, щоб зберегти свою лідерську позицію. Оскільки він не може контролювати раду директорів через власні права голосу, рада директорів може створювати суттєву противагу його владі та сприяти коригуванню управлінського персоналу за потреби. Таким чином, відставка Дженсена Хуана цього разу не є несподіваною; вона є саме результатом сукупної дії давньої структури власності Nvidia та механізму корпоративного управління.
Джеффрі Сонненфельд, професор Єльського університету, в нещодавньому інтерв'ю зазначив, що Дженсен Хуан успішно керував Nvidia понад 30 років без захисту подвійних класів акцій, ставши потужним прикладом проти системи акцій AB; однак, за іронією долі, якби Nvidia тоді надала йому надзвичайні права голосу, зараз було б набагато складніше його усунути.
Google і Meta є типовими структурами акцій AB, де надзвичайні права голосу надають засновникам сильніший корпоративний контроль, дозволяючи їм зменшувати втручання короткострокових ринкових коливань і тиску акціонерів та просувати довгострокове стратегічне планування. Але коли судження або поведінка засновника стикаються з проблемами, звичайним акціонерам може бути важко змінити ландшафт корпоративного управління через голосування. Таким чином, акції AB підсилюють стратегічну автономію засновника, одночасно відповідно зменшуючи зручність зовнішнього виправлення помилок.
Nvidia не прийняла структуру акцій AB, що зумовлено як історичними факторами на момент її лістингу в 1999 році, так і логікою управління, відмінною від такої технологічних гігантів, як Google і Meta, а саме вибором говорити через результати діяльності, а не закріплювати контроль через інституційні механізми, зберігаючи таким чином наглядові та коригувальні можливості ради директорів. Відставка Дженсена Хуана цього разу ще раз доводить, що яким би великим не був авторитет минулих результатів діяльності, засновник, позбавлений інституційного контролю, завжди буде обмежений правилами корпоративного управління.
Зміст цієї статті відображає лише погляди автора.
Ринки несуть ризики, інвестиції потребують обережності. За жодних обставин інформація або думки, висловлені в цій статті, не становлять інвестиційної поради для будь-кого. Перед прийняттям інвестиційних рішень інвестори повинні, за потреби, проконсультуватися з фахівцями та приймати виважені рішення. Ми не маємо наміру надавати послуги андеррайтингу будь-яким торговим сторонам або будь-які послуги, що вимагають специфічної кваліфікації чи ліцензії для здійснення.