Автор: Alea Research
Упорядник: Shenchao TechFlow
Вступ від Shenchao: У секторі децентралізованих безстрокових контрактів Hyperliquid переживає своєрідну мікроекономічну еволюцію. Зниження ціни токена на вторинному ринку та розширення притоку базового капіталу відбуваються одночасно, що призводить до різкого стиснення мультиплікаторів оцінки.
Alea Research у своєму поглибленому дослідницькому звіті повідомила, що завдяки оригінальним правилам вирівняного котирувального активу протоколу відсотки за резервами USDC, сплачені Coinbase, склали аж 23,8% грошового потоку Фонду допомоги у жовтні, що значно перевищує 10,5% у третьому кварталі.
Хоча відкриття модуля HIP-3 розмило комісійну частку за транзакцію, різке зростання загального обсягу торгівлі спричинило те, що щоденна купівельна спроможність фонду щодо монет зросла всупереч тенденції на 7,8%, чого достатньо, щоб повністю поглинути весь тиск продажів від розблокування стейкінгу протягом періоду. Ця стаття глибоко деконструює його замкнений цикл токеноміки та архітектуру інституційного маркет-мейкінгу.
Ключове резюме: Токен, який подешевшав двічі, та реконструкція тиску покупців
За останні шість тижнів HYPE пережив два чітко різних процеси «подешевшання»: один відбувся на рівні номінальної ціни, а інший — на рівні підтримки притоку капіталу.
Станом на закриття 9 листопада ціна HYPE закрилася на рівні $75,10, що на 17,5% нижче від попереднього піку. Але водночас приплив грошового потоку на рівні протоколу та базовий купівельний потенціал продемонстрували абсолютно протилежну тенденцію до розширення.
По-перше, дохідність резервів USDC стала ключовою опорою. Відсотки, сплачені Coinbase, склали 23,8% притоку капіталу Фонду допомоги у жовтні, що вдвічі більше порівняно з 10,5% у третьому кварталі. Ця нова ліквідність безпосередньо компенсувала ефект розмивання ставки торгової комісії.
По-друге, щоденна купівельна спроможність Фонду допомоги зросла на 7,8% порівняно з третім кварталом. Навіть з урахуванням коливань середньої ціни токена, щоденно розміщувані протоколом кошти підтримки все ще зростають, ефективно поглинаючи весь тиск продажів від стейкінгу та вивільнення в обіг.
Крім того, контрактні ринки, розгорнуті зовнішніми командами маркет-мейкерів через механізм HIP-3, вже на початку листопада забезпечували 43,8% обсягу торгівлі безстроковими контрактами мережі, що підштовхнуло екосистему до абсолютно іншого етапу конкуренції обсягів і цін.

Рисунок: Історична еволюція частки внеску відсотків за резервами USDC у грошовий потік Фонду допомоги
Впровадження нормативної бази: Інституційний вхід на всіх рівнях безстрокових контрактів США
Hyperliquid інтегрує книгу замовлень, систему маржі та розрахунки фонду в єдиному високопродуктивному публічному ланцюжку. Будь-яка команда, яка застейкає 500 000 HYPE, може самостійно запускати нові продукти безстрокових контрактів.
На рівні регуляторної відповідності весь ланцюжок стрімко стає зрозумілішим. Intercontinental Exchange (ICE) та trade[XYZ] будують сумісний торговий стек, а також з'явилася інша архітектура, підтримана Payward, материнською компанією Kraken.
Того дня, коли ICE оголосила, що обрала Hyperliquid як клірингову інфраструктуру, HYPE зріс на 10,3% всупереч тренду, тоді як Bitcoin за той самий період впав на 4,2%, що демонструє сильні очікування ринку щодо доступу сумісних установ до книги замовлень.
На зарубіжних ринках провідні фінансові застосунки безперешкодно підключають власних користувачів до того самого глибокого пулу. Наприклад, латиноамериканський фінтех-гігант Bitso відкрив понад 200 торгових пар деривативів Hyperliquid для своїх 9 мільйонів латиноамериканських користувачів.
Еволюція механізму HIP-3: стрімке зростання обсягів торгів і гра комісійних співвідношень
За перші дев'ять днів листопада середньодобовий обсяг торгів безстроковими контрактами на платформі досяг 9,89 мільярда доларів, що є значним зростанням на 27% порівняно із середнім показником у третьому кварталі, повністю відірвавшись від млявого торгового періоду в жовтні.
Серед них ринки, розгорнуті зовнішніми командами в рамках HIP-3, становили 43,8% частки. Ця зміна продуктової структури безпосередньо впливає на дохід протоколу: обсяг торгів визначає загальні збори, тоді як продуктова структура визначає фактичне комісійне співвідношення Фонду допомоги.

Рисунок: Негативна кореляція між часткою обсягу торгів HIP-3 та базовою комісійною ставкою протоколу
Історичні дані показують, що на кожні 10 процентних пунктів зростання частки ринку HIP-3 базова комісія, яку отримує фонд, розмивається приблизно на 3,7 базисних пункти. Однак цей розрив розмивання ідеально заповнюється більш ніж подвійним доходом від резервів USDC.
Згідно з правилами вирівняних активів, Coinbase повинна постійно повертати відсотки до фонду відповідно до масштабу коштів, що зберігаються в ланцюжку, і повинна застейкати 500 000 HYPE, щоб прийняти обмеження он-чейн слешингу, тим самим забезпечуючи високий ступінь визначеності надходжень резервного капіталу.

Графік: Оцінка щоденної фактичної купівельної спроможності фонду допомоги та здатності поглинання токенів
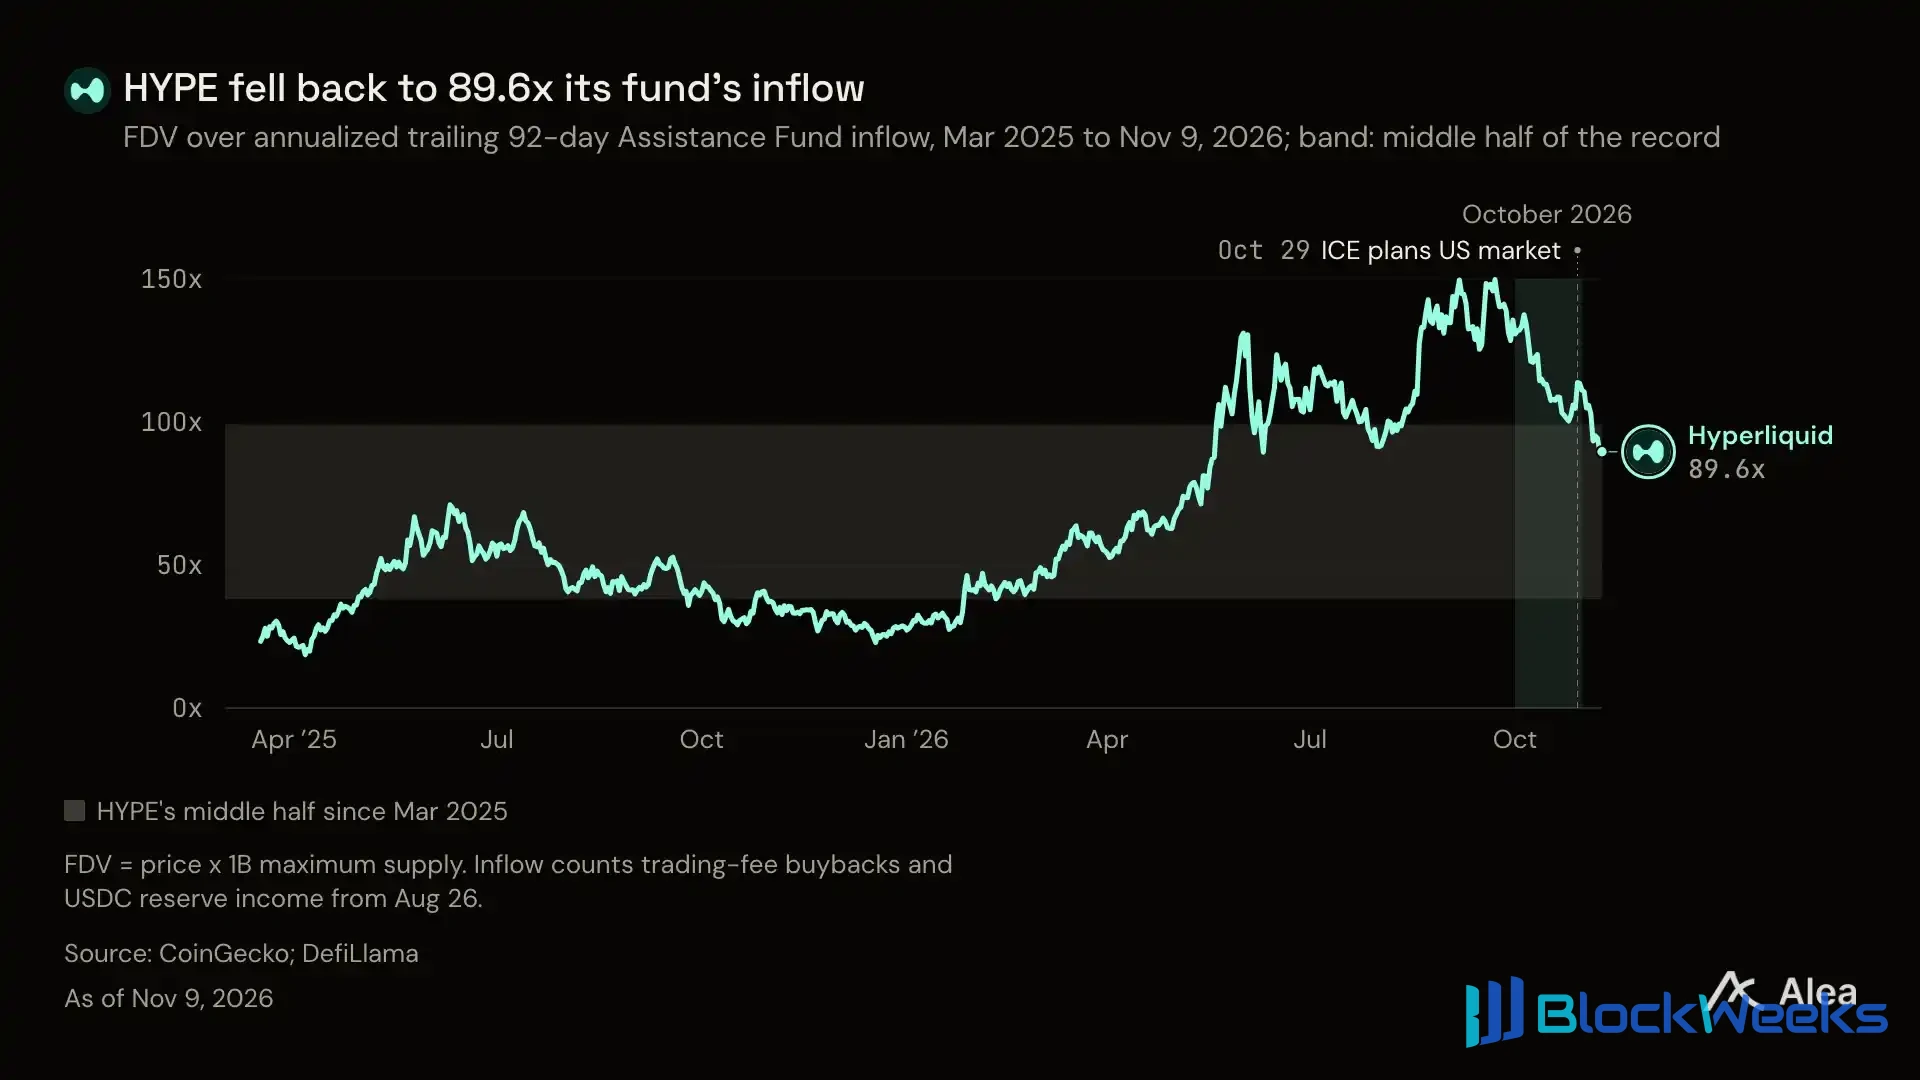
Стиснення оцінки у 22,4 раза: повне поглинання нового тиску продажів пасивними покупцями
З точки зору комплексних метрик оцінки, мультиплікатори оцінки HYPE зазнали серйозної дефляції бульбашки. Зниження номінальної ціни токена зменшило оцінку на 23,7 раза, тоді як сильні притоки капіталу ще більше прискорили повернення співвідношення ціни до продажів до нормальних рівнів.

Графік: Розрив ножиць між стисненням мультиплікатора оцінки HYPE та річним зростанням притоку капіталу
З боку пропозиції стейкінг та емісія в третьому кварталі генерували в середньому приблизно 41 600 нових HYPE на день. Виходячи з розрахунків грошових потоків з четвертого кварталу, кошти на купівлю, які щодня мобілізує фонд допомоги, достатні для повного поглинання цієї нової пропозиції на вторинному ринку.
Що важливіше, стратегічний фонд платформи все ще має значний запас боєприпасів. Станом на кінець жовтня відповідні рахунки все ще утримували значний грошовий резерв у розмірі 245,3 мільйона доларів, готовий у будь-який момент забезпечити рясну підтримку ліквідності відповідно до правил, коли ринок зіткнеться з екстремальним ірраціональним продажем.

Графік: Горизонтальне порівняння мультиплікаторів оцінки та прибутковості грошових потоків основних протоколів деривативів
Прогноз на четвертий квартал: рівень підтримки та дві ключові рушійні сили
Фонд допомоги отримав загалом 169,1 мільйона доларів у третьому кварталі. Станом на 9 листопада в четвертому кварталі вже зафіксовано 88,4 мільйона доларів припливу капіталу, що становить понад половину цільового показника попереднього кварталу лише за одну третину часу.
Розрахунки показують, що якщо подальший середньодобовий обсяг торгівлі деривативами залишатиметься вище 6,2 мільярда доларів, загальний приплив капіталу в четвертому кварталі перевищить третій квартал і досягне нового максимуму.
Hyperliquid сьогодні вже побудував модель генерації грошових коштів із подвійним приводом — «торговельні комісії + відсотки за резервами стейблкоїнів». Перший компонент покладається на розширення обсягів торгівлі для подолання стелі, тоді як другий створює міцний фундамент, незалежний від ринкових умов, і разом вони утверджують його найнадійніший захист як гіганта он-чейн деривативів.