Payward, материнська компанія Kraken, прагне регульованого шляху для впровадження ончейн-безстрокових ф'ючерсів для U.S. клієнтів через інфраструктуру HIP-3* Hyperliquid. Компанія оголосила про свій план 16 вересня 2026 року, а оновлення Hyperliquid від 26 жовтня привернуло нову увагу до запропонованої архітектури дозволеного ринку. За цією домовленістю Bitnomial виконуватиме функції біржі та клірингу, NinjaTrader Clearing вестиме рахунки клієнтів, а Hyperliquid надаватиме блокчейн-орієнтовану книгу замовлень, що використовується для виконання та запису транзакцій.
Пропозиція Hyperliquid HIP-3 є значущою, оскільки вона намагається поєднати спільну ончейн-інфраструктуру торгівлі з контролем доступу та інституційною підзвітністю, необхідними на регульованих ринках деривативів. Замість надання американським клієнтам необмеженого доступу до існуючих децентралізованих ринків безстрокових контрактів, запропонована система обмежила б участь затвердженими рахунками, що управляються через зареєстрованих фінансових посередників.
Різниця між запланованим розгортанням і функціонуючим ринком залишається суттєвою. Дозвільна система HIP-3* все ще проходить тестування, а запропоновані американські контракти залишаються предметом регуляторного схвалення. Таким чином, ця розробка являє собою випробування архітектури фінансового ринку, а не завершення створення нового американського торгового майданчика. Її довгострокове значення залежить від того, чи зможуть ліцензовані ринкові оператори використовувати децентралізовану технологію виконання, зберігаючи ефективний кліринг, захист клієнтів і нагляд за ринком.
Ключові висновки
- Payward має намір розгорнути регульовані американські безстрокові ф'ючерси з використанням Hyperliquid HIP-3*, за умови регуляторного схвалення.
- Bitnomial керуватиме ринковими операціями та клірингом, тоді як NinjaTrader Clearing оброблятиме рахунки клієнтів.
- HIP-3* відрізняється від існуючих ринків HIP-3 запровадженням дозволеного доступу учасників.
- Запропонована структура відокремлює ончейн-виконання від регуляторної підзвітності, не усуваючи жодної з цих функцій.
- Інституційне впровадження залежатиме від надійності клірингу, ліквідності, операційної інтеграції та стійкої економіки торгівлі.
Hyperliquid HIP-3 та план Payward щодо ринку США
Запропоноване розгортання Payward слідує за її розширенням у регульовану американську інфраструктуру деривативів. 1 травня 2026 року компанія завершила придбання Bitnomial, включивши до свого ширшого бізнесу інфраструктуру призначеного контрактного ринку, організації з клірингу деривативів та комісійного брокера ф'ючерсів. Це забезпечує важливий контекст для оголошення від 16 вересня. Payward не намагається використовувати блокчейн-технологію як заміну реєстрації біржі. Натомість вона має намір поєднати регуляторні можливості своїх існуючих дочірніх компаній із зовнішнім ончейн-середовищем виконання. Bitnomial створюватиме та адмініструватиме нові ринки безстрокових ф'ючерсів, тоді як NinjaTrader Clearing забезпечуватиме інфраструктуру рахунків клієнтів, через яку відповідні американські учасники отримуватимуть доступ до цих контрактів.
Різниця між оголошенням про транзакцію та операційним статусом продукту є особливо важливою. Payward висловила намір стати першим зареєстрованим американським ринковим оператором, який розгортає безстрокові контракти HIP-3*, але заплановані контракти не були підтверджені як схвалені та повністю функціональні. Існуюча інфраструктура HIP-3 від Hyperliquid підтримує безстрокові ринки, розгорнуті розробниками; HIP-3* запроваджує додаткові механізми контролю дозволів, призначені для обмеженої участі. Регуляторні реєстрації, які мають Bitnomial і NinjaTrader, встановлюють ролі, які ці суб'єкти можуть виконувати, але вони не становлять загального дозволу для кожного нового деривативу чи торгового механізму. Офіційне оголошення Payward прямо ставить запропонований продукт у залежність від регуляторного схвалення.
Як працюватимуть дозволені ринки HIP-3*?
Запропонований процес торгівлі поєднував би традиційний доступ до ф'ючерсних рахунків із блокчейн-виконанням замовлень. Клієнт спочатку відкривав би відповідний ф'ючерсний рахунок через NinjaTrader Clearing і виконував відповідні вимоги щодо онбордингу. Як NinjaTrader, так і Bitnomial повинні були б авторизувати участь, перш ніж рахунок міг би торгувати на призначених ринках HIP-3*. Замовлення потім виконувалися б і записувалися б з використанням інфраструктури Hyperliquid, тоді як регульована біржа та клірингова організація залишалися б відповідальними за свої відповідні ринкові та фінансові зобов'язання.
Отриману архітектуру можна зрозуміти через чотири окремі обов'язки.
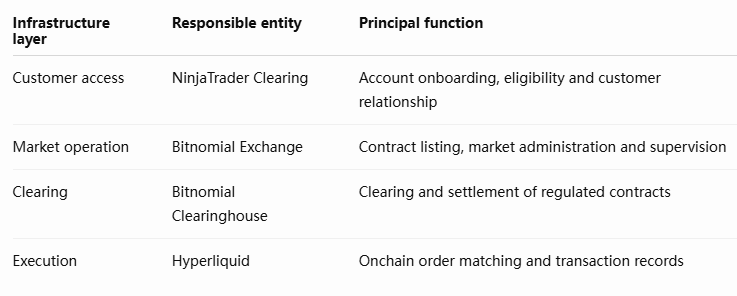
Важлива відмінність полягає в тому, що технологія виконання та регуляторна відповідальність — це не одне й те саме. Hyperliquid підтримував би торговельні операції, але не замінював би зареєстровані установи, відповідальні за доступ клієнтів або кліринг. Публічний блокчейн міг би забезпечити спільне середовище виконання, тоді як окремі ринки залишалися б доступними лише для кваліфікованих учасників. Ця архітектура не є ні звичайним дозвільним ринком DeFi, ні повністю пропрієтарною централізованою біржовою системою; вона розподіляє технічну та юридичну відповідальність між різними компонентами.
Що змінюється між HIP-3 та HIP-3*?
HIP-3 запровадив можливість для кваліфікованих будівельників створювати безстрокові ринки з використанням спільної торговельної інфраструктури Hyperliquid. Ця модель дозволяє операторам ринків запроваджувати контракти, що посилаються на різні базові активи, а не покладатися повністю на єдиний централізований орган лістингу. HIP-3* розширює дизайн у напрямку ринків, які потребують обмежень для учасників. Такі обмеження є актуальними для регульованих фінансових установ, оскільки здатність ідентифікувати та затверджувати клієнтів є центральною частиною функціонування багатьох фінансових продуктів. Публічно доступний блокчейн не обов'язково вимагає, щоб кожен актив або фінансовий контракт на ньому був вільно передаваним або торгуваним усіма користувачами.
Три відмінності визначають запропоноване розширення:
- Участь: HIP-3* використовував би списки дозволених для обмеження торгівлі затвердженими обліковими записами, а не покладався б на існуючу модель загального доступу.
- Підзвітність: Регульований оператор адміністрував би відповідні контракти, а обов'язки щодо клієнтів і клірингу були б покладені на визначені установи.
- Статус продукту: Існуючі ринки HIP-3 працюють у mainnet, тоді як функціональність HIP-3* з дозвільним доступом, про яку йдеться в плані Payward, залишається на стадії тестування.
Ці зміни могли б зробити блокчейн-інфраструктуру для деривативів більш сумісною з установами, які не можуть пропонувати необмежений доступ до продуктів торгівлі з плечем. Однак лише надання дозволів не може забезпечити регуляторну відповідність. Біржа все ще повинна відповідати застосовним правилам щодо продуктів, вимогам цілісності ринку, зобов'язанням щодо ведення обліку та кліринговим домовленостям. Технічна здатність обмежувати учасників, таким чином, є допоміжним компонентом, а не доказом того, що вся ринкова структура отримала регуляторне схвалення.
Де лежить регуляторна відповідальність?
Центральна інновація пропозиції Payward полягає в розподілі між виконанням ринку та управлінням ринком. Традиційні біржі деривативів зазвичай керують пропрієтарною інфраструктурою зіставлення, покладаючись на усталені інституційні домовленості щодо клієнтських рахунків, клірингу, маржі та регуляторної звітності. Запропонована Payward структура змінює компонент виконання, запроваджуючи ончейн-книгу замовлень Hyperliquid, але не усуває решти функцій. Bitnomial зберігав би відповідальність за адміністрування свого ринку та клірингових контрактів, тоді як NinjaTrader Clearing залишався б відповідальним за відносини з клієнтськими рахунками в межах своєї зареєстрованої діяльності.
Цей поділ має наслідки як для прозорості, так і для нагляду. Блокчейн-транзакції можуть забезпечувати спостережувані записи виконання, але ці записи самостійно не встановлюють, що учасник відповідає юридичним вимогам щодо права участі або має достатнє забезпечення згідно з відповідними кліринговими домовленостями. Аналогічно, блокчейн-консенсус може підтвердити, що замовлення було виконано згідно з правилами протоколу, не вирішуючи, як регульований посередник повинен реагувати на дефіцит рахунку, ринкове порушення або юридичний спір. Установам потрібні операційні процедури, які пов'язують торговельну діяльність із маржинальними зобов'язаннями, клієнтськими записами та фінансовими захистами, пов'язаними з регульованими ринками деривативів.
Запропонована модель, таким чином, створює спільну технічну основу, зберігаючи специфічні для установ зобов'язання. Її успіх залежатиме від того, чи функціонуватимуть різні компоненти узгоджено під час звичайної торгівлі та періодів ринкового стресу. Ончейн-ринок із дозвільним доступом міг би запропонувати певні переваги в прозорості транзакцій та інфраструктурі виконання, однак ці переваги були б обмеженими, якби клірингові системи, клієнтський контроль та блокчейн-записи не синхронізувалися надійно.
Чи можуть ончейн-безстрокові контракти обслуговувати регульованих американських трейдерів?
Безстрокові ф'ючерси стали важливою частиною міжнародної торгівлі криптовалютними деривативами, оскільки вони дозволяють трейдерам підтримувати позицію з плечем без звичайної фіксованої дати закінчення. Їхня ринкова вартість залежить від базового референтного активу, маржинальних домовленостей, правил ліквідації та механізмів фінансування, що використовуються для узгодження цін контрактів зі спотовими ринками. Ці особливості створюють попит серед досвідчених трейдерів, але також запроваджують ризики, які потребують ретельного управління. Відсутність фіксованої дати закінчення не усуває витрат на фінансування і не гарантує, що позиції можуть залишатися відкритими безстроково, особливо в періоди різких цінових рухів.
Заплановане розгортання Payward у США має продемонструвати, що виконання на основі блокчейну може функціонувати в межах регульованої клірингової структури. Професійні трейдери зазвичай оцінюють кілька характеристик, перш ніж вкладати значний капітал: виконувані спреди, глибину книги замовлень, передбачувані процедури ліквідації, ефективність маржі та надійність торгівлі в умовах волатильності. Прозорість блокчейну може бути корисною, але вона не покращує якість ринку автоматично. Навіть технічно надійна біржа може зазнавати труднощів із залученням ліквідності, якщо маркет-мейкери стикаються з несприятливими вимогами до застави або недостатньою участю інших трейдерів.
Регульоване розгортання також може зіткнутися з викликами, які звичайні недозвільні ринки вирішують інакше. Обмежений доступ може покращити відповідність вимогам, але зменшити кількість потенційних контрагентів, особливо на ранніх етапах розвитку ринку. Ліквідність може стати зосередженою серед невеликої кількості схвалених учасників, що вплине на спреди та якість виконання. Критичне питання полягає в тому, чи зможе Payward поєднати інституційні гарантії з достатньою участю маркет-мейкерів, щоб створити комерційно корисне торгове середовище.
Що це може означати для ліквідності HYPE та HIP-3?
Потенційний ринок міг би розширити інституційну значущість Hyperliquid, продемонструвавши, що інфраструктура виконання протоколу може підтримувати регульованих операторів. Більша участь професійних торгових фірм зрештою могла б сприяти додатковому потоку замовлень і потужності маркет-мейкінгу. Однак ці переваги залежать від фактичного розгортання та торговельної активності, а не від оголошення про передбачувану інтеграцію. У вересневій заяві Payward згадувалося про значну існуючу активність Hyperliquid, включаючи понад 200 мільярдів доларів торговельного обсягу протягом попередніх 30 днів, але цей історичний показник платформи не вимірює попит на запропонований ринок у США.
Потенційний вплив на HYPE потребує окремої оцінки.
ПоказникЩо він встановлював биЩо він не встановлював биРегуляторне схваленняДозвіл діяти за застосовних умовГарантоване інституційне впровадженняТорговельний обсягВиконана активність на новому ринкуЕквівалентні нові притоки капіталуВідкритий інтересНепогашений обсяг похідних інструментівПрибутковість оператора ринкуКомісії протоколуЕкономічна активність, створена для інфраструктуриАвтоматичне зростання ціни токенаВимоги до розгортання, пов'язані з HYPEКонкретна корисність токена за остаточними правиламиГарантована прибутковість інвестицій
Зростання торговельної активності могло б підтримати економіку інфраструктури Hyperliquid, але остаточний зв'язок із HYPE залежатиме від комісій, умов розгортання, вимог, пов'язаних із токеном, і розподілу вартості між інфраструктурою протоколу та окремими операторами ринку. Було б передчасно прирівнювати участь, регульовану CFTC, до конкретного результату оцінки токена.
Погляд MEXC: регульовані ринки можуть використовувати спільні рівні виконання
Пропозиція Payward ілюструє, як блокчейн-інфраструктура може входити на традиційні фінансові ринки, не вимагаючи від цих ринків відмови від їхньої регуляторної структури. Конкурентна можливість для Hyperliquid не обов'язково полягає в заміні ліцензованих бірж, а в тому, щоб стати технологією виконання, яку можуть використовувати регульовані оператори. Якщо такі домовленості стануть життєздатними, оператори ринку могли б конкурувати через дизайн контрактів, ліквідність, відносини з клієнтами та управління ризиками, покладаючись на спільну технічну інфраструктуру для окремих торговельних функцій.
Це означало б значний зсув від моделі, в якій біржі зазвичай розробляють і контролюють більшість своїх торговельних технологій. Це також могло б створити новий конкурентний тиск на блокчейн-протоколи, яким потрібно буде продемонструвати операційну надійність, придатну для професійних фінансових установ. Існуючі розробки, пов'язані з ринками HIP-3 Hyperliquid та інституційним доступом до похідних інструментів, забезпечують відповідний контекст, але пропозиція Payward йде далі, ставлячи зареєстровану біржу та клірингову організацію в центр передбачуваного розгортання.
Довгостроковий результат залежатиме від того, чи зможе дозвільна структура забезпечити достатню ліквідність та операційну стійкість, зберігаючи підзвітність регульованих установ. Виконання ончейн може стати ще однією доступною моделлю інфраструктури для фінансових ринків, але його впровадження визначатиметься практичною продуктивністю, а не децентралізацією як абстрактною метою.
Ризики та обмеження
Запропонований ринок HIP-3* залишається схильним до важливих обмежень. Регуляторне схвалення для передбачуваних контрактів не було підтверджено, а функції дозволу все ще перебувають у розробці. Майбутні умови функціонування можуть відрізнятися від поточно оголошеної структури.
Найважливіші ризики поділяються на три сфери:
- Регуляторні та правові аспекти: Авторизація продукту, відповідність учасників, вимоги до клірингу та юрисдикційні обмеження можуть затримати або обмежити розгортання.
- Торгівля та ліквідність: Кредитне плече, витрати на фінансування, ризик ліквідації, концентрована діяльність маркет-мейкерів та недостатня глибина можуть вплинути на якість ринку.
- Технічні та операційні аспекти: Уразливості смарт-контрактів, збої блокчейну, проблеми синхронізації даних та залежності між системами виконання та клірингу можуть створювати додаткові ризики.
Оголошену інституційну участь також не слід розглядати як доказ доходу, обсягу торгів або фінансових вигод, пов'язаних з HYPE, доти, доки ці показники не можна буде виміряти.
Спільна інфраструктура не усуває ринковий нагляд
Заплановане розгортання Payward на Hyperliquid пропонує практичну перевірку того, чи можна технологію блокчейн-виконання інтегрувати в регульовані ринки деривативів. Запропонована структура розділяє доступ клієнтів, роботу біржі, кліринг та виконання замовлень на окремі обов'язки, дозволяючи кожному компоненту керуватися установою або постачальником інфраструктури, що відповідає цій функції. Її потенційне значення полягає в демонстрації того, що технологія публічного блокчейну та інституційний ринковий контроль можуть співіснувати без необхідності для кожного учасника працювати в необмеженому середовищі.
Пропозиція Hyperliquid HIP-3, тим не менш, залишається ініціативою розробки, а не підтвердженим виробничим ринком для клієнтів зі США. Наступні важливі етапи включають завершення інфраструктури дозволів, необхідні регуляторні схвалення, публікацію остаточних вимог до контрактів та початок живих торгів. Після запуску глибина ринку, відкритий інтерес, витрати на виконання, надійність клірингу та різноманітність учасників нададуть найсильніші докази того, чи є модель економічно життєздатною.
Її ширше значення може поширюватися за межі криптовалютних деривативів. Якщо зареєстровані ринкові оператори зможуть використовувати спільну блокчейн-інфраструктуру без шкоди для нагляду чи захисту клієнтів, подібні домовленості можуть бути розглянуті для інших фінансових продуктів. Однак впровадження відбуватиметься через конкретні регуляторні та операційні рамки, а не через універсальне звільнення від звичайних ринкових правил.
Структурна можливість полягає в тому, щоб зробити регульовані фінансові ринки менш залежними від власницької технології виконання, зберігаючи чітко розподілену юридичну відповідальність. Запропонований ринок HIP-3* від Payward забезпечує перевірку цього принципу, але результат залежатиме від фактичних торгових показників та інституційної надійності — а не просто від наявності публічного блокчейну.
Джерела
Payward — Intends to Bring Onchain Perpetual Futures to US Clients, September 16, 2026:
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — Completes Bitnomial Acquisition, May 1, 2026:
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us
Застереження щодо ризиків: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.