Огляд
Торгівля токенізованими акціями досягла нового рубежу ліквідності, згенерувавши приблизно $20,9 млрд обсягу торгів на децентралізованих біржах за останні 30 днів. На Uniswap припало 60,1% цієї активності, причому Uniswap v4 забезпечив 40,7%, а v3 — ще 19,4%, що еквівалентно приблизно $12,6 млрд сукупного обсягу торгів. Ці цифри показують, що токенізовані акції просуваються за межі випуску та брокерського доступу до дедалі активнішого вторинного ринку на блокчейні.
Ці цифри потребують обережного тлумачення. $20,9 млрд — це сукупний торговий оборот, а не TVL токенізованих акцій, інвестиційні холдинги чи новий капітал, що надходить на ринок. Ті самі активи можуть торгуватися багаторазово і, отже, багаторазово додаватися до обсягу. Тим не менш, концентрація активності на децентралізованих біржах має значення, оскільки вона показує, де починають формуватися ціноутворення та ліквідність.
Глибший розвиток полягає в тому, що токени, пов'язані з акціями, дедалі більше поводяться як програмовані фінансові активи. Вони потенційно можуть переміщатися між гаманцями, торгуватися через автоматизованих маркет-мейкерів і взаємодіяти з інфраструктурою кредитування або структурованих продуктів. Це створює можливості, які традиційні брокерські позиції не можуть легко відтворити, а також породжує нові питання щодо прав акціонерів, дизайну оракулів, концентрації ліквідності та торгівлі поза звичайними ринковими годинами. Таким чином, торгівля токенізованими акціями переходить від історії про випуск до історії про ринкову структуру.
Ключові висновки
- Токенізовані акції згенерували приблизно $20,9 млрд обсягу торгів на DEX за 30 днів.
- Uniswap контролював 60,1% активності, причому лише v4 забезпечив 40,7%.
- Обсяг торгів вимірює оборот, а не інвестований капітал чи TVL.
- Ліквідність стає важливішою конкурентною перевагою, ніж просто випуск більшої кількості токенів акцій.
- Юридична власність, корпоративні дії та ціноутворення поза годинами роботи залишаються основними структурними викликами.
Чому торгівля токенізованими акціями досягла $20,9 млрд?
Показник $20,9 млрд вимірює ринкову активність, а не приплив капіталу
Перше аналітичне розмежування — між оборотом і активами. Децентралізована біржа фіксує номінальну вартість кожного свопу, тому той самий $1 млн капіталу може згенерувати багато мільйонів доларів обсягу, якщо він неодноразово змінює власника. Маркет-мейкери, арбітражники та активні трейдери можуть, отже, створювати значний оборот без порівнянного збільшення базових холдингів токенізованих акцій. Опис цифри $20,9 млрд як «капіталу, що надходить у токенізовані акції» суттєво перебільшив би те, що показують дані.
Навіть з цим обмеженням прискорення обороту має значення, оскільки ліквідні вторинні ринки необхідні, якщо токенізовані цінні папери мають розвиватися за межі цифрових обгорток навколо традиційних активів. Випуск токена, що представляє експозицію на акції, технічно простий порівняно з побудовою ринку, де користувачі можуть ефективно входити та виходити з позицій, ціни залишаються близькими до базових цінних паперів, а ліквідність зберігається під час волатильності. Висока торгова активність свідчить про те, що токенізовані акції починають розвивати цей другий рівень.
Наступне питання — якість ринку. Стале впровадження зрештою має призвести не лише до вищого обсягу, а й до вужчих спредів, глибшої ліквідності, різноманітніших контрагентів і стабільної активності за різних ринкових умов. Якщо обсяг генерується переважно короткочасними спекуляціями або повторюваним арбітражем навколо обмеженого набору токенів, економічне значення є вужчим. Таким чином, рубеж $20,9 млрд є свідченням зростання ринкової активності, а не доказом того, що токенізовані акції вже досягли зрілого впровадження.
Чому частка Uniswap у 60,1% має значення
Сукупна частка Uniswap у 60,1% показує, що ліквідність токенізованих акцій уже концентрується навколо відносно невеликої кількості майданчиків виконання. Uniswap v4 забезпечив 40,7% загального обсягу DEX, тоді як v3 додав 19,4%. Ця концентрація може бути корисною на ранньому етапі розвитку ринку, що зароджується, оскільки трейдери, арбітражники та постачальники ліквідності знають, де найімовірніше знайти контрагентів, зменшуючи фрагментацію, яка виникла б, якби ліквідність була розпорошена тонким шаром по десятках протоколів.
Uniswap також увійшов до Robinhood Chain як його основна публічна AMM, підтримуючи Stock Tokens через свій інтерфейс, гаманець, API та кілька версій протоколу. Такий розподіл дає токенізованим акціям доступ до інфраструктури, спочатку створеної для крипто-нативних активів, але дедалі здатної працювати з RWA. Тому важлива конкурентна перевага — це не просто бренд Uniswap чи наявний обсяг DEX; це зрілий стек ліквідності, який можна повторно використовувати, коли нові класи активів переходять на блокчейн.
Однак концентрація створює власний ризик. Якщо понад половина торгівлі токенізованими акціями залежить від однієї родини протоколів, збої смарт-контрактів, поведінка постачальників ліквідності або зміни в маршрутизації можуть мати непропорційні наслідки. Зрілість ринку зрештою має вимірюватися стійкістю, а також часткою ринку.
Чому Uniswap v4 вже лідирує в торгівлі токенізованими акціями?
Гнучка інфраструктура ліквідності стає все важливішою
Частка Uniswap v4 у 40,7% є помітною, оскільки це свідчить про те, що токенізовані активи переходять безпосередньо до новішої інфраструктури ліквідності, а не просто залишаються на найбільш усталеній версії протоколу. V4 представляє більш гнучку архітектуру, в якій розробники можуть використовувати хуки для налаштування поведінки пулу, комісій та інших ринкових функцій. Ці можливості з часом можуть стати корисними для активів, умови торгівлі якими відрізняються від стандартних криптотокенів.
Було б передчасно приписувати все зростання токенізованих акцій безпосередньо хукам v4, оскільки обсяг торгів залежить від доступності активів, стимулів ліквідності, маршрутизації користувачів і участі маркет-мейкерів, а також від дизайну протоколу. Сильніший висновок полягає в тому, що ліквідність токенізованих акцій демонструє здатність досить швидко мігрувати до нової інфраструктури DEX.
Це важливо, оскільки акції створюють вимоги до ринкового дизайну, яких крипто-нативні токени не завжди мають. Фондові ринки містять аукціони відкриття та закриття, зупинки торгів, корпоративні дії та визначені сесії. Програмована архітектура AMM з часом могла б допомогти розробникам створити спеціалізовану поведінку навколо таких вимог, хоча регуляторна та правова інфраструктура все ще потребувала б підтримки цього. Таким чином, можливість полягає не просто в «акціях на AMM», а в тому, що AMM дедалі більше адаптуються до характеристик регульованих фінансових активів.
Чим торгівля токенізованими акціями відрізняється від традиційної торгівлі акціями?
Рівень виконання змінюється, але базова економіка не зникає
Традиційні акції переважно торгуються через біржі, альтернативні торговельні системи та інфраструктуру брокерів-дилерів з використанням книг замовлень і усталених механізмів маркет-мейкінгу. Токенізовані акції натомість можуть торгуватися через блокчейн-пули ліквідності, в яких смарт-контракти виконують транзакції безпосередньо проти доступної ліквідності. Це змінює те, як виконання, зберігання та розрахунки можуть взаємодіяти, потенційно дозволяючи активам переміщатися між застосунками без необхідності щоразу повертатися до централізованого брокера.
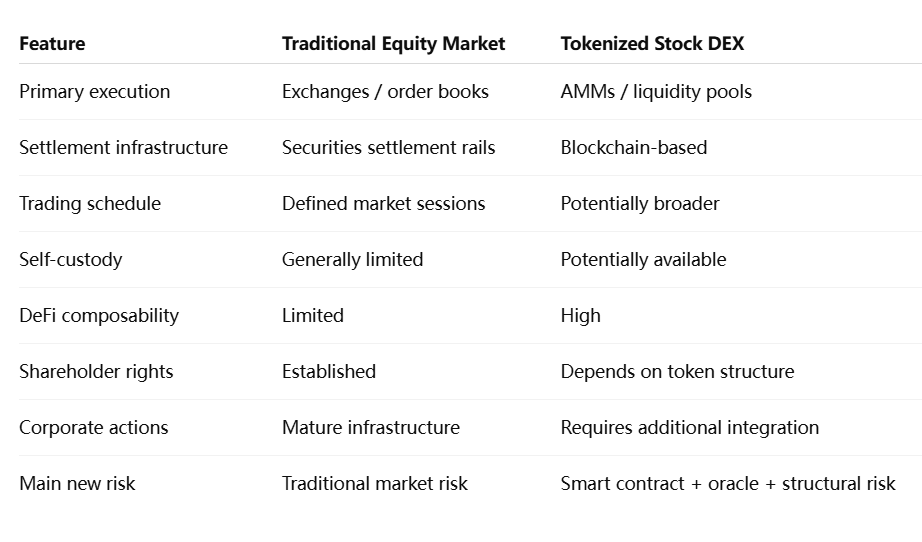
Важливий аналітичний момент полягає в тому, що блокчейн-композиційність не вирішує автоматично складність ринку цінних паперів. Акція — це більше, ніж ціновий тікер. Право власності визначає право на дивіденди, голосування, тендерні пропозиції, спліти, злиття та інші корпоративні дії. Токен може ефективно торгуватися на DEX, але при цьому забезпечувати суттєво інші правові відносини з емітентом базового активу.
Це робить правову архітектуру дедалі важливішою в міру зростання обсягів торгів. Галузь починає переходити від простого питання, чи можуть акції торгуватися ончейн, до складнішого питання, чим саме володіє власник токена.
Чи означає $20,9 млрд, що токенізовані акції стали мейнстримом?
Обсяг сам по собі є неповним показником впровадження
Ні. Високий оборот є важливим сигналом ліквідності, але для мейнстримного впровадження потрібен ширший набір доказів. Зростання кількості власників, збережені баланси, географічний доступ, глибина ліквідності, інституційна участь і обсяг токенізованих акцій, що використовуються як застава, дали б повнішу картину.
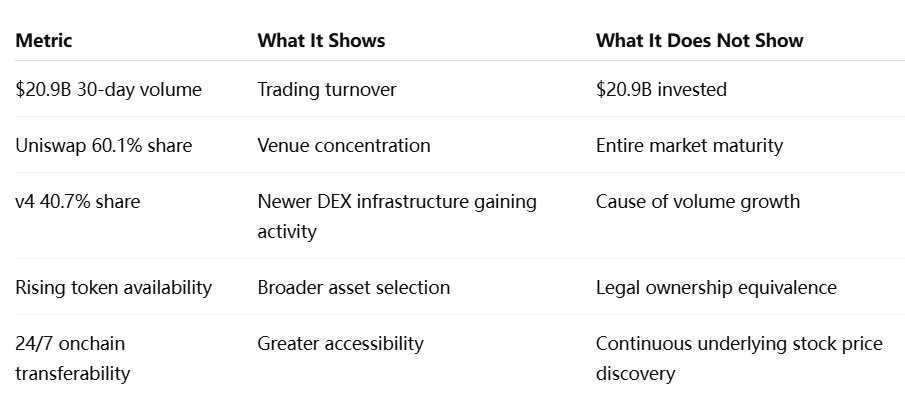
Ця відмінність стає особливо важливою, коли токенізовані активи торгуються поза звичайними годинами торгівлі акціями США. Блокчейн-ринок може залишатися операційним у вихідні, але базовий цінний папір може не мати активної ціни первинного ринку. Тому токен може розвинути тимчасову премію або дисконт на основі очікувань, а не поточних транзакцій на грошовому ринку.
Щоб торгівля токенізованими акціями досягла зрілості, учасникам ринку знадобляться надійні підходи до референтного ціноутворення, закриття ринків і корпоративних дій, а не просто глибша ліквідність AMM.
Чому права акціонерів стають наступною великою проблемою
Токен, який можна торгувати, не є автоматично акцією
Швидке зростання торгівлі токенізованими акціями виявляє структурну відмінність, яка була менш важливою, коли ринок був малим: економічна експозиція та законне володіння акціями — це не одне й те саме. Деякі продукти представляють визнані емітентом цінні папери, тоді як інші є борговими вимогами, кастодіальними представленнями або синтетичними інструментами, призначеними головним чином для відстеження цін акцій.
Ця відмінність впливає на те, що відбувається поза межами купівлі та продажу. Звичайний акціонер бере участь у системі власності, яка включає офіційні реєстри акціонерів, процеси голосування, дивіденди та корпоративні комунікації. Якщо токен від'єднаний від цієї інфраструктури, користувач може отримати цінову експозицію, не отримуючи тієї самої юридичної позиції, що й акціонер.
Це, ймовірно, стане одним із визначальних конкурентних питань для токенізованих акцій. Ончейн-ринки зробили фінансові активи технічно компонованими; наступний виклик — досягти того, що можна назвати юридичною компонованістю — забезпечити, щоб рух токена через гаманці та протоколи залишався сумісним із визнаним правом власності, корпоративними діями та захистом інвесторів.
Поява галузевих ініціатив, зосереджених на токенізації, спонсорованій емітентом, відображає цей перехід. Ліквідність може зробити ринок привабливим, але юридична ясність визначає, чи зможуть токенізовані акції зрештою функціонувати як надійна альтернативна форма володіння цінними паперами.
Що DeFi може зробити з токенізованими акціями?
Корисність як застави може мати більше значення, ніж обсяг спотової торгівлі
Наступна фаза розвитку може бути зумовлена менше обсягом спотових DEX, а більше тим, що можна побудувати на основі токенізованих акцій. Якщо юридично та технічно придатні токени акцій стануть прийнятною заставою, користувачі потенційно зможуть позичати стейблкоїни під портфелі акцій, будувати автоматизовані стратегії хеджування або поєднувати акції з токенізованими казначейськими зобов'язаннями та іншими RWA у програмованих портфелях.
Це розширило б DeFi за межі бази застави, що домінується крипто-нативними активами. Акції вносять характеристики грошових потоків і ринкові драйвери, які відрізняються від BTC або ETH, потенційно створюючи більш диверсифіковані ончейн-ринки кредитування.
Складність полягає в управлінні ризиками. Протокол, що приймає акції, повинен враховувати закриття ринків, зупинки торгів, дивіденди, спліти та раптові корпоративні події. Надійні ринкові дані та інфраструктура оракулів стають важливими, оскільки неточна ціна акцій може спричинити невідповідні ліквідації, навіть коли сам смарт-контракт працює правильно.
Таким чином, токенізація одночасно просуває кілька частин фінансової інфраструктури в ончейн. Активи, ліквідність, ринкові дані та записи про власність дедалі більше потребують спільної еволюції.
Які основні ризики?
Концентрація ліквідності та юридична структура мають більше значення, ніж сира швидкість блокчейну
Поточний ринок стикається з кількома взаємопов'язаними ризиками. По-перше, концентрована ліквідність збільшує залежність від невеликої кількості протоколів. По-друге, різні структури токенів можуть надавати користувачам дуже різні юридичні права, навіть коли продукти виглядають схожими в інтерфейсі. По-третє, безперервна торгівля на блокчейні створює потенційні цінові розбіжності, коли базові біржі закриті.
Ризик смарт-контрактів та оракулів додає ще один вимір. Токенізована акція Apple може зрештою посилатися на один із найліквідніших цінних паперів світу, але її ончейн-представлення все одно може постраждати від помилки контракту або неправильного введення ціни. Таким чином, токенізація додає новий інфраструктурний ризик, не усуваючи звичайний ризик акцій.
Регуляторна фрагментація також може вплинути на ліквідність. Якщо один і той самий продукт може торгуватися лише користувачами в певних юрисдикціях, глобальна ончейн-ліквідність може залишатися сегментованою, незважаючи на технічну відкритість блокчейн-мереж.
Погляд MEXC: Ліквідність стає справжнім рвом RWA
Випуск токенів стає простішим. Складнішою конкурентною перевагою є створення довготривалої ліквідності, надійного виявлення цін та фінансової корисності навколо токенізованого активу. Показник обсягу в 20,9 мільярда доларів є значущим, оскільки він свідчить про те, що ринок токенізованих акцій починає конкурувати на рівні виконання, а не лише на рівні випуску.
Частка Uniswap у 60,1% ілюструє силу мережевих ефектів у цьому переході. Щойно майданчик залучає значну ліквідність, трейдери, маркет-мейкери та додатки мають стимули спрямовувати туди додаткову активність, зміцнюючи його позицію. Але та сама концентрація означає, що наступну фазу слід оцінювати за якістю виконання та стійкістю, а не лише за часткою ринку.
Ширший ринок RWA може піти за подібною схемою. Токенізовані AUM вказують, де існують активи; ліквідність і використання як застави показують, чи стали ці активи функціонуючими фінансовими інструментами.
Торгівля токенізованими акціями переходить від випуску до ліквідності
Досягнення торгівлею токенізованими акціями приблизно 20,9 мільярда доларів 30-денного обсягу DEX означає важливий перехід для ончейн-акцій. Це число не представляє 20,9 мільярда доларів нового інвестиційного капіталу, але воно демонструє, що експозиція до токенізованих акцій генерує значний обіг на вторинному ринку. Частка Uniswap у 60,1% додатково показує, що починає з'являтися впізнаваний рівень виконання.
Важливішим є те, що буде далі. Ринок значною мірою продемонстрував, що токени, пов'язані з акціями, можуть випускатися та торгуватися. Тепер він повинен продемонструвати, що ці ринки можуть підтримувати глибоку ліквідність, надійне референтне ціноутворення та послідовне ставлення до прав акціонерів і корпоративних дій.
Саме тут токенізовані акції стають чимось більшим, ніж ще одна категорія RWA. Якщо ці активи зможуть поєднати децентралізовану ліквідність із надійними структурами власності та зрештою слугуватимуть заставою в ончейн-фінансах, вони можуть створити новий рівень ринку цінних паперів, а не просто відтворювати брокерський доступ на блокчейні.
Тому рубеж у 20,9 мільярда доларів має значення не тому, що токенізовані акції вже замінили традиційні фондові ринки, а тому, що торгівля токенізованими акціями починає розвивати власну інфраструктуру ліквідності. Чи зможе ця інфраструктура також підтримувати інституційну власність, управління ризиками та корпоративне управління, визначить, наскільки важливим зрештою стане цей ринок.
Джерела
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments
https://docs.robinhood.com/chain/stock-tokens/
Застереження щодо ризиків: Ця стаття призначена лише для довідки й не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, ухвалюйте рішення обережно, зважаючи на ваші індивідуальні обставини.