作者:Robbie Petersen
编译:深潮 TechFlow
深潮导读:a16z crypto 这篇长文提出了一个反直觉的判断:加密真正颠覆的不是交易效率,而是市场的供给侧。当发币、上架、做市都不再需要审批时,任何风险都可以变成可交易资产。这对做市商、交易所和投资者来说,意味着一个全新的市场空间正在被打开。
在金融史的大部分时间里,新市场的供给(而非需求)才是瓶颈。区块链消除了这一瓶颈。我相信这将释放出一波全新的市场爆发。
市场是转移风险的机制。每一笔交易本质上都是两个对手方同意以某个价格转移某种风险敞口。抽象来看,风险可以沿两个独立维度展开:
- 标的:底层风险敞口(例如公司的现金流、一桶石油、选举结果、借款人的信用、一个 GPU 小时)
- 工具:转移该敞口的机制(例如现货、有期限的期货、永续合约、期权、事件合约)
几乎所有金融史,都是关于一次只在一个维度上缓慢创新的故事。现货谷物市场存在了数千年,芝加哥才在 1865 年上市谷物期货。货币在 1971 年浮动,1972 年才有期货。股票期权以定制化交易商合约的形式存在了几个世纪,直到 1973 年 CBOE 和 Black-Scholes 出现后才成为上市市场。ETF 直到 1993 年才存在。
新的风险标的更加罕见。利率直到 1981 年才被广泛交易。违约风险等到 1994 年的信用违约互换。波动率等到 2004 年的 VIX 衍生品。事件结果直到近年才通过预测市场成为真正的市场。
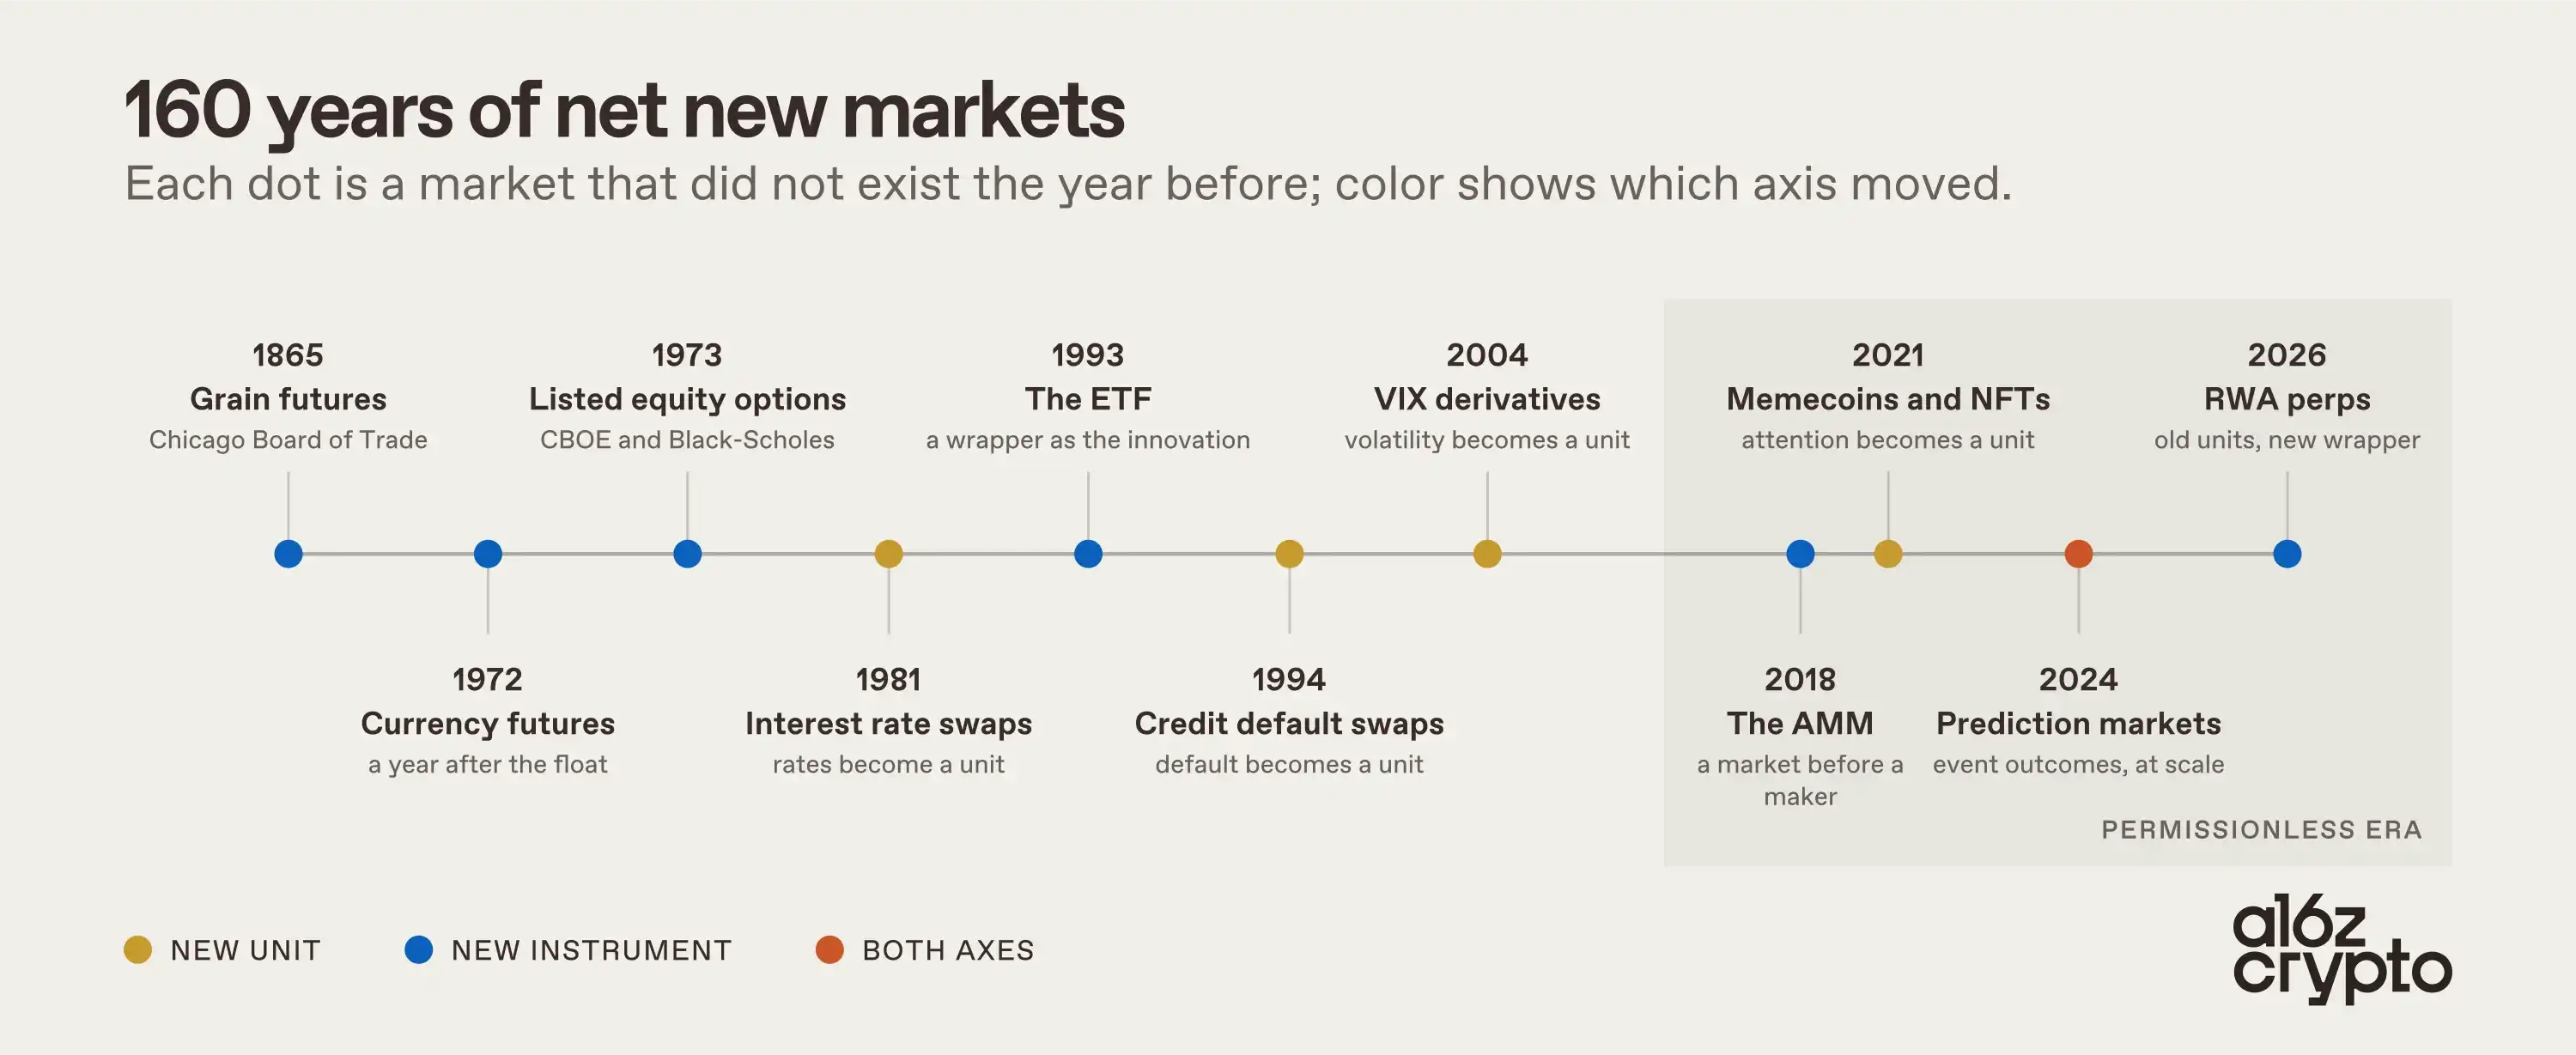
这些市场的需求从来不是问题。农民早在 CBOT 之前就想对冲收成。债权人早在 CDS 之前就想转移违约风险。拖慢增长的始终是这些市场的供给。而历史上,有两个因素一直在压制供给:
- 上市委员会和法律框架
- 地理碎片化
区块链同时消除了这两者。它让发行变得无需许可,让分发变得全球性。在我看来,这就是杀手级用例的最纯粹形态:区块链是第一个让市场供给追上全球潜在需求的技术。
这一论点在实证中同样成立。加密领域几乎每一个定义品类的成果,都是这一杀手级用例的下游结果。从永续合约和去中心化现货交易所,到预测市场、借贷市场、memecoins、NFT 和代币化实物资产,价值都流向了那些拥有链上全新市场发行权和/或交易权的人。
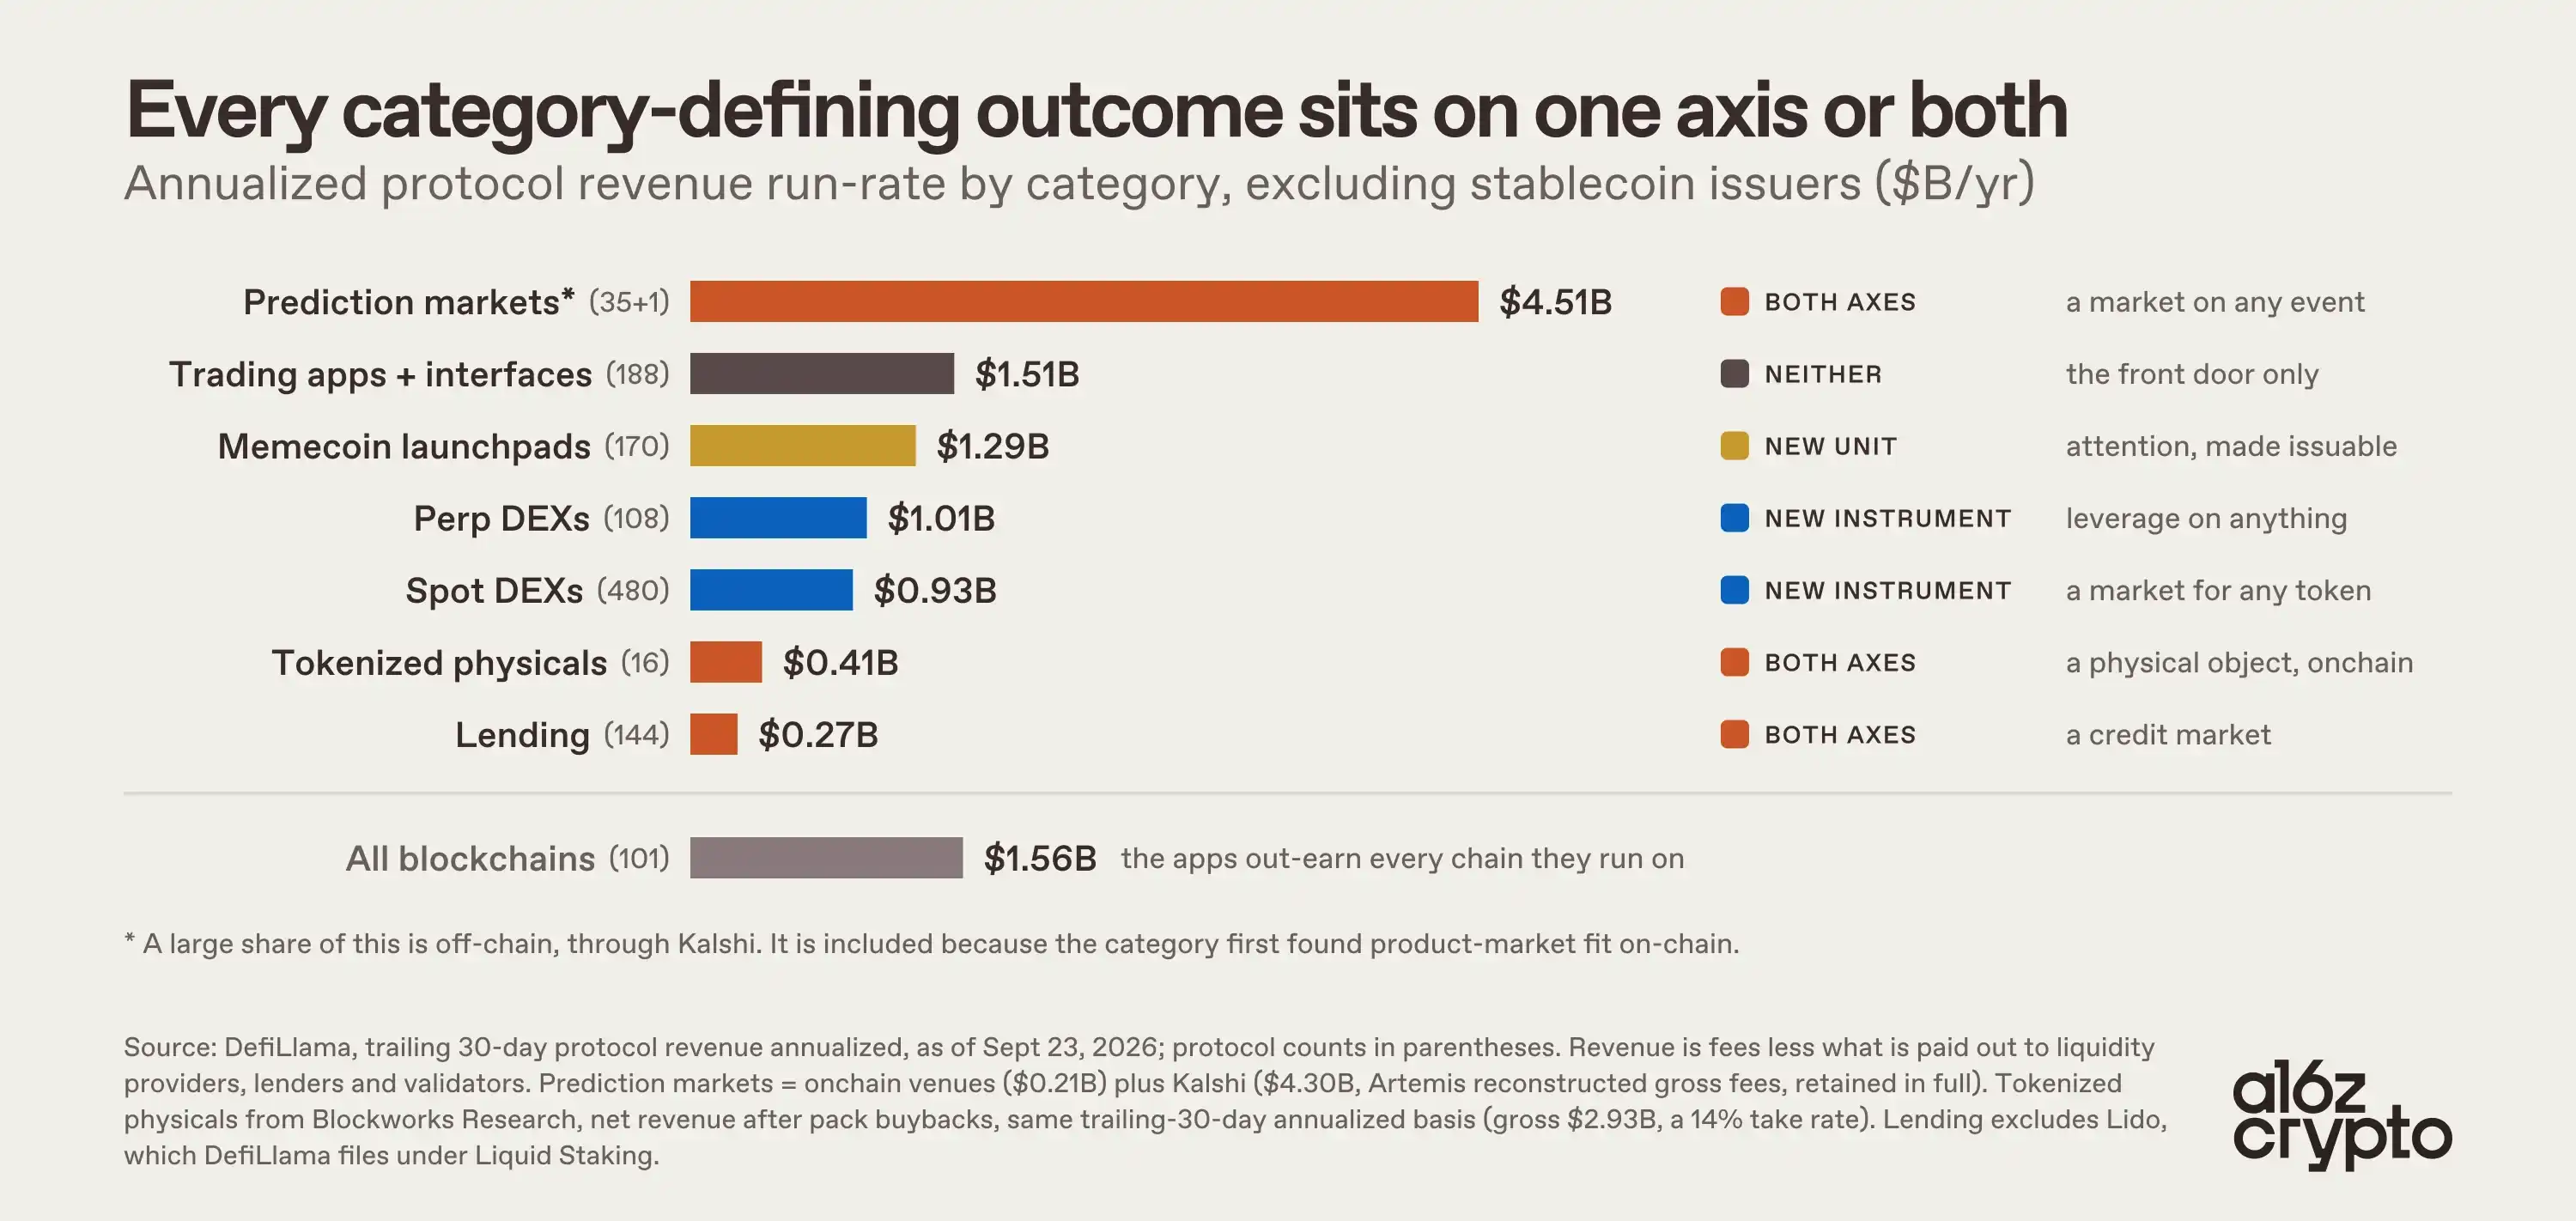
这些类别中的每一个,要么以无需许可的方式创造了一种全新的风险标的,要么创造了一种全新的风险转移方式。
在标的一侧,加密工程化地创造了过去几乎没有金融表达的风险敞口。预测市场可以追溯到爱荷华电子市场,它在链上找到了产品市场契合点并实现了爆发式增长,把离散事件(一次选举、一次美联储决议、一次法院裁决)变成了可交易的标的。点对点借贷市场把个人信用关系变成了具有实时连续价格的东西。上市前市场把原本被少数二级经纪商垄断的风险敞口,变成了用户可以大规模交易和持有的东西。甚至 memecoins 和 NFT 也把抽象的风险标的(比如注意力流向和文化相关性)变成了可读、可交易的市场。
此外,加密同样创造或放大了转移这些风险标的的全新机制。自动做市商让市场可以在做市商同意报价之前就存在。永续合约最早在 1993 年被提出,在链上找到了产品市场契合点,把有期限的、碎片化的敞口压缩成一个由资金费率平衡的合约。二元合约把事件结果变成了一个 1 美元或归零的可交易市场。点对池借贷用共享池和利用率曲线取代了双边贷款。联合曲线把发行和价格发现融合在一起,让资产从第一个买家开始就有了市场。
无需许可的发行也会产生大量噪音。这是移除上市过滤器的代价。重点不是每个新市场都是好的。重点是市场本身(而不是某个委员会)成为筛选哪些市场能存活下来的自选择机制。
永续合约就是证明
没有比永续期货更纯粹地表达这一论点的东西,也没有比链上非加密资产交易量近期增长更纯粹的证据。
因为永续合约是合成性的,上市约束就缩减为两件事:一个稳健的预言机,以及两个愿意互为对手方的交易者。只要满足这两点,一个杠杆市场几乎可以为任何东西存在。从这个意义上说,永续合约是有史以来最有效的协调机制之一。
按照同样的逻辑,Hyperliquid 是我们最接近一个全球金融协调平台的东西。HIP-3 和 HIP-4 允许用户发行自己的衍生品,接入该平台的全球前端,并相应获得收益。降低发行市场的摩擦意味着更多市场,需求自然会从中选出赢家。

加密领域增长最快的市场之一(而且越来越是整个金融领域增长最快的市场之一)是在链上无需许可地发行并全球分发,这绝非巧合。7 月,链上 RWA 永续合约交易量达到了 1.4 万亿美元的年化运行率,占 Hyperliquid 账簿的一半。抽象来看,这只是已有的风险标的(股票、石油、迷因股)无需许可地遇到了一种新的转移工具。在下游,这种重新组合带来了交易量的爆发。
还要注意,每一个季度都有某个全新的市场占据主导地位。2025 年第四季度是美国股票和大宗商品;2026 年上半年是石油、天然气和金属;最近是半导体和迷因股。这再次反映了核心论点。全新市场的供给正在追赶上世界每个季度想要交易的东西。

然而,更深层的下游含义是,无需许可、7×24 小时的交易已经成为链上价格发现的一个楔子。在今年的石油冲击期间,当 CME 关闭时,WTI 在 trade.xyz 上作为全球流动性最强的市场之一找到了价格发现。类似地,我们看到 Cerebras 和 SpaceX 的上市前股票市场对 IPO 的定价比银行家更准确,上市前永续合约的最后一小时价格与实际开盘价之间的边际差异极小。
市场正在日益证明,传统市场的结构性约束(缺乏 7×24 小时交易、地理限制、缺乏上市前准入、保证金隔离)是链上市场可持续的竞争优势。
市场转移风险标的。在几乎整个金融史上,它们都受制于地理、上市委员会和法律框架。这些约束现在已经消失。链上市场的可寻址空间不是今天存在的资产集合,而是任何人(或任何智能体)在任何地方想要交易的任何风险。
这意味着我们将会继续看到链上新市场的爆发式增长。既有转移旧风险的新方式:大宗商品和外汇永续合约、指数、全天候股票敞口。也有全新的风险单位本身:算力期货、CPI 等宏观指标的永续合约、音乐、社会趋势、体育,以及任何可以被预言机捕捉且存在多空双方的事物。发行这些市场的应用和协议,以及交易这些市场的场所,才是最终捕获价值的对象。