
概述
随着Pando Solana ETF于2026年10月13日上市,香港正在扩大对Solana的受监管准入。该产品以股票代码2831在香港交易所交易,成为市场上第二只现货Solana ETF,而非第一只。华夏基金于2025年10月27日推出了自己的Solana ETF,为投资者提供了近一年的真实数据,可用于评判新产品。
这段历史改变了关键问题。此次上市不再仅仅是监管机构是否会允许香港Solana ETF的问题。关键在于第二家发行人能否深化流动性、吸引增量资金,并将受监管的SOL敞口转变为有意义的机构配置渠道。
早期基准仍然有限。华夏基金报告称,截至2026年10月12日,其资产净值约为420万美元。这表明为什么ETF准入不应与ETF需求混为一谈。比特币证明了当机构需求已经存在时,受监管的包装可以成为主要的资本渠道;SOL仍需证明能够发展出可比的需求。
因此,对市场而言,上市后最有用的信号将是资产管理规模增长、申购与赎回、换手率、跟踪质量,以及发行人之间的竞争是扩大投资者基础,还是仅仅分割现有需求。
关键要点
- Pando Solana ETF于10月13日在香港开始交易,股票代码为2831。
- 这是香港第二只Solana ETF,继华夏基金2025年10月推出之后。
- 截至10月12日,华夏基金的Solana ETF资产净值约为420万美元,提供了早期需求基准。
- ETF上市是市场准入,而非机构资金流入的证据。
- 真正的考验在于发行人竞争能否改善流动性并建立持续的SOL配置。
新的香港Solana ETF究竟改变了什么?
直接的变化是操作层面的,而非技术层面的。使用受监管证券账户的投资者可以通过交易所交易产品获得SOL敞口,而无需直接开设加密货币交易所账户、管理钱包基础设施或持有私钥。
对某些机构而言,这一区别相当重要。直接持有加密货币可能引入额外的托管、合规、估值和操作程序。ETF可以更自然地融入已经处理上市证券的投资组合管理系统。
这并不意味着每个机构都能或都会配置该产品。即使有交易所上市包装可用,内部授权、适当性要求、波动性限制和数字资产政策仍可能构成限制。
因此,香港Solana ETF消除了一层摩擦,但并未消除投资决策本身。
香港Solana ETF是否意味着机构正在买入SOL?
不。受监管的投资工具为资本创造了渠道;它本身并不创造资本。
这一区别尤为重要,因为香港已经有了一个现成的案例。华夏基金Solana ETF于2025年10月27日开始交易,但截至2026年10月12日,其披露的资产净值约为420万美元。
这并不意味着该产品不成功。较小的ETF仍可提供有用的受监管准入,而市场规模取决于分销、投资者资格、费用以及本地ETF生态系统的规模。但这表明,为什么第二只基金的到来不应自动被转化为关于大规模SOL购买的假设。
有用的证据来自上市之后:净申购、资产管理规模、换手率和持续的投资者参与。
SOL能否追随比特币ETF的机构化路径?
比特币提供了明显的比较,因为现货比特币ETF展示了熟悉的证券包装如何将以前无法获得或操作困难的加密货币敞口转化为机构投资组合敞口。
但SOL的投资逻辑在结构上有所不同。
比特币通常被评估为稀缺的货币资产、投资组合分散化工具或对宏观敏感的价值储存敞口。Solana是一个智能合约平台,其价值主张与网络使用情况的联系更为紧密。因此,评估SOL的投资者可能更关注稳定币结算、去中心化交易所活动、应用收入、支付、代币化和开发者活动。
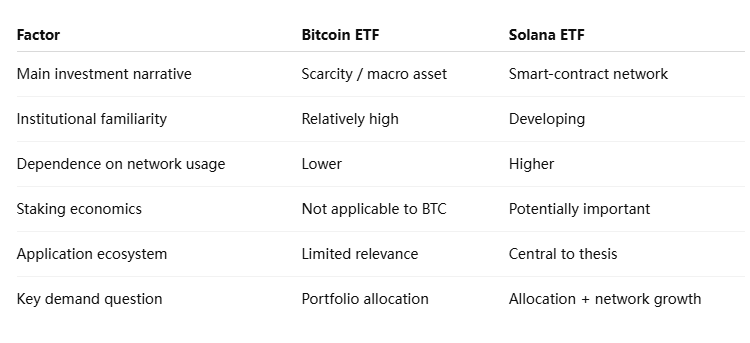
这意味着香港Solana ETF不仅需要SOL价格上涨。对于长期机构需求而言,配置者可能还需要对Solana能够维持有意义的经济活动并保持其在加密基础设施中的角色抱有信心。
因此,比特币的ETF路径可以作为受监管的包装产品能够释放需求的证明,但不应将其视为保证每种加密资产都能获得相同资本反应的模板。
香港已有Solana ETF——第二个为何重要?
即使第一个产品规模相对较小,第二个发行方仍可能具有重要意义。
ETF市场通过竞争发展。更多的发行方可以对管理费产生压力,改善做市覆盖范围,并通过不同的经纪和财富管理渠道增加分销。更多产品还可以鼓励ETF份额、资产净值与标的资产之间的套利活动,从而可能提高二级市场效率。
相关链条是:
发行方竞争 → 更广泛的分销 → 更强的做市 → 更窄的价差 → 可能更深的需求
这些结果都不是自动实现的,但它们提供了一个比将每次新ETF发行视为独立看涨事件更有用的框架。
第一个产品的存在也使Pando的发行在分析上更有价值。投资者可以比较在同一司法管辖区内运营的两个发行方,而不是将香港SOL ETF与市场规模、投资者基础和监管历史都大不相同的美国比特币基金进行比较。
未来几个月应该能显示出Pando是吸引了真正的新资产,还是主要在争夺已经能够通过华夏基金获取SOL的同一批投资者。
香港为何对亚洲加密ETF市场重要
香港的重要性超越了单只基金的绝对规模。它提供了一个受监管的实验室,用于测试比特币和以太坊以外的资产能否支撑传统ETF基础设施。
如果Solana产品能够建立持续的资产管理规模、流动的二级市场和可靠的创建-赎回活动,这些数据可以帮助发行方评估其他大型加密资产是否值得推出类似产品。反之,疲软的需求将表明,仅靠监管许可并不能保证一个商业上可行的山寨币ETF市场。
这种区别对更广泛的亚洲数字资产行业至关重要。一个成功的ETF框架可以将加密市场与经纪商、资产管理公司和财富管理平台连接起来,而这些机构可能不愿直接与区块链钱包交互。
但示范效应不应被夸大。香港的监管并不自动决定新加坡、日本、韩国或其他市场将如何对待同等产品。每个司法管辖区都有自己的证券规则和投资者保护标准。
香港能够提供的是证据——而非监管蓝图。
Pando开始交易后投资者应关注什么?
发行日期本身的信息量不如之后发生的事情。最强的指标相对直接:
- 资产管理规模增长:显示资本是否真正进入产品,而不仅仅是在交易所换手。
- 净创建和赎回:区分一级市场需求与二级交易。
- 日成交量:表明ETF周围是否正在形成活跃市场。
- 相对资产净值的溢价或折价:有助于衡量做市效率。
- 买卖价差:更窄的价差通常表明可执行流动性更深。
- 相对于华夏基金ETF的表现:显示第二个发行方是在扩大市场,还是仅仅重新分配现有需求。
SOL现货市场行为也很重要。如果基金规模显著增长,创建和赎回过程可以在ETF需求与标的SOL流动性之间建立更紧密的联系。然而,在资产管理规模较小的情况下,对全球SOL市场的影响可能仍然有限。
这就是为什么关于“机构准入”的头条新闻应始终与可衡量的机构配置区分开来。
Solana ETF能直接提升SOL流动性吗?
有可能,但效果取决于规模。
ETF创造了另一个渠道,投资者可以通过它表达对SOL敞口的需求。如果净创建规模变大,授权参与者和做市商可能需要获取或对冲SOL敞口,从而在证券市场与标的加密市场之间产生额外的互动。
在资产管理规模适中时,这一机制相对于全球SOL交易活动仍然较小。ETF可能仍会改善本地市场准入,而不会成为价格发现的主要来源。
此外,ETF流动性与标的资产流动性之间也存在重要区别。即使标的基金资产规模相对较小,产品也可能因为做市商高效交易其份额而显示出健康的成交量。
因此,仅凭成交量不应被用作大额资本流入的证据。
MEXC 观点:ETF 获批只是价格发现的开始
对于 SOL 而言,关键问题已不再是受监管的 Solana ETF 能否在香港存在。市场已经给出了答案。更重要的问题是,受监管的准入渠道能否产生足够持久的大规模配置,从而影响流动性和机构投资组合行为。
Pando 的入场创造了一个更好的测试,因为香港现在有了发行方竞争,而非单一产品。如果合并后的资产管理规模大幅扩张,而不仅仅是在基金之间转移,那将提供更有力的证据,表明可投资市场本身正在增长。
对于更广泛的加密 ETF 行业而言,这一区别很重要。监管批准建立了基础设施。资本流动确立了产品与市场的契合度。
因此,值得关注的指标是净创建量、类别总资产管理规模、价差以及真正新增资本所占活动比例。这些数据将比 ETF 上市数量更能说明机构对 SOL 的采用情况。
风险与局限
若干限制因素使得与比特币 ETF 的比较尤为困难。
- 市场规模风险:香港的 ETF 生态系统在规模和分布上与美国市场不同。
- 需求风险:受监管的准入渠道并不能确保机构投资者拥有对 SOL 的配置授权。
- SOL 波动性:较高的波动性可能限制保守型投资组合的持仓规模。
- 跟踪风险:由于费用和运营机制,基金回报可能偏离标的 SOL。
- 流动性集中:强劲的交易所换手率并不一定意味着大量资金流入基金。
- 监管风险:虚拟资产投资规则可能会继续演变。
- 网络风险:Solana ETF 的需求最终取决于底层网络的经济和技术健康状况。
质押是另一个结构性考量因素。SOL 在协议层面天然提供质押经济收益。取决于 ETF 如何处理或不处理这些奖励,投资者可能会将基金的便利性与直接持有 SOL 的机会成本进行比较。
这使得产品结构对 SOL 而言比对比特币更为重要。
香港第二只 Solana ETF 是一场需求测试
Pando 香港 Solana ETF 的推出,为希望获得 SOL 敞口的投资者扩展了可用的受监管基础设施,但这不应被解读为比特币式机构资本浪潮已经开始的证据。
香港已经有一个重要基准。华夏基金的 Solana ETF 自 2025 年 10 月起运作,并于 2026 年 10 月 12 日报告约 420 万美元的资产净值。这一数字展示了事情的两面:受监管的 SOL 产品可以在证券市场内成功运作,但仅凭监管可用性尚未产生比特币规模的资产积累。
第二只产品让市场变得更有趣,因为它引入了发行方竞争。当不止一个提供商争夺资产时,费用、分销、做市和投资者认知都可能改善。
因此,故事的下一阶段从 10 月 13 日之后开始。如果 Solana ETF 的合并资产稳步上升,净创建量持续存在,且流动性改善并非仅仅是在产品之间转移资产,那么香港将有更强证据表明 SOL 正在发展出真正的机构配置渠道。
如果需求仍然有限,结论同样有用:山寨币 ETF 获批和机构采用是两个独立的里程碑。对于香港 Solana ETF 市场而言,上市打开了大门;实际资金流将决定机构是否会走进去。
来源
香港交易及结算所有限公司——Pando Solana ETF 上市及交易安排:
https://www.hkex.com.hk/
香港交易及结算所有限公司——Pando Solana ETF 股份准入:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars