當你的幣放在一家交易所裏,你持有的是對一家公司的請求權,而不是那項資產本身。交易對手風險,就是這項請求權可能得不到履行的那些方式的集合;它有好幾個互相獨立的來源,而它們在壓力下的表現各不相同。搞清楚你擔心的是其中哪一個,才能把一種含糊的不安,變成一個「在那裏放多少」的決定。
交易對手風險究竟是甚麼
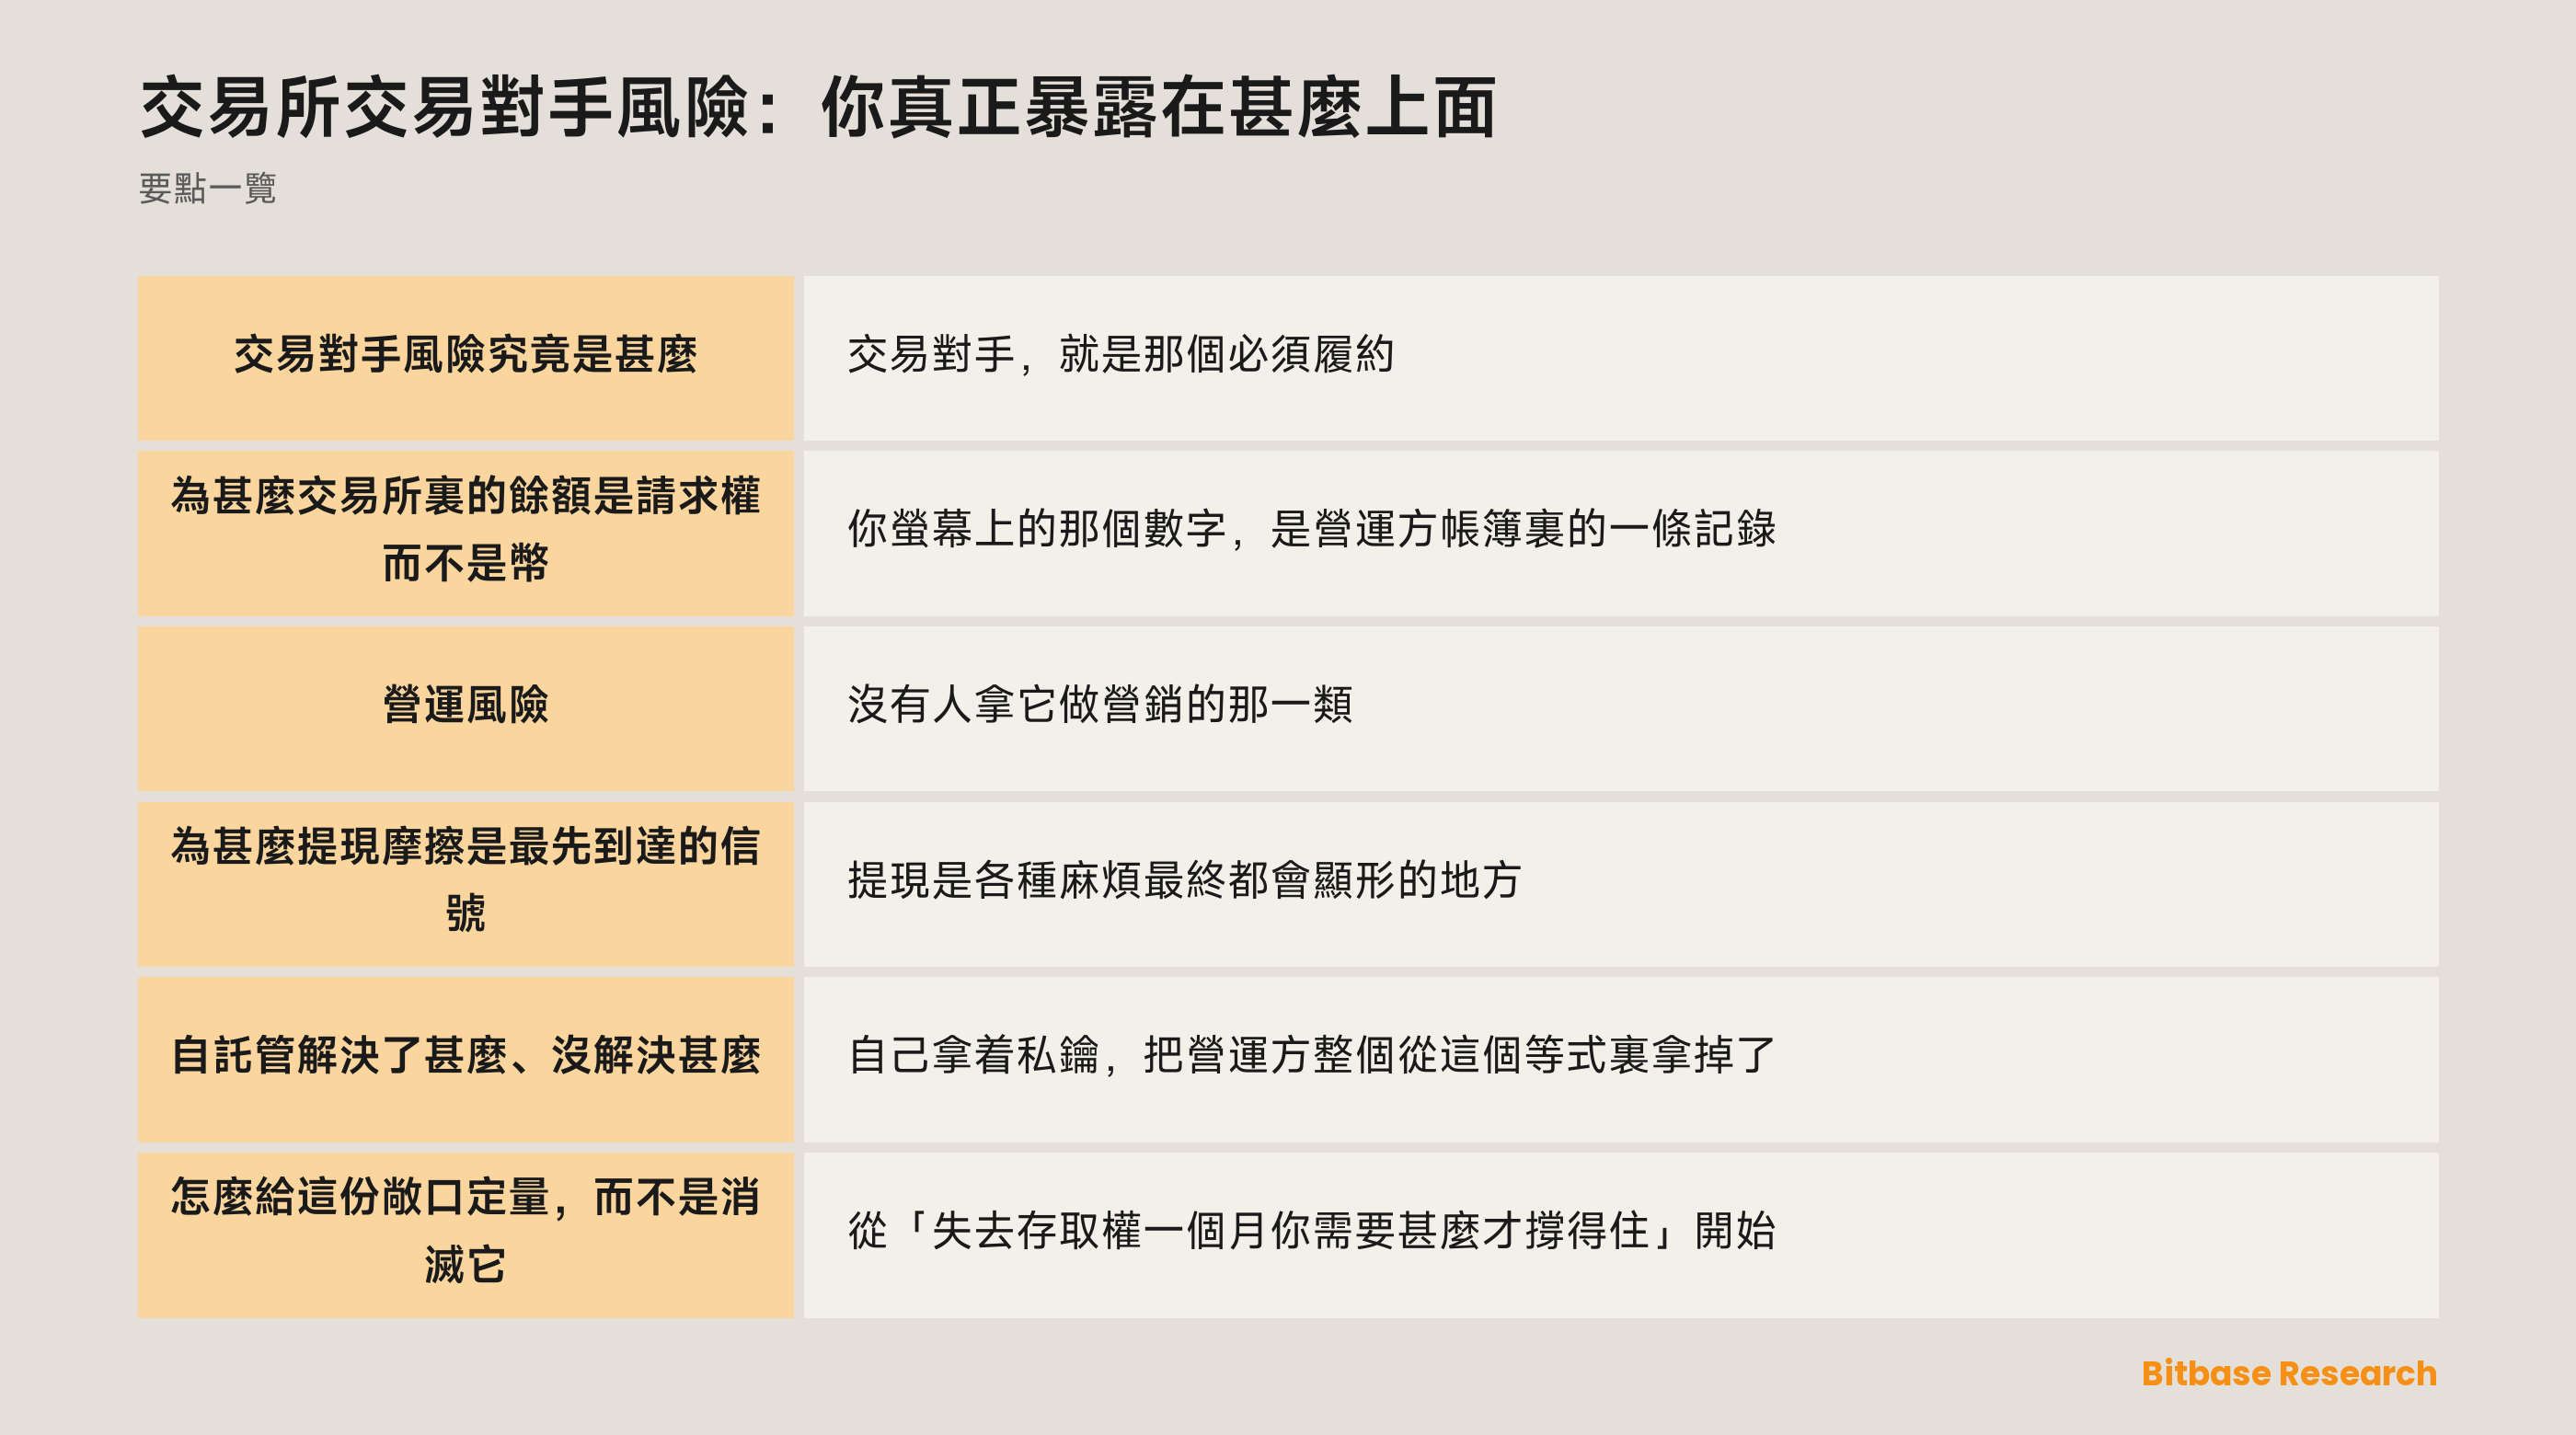
交易對手,就是那個必須履約、你才能拿到你應得之物的人。在交易所裏那就是營運方,而這裏說的履約,是「讓你提得出去」。
所以這個風險與價格無關。你的資產可以漲一整年,而你仍然可能動不了它——因為這是兩個分開的問題,其中只有一個關於市場。把這兩件事混在一起,是人們低估它最常見的方式。
還有第二個值得點名的混淆:交易對手風險不等於「被黑」的風險。盜竊是請求權落空的一種方式,而請求權也可以在甚麼都沒被偷的情況下落空。它也不是非黑即白的。失敗的譜系從「一次提現花三天而不是三分鐘」,一直排到「一個甚麼都不還的營運方」;而實踐中發生的多數事情,離前一端比離後一端更近。
風險從哪裏來
| 來源 | 它怎麼表現出來 | 甚麼能減少它 |
|---|---|---|
| 你的資產被託管着 | 不經許可你就動不了的幣 | 你能自己核的公佈儲備 |
| 企業償付能力 | 從外面看不見的義務 | 寫明的範圍、外部鑑證 |
| 營運故障 | 當機、延遲、卡住的轉帳 | 歷史記錄,以及事故是怎麼溝通的 |
| 法律與法域 | 帳戶被凍結、條款被改 | 知道是哪個主體在跟你建立關係 |
| 集中在一個場所 | 一次失敗一次性帶走全部 | 把餘額分散在幾個地方 |
| 你的資產被代為用在別處 | 你沒選擇就繼承下來的風險 | 去讀閒置資金會被怎麼處理 |
誠實地讀第三欄——因為其中好幾條是「減少」而不是「消除」;而一個在那一欄沒有條目的來源,你只能給它定量,管不了它。最後一行是用戶幾乎從不去想的那一條,也正是它在沒有人提起的情況下,把一段關係變成了好幾段。
為甚麼交易所裏的餘額是請求權而不是幣
你螢幕上的那個數字,是營運方帳簿裏的一條記錄。支撐它的幣坐在營運方控制的地址上,與所有其他人的混在一起;而你那條記錄,是一句「你一要,就交出這麼多」的承諾。
這不是對這套模型的批評。混同池化正是即時交易得以可能的原因;一個為每一筆成交都在鏈上搬幣的場所,會慢上好幾個數量級,也貴上好幾個數量級。這個設計有它的用途,而這份敞口就是它的價格。
它實際的意思是:你的頭寸取決於營運方履約的能力與意願。儲備證明透過讓資產那一側變得可核,處理了其中一部分;它沒處理的那一部分寫在儲備證明能證明償付能力嗎裏。
營運風險:沒有人拿它做營銷的那一類
償付能力拿走了注意力,而營運製造了實際問題裏的大多數。行情劇烈時系統會當、網絡會擁堵、一個維護窗口會拖長,然後提現開始排隊。
這些都不意味着資產負債表出了甚麼事,而它同樣能讓你在最想動手的那一刻動不了。對一個活躍交易者來說,即便第二天一切都恢復了,這也是一筆真實的成本。
這也是「歷史記錄真的有預測力」的那一類,因為營運質量變化很慢、而且會反覆顯現出來。有用的信號不是「這些事有沒有發生」,而是營運方在這些事發生時怎麼表現。清楚的公告、寫明的原因、以及一個恢復時間,會告訴你一些關於這個組織的事;而當機期間的沉默,告訴你的是另一些事。
為甚麼提現摩擦是最先到達的信號
提現是各種麻煩最終都會顯形的地方,這讓它成為用戶能直接觀察到的資訊量最大的一件事。償付能力問題、營運問題、法律問題,全都會先在那裏浮出來,然後才在別處浮出來。
所以偶爾真的去提一次,比讀關於提現的文章更有價值。在一個平常的時間提一小筆出來,能確立「甚麼都沒出事時這個流程是甚麼感覺」;而正是這條基線,讓行為的變化變得可察覺。
同樣的推理也適用於限額與確認步驟的數量——它們本來只是普通設置,直到它們在沒有解釋的情況下變動。要盯的是變化而不是絕對水平。一個一直需要一天來處理提現的平台,和一個突然開始需要一天的平台,不是一回事;而只有後者是資訊。
自託管解決了甚麼、沒解決甚麼
自己拿着私鑰,把營運方整個從這個等式裏拿掉了。沒有請求權、沒有承諾、沒有隊列;對於你並不在主動交易的那部分資產,這是對交易對手風險最乾淨的答案。
它把這份敞口換成了另一份。密鑰管理變成你的問題,錯誤不可逆,出了事沒有人可申訴——這是一次交換,不是一次逃脫。兩種模型在機制上的差別寫在交易所託管模型裏。
理性的讀法是:兩者適合不同的用途。交易餘額該待在交易發生的地方,長期持倉則不必;而實際好處的大部分來自這個分離,而不是來自選邊站。
怎麼給這份敞口定量,而不是消滅它
從「失去存取權一個月你需要甚麼才撐得住」開始。這個框定把一種抽象的擔憂變成了一個金額,而這個金額是這件事裏你真正能控制的唯一部分。
按用途而不是按感覺把錢分開也有幫助——因為「你願意冒一週風險的金額」和「你願意無限期冒風險的金額」是兩個不同的數字。然後去用那些可核的東西。公佈的儲備、逐幣種明細、你能驗的簽名、以及一個被守住的時間表,全都是關於營運方的證據;而它們的缺席同樣是證據,這寫在儲備證明的局限裏。
最後記住:這個風險是結構性的,不是針對個人的。凡是「有人替另一個人持有資產」的安排裏它都存在;而它在機構之間如何傳導的更深解剖,寫在交易對手風險的幾種架構裏。
小結
交易所裏的交易對手風險,是「對一家公司的請求權得不到履行」的風險;它來自託管、償付能力、營運、法域、集中度,以及平台拿閒置資金去做的任何事。
這些沒有一樣會因為行情上漲而消失,也沒有一樣會被任何披露完全消掉。現實的目標是:知道哪些來源適用於你、把可核的那些用起來、並且只放一個「失去存取權你也承受得起」的金額。想繼續讀幣貝學院的其他內容,請接着往下看。
相關閱讀
幣貝上與本主題相關的其他文章:
- 幣貝 KYC 與驗證:三件不同的事共用了同一個詞
- 幣貝在哪裏受監管?兩項註冊,以及它們不代表什麼
- 怎麼核查一家交易所安不安全:一份你真的跑得動的清單
- NFT 可選版稅詳解
- 什麼是只讀錢包?只看資金,不能花費
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考,不構成任何投資、交易、稅務或財務建議。加密資產波動劇烈,請自行評估風險。本文撰寫於 2026 年 9 月,請以官方最新資訊為準。
參考資料
[1] 幣貝,儲備證明 —— 每月披露、Merkle 根哈希與開源驗證工具 www.bitbase.com