當一隻代幣化股票和它參考的那隻股票在同一個下午印出兩個價格,不一定是哪裏壞了。代幣不是股票,它到底是甚麼,要看是誰發行的。下面是一份清單,不是一份警告:風險住在哪五個地方,以及每一處用哪條問題就問得清楚。
發行方風險不是一種風險
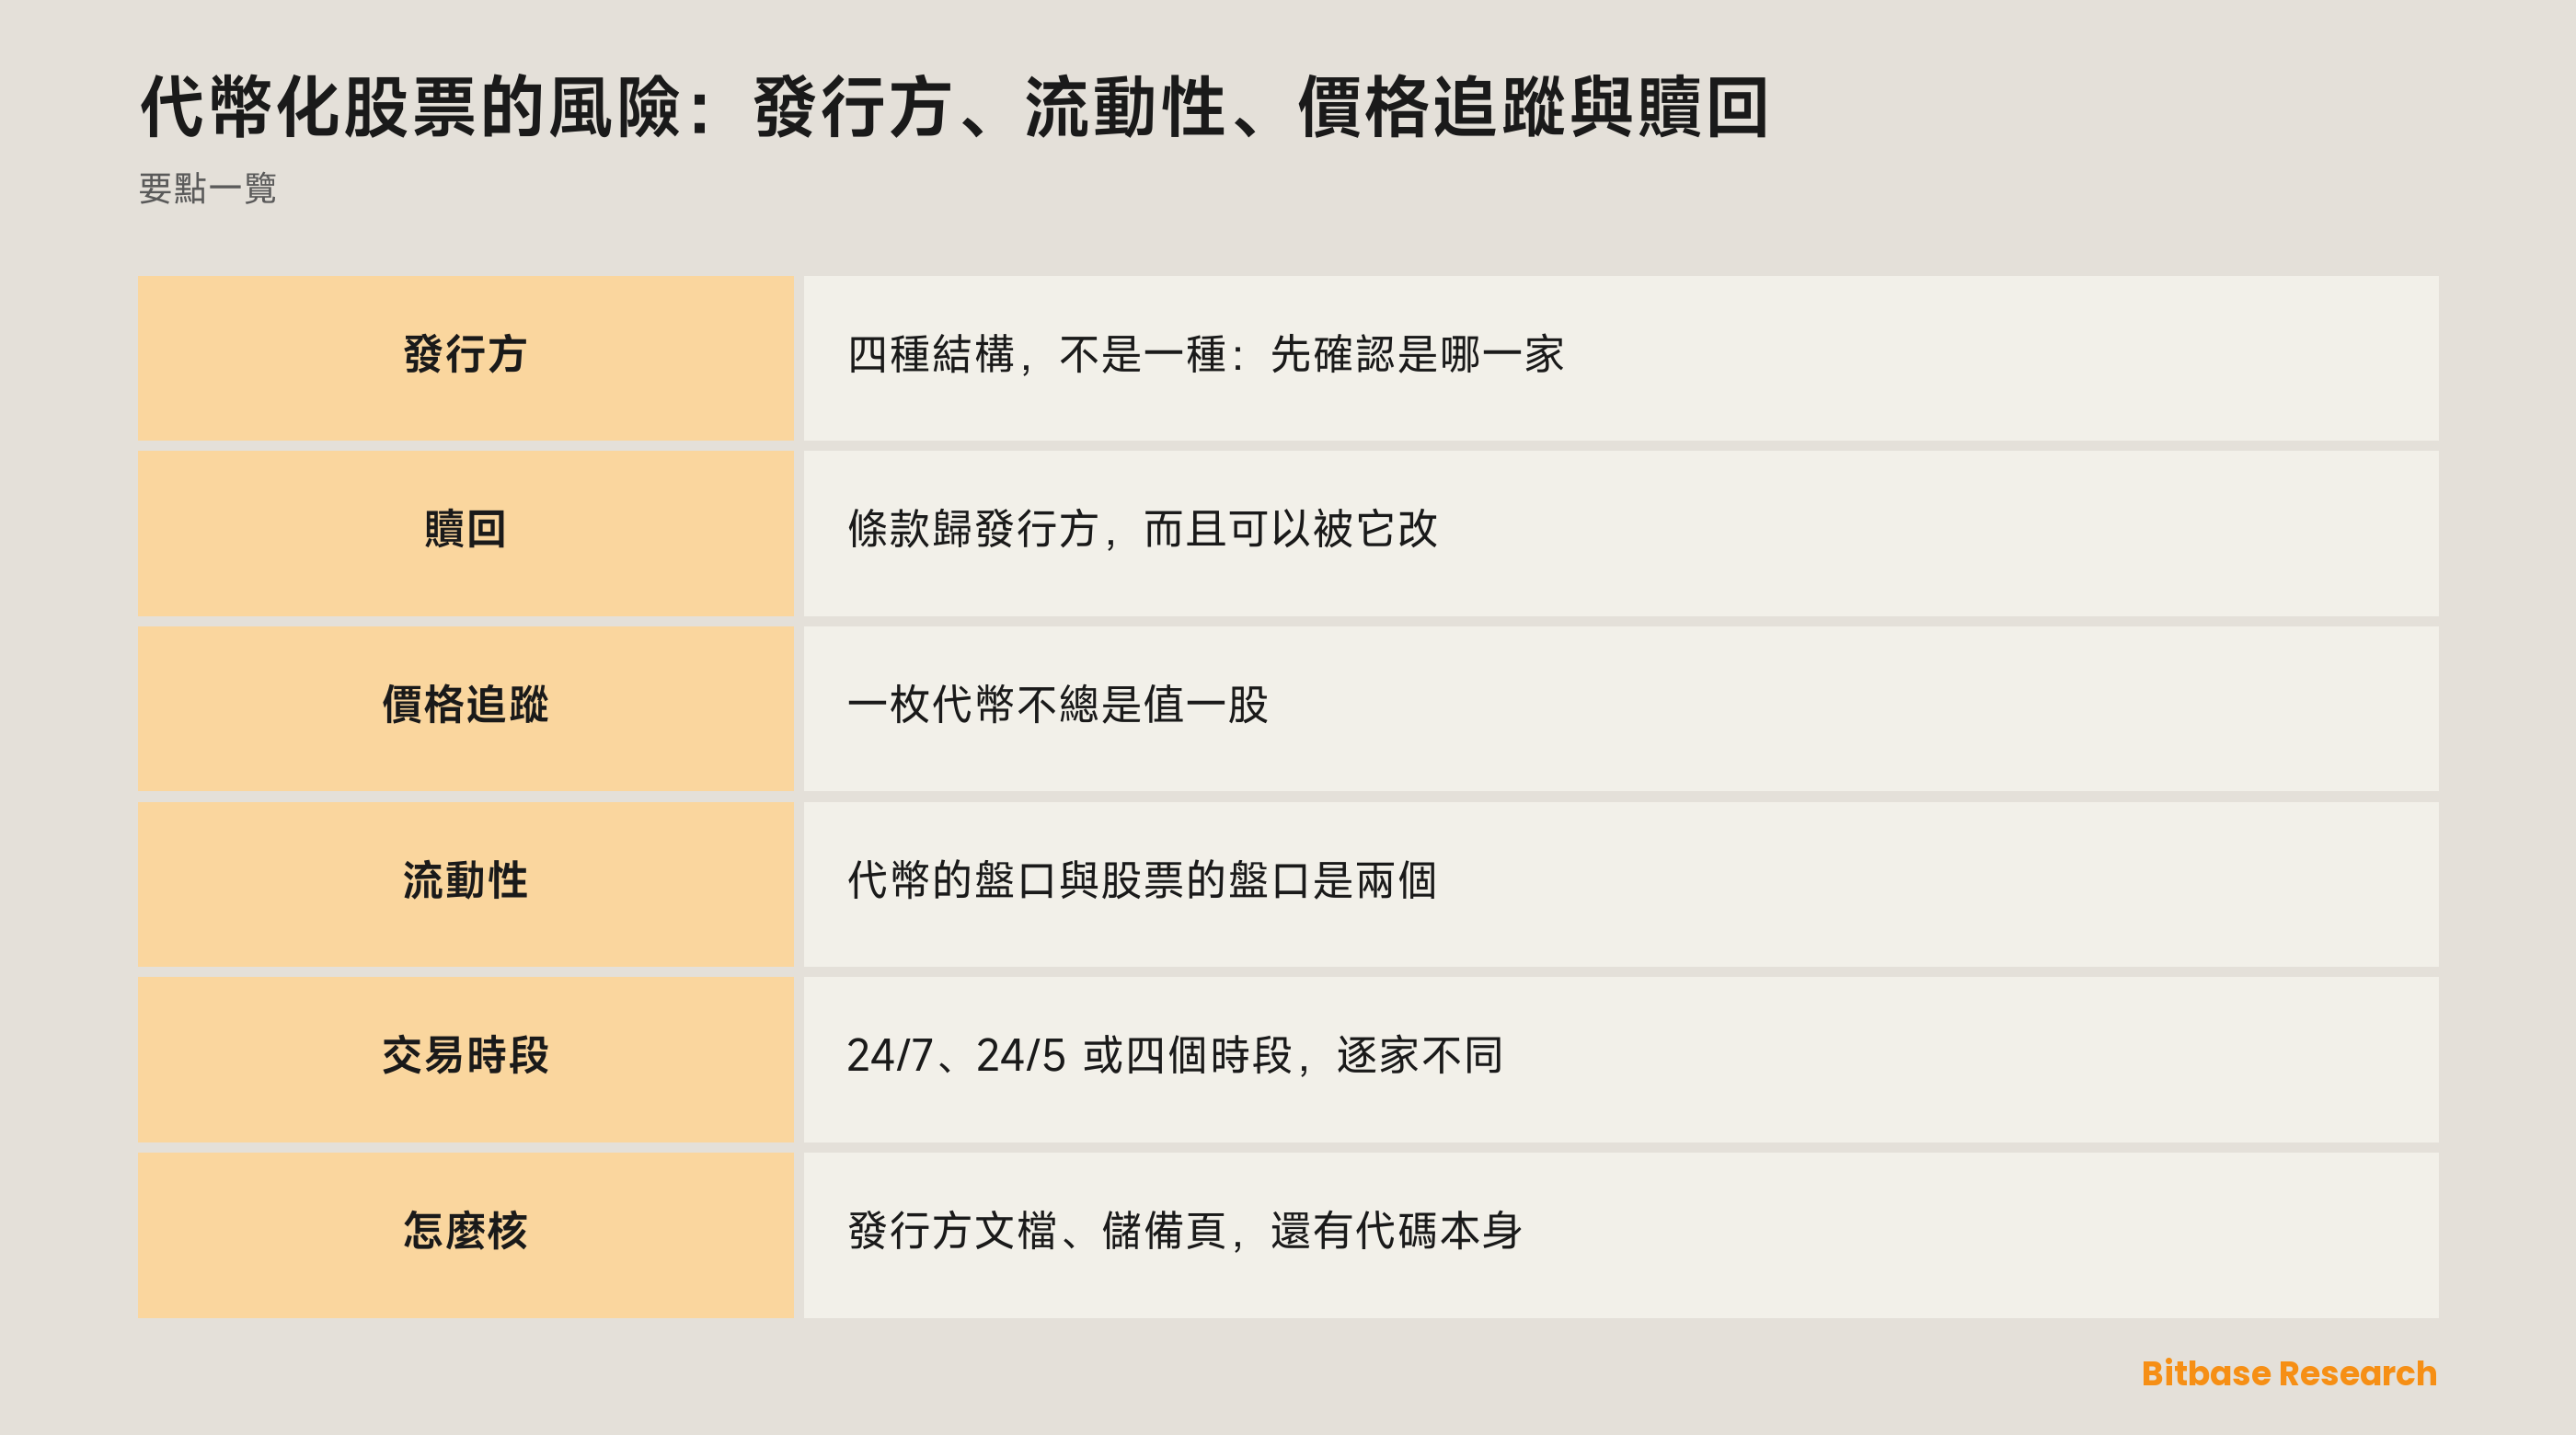
先看發行方,因為代幣化股票不是一個產品,也不是一套風險。流通較廣的四家發行方把它做成了結構上完全不同的東西,而分別正好落在衡量風險的位置上。
| 發行方 | 代幣是甚麼 | 背書 | 交易時段 |
|---|---|---|---|
| Ondo | 代幣化股票,做成總回報追蹤器 | 不是一幣對一股 | 24/5,部分代幣可在非常規時段交易 |
| xStocks,由 Backed Assets (JE) Limited 發行 | 澤西島公司發行的代幣化證券 | 1:1,標的在受監管託管中 | 鏈上 24/7 |
| Robinhood Europe, UAB | 你與 Robinhood 之間的衍生品合約 | 標的由 Robinhood 自己持有 | 週一 02:00 至週六 02:00 CET |
| Dinari | dShare,券商訂單成交後經 Alpaca 鑄造 | 與證券 1:1 | 四個時段,僅部分代碼 24/7 |
其中一行與另外三行不是同一類東西。Robinhood 的 Classic Stock Tokens 是你與 Robinhood 之間的衍生品合約,按標的證券的價格定價,但不授予你對標的的任何權利;那些標的資產由 Robinhood 自己持有,存放在一家持美國牌照的機構。所以這裏的敞口是交易對手敞口:要問的是發行方不履約時這份合約會怎樣,而不是股票託管在哪。Robinhood Europe, UAB 受立陶宛央行監管。但發行方受監管與產品沒有風險是兩件事,而這兩件常被混為一談。
另外三家把分量壓在託管與贖回上。xStocks 被其發行方描述為特定美股與 ETF 的代幣化表示,每一枚由處於受監管託管中的標的資產 1:1 背書。dShare 由一份證券 1:1 背書,而 Dinari 只在對應的券商訂單經 Alpaca 成交之後才鑄造或銷毀它。Ondo 是例外:Ondo 明寫一枚代幣不必然代表一股的價值,因為它的代幣是總回報追蹤器,把扣掉預提稅後的股息再投資進代幣,而不是派發出來。
單看股息就知道沒甚麼是通用的。Ondo 把它再投資。Robinhood 把對應金額以現金轉付給合資格持有人。Dinari 在標的現金到賬後計算並分發,直接持有者拿 USD+,包裝倉位收到的是存入的 dShare。xStocks 這一項本文沒有核到,所以這裏不寫。
股東權利也是這麼散的。Ondo 寫明持有人不獲得投票權、法定知情權或其他股東權利。Robinhood 寫明其代幣不授予對標的股票或 ETP 的任何權利。Backed 把 xStock 描述為對抵押品價值的索取權,而不是對其附帶權利的索取權——那是另一句話。Dinari 的文檔,在本文讀到的那幾頁裏,沒有談這件事。股東權利沒有通則——有的是四種立場,其中一種是沉默。
贖回跑在發行方可以改的條款上
代幣化股票的設計是提供對標的資產的經濟敞口,而它取決於發行方的結構、准入規則與贖回條款,這些都可以由發行方變更。這是結構性的描述,不是提醒:贖回不是代幣的屬性,是發行它那家公司的政策,而政策會被改寫。
贖回也正是各方公開說法開始打架的地方。xStocks 這邊,發行方自己的網站與它的新聞頁對贖回形態的寫法不一樣:一處讀起來是按現金價值或標的本身贖回,另一處是按標的市價拿現金、但拿不到標的。既然打架,能準確說的只有窄的那一句:這枚代幣可以向發行方贖回,形態以發行方當前的條款為準。
費率、最小額與時長在本文裏是故意不寫的:一個過期的贖回費比沒有數字更糟。准入也一樣。Ondo 把它的代幣描述為一般面向非美國投資者,並受司法管轄區與其他限制約束;xStocks 寫明它在美國、對美國人不可用。另外至少一家發行方的文檔在某個管轄區問題上指向兩個方向——這本身就是應該去讀發行方自己的頁面、而不是讀誰的摘要的理由。
追蹤偏離不是脫錨
Ondo 的文檔裏有這四家中把追蹤問題寫得最清楚的一句:一枚代幣不必然代表一股的價值,而一枚代幣的價格也不會總是與標的資產的價格相符。這是在描述這個工具,不是在發缺陷通知。
加密圈把價格離開參考價叫脫錨,而這個詞借到這裏會蓋住三種機制。穩定幣脫錨和追蹤偏離不是同一件事。穩定幣脫錨是偏離一個固定目標,而那個固定目標就是產品的全部。代幣化股票沒有固定目標:它參考的是一個會動的價格,偏差可能來自結構本身,可能來自參考市場關着門,也可能只是那一刻代幣盤口的對面沒有人。
代幣成交的價格,和某個平台為它算出來的參考價,又是兩件事。哪些來源餵這個參考價、怎麼平滑、標的沒有新成交時怎麼辦,都是平台各自的參數,只有該平台的合約規則頁是權威。一個讀着已休市市場的預言機,讀到的是它最後看見的價格,不管那有多舊。
兩個盤口,不是一個
代幣和股票在不同的地方、對不同的人、在不同的時間成交,所以一邊的深度說明不了另一邊的深度。一隻股票可以是世界上流動性最好的工具之一,而它的代幣化版本掛在一個薄到普通大小的單子就推得動的盤口上。這就是兩個盤口,不是一個,也是股票投資者最常撞上的意外。
流動性在出場那一側最要緊。向發行方贖回不能替代一個買單,因為贖回跑在發行方的條款與時間表上,不是隨叫隨到。碎片化會把它放大:同一枚代幣可能存在於好幾條鏈、好幾個平台,深度是分開的,不是匯到一起的。
Dinari 把這件事寫成了具體的一條。常規時段之外,市價單會被轉成可成交限價單,可能全成、可能部分成、也可能不成。它的 Open 時段只在鏈上,只覆蓋一部分代碼,流動性也更低。這不是某一家的毛病,是薄盤口本來的樣子。
代幣下面那張日曆
這四家沒有共用一個鐘。xStocks 被描述為鏈上 24/7 可交易。Ondo 是 24/5,另有一小部分代幣可在非常規時段交易,並會在公司行動與風控事件前後暫停。Robinhood 從週一 02:00 到週六 02:00 CET。Dinari 把一天拆成常規時段、只收限價單的盤前與盤後時段、一個隔夜時段,以及為部分代碼覆蓋週末的 Open 時段。
這四張日曆下面壓着的是同一個參考市場,它每個工作日傍晚收市,整個週末關着,公眾假期也關着。參考市場關着的時候,代幣還在定價。收市後落地的消息先被代幣吸收,等標的所重新開市才被股票吸收,於是開市鐘響時兩者可能差得很遠,而持有者感受到的是跳空,不是趨勢。
拿之前怎麼自己核一遍
三個頁面能定下大部分問題,沒有一個是價格圖。
先去發行方自己的文檔,按名字找,不要按掛這枚代幣的平台找。上面四種結構都是各家用自己的話披露的,篇幅也不長:這枚代幣在法律上是甚麼、背後站着甚麼、股息怎麼處理、贖回條款現在怎麼寫。
然後讀儲備頁。儲備證明給出的是報告生成那一刻持有的是甚麼。它不告訴你能贖回甚麼、向誰贖、多久到賬,也不是審計。
最後,確認這個代碼指的真是那家公司。跨市場看,代碼不是身份標識:同樣幾個字母經常屬於一個毫不相干的加密項目。ES 指向 Eclipse,CME 指向 Commodity Market Exchange,ICE 指向 Ice Open Network,VIX 指向一枚 meme 幣,沒有一個是那幾個字母暗示的股票或指數。在行情上動手之前先核一下代碼背後的名字很便宜,而它擋住的是這份清單上最貴的錯。
小結
代幣化股票的風險不能一概而論,這四家就是證據:一家賣的是衍生品合約,一家賣的是明寫了不值一股的追蹤器,另外兩家賣的是 1:1 背書、但按各自條款贖回的代幣。機制是共用的,發行方不是。本文斷言的一手來源是各家發行方自己的文檔頁,列在下面;至於平台各自的參數,你所交易平台的合約規則頁高於任何指南。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 SCHD:分紅敞口、成本,以及與 QQQ 的比較
- 如何買入 Snowflake(SNOW)股票:交易方式、成本與風險
- 如何買入 SoFi(SOFI)股票:交易方式、成本與風險
- VTI ETF 詳解:對整個美股市場的一次抽樣
- 什麼是區塊鏈時間戳?它為何只是近似的
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Ondo 代幣化股票文檔:總回報追蹤器,不是一幣一股 docs.ondo.finance
[2] xStocks 官方網站:Backed Assets (JE) Limited 發行,1:1 背書 xstocks.com
[3] Robinhood 歐盟網站:Classic Stock Tokens 是衍生品合約,不是股票 robinhood.com
[4] Dinari 文檔:dShare 由證券 1:1 背書,經 Alpaca 鑄造 docs.dinari.com
[5] Dinari 交易時段:四個時段與僅限價的時段 docs.dinari.com
[6] Dinari 股息:直接持有者 USD+,包裝倉位 dShare docs.dinari.com