股票永續甚麼都不持有,永遠不到期,還要為你選的方向持續收費。這三件湊在一起,讓它的行為既不像它追蹤的那隻股票,也不像期權,更不像常被混為一談的指數期貨。而把股票永續和加密永續分開的,不是槓桿——是它參考的那個市場每天晚上都會關門。
股票永續到底是甚麼
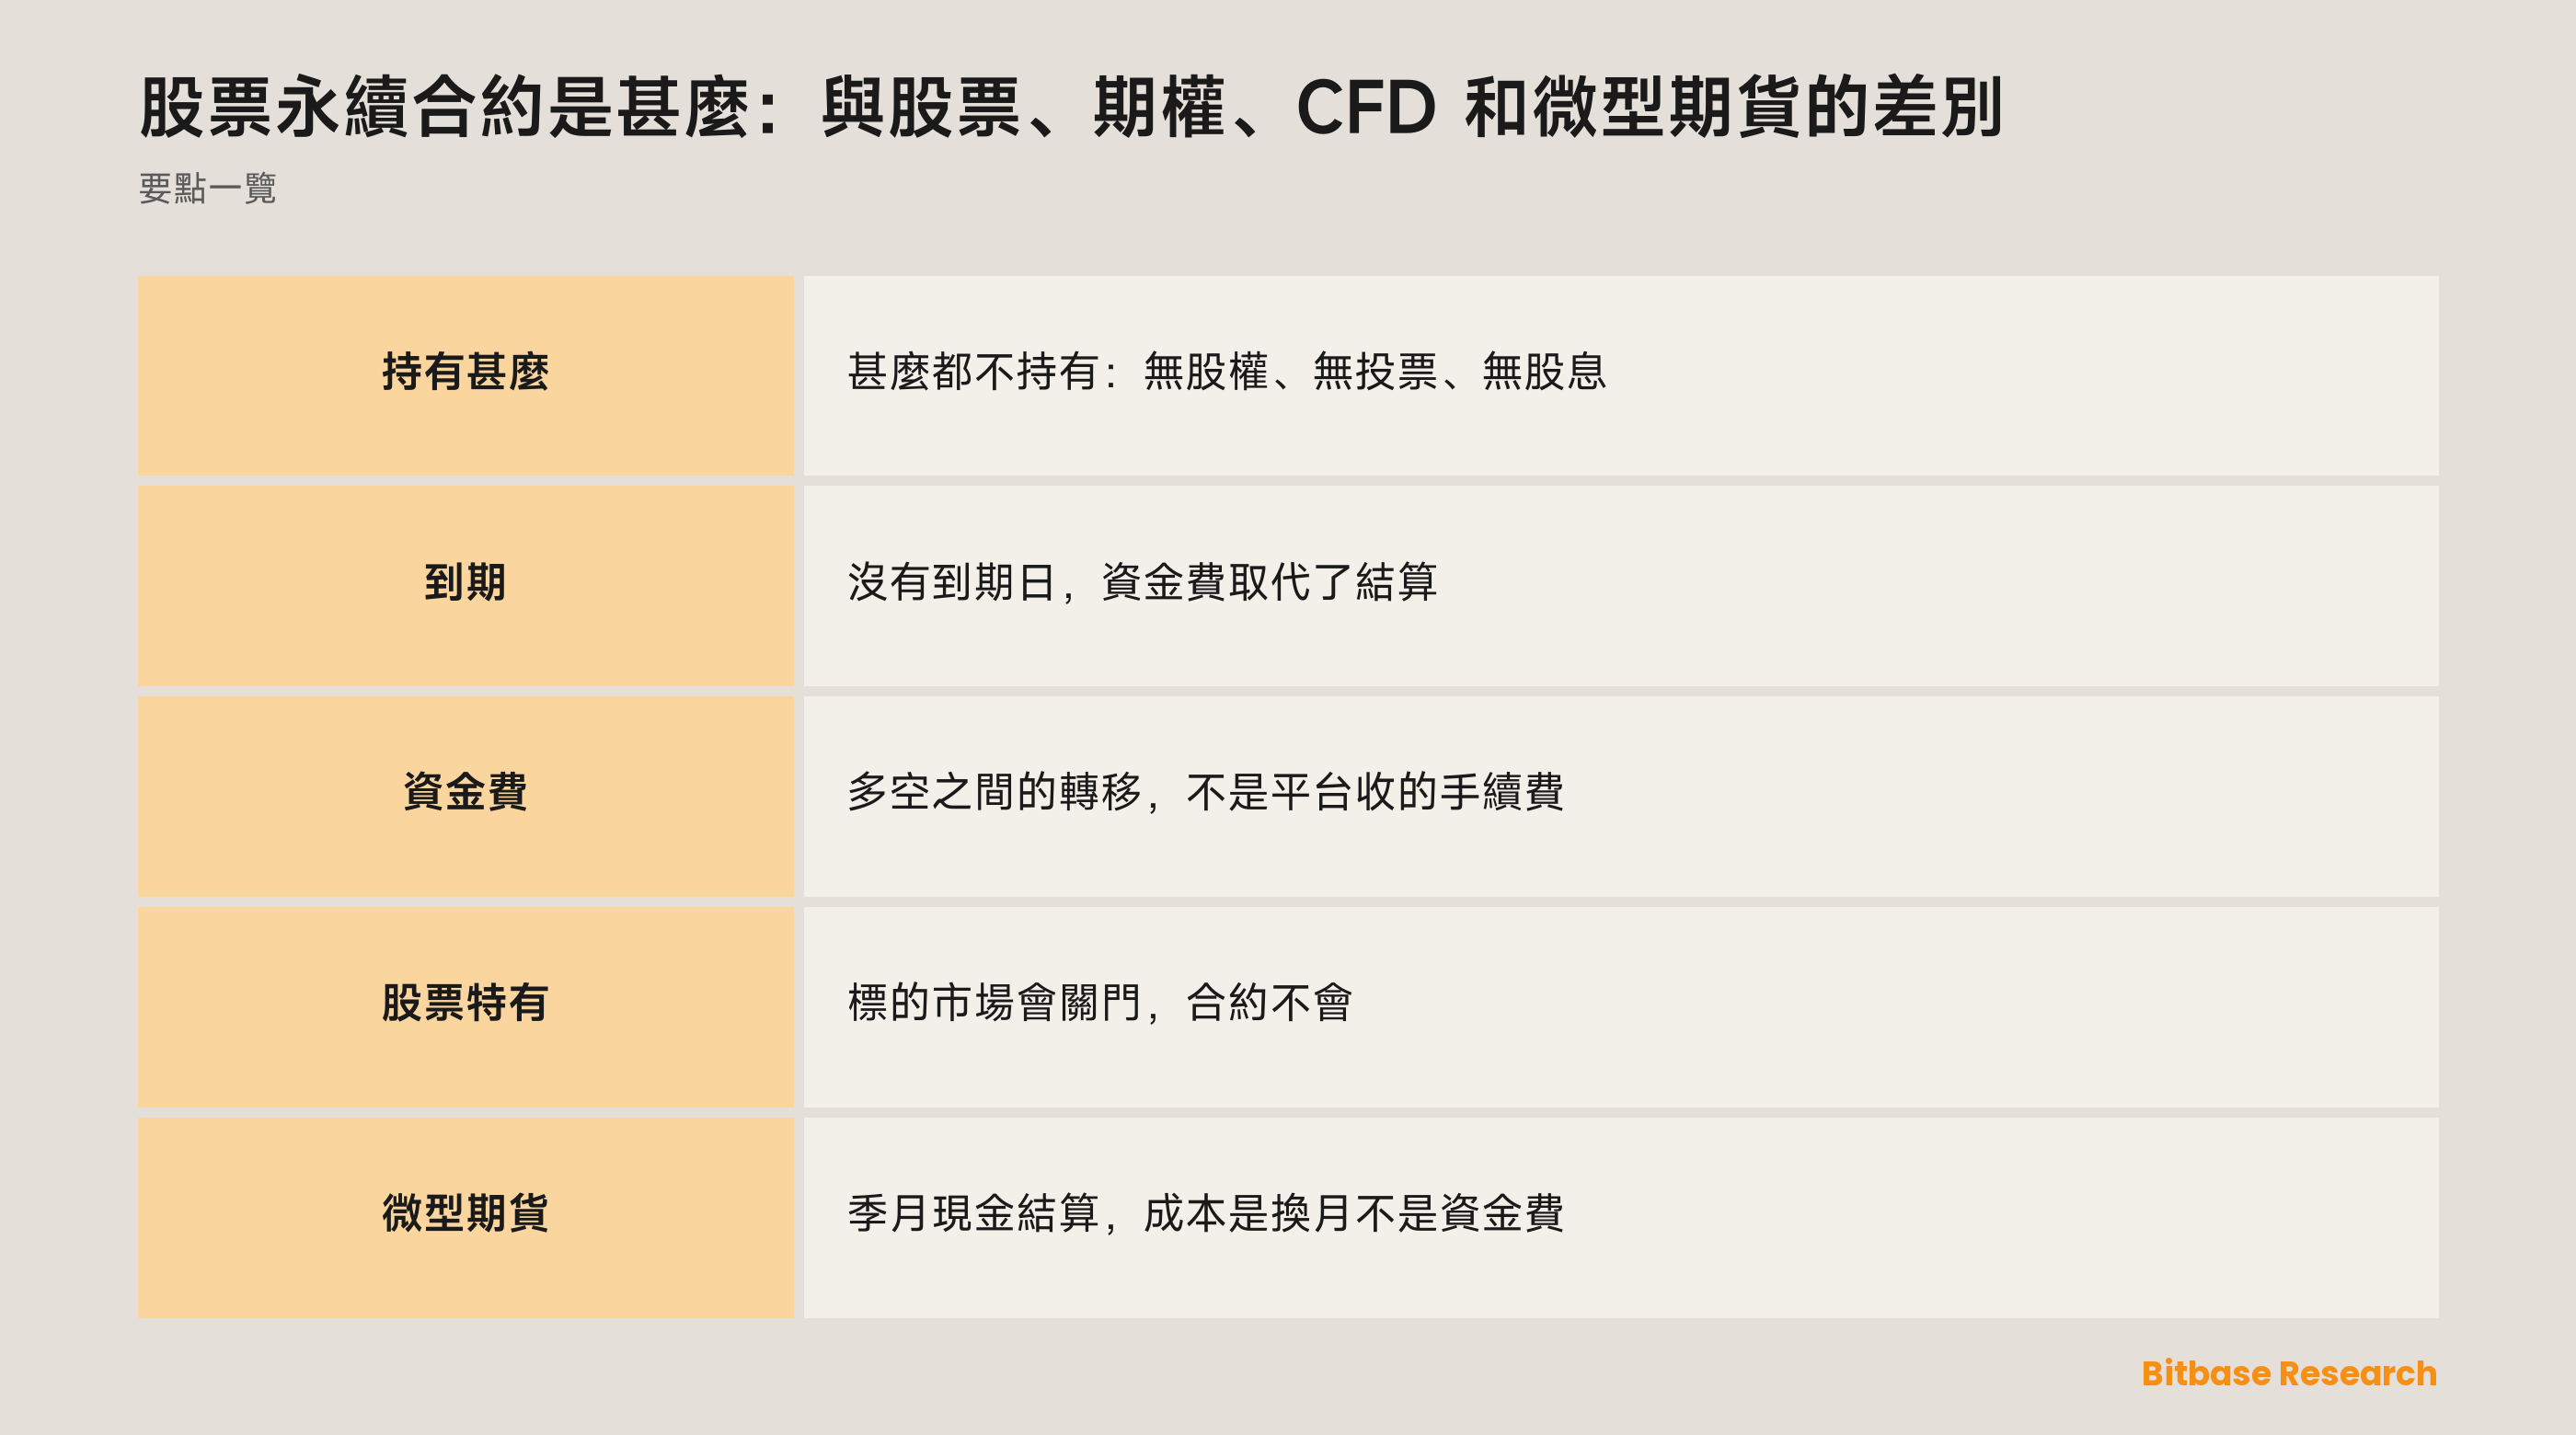
股票永續是一份價值追蹤該股票價格的合約。它不持有股票,不帶任何股東權利,也沒有結算日。保證金和結算都用穩定幣,不是標的股票交易所用的那種貨幣。
從這個定義能推出三件事,而關於這個工具的所有實際問題最後都會回到其中一件。沒有到期日,所以倉位可以一直拿着,也不存在換月。甚麼都不持有,所以沒有股息、沒有投票權、對公司沒有任何索取權。而既然沒有交割把合約拴在標的上,就得有別的東西來拴——這就是資金費出場的地方。
資金費為甚麼必須存在
帶到期日的期貨會向現貨價收斂,因為它最終要照着現貨結算。永續沒有這個日期,於是需要一套持續起作用的機制把它的價格拉回參考價附近。那套機制就是資金費率:多空之間的週期性支付,按倉位名義價值算,不按你放進去的保證金算。
方向那一層值得記住。永續價格高於參考價時,多頭付給空頭,做多的持有成本變高,把合約價格往下拉;低於參考價時,空頭付給多頭。所以資金費不是平台收走的費用,它是交易者之間的轉移,平台自己的手續費另算,疊在上面。
實際後果是:時間本身是成本。一個方向判斷在六週後被證明是對的,仍然可能虧錢——只要這六週資金費一直在逆着倉位收。這筆帳怎麼算,持有一份永續要花多少錢裏有逐步推演;這裏要說的是結構上的那一點:永續是連續給方向定價的,不是在某一個結算日定一次價,而連續定價意味着連續成本。
股票特有的那一層
上面說的對任何標的的永續都成立。讓股票永續與眾不同的,是它下面那張日曆。
加密永續參考的現貨市場從不關門。任何時刻都有新成交可以拿來構造指數,兩個參考價之間的間隔以秒計。股票永續參考的市場每個工作日傍晚收市,整個週末關着,節假日也關着。在那些時段裏,標的一筆新成交都沒有。
大多數讓人意外的行為,都出自這一件事:
參考市場停了,合約還在跳。 休市時段的價格發現完全發生在衍生品這一側,靠的是當時到達的任何資訊。開盤會跳空。 收盤後落地的消息先被永續吸收,等標的市場重新開市時才被股票吸收,於是開盤鐘響的那一刻兩者可能差得很遠。而倉位可能在夜裏被平掉:強平走的是標記價格,而標記價格不管股票掛牌的交易所開不開都在動。
某個平台在休市時段怎麼構造標記價格——取哪些來源、怎麼平滑、資金費照不照常計提——是平台各自的參數。去讀你所交易平台的合約規則頁。那是唯一權威的答案,而且它會變。
與幾種替代工具的對照
| 工具 | 你持有甚麼 | 到期 | 持有成本 | 交易時段 |
|---|---|---|---|---|
| 股票 | 登記在冊的股權 | 無 | 無(融資除外) | 交易所時段 |
| 代幣化股票 | 發行方的結構,不是股權 | 無 | 見發行方條款 | 由發行方定 |
| 股票永續 | 甚麼都不持有 | 無 | 資金費,雙向 | 不收市 |
| 微型指數期貨 | 甚麼都不持有 | 季月 | 換月,不是資金費 | Globex,含每日維護時段 |
| 期權 | 權利,不是義務 | 有 | 權利金與時間價值衰減 | 交易所時段 |
| CFD | 與交易商之間的合約 | 通常無 | 隔夜融資費 | 交易商定 |
有兩行值得慢讀。
微型指數期貨是最近的親戚,但仍然不是同一件事。 CME 的微型 E-mini 納斯達克 100 是 $2 乘以納斯達克 100 指數,全尺寸 E-mini 是 $20;微型 E-mini 標普 500 是 $5,全尺寸是 $50。微型與大合約的最小跳動同為 0.25 指數點,所以每跳的美元值正好是十分之一。它們在 CME Globex 上從週日傍晚交易到週五下午,每天有一個維護時段,並且按季到期,在 3、6、9、12 月第三個週五按特別開盤報價現金結算。永續這些結構一樣都沒有:沒有季月日期、沒有換月、沒有維護時段——代價是每個週期都要算一次資金費。
順帶說一個常見的錯:NQ 追蹤的是納斯達克 100 指數,QQQ 是追蹤同一指數的 ETF。 兩者是不同的產品,機制也不同。指數期貨不是「那隻 ETF 的期貨」。
期權回答的是另一個問題。 期權買方可以方向判斷正確,卻仍然把權利金輸給時間。永續持有者可以方向判斷正確,卻仍然輸給資金費。兩者在帳單上長得像,來處完全不同:一個是會到期的權利在衰減,另一個是向一份未平倉合約的對手方做轉移。
要調的是倉位,不是槓桿
最常見的思路錯誤,是把槓桿當成風險旋鈕。它不是。槓桿決定一個倉位要佔多少保證金;倉位大小才決定一次價格波動要花你多少錢。
一個好用的習慣是倒着來:先定這個倉位最多允許虧多少,找出虧到那個數時的價格,再把倉位調到兩者吻合——然後檢查由此得到的強平價,是不是落在這隻股票一夜之間合理波動範圍之外。在股票永續上,最後這一步比在加密永續上更要緊,恰恰因為隔夜跳空在這裏是常態而不是罕見事件。
保證金模式改變的是風險的形狀,不是它的大小。全倉與逐倉的差別在於拿甚麼來吸收虧損:逐倉把這個倉位自己的保證金圈起來,全倉讓帳戶裏其餘的錢去護它,因此也把其餘的錢一起暴露出去了。
具體的維持保證金率、保證金檔位和最大槓桿由各平台、各合約自己定,而且會被調整。它們屬於平台的規則頁,不屬於一篇指南。
開第一個倉位前要核的四件
有四件事決定這個工具會不會按你預期的方式運轉,而四件全部是平台各自的參數:
1. 資金費的時間表——多久結算一次,以及標的市場休市期間到底結不結。
2. 標記價格怎麼構造——指數由甚麼拼出來,休市時它會怎樣。
3. 保證金檔位——在你要交易的那個規模上的維持保證金率,不是最小規模那一檔。
4. 可用範圍——產品與准入條件逐司法管轄區不同,且會在不通知的情況下變化。
這四件沒有一件能從加密永續的表現推出來。機制是共用的,參數不是。
小結
上文關於微型與 E-mini 合約的數字,一手來源是 CME Group 的合約規格頁。股票永續與任何其他永續共用的那部分機制,逐步推演在本文內鏈的幾篇裏。至於任何平台各自的參數——資金費間隔、標記價格構造、保證金檔位、司法管轄區可用性——你所交易平台的合約規則頁是唯一權威,並且它高於任何一篇指南。
相關閱讀
幣貝上與本主題相關的其他文章:
- ES 與 MES 期貨:合約面值、保證金、交易時段與換月
- FOMC 與股票衍生品:波動、執行與倉位風險
- NQ 與 MNQ 期貨:合約乘數、保證金、交易時段與換月
- ADX 與衡量趨勢強度
- 加密均線基礎詳解
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] CME 微型 E-mini 納斯達克 100 合約規格:乘數、最小跳動、交易時段與結算 www.cmegroup.com
[2] CME 微型 E-mini 標普 500:合約面值與按 SOQ 的季月現金結算 www.cmegroup.com