ES 和 MES 是同一份敞口的兩種尺寸:兩者都是 CME 上以標普 500 指數為標的的期貨,最小跳動都是 0.25 個指數點,其中一張的價值剛好是另一張的十分之一。真正把它們分開的不是追蹤甚麼,而是一張合約規格表要回答的那幾件事——一張合約有多大、保證金怎樣運作、市場究竟甚麼時候開着,以及每年 3 月、6 月、9 月、12 月第三個星期五會發生甚麼。最後那個日子藏着大多數意外,因為季月合約最終結算所依據的那個數,在任何一張行情圖上都看不到。
這兩張合約到底是甚麼
ES 是 CME 上 E-mini 標普 500 期貨的代碼,MES 是它那張微型(Micro E-mini)版本的代碼。兩者都是現金結算的期貨,標的都是標普 500 指數,所以到期時不交割任何東西,也不帶對指數裏任何一家公司的股權主張。
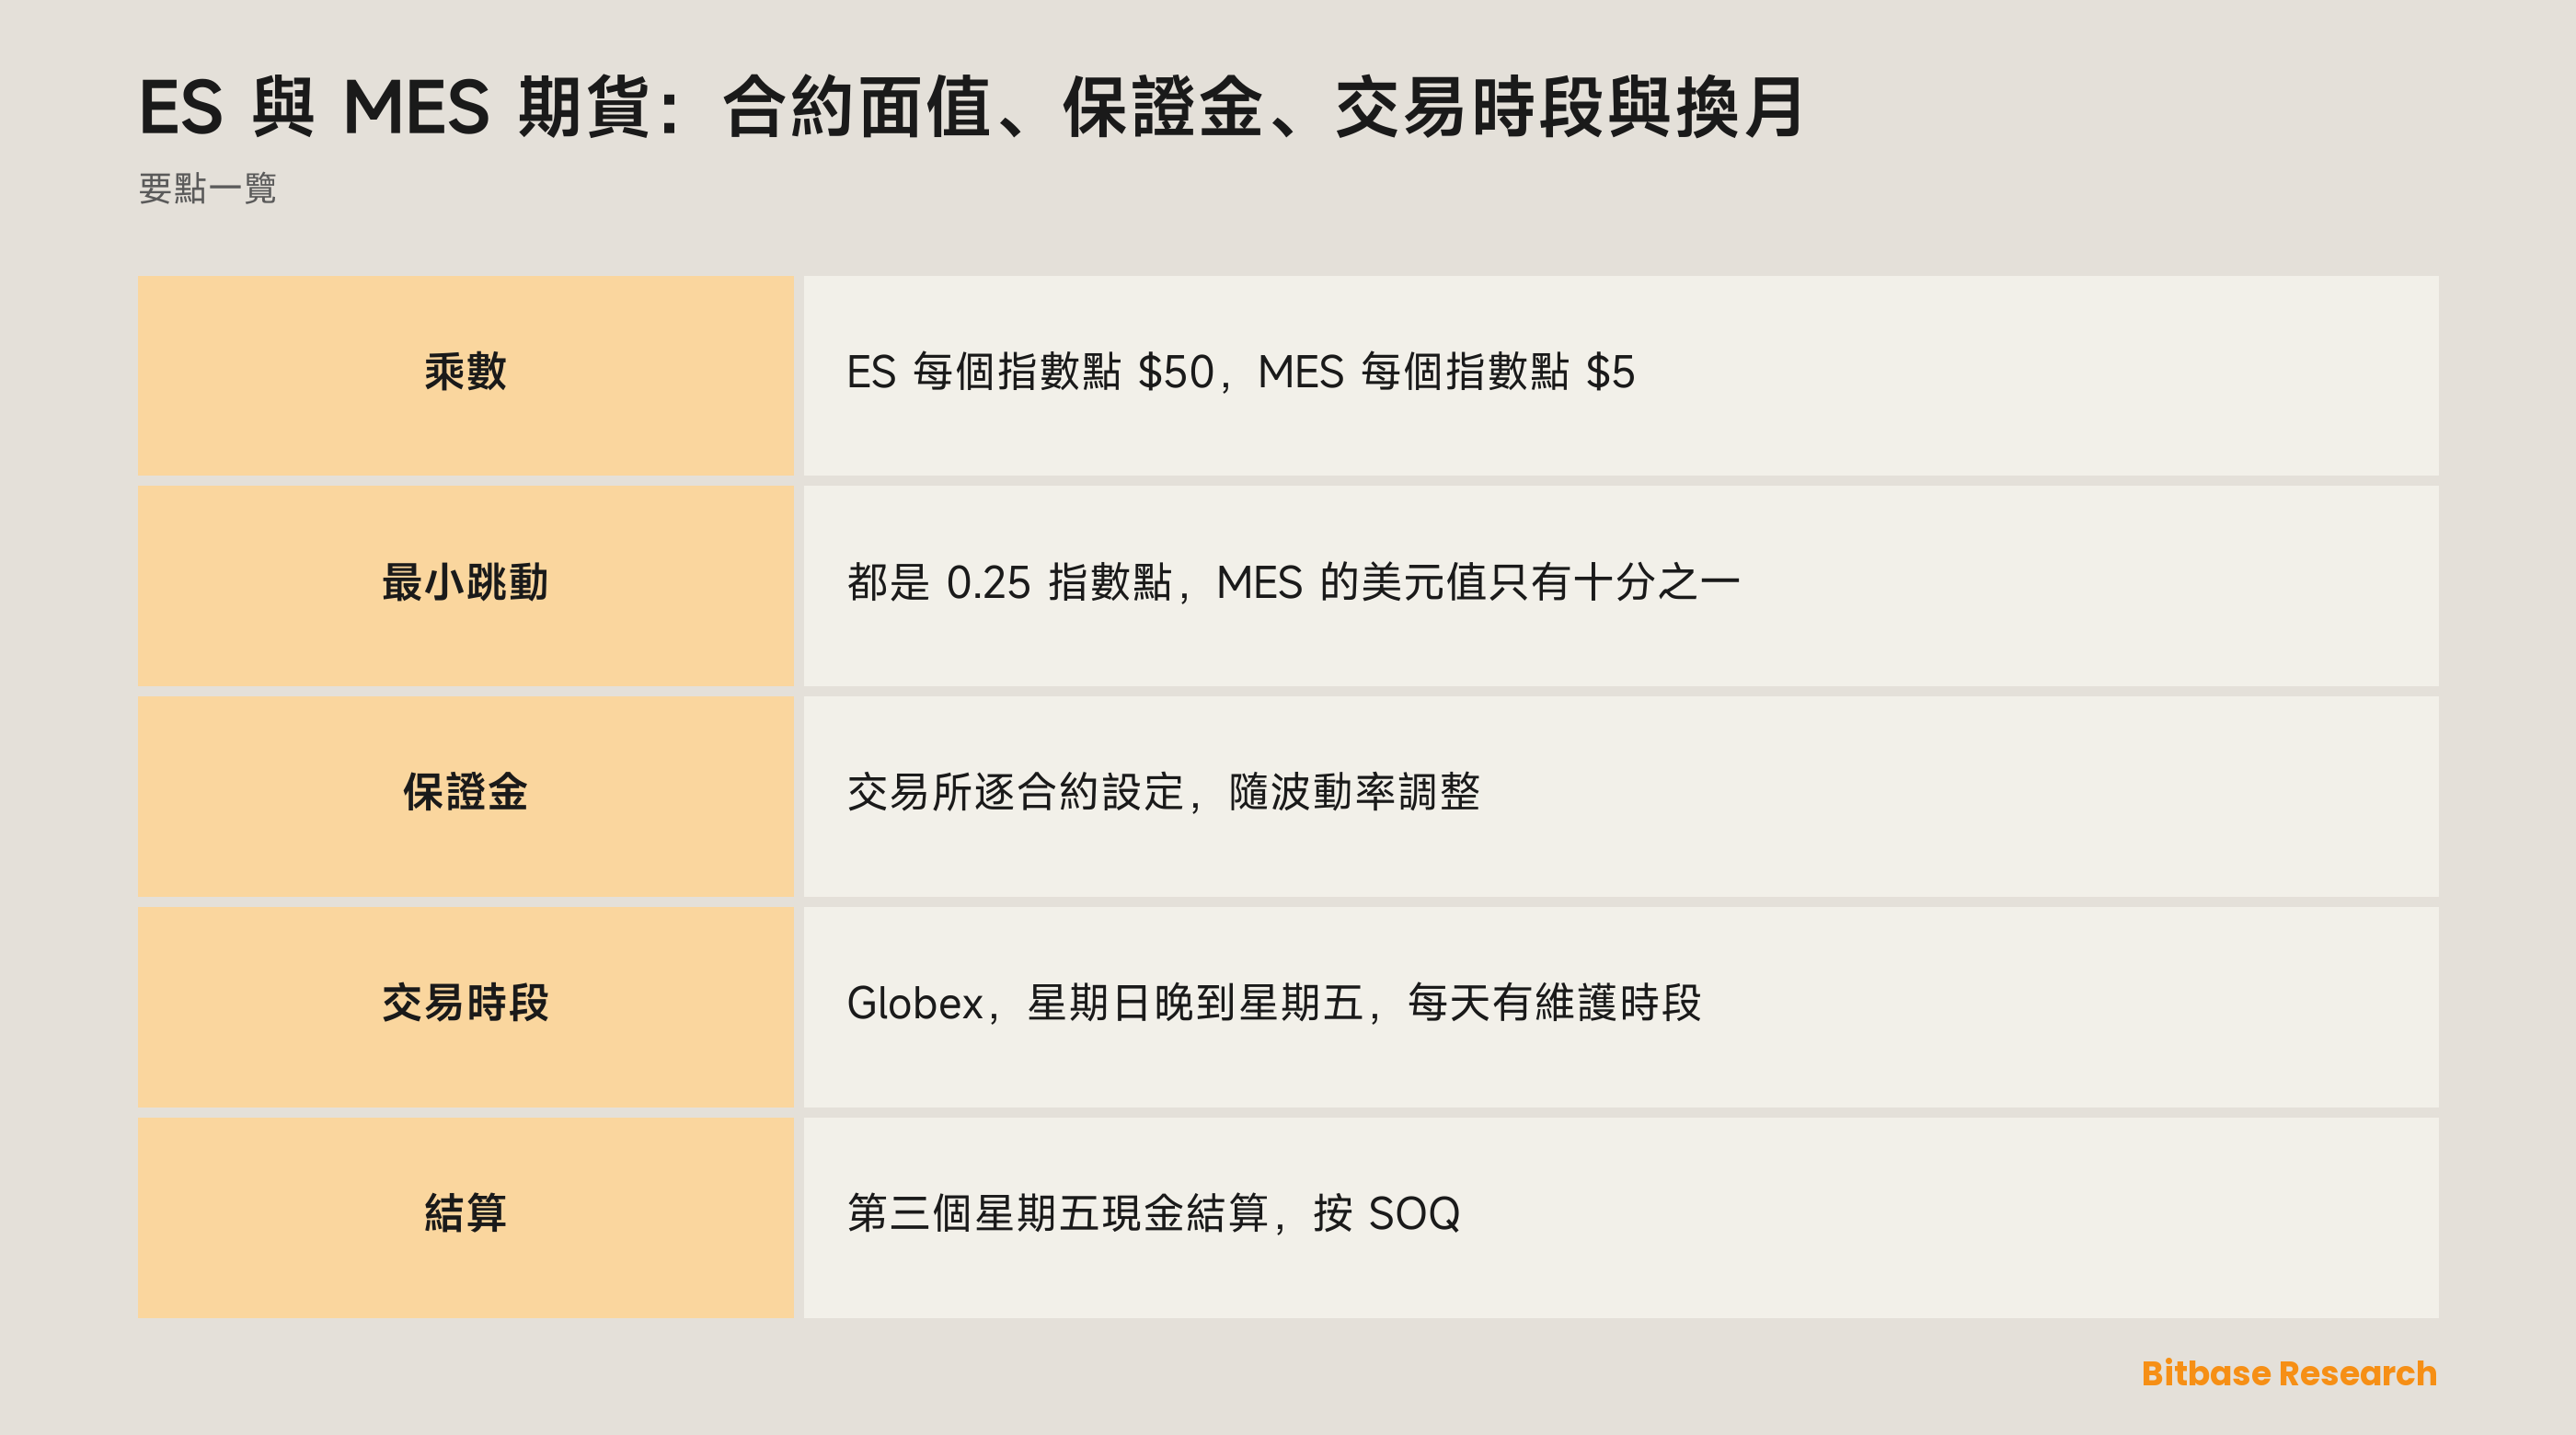
它們之間的結構性差別只有一個:乘數。一張 ES 是每個指數點 $50,一張 MES 是每個指數點 $5。微型合約是全尺寸的十分之一,乘數下游的一切都按同樣的十分之一縮放:名義價值、一跳的現金價值,以及每天記入或扣出賬戶的盯市變動。
這個比例正是這一對合約存在的理由。它讓指數倉位可以按更小的步長去搭,用的卻是同一套報價習慣和同一本日曆。如果你想知道的是 E-mini 本身是甚麼、甚麼在推動它,而不是兩者怎樣比,ES 合約另有一篇專門的講解。
跳動的點數相同,美元不同
兩張合約的最小跳動都是 0.25 個指數點。按點數看這一跳完全一樣,按美元看它只有十分之一:ES 上一跳是 $12.50,MES 上一跳是 $1.25。
這個區分值得記住,因為行情圖給的是點數,月結單給的是美元。兩個盯着同一根 K 線的人看到的是同一跳;落進各自賬戶的金額相差十倍,原因只在乘數,沒有別的。
它也順帶解開了一個反覆出現的倉位誤解。十張 MES 的名義價值等於一張 ES。 微型合約是更小的計量單位,一筆倉位的風險仍然來自它有多大、由多少保證金托着。選更小的那個代碼,改變的是可用的顆粒度,不是虧損的算術。
保證金是一套機制,不是一個可以背下來的數
開一筆期貨倉位要先交初始保證金,那是名義價值的一個零頭,而不是合約的全額。從那一刻起倉位每天盯市:盈利逐日記入、虧損逐日扣出,權益跌破維持水平就會被要求追加。這一串順序在 ES 和 MES 上完全一樣,形狀也與任何帶槓桿合約上的保證金與追繳機制一致。
這篇不會給的是金額。交易所的保證金要求逐合約設定,而且會隨波動率調整,券商還可以要得比交易所的最低要求更多。任何印在這裏的數字,到下一次調整就過期了;而一個過期的保證金數字比沒有更糟,因為它會推出一個自信的錯誤倉位。那個答案在交易所自己的合約頁上才是當期的,券商的規則再疊在它上面。
交易時段:三本對不上的日曆
ES 和 MES 在 CME Globex 上交易,時段是星期日 18:00 ET 到星期五 17:00 ET,每天 17:00 到 18:00 ET 是維護時段。工作日裏這已經接近連續,但它既不是全天候,也不是標的股票所遵守的那個時段。
於是有三本日曆同時在場。期貨時段跑掉了大半個晚上。指數成分股自己交易的現貨時段,只佔其中一小段。而股票永續是另一類平台上的另一種產品,它沒有到期日,也沒有任何計劃內的暫停,期貨收換月成本的地方它收資金費。拿着一本日曆上的報價去持另一本日曆上的倉位,開市跳空就會從預期變成衝擊。
換月:一年四個日子,要你自己管
ES 和 MES 共用一條季月循環:3 月、6 月、9 月、12 月,合約在當月第三個星期五到期。沒有任何東西會自動把倉位帶到下一張合約上。 想在到期之後繼續持有敞口,就得平掉到期的那張、開下一張,這就是換月。
這一對合約在換月上添的是算術,不是機制。兩個代碼同一天換月、按同一個 SOQ 結算,所以同時持有兩者的人做的是一個決定而不是兩個。不同的是這個決定兩條腿的大小:換月價差按指數點報,同樣的價差在 MES 上每張只要十分之一的錢;用十張微型搭出來的敞口總數相同,卻能按更細的顆粒度分批換。日曆為甚麼會逼出這個決定、兩個合約月之間的價差由甚麼構成,屬於ES 那篇走讀,不屬於一份規格對照。
SOQ:誰都看不到的那個結算價
到期時合約按特別開市報價(SOQ)現金結算,CME 對這個值的描述是「基於相關指數中每一隻成分股的開盤價,不論這些股票是甚麼時候開盤的」。
這句話承擔的重量比它看上去大。標普 500 由 500 隻成分股構成,它們並不在同一瞬間打出第一筆成交。SOQ 是把這些各自的開盤價拼起來的,所以它不是指數在任何一個時刻的快照,可以與當天早上報出的每一個指數值都不相等。
指數的寬度,正是這件事在這裏比在更窄的合約上更要緊的原因。成分股越多,拼進去的開盤時刻就越多,結算價與屏幕上任何一個可成交報價之間的餘地也就越大。同樣的機制在納斯達克 100 合約上作用於一份更短的名單。倉位若被帶進第三個星期五,就會按那個拼出來的數結算,無論這是不是計劃之內;這也正是在那個日子之前換月或平倉、而不是穿過它的實務理由。
ES、MES 與永續合約並排看
| 項目 | ES | MES | 股票永續 |
|---|---|---|---|
| 乘數 | 每個指數點 $50 | 每個指數點 $5 | 由平台設定 |
| 最小跳動 | 0.25 個指數點 | 0.25 個指數點 | 由平台設定 |
| 到期 | 季月第三個星期五 | 季月第三個星期五 | 無 |
| 結算 | 現金,按 SOQ | 現金,按 SOQ | 無結算日 |
| 時段 | Globex,含每日維護 | Globex,含每日維護 | 無計劃內暫停 |
| 持有成本 | 換月價差 | 換月價差 | 資金費,雙向 |
前兩行就是 ES 與 MES 比較的全部,這兩列的其餘每一行都相同。第三列是另一種工具,回答的是另一個問題:沒有到期就沒有換月,時間的成本改成按週期收取的資金費。永續的資金費間隔、標記價格構成與保證金檔位都是平台參數,所以這些要以你所交易平台的合約規則頁為準。
小結
ES 與 MES 只差一個數,其餘全部相同。 乘數決定名義價值、一跳的美元值和每日盯市變動的大小;季月日曆、第三個星期五到期、帶每日維護時段的 Globex 時段,以及按 SOQ 的現金結算,都是共用的。合約面值、最小跳動、交易時段與到期日曆都發布在 CME Group 的合約規格頁上,保證金要求也是在那裏保持當期。至於永續的一切,歸上架它的那個平台的規則頁管,而那一頁的效力高於任何指南,包括這一篇。
相關閱讀
幣貝上與本主題相關的其他文章:
- 自動追加保證金詳解:它把你的強平價推到哪裡
- FOMC 與股票衍生品:波動、執行與倉位風險
- NQ 與 MNQ 期貨:合約乘數、保證金、交易時段與換月
- 股票永續資金費:怎麼算、方向怎麼定、持有成本怎麼累
- 區塊鏈狀態與默克爾樹
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] CME E-mini 標普 500 合約規格:乘數、最小跳動、交易時段與季月結算 www.cmegroup.com
[2] CME 微型 E-mini 標普 500:合約面值與按 SOQ 的季月現金結算 www.cmegroup.com