NQ 與 MNQ 寫在同一個指數上,報價跳動相同,也在同一個下午停止交易。把它們分開的只有一件事:一個指數點值多少美元。這個十比一的比例會一路傳導到保證金、傳導到能持有的最小倉位、傳導到換月時要動多少張合約。它唯一不改變的,是每一美元敞口所承擔的風險。
同一個指數,兩種面值
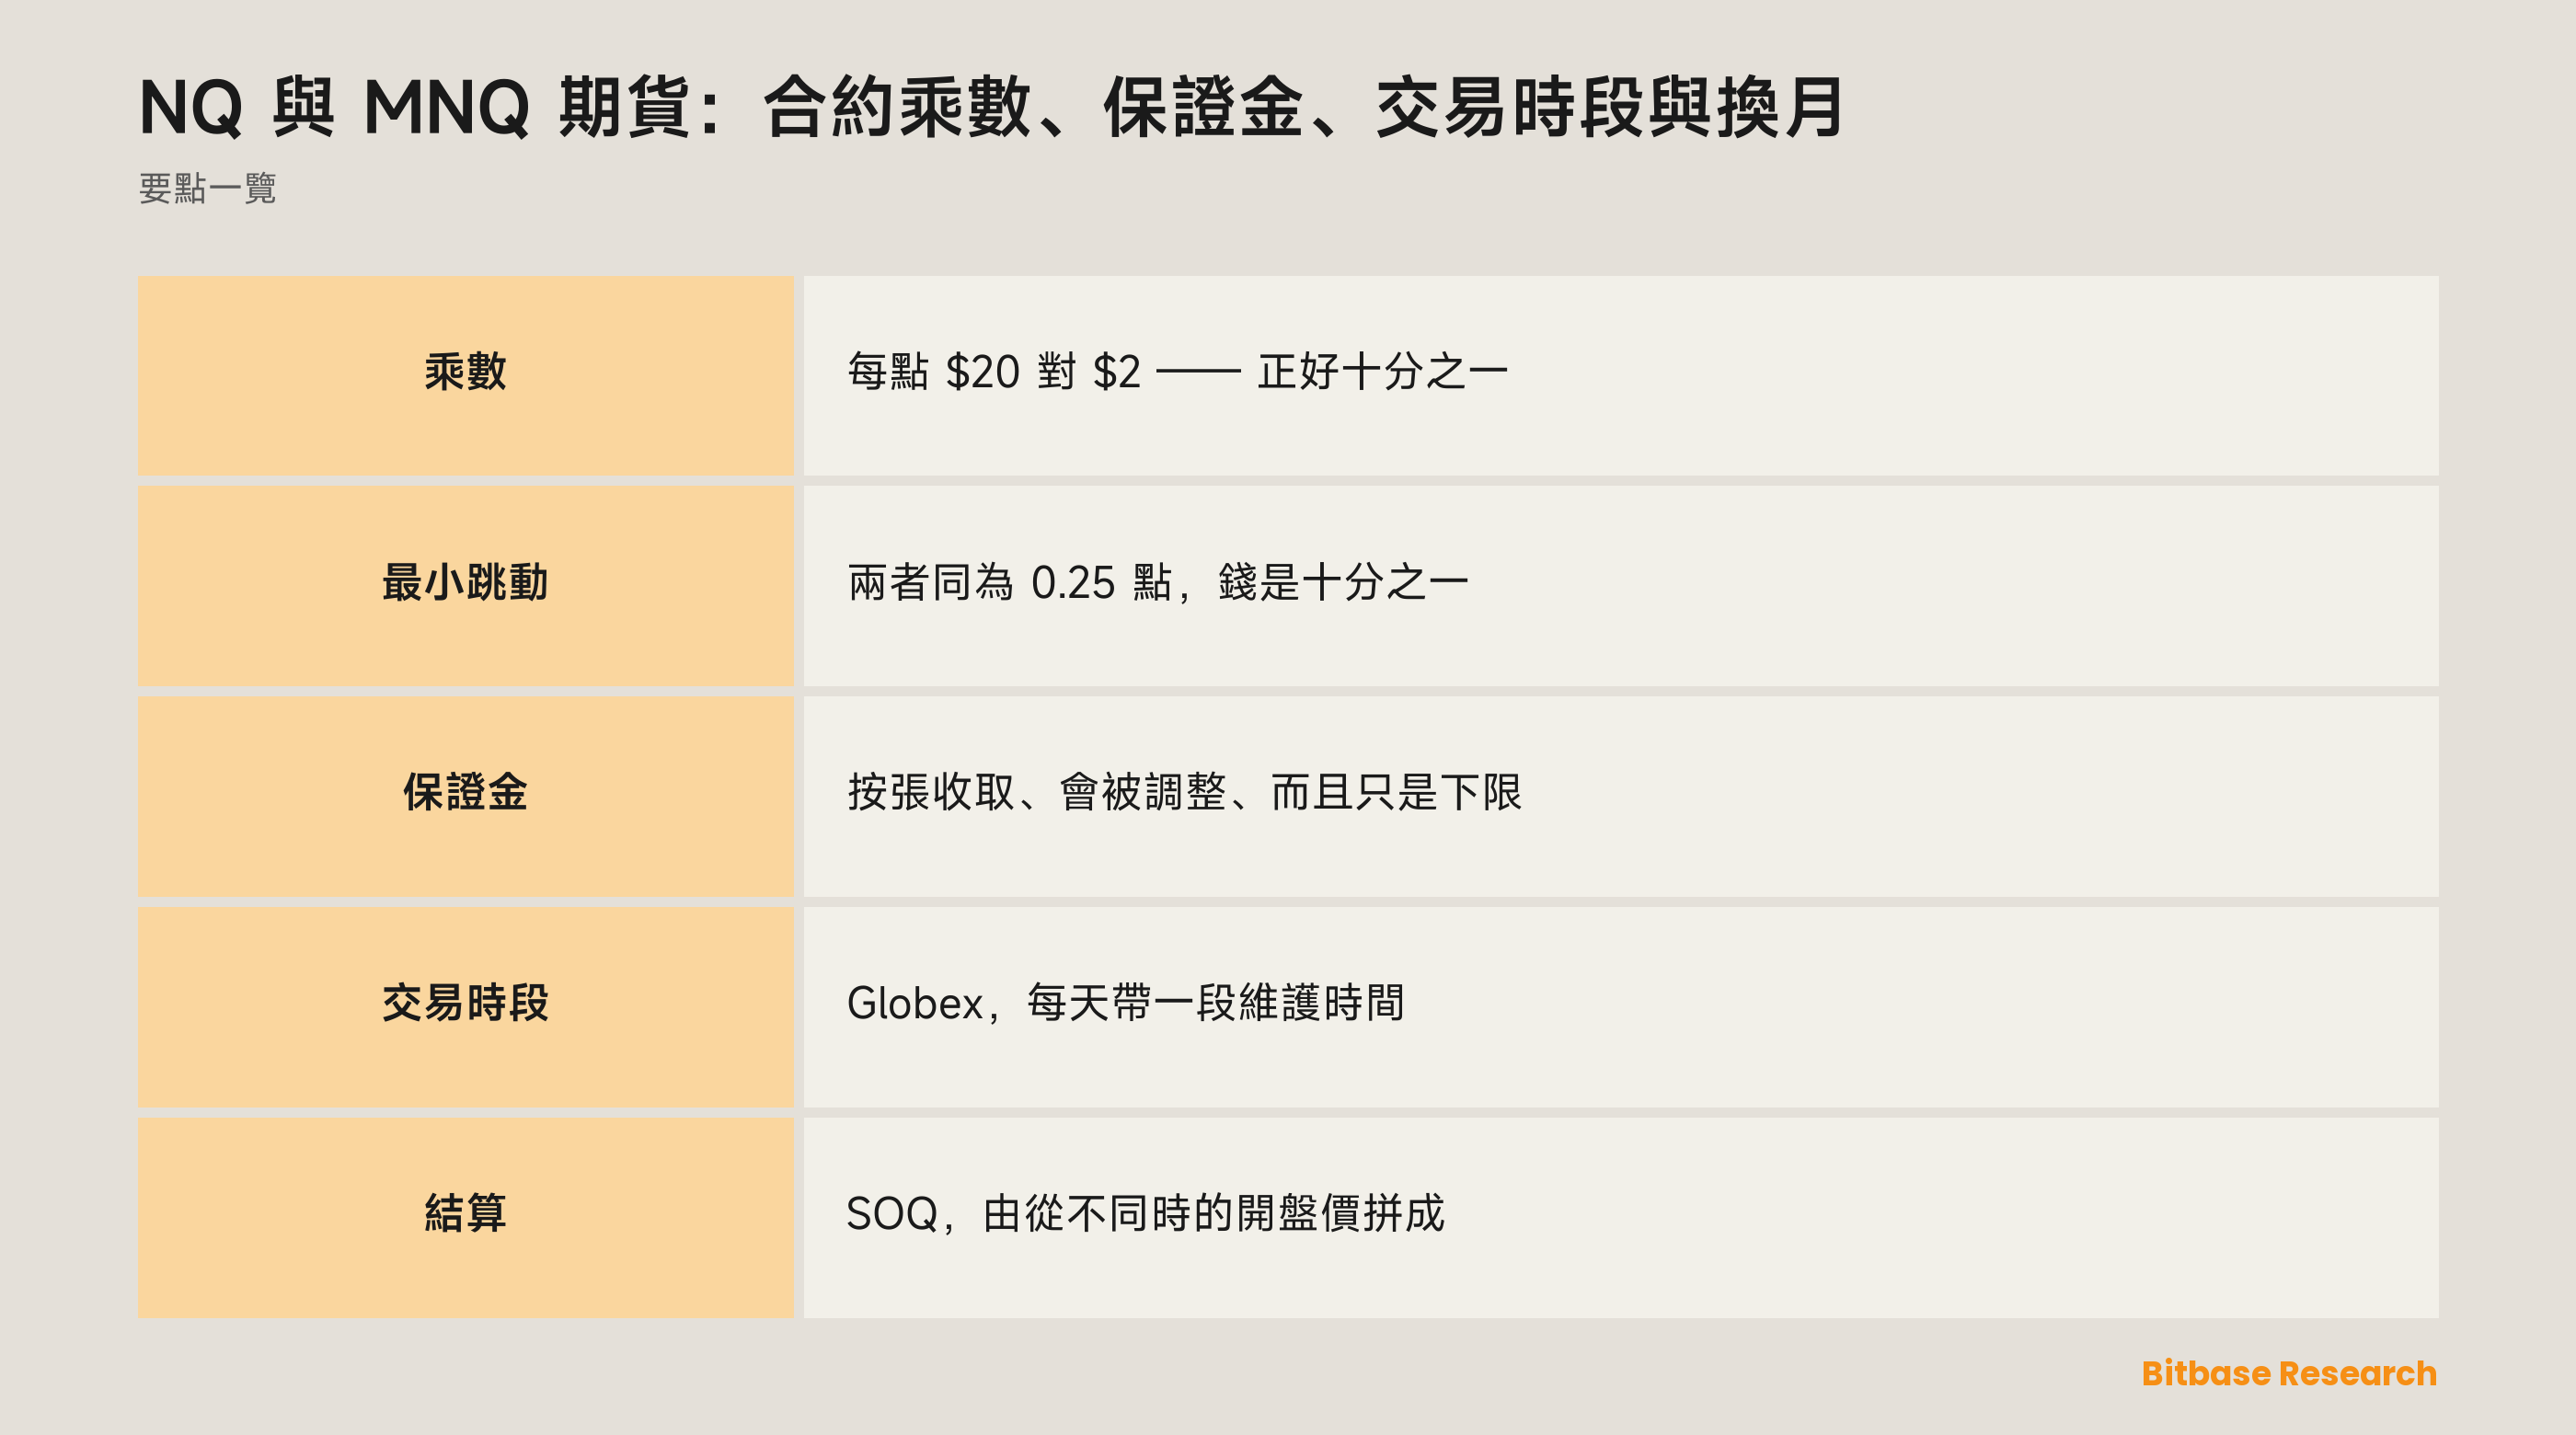
E-mini 納斯達克 100 期貨,代號 NQ,是 $20 乘以納斯達克 100 指數。微型 E-mini 納斯達克 100,代號 MNQ,是 $2 乘以同一個指數。定義裡其餘部分一個字都不變:同一個標的、同樣的上市月份、同一家交易所、同一套最終結算程序。微型合約就是 E-mini 除以十,它存在的理由是讓倉位可以縮小,而工具本身的行為一點不變。
有一件事講清楚,圍繞這兩個代號的誤會就去掉大半。NQ 跟蹤的是納斯達克 100 指數,而 QQQ 是跟蹤同一個指數的交易所買賣基金。把 NQ 叫成「QQQ 期貨」,等於把兩種產品塞進一個名字:基金份額是對一籃子持倉的所有權,期貨合約是關於指數點位的一紙約定。那隻基金在加密平台上會變成甚麼,是另一個話題;指數本身怎麼構造,寫在納斯達克 100 期貨那一篇裡。
另一個要講準的是最小跳動。兩張合約的最小報價單位都是 0.25 指數點——價格分辨率完全相同,不是它的十分之一。但乘數是十分之一,所以一跳對應的錢也是十分之一:NQ 一跳 $5,MNQ 一跳五十美分。MNQ 給的不是更細的市場視角,只是更細的戶口視角。
把兩份規格並排讀
| 規格項 | NQ(E-mini) | MNQ(微型 E-mini) |
|---|---|---|
| 乘數 | 每指數點 $20 | 每指數點 $2 |
| 最小跳動 | 0.25 指數點 | 0.25 指數點 |
| 一跳對應的錢 | $5 | E-mini 的十分之一 |
| 上市月份 | 3 月、6 月、9 月、12 月 | 相同 |
| 最後交易日 | 合約月的第三個星期五 | 相同 |
| 結算 | 現金,對一個開盤計算值 | 相同 |
| 時段 | CME Globex,星期日晚到星期五下午 | 相同 |
只有前三行不同,而且三行差的是同一個倍數。其餘完全一致,這正是重點:在 NQ 與 MNQ 之間選,是一個倉位大小的決定,不是選進哪個市場。
微型合約的保證金為甚麼也是十分之一
這裡的保證金既不是手續費,也不是價格。它是一筆履約保證金,押在倉位上,好讓結算所在倉位存續期間始終有覆蓋,而且是按張收取的。一張微型合約承擔的名義價值是 E-mini 的十分之一,覆蓋它的保證金自然也是十分之一:十張 MNQ 所需的保證金接近一張 NQ,因為它們本來就是接近相同的倉位。
正是這個等價關係,讓「微型合約風險更小」成了一句錯的話。小的是合約面值,不是槓桿,也不是風險。槓桿是名義價值與背後那筆錢之比,它取決於持有多少張,不取決於持有哪一種。
有兩條機制比任何一個數字都重要。交易所保證金會隨波動調整,所以從任何一篇文章裡抄下來的數,抄下來的那一刻就已經變了。而且它是下限不是上限:券商可以要得更多。這也是本文一個金額都不給的原因——有約束力的那個數寫在交易所的規格頁和券商那裡,要在用到它的當天去讀。
三本日曆對不齊
NQ 或 MNQ 的倉位夾在三本日曆之間,而這兩張合約製造的意外,多半出自以為只有一本。合約自己的那本是 CME Globex:星期日 18:00 ET 到星期五 17:00 ET,其中每天 17:00 至 18:00 ET 是維護時段。接近連續,但不是 24/7,而每晚消失的那一個小時是真的一個小時,期間任何委託都動不了。
標的那本是美股現貨時段,短得多。一週之內的多數時間裡,合約報的是一個成分股根本不在交易的市場,所以隔夜那一段走勢先存在於期貨裡,等成分股重新開盤,指數才把它記錄下來。
第三本屬於另一種工具:永續沒有維護時段,也沒有到期,它用週期性資金費代替換月,這筆取捨另有一篇講透。把期貨時段當成永續時段來讀,是在星期五下午被打個措手不及最可靠的方式。
季月換月
兩張合約都排在3 月、6 月、9 月、12 月這個季月循環上,各自在合約月的第三個星期五停止交易。想活過這個日期的倉位必須換月——平掉到期的那張,開下一張——因為沒有任何機制會自動把它帶過去。
換月的成本不是手續費。它是兩張合約在成交那一刻的價差,再加上當天的買賣價差與深度要收走的那一部分。這與資金費在結構上完全不同:換月是塊狀的、有日程的,資金費是平滑的、不斷的。哪一個更便宜沒有定論——它們形狀不同,而持有週期撞上的正是這個形狀。
換 MNQ 有一處不對稱。微型合約只有十分之一的面值,所以同樣的敞口要動十倍數量的合約。一兩張時看不出來;到了規模上,它自成一道執行難題。
最終結算價到底是甚麼
兩張合約都是現金結算,結算所對的那個數叫特別開盤報價,簡稱 SOQ。按交易所自己的說法,它「基於相關指數中每一隻成分股的開盤價計算,無論那些股票甚麼時候開盤」。
這句話的兩半都在幹活。取的是開盤價——不是收盤價,也不是盤中某個讀數——而且取的是每隻股票自己的開盤價,哪一刻開就取哪一刻,在第三個星期五,這個過程可以攤開好幾分鐘。
接下來這一點最容易讓人措手不及。結算值是由一批從未在同一時刻同時存在過的價格拼出來的。它不是指數在任何一個瞬間的快照,所以它可以與當天印出來的每一個指數點位都不相等,包括合約停止交易那一刻顯示的那個。持有到期的倉位,結算在一個構造出來的數上——單憑這一點,就該把第三個星期五當成一個自帶機制的日子來對待。
小結
NQ 與 MNQ 是同一張合約的兩種面值:每指數點 $20 與 $2,同樣的 0.25 點最小跳動,同樣的季月,同樣的現金結算。微型合約降低的是能持有的最小倉位;它既不降低槓桿,也不降低每一美元敞口的風險。保證金隨名義價值等比縮放,而且只是券商要求之下的一個下限。三本日曆同時在走,其中只有 Globex 屬於這張合約。而一年四次,兩張合約都結算在一個由從不同時的開盤價拼出來的數上。
相關閱讀
幣貝上與本主題相關的其他文章:
- ES 與 MES 期貨:合約面值、保證金、交易時段與換月
- FOMC 與股票衍生品:波動、執行與倉位風險
- 股票永續資金費:怎麼算、方向怎麼定、持有成本怎麼累
- 迷因溢價:為什麼迷因會影響價格
- 區間交易策略
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] CME E-mini 納斯達克 100 合約規格:乘數、最小跳動、上市月份與最終結算 www.cmegroup.com
[2] CME 微型 E-mini 納斯達克 100 合約規格:E-mini 的十分之一,跳動與時段相同 www.cmegroup.com