你碌一次卡,這一筆錢會被四家不同的公司分走,每家做的事不同,收的費也不同。支付科技股是對其中某一層的持有,從來不是對整條鏈的持有。真正該問的不是這家公司做不做支付,而是哪一筆費落到它手上,哪一份風險留在了別人那邊。
一筆碌卡背後的四個角色
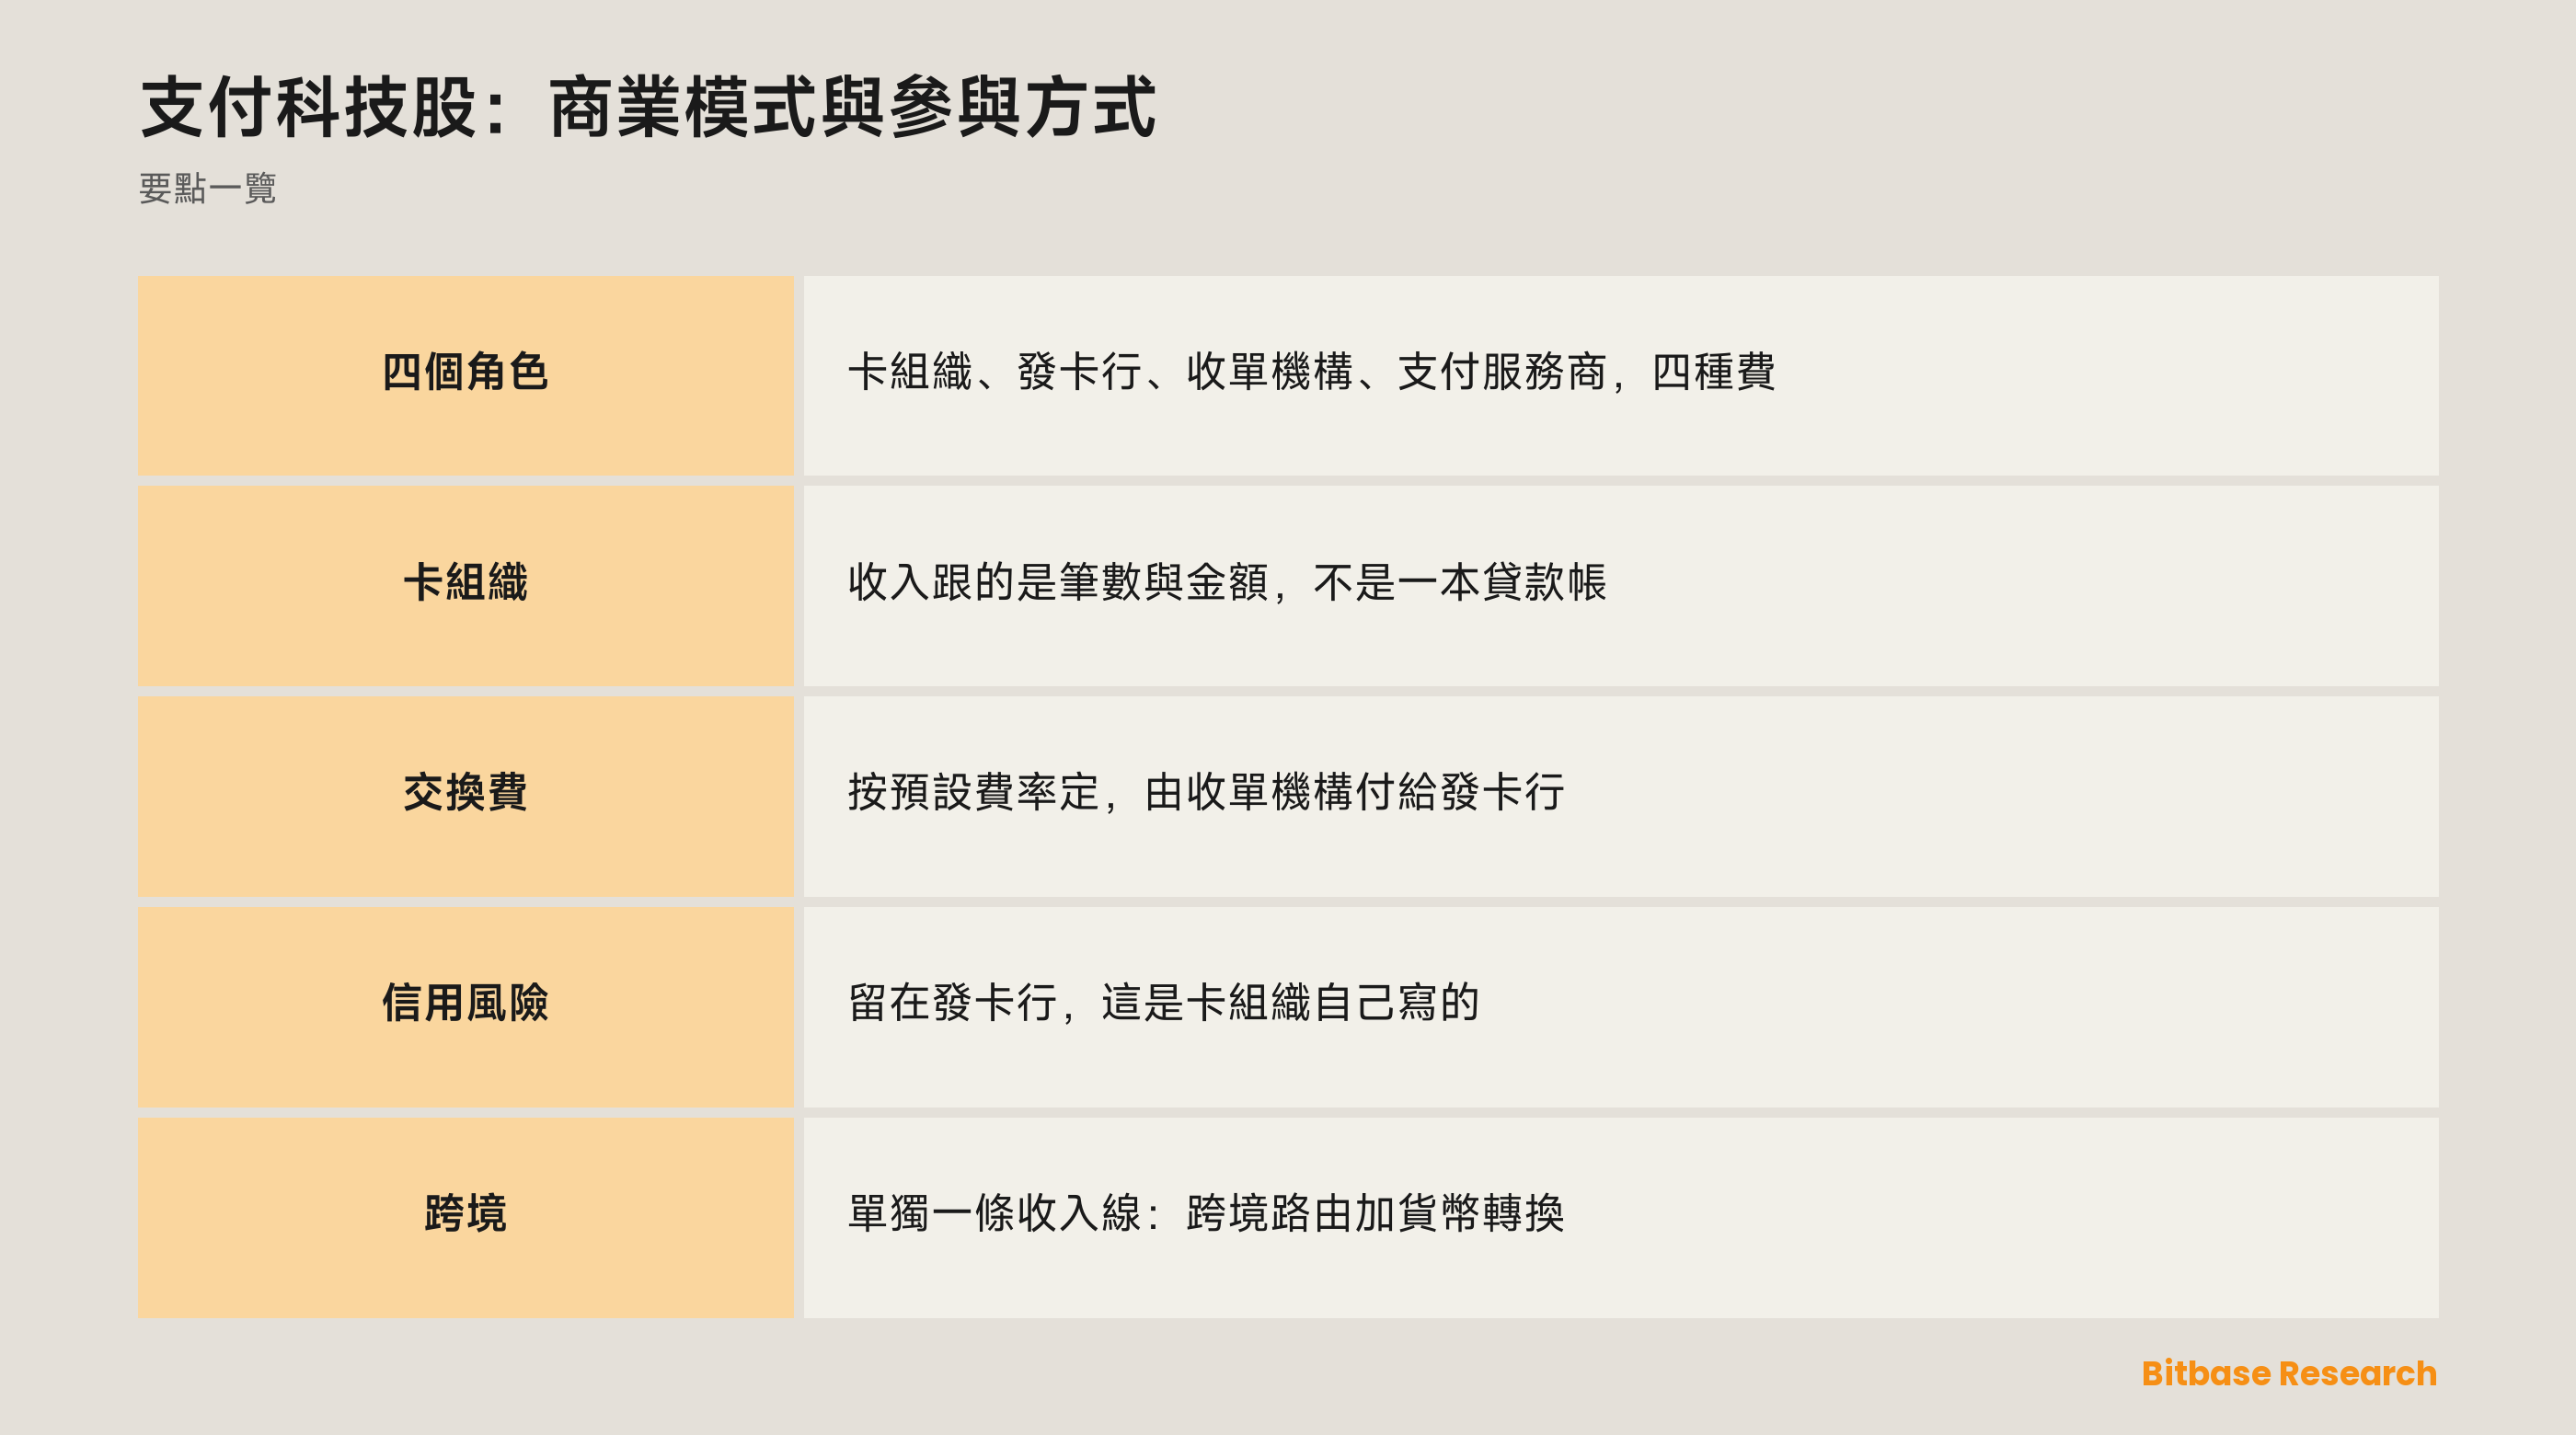
碌卡支付跑在一個四方結構上,這四方是四門互相獨立的生意,各自出各自的年報。卡組織把授權訊息和清算指令在銀行之間搬來搬去。發卡行是把卡發給持卡人的那家銀行,也是把這筆消費記進帳戶的那家。收單機構簽下商戶,並把這筆銷售的錢付給商戶。支付服務商站在商戶前面,提供收銀台、終端機、軟件,往往還包括風控判斷。
四個位置,一筆消費裏四種收法。沒有哪份申報文件能把四層寫完,因為沒有哪家公司同時佔着四個位置。先弄清它落在哪一層,再看別的。
| 層 | 做甚麼 | 錢從哪裏來 | 承擔持卡人信用風險嗎 |
|---|---|---|---|
| 卡組織 | 在銀行之間做授權、清算與結算 | 向發卡行與收單機構收費 | 否 |
| 發卡行 | 發卡、記帳、把錢借出去 | 交換費,加上利息與帳戶費 | 是 |
| 收單機構 | 簽下商戶,並把銷售款付給商戶 | 在轉嫁成本之上的自家加價 | 否 |
| 支付服務商 | 收銀台、終端機、軟件、風控 | 按處理量收費,加訂閱費 | 看它的申報文件 |
卡組織到底賣甚麼
Visa Inc. 是一家特拉華州公司,A 類普通股在紐約證券交易所登記,代號 V,年報覆蓋的是截至 9 月的年度,不是曆年。萬事達卡(Mastercard Incorporated)同樣註冊在特拉華州,A 類普通股在同一家交易所上市,代號 MA,年報走的是曆年。同一門生意的兩個鄰居,兩個不同的報告時鐘。
Visa 列了四條收入線:服務、數據處理、國際交易、其他;其中數據處理收入來自授權、清算與結算、網絡接入與支援。萬事達卡的收入附註把公司切成另一種形狀:支付網絡與增值服務與解決方案。它寫明,支付網絡收入來自向客戶,即發卡行、收單機構及其他市場參與者,收取的轉接及其他網絡相關服務費,以及主要按其品牌卡上的總交易金額收取的費用。
把兩段描述並排讀,底下的形狀是同一個。卡組織拿到的錢,跟的是被數出來的交易筆數與它們承載的金額,不是一本貸款帳,也不是一個投資組合。
卡組織定了、卻不留低的那筆費
交換費是大多數人聽過的那筆費,也是最常被記到錯誤公司頭上的那筆。Visa 的申報文件寫道:在沒有其他既定結算條款時,適用它設定的預設交換補償費率;這筆費一般由收單機構付給發卡行;而 Visa 從發卡行與收單機構收到的那些費,並不是由它派生出來的。萬事達卡的措辭與之相合:預設交換費由萬事達卡或金融機構設定,交換費從收單機構收取、付給發卡行,用以補償發卡行的一部分成本。
於是,一筆費由卡組織定卻徑直流向發卡行;第二筆是卡組織自己的收費,留在自己手上;第三筆是商戶在收單機構轉嫁成本之上多付的那部分,由收單機構定,而萬事達卡明說它不設定收單機構的費率。一筆消費上三筆費,三個不同的主體各定各的。每一筆的費率在每個市場都被單獨談判、單獨監管,這正是一份指南不該替你記住某個數字的原因。
持卡人的信用風險落在誰身上
兩家卡組織都主動寫低了那句把自己與銀行分開的話。Visa 寫:它不是金融機構,不發卡、不提供信貸、不為 Visa 產品的帳戶持有人設定利率與費用,也不從這些活動中取得收入或承擔信用風險。萬事達卡寫:它不發卡、不提供信貸,也不決定或取得發卡行向帳戶持有人收取的利率與其他費用。
所以,一個還不上錢的持卡人,是發卡行的問題。這件事直接改變兩個代號的走法:卡組織的收入跟着花了多少走,發卡行的收入跟着借了多少、還了多少走,而這兩件事不在同一日翻頁。落到公司層面的讀法,見Visa 自己怎樣寫與站在中間的萬事達卡。
跨境是單獨報的一條線
Visa 給國際交易收入單列了一條線,來自跨境交易處理與貨幣兌換業務。萬事達卡把同一批流量摺進總交易金額,並寫明它同時包含本地與跨境的金額。
這條線裏綁着兩件事:把一筆交易在國家之間路由,和把一種貨幣換成另一種。一條國界因此改變了一筆在其他方面完全相同的消費的經濟性。旅行、進口商品與匯率變動,也是通過一條只看本地消費就會漏掉的線抵達這些公司的。
商戶這一側:錢包、收單與閘道
PayPal Holdings, Inc. 在納斯達克全球精選市場上市,代號 PYPL,它把收入模型寫得很直白:主要透過為客戶完成支付交易以及提供其他與支付相關的服務來收費,收費通常按其平台處理的活動量計算。另一條線是其他增值服務,申報文件列為合作分成、來自消費者與商戶信貸產品的利息與費用、客戶餘額對應的某些資產所產生的利息、推薦費、訂閱費與閘道服務。把這張清單讀慢一點:一本信貸帳和一份利率敞口,就坐在一家多數人歸類為錢包的公司裏。
Block, Inc. 在紐約證券交易所上市,代號 XYZ,2021 年底之前叫 Square, Inc.。它報兩個分部,Square 與 Cash App,以及三類收入:商業賦能、金融解決方案、比特幣生態。金融解決方案被描述為面向個人與企業的銀行、借貸與資金管理產品;公司還經營一家全資附屬銀行 Square Financial Services,同時與第三方合作銀行一起放款。這個代號在幣貝也有一個行情頁,不過真正值得記住的是那幾個分部與收入類別的名字。
申報文件裏的加密,和不在裏面的加密
Block 是這一組裏最乾淨的一例,因為它的加密敞口不是推斷出來的:比特幣生態就是年報裏三類收入之一,覆蓋面向消費者與企業的比特幣產品。把這個板塊裏其餘的加密說法都按這個標準來收:要麼它出現在公司自己的收入類別裏,要麼它不在;一則公告不等於一條已申報的收入類別。
至於一筆加密支付究竟怎樣抵達商戶,閘道、託管環節、兌換、結算記錄,那是另一套機制,寫在加密支付閘道與商戶結算裏。本文回答的是另一半問題:錢最後落到哪一家上市公司手上。
落注之前先打開哪幾頁
從封面開始:法定名稱、上市地、代號、財政年度截止日。然後是 Item 1,用公司自己的話讀分部與收入類別,而不是讀別人寫的摘要。再讀 Item 1A,公司在那裏列出它希望股東掂量的結構性風險,先讀標題,再讀段落。
Visa 自己的年報就給出了那一節是做甚麼用的實例:它寫明,各國政府對國際支付系統施加的義務或限制,可能使它無法在某些國家與當地服務商競爭,並點了中國與印度。一家卡組織能不能在某地經營,這種限制從來不會出現在任何一條收入線上,任何比率也還原不出它。至於某個板塊裏所謂最好的幾隻的排行榜,它過時的速度比生意本身快得多,理由寫在不靠排行榜揀股裏。
小結
支付科技不是一門生意,所以支付科技股也不是一種敞口。卡組織按被數出來的交易收錢,並白紙黑字寫明自己既不放貸、也不承擔持卡人的信用風險。發卡行收交換費與利息,並承擔那份風險。收單機構定自己的加價。支付服務商按處理量收費,而且正如這些文件所示,還可能自己經營一本貸款帳。上面每一句話,都來自句中那家公司的年報。
相關閱讀
幣貝上與本主題相關的其他文章:
- RSP 怎麼買:等權重、成本,以及與 SPY 的對照
- 如何買入 SCHD:分紅敞口、成本,以及與 QQQ 的比較
- 如何買入 Snowflake(SNOW)股票:交易方式、成本與風險
- 代幣化基建股:上市公司名單與真實的業務敞口
- VWAP 詳解(加密交易者向)
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Visa Inc. 的 10-K 年報:登記證券、收入線與交換費 www.sec.gov
[2] 萬事達 10-K 年報:收入附註,以及它給自己劃的邊界 www.sec.gov
[3] Block, Inc. 的 10-K 年報:兩個分部與三類收入 www.sec.gov
[4] PayPal Holdings 的 10-K 年報:交易收入與增值服務 www.sec.gov