

撰文:Route 2 FI
編譯:AididiaoJP,Foresight News
有說法稱,30 多個國家加密稅為 0%。這話不算全錯,但很容易誤導。
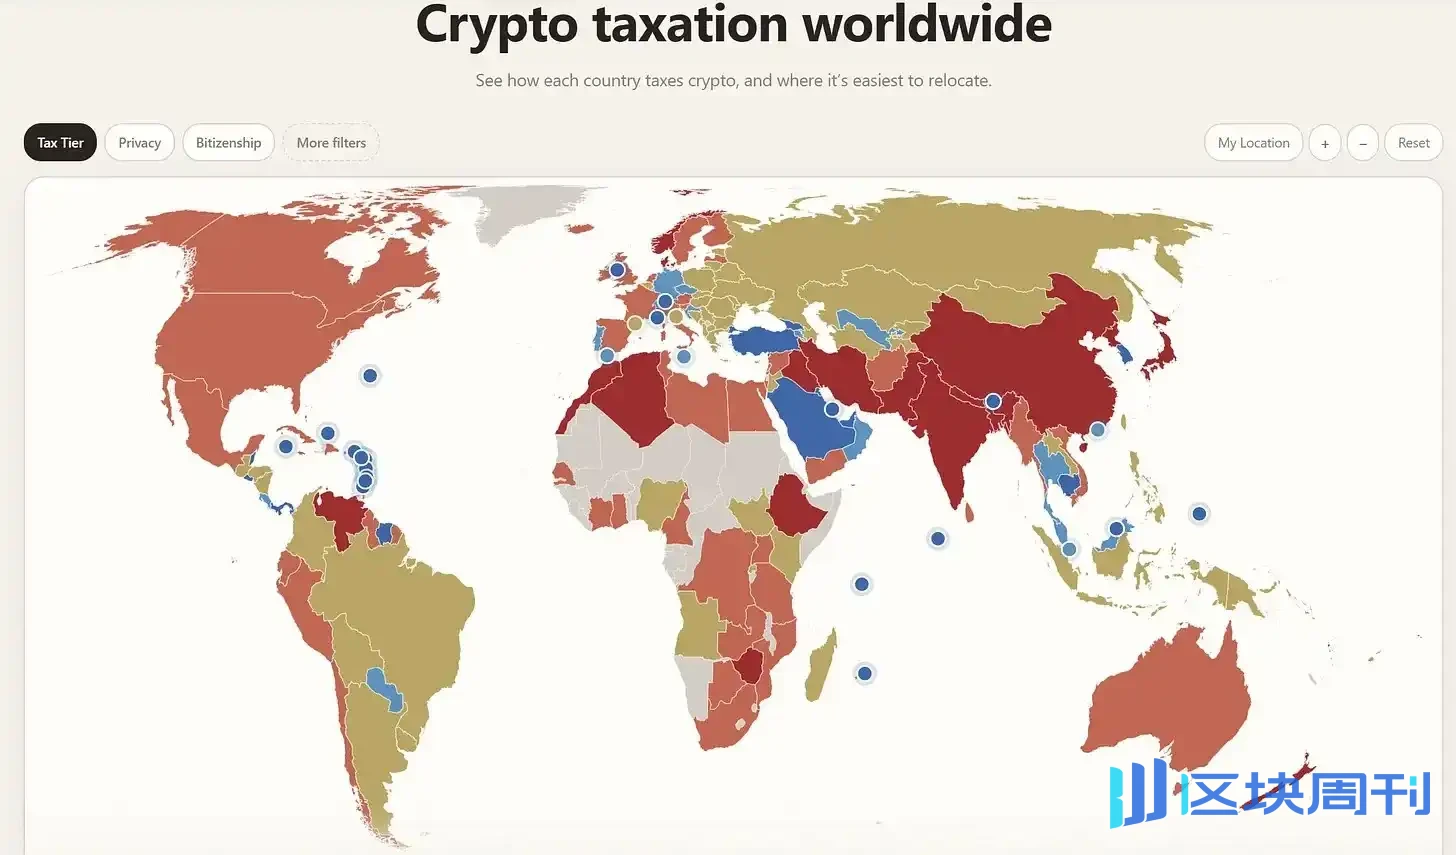
一個國家不徵資本利得稅,和你的加密利潤免稅,是兩回事。真正決定稅負的,往往不是名義稅率,而是你賺的錢被歸為哪一類:投資、專業交易、收入,還是經營業務。
新加坡和香港不徵實質資本利得,但可能對構成業務收入的利潤徵稅。瑞士一般免私人投資利得,卻仍要徵財富稅。德國、葡萄牙、盧森堡靠持有期給豁免。塞浦路斯還出現在不少舊版「零稅加密」名單裡,但 2026 年起,符合條件的加密處置利潤已被按 8% 徵稅。
關鍵詞是「分類」。下面看主要目的地到底免什麼、不免什麼,以及「0% 加密稅」的說法從哪裡開始站不住。
瑞士:資本利得免了,財富稅沒免
瑞士的吸引力很直接:作為私人財富持有的資產,資本利得一般免所得稅,私人持有的加密資產也包括在內。它沒有德國那種統一的一年持有期要求。
但有兩個前提。
第一,你的活動必須停留在私人投資。如果被認定為專業交易或自僱,收益就會進入應稅範圍。
第二,加密持倉要計入應稅財富。繳多少,取決於州和地方稅階。
這和「只對已實現利潤徵稅」的國家不是一個算法。瑞士投資者可能一年什麼都沒賣,仍要繳財富稅。所以更準確的說法是「私人資本利得一般免稅」,而不是「加密不徵稅」。
塞浦路斯:舊名單該更新了
塞浦路斯值得單獨說,因為規則變了。
從 2026 年 1 月 1 日起,符合條件加密處置產生的利潤,按 8% 統一繳納所得稅。賣幣、幣幣兌換、用幣消費、產生收益的贈與,都在覆蓋範圍內;資本利得和交易利得都跑不掉。
損失的處理也有限制。加密損失一般只能抵同一個人同一年度的加密收益,不能按這套特殊制度結轉。挖礦取得的加密資產,不適用這套特殊處理。
所以,2026 年還把塞浦路斯當成普通加密處置的零稅目的地,是舊攻略。它的非居籍制度也不改變這個結論:某一類收入有優惠,不等於居民所有收入都豁免。塞浦路斯現在屬於低稅討論,不在零稅一欄。
葡萄牙:長期持有者仍佔便宜
葡萄牙的規則,比它過去的「加密天堂」名聲更具體。
對不屬於證券的符合條件加密資產,持有至少 365 天後再處置,收益不徵稅。不符合豁免的收益,一般按 28% 徵稅;不過合併計算規則和其他例外可能改變結果。
這套結構更偏向耐心投資者,而不是短線交易者。
但「持有一年」不是所有加密稅務問題的完整答案。豁免針對的是被定義的一類處置收益,不意味著每個代幣、每種業務活動、每類加密收入都享受同樣待遇。買入選定資產並長期持有,豁免可能很有價值;鏈上組合複雜、頻繁操作的人,還得看細節。
摩納哥:零個人所得稅,但身份要經得起查
摩納哥對多數居民不徵個人所得稅。法國國民是主要例外,原因在於法摩稅收協定。
對符合條件的人來說,摩納哥是歐洲最清晰的個人投資利得免稅轄區之一。
重要前提是:你確實在公國真正定居。而且,摩納哥的規則不能覆蓋其他國家怎麼認定你。僅憑一個摩納哥地址,並不能證明原居住國已經不再把你當稅務居民。
稅收優勢很簡單:多數符合條件的居民不繳個人所得稅。難的是證明你確實適用,而且證據站得住。
盧森堡:六個月規則常被忽略
盧森堡在加密搬遷討論裡不算高調,但它的私人投資者規則值得看。
個人加密收益,如果處置發生在取得後 6 個月內,且當年投機利潤合計達到至少 500 歐元,一般要作為投機收益納稅。超出這個窗口,真正的私人投資利得一般不徵稅。
它的持有期門檻比德國、葡萄牙都短。
但這是投資者規則,不是對加密業務的普遍豁免。短期收益應稅時,適用普通個人所得稅率,而不是某種特殊的低加密稅率。盧森堡的吸引力很具體:私人投資者持有超過 6 個月,可能更有利。
馬耳他:先看代幣是什麼,再看拿多久
馬耳他常被簡化成「長期加密收益免稅」。實際框架更細。
稅務指引會區分幣、金融代幣、實用型代幣和混合資產。作為資本資產持有的幣,不在資本利得稅範圍內;但企業兌換幣、出售作為存貨持有的代幣,利潤屬於普通收入。
金融代幣可能走出不同結果。如果某個代幣按相關規則構成證券,處置時可能落入資本利得稅。
也沒有一條普遍規則說,所有加密資產持有 6 個月或一年後都免稅。目的和背景很重要,不只是時間長短。馬耳他對真正的投資持有可能友好,但「馬耳他=0% 加密稅」省略太多,不適合當結論。
德國:持有滿一年有強豁免,但別只看一年
德國現行框架下,私人持有的加密資產在持有超過一年後出售,一般免稅。收益多大,不影響這個豁免。
但如果在一年窗口內出售、兌換或消費,收益可能按私人處置規則應稅。相關私人處置收益還有每年 1000 歐元的免稅額。注意,這是門檻,不是扣除額:達到門檻,可能讓全部相關收益進入應稅範圍。
兩個區別很關鍵。
第一,幣換幣也可能構成處置。你不一定要換成歐元,才產生應稅事件。
第二,企業持有的加密資產,適用規則和私人持有不同。
截至本文寫作時,一年豁免仍是現行規則。已有改革提案被報導,所以未來做搬遷或處置計劃,要區分現行法和擬議變化。對耐心的私人投資者,德國可能比「高稅國家」的名聲友好得多;對頻繁交易者,結果可能完全不一樣。不過,德國這塊 0% 待遇被調整的風險不低。
阿聯酋:個人投資和企業經營是兩條線
對想對符合條件的個人加密投資收益實現零稅的人來說,阿聯酋是最清晰的非歐洲選項之一。
符合條件的個人投資收入,被排除在「使個人進入企業稅制」的業務活動之外。但阿聯酋不是所有加密相關活動都自動零稅率。
個人在阿聯酋經營業務,年營業額超過 100 萬迪拉姆,可能被納入企業稅徵稅範圍;符合條件的個人投資收入不計入這個門檻。標準企業稅制下,應稅所得 37.5 萬迪拉姆以下按 0%,以上按 9%。
這些是利潤門檻,和個人那 100 萬迪拉姆的營業額測試不是一回事。核心區別是「管理自己的投資」還是「開展應稅業務」,不是簡單地把加密和其他東西分開。
新加坡、香港:資本利得和交易利潤分開
新加坡不徵實質資本利得。個人買賣金融工具,包括數字代幣,利潤一般視為個人投資收益;但企業在日常業務中買賣代幣,交易利潤要納稅。
當局區分資本利得和應稅交易收入時,會看投資目的、交易頻率、持有期等因素。沒有一條簡單規則說:只要利潤產生在新加坡,所有加密收益都免稅。新加坡可以出現在「無資本利得稅」名單裡,但不該出現在「所有加密收入都不稅」的名單裡。
香港同樣把投資利得和業務利潤分開。資本利得不在利得稅範圍內,作為長期投資持有的加密資產可能適用;但香港來源的加密業務利潤可能應稅。判斷來源,要看產生利潤的運營活動以及發生地點。
「香港沒有資本利得稅」是個有用的起點;「所有加密交易策略都免稅」不是可靠結論。香港是單獨稅收轄區,不是主權國家。
到底哪裡 0%?三類答案
第一類,不普遍徵收個人資本利得稅。阿聯酋符合條件的個人投資收益一般不進入稅網;新加坡實質資本利得不徵稅;香港資本利得排除在利得稅之外;摩納哥多數符合條件且真正定居的居民不繳個人所得稅,法國國民需另算。香港是單獨稅收轄區,這份名單也只覆蓋本文提到的目的地,不是一份完整的全球清單。
第二類,對符合條件的私人投資給予豁免。瑞士私人投資利得一般免,但財富稅還在;馬耳他符合條件的幣不在資本利得稅範圍,交易收入和部分代幣另算。
第三類,持有期滿後 0%。盧森堡私人投資持有超過 6 個月一般免;德國現行規則下私人加密持有超過 1 年一般免;葡萄牙符合條件的加密資產至少 365 天,並滿足適用條件。
塞浦路斯不在這些零稅組裡。其 2026 年制度覆蓋的處置,稅率是 8%。
DeFi 讓比較更難:四個問題先拆開
一旦組合不只是買入、持有、賣出,國家之間的比較就沒那麼直接。
資本利得豁免,不會自動回答挖礦、代幣報酬、投資回報、業務交易怎麼處理。對活躍加密用戶做稅務審查,至少要把四個問題拆開:
處置代幣時怎麼處理?收到代幣作為收入或獎勵時怎麼處理?你的活動會不會構成業務?你實際持有的資產,是否屬於你所依賴的豁免範圍?
第一個問題答案有利,不代表另外三個也解決。持有 BTC 兩年的人,和賺取代幣、輪動倉位、交易衍生品的人,可能住在同一個國家,卻需要完全不同的稅務分析。
國家排名回答不了的問題
名義稅率再低,也只有規則適用於你才有意義。你需要確認哪個轄區有徵稅權,而不是假設換個地址就解決問題。
低稅也不意味著低透明度。歐盟 DAC8 下的加密報告規則從 2026 年起適用於可報告活動,首次報告將在 2027 年依據各國落地規則進行。免稅待遇和申報義務,是兩回事。
真正有用的問題不是「哪裡加密稅 0%」,而是:以我的實際組合、交易活動和收入,在哪裡能符合這種待遇?我能否把依據記錄清楚、證明得出來?





