
作者:Tiger Research Reports
編譯:深潮 TechFlow
深潮導讀:Q3 加密市場情緒從恐懼轉向貪婪,但企業融資並沒有同步回暖,錢繞過了創業公司直接流入資產。這份報告拆解了五個關鍵變化:併購從買賽道轉向補牌照、老牌 VC 失去定價權、早期輪收縮、債權融資超過股權、資本集中到與傳統金融接軌的基礎設施。對於還在依賴 VC 股權融資的團隊來說,信號已經很清楚了。
核心要點
- 併購交易數量保持穩定,但大型收購讓位於小規模交易,買方更看重牌照、支付和機構交易等具體能力。
- 老牌領投 VC 在交易條款上的影響力下降,戰略投資者變得更加活躍,包括希望通過投資做大自身交易所和公鏈生態的 CEX 系 VC。
- 種子輪和其他早期輪次收縮,資本集中在已經通過收入和牌照證明業務的 A 輪到 C 輪公司身上。
- 風投股權融資減少,基於現金流的融資方式擴張,包括發債、信貸額度和 SPAC 上市。
- 資本集中在與傳統金融和真實世界用途相關的領域,如支付、穩定幣、代幣化證券和 AI 相關基礎設施,而不是孤立的區塊鏈生態。
1. 市場反彈,機會轉向機構端
2026 年 Q3,加密市場情緒從恐懼轉向貪婪。
比特幣在上半年連續兩個季度下跌後,Q3 上漲了 43%,創下 2017 年以來最強的第三季度表現。美國現貨比特幣 ETF 錄得 63.4 億美元淨流入。整個上半年都處於極度恐懼區間的加密恐懼與貪婪指數,在 8 月 20 日進入貪婪區間,並在 9 月大部分時間維持在該水平。
不過,已披露的交易金額顯示,這輪反彈並沒有轉化為對加密公司更多的投資。
隨著價格回升而回流的資金直接進入了加密資產本身,而會鎖定資金數年的企業投資並沒有跟隨短期情緒變化。以下各節將分析 Q3 的主要變化。
2. Q3 的五個關鍵變化
- 併購:從擴張型交易轉向能力型收購
- VC 市場:領投方失勢,戰略資本崛起
- 融資階段:早期輪謹慎,聚焦已驗證業務
- 融資方式:上市和債權融資超越股權
- 賽道:資本集中在連接傳統金融的基礎設施
2.1. 併購:從擴張型交易轉向能力型收購
Q3 的併購交易數量與上半年持平,但交易規模大幅下降。
併購交易數量分別為 Q1 的 39 筆、Q2 的 36 筆和 Q3 的 37 筆,而交易規模似乎出現下滑。獨立追蹤加密交易的併購諮詢公司 Architect Partners 的數據顯示,Q3 加密併購交易數量環比下降 7%,交易金額下降 83%。
交易規模下降的原因是標的發生了變化。上半年市場由收購整家公司以建立新業務線的交易驅動,例如萬事達以 18 億美元收購 BVNK。Q3 的收購則是在補足買方現有業務的缺口。
Circle 同意收購新加坡跨境支付公司 Tazapay,MoonPay 同意收購持有美國證券牌照的 North Capital,BitGo 則收購了 NYDIG 的機構交易業務。
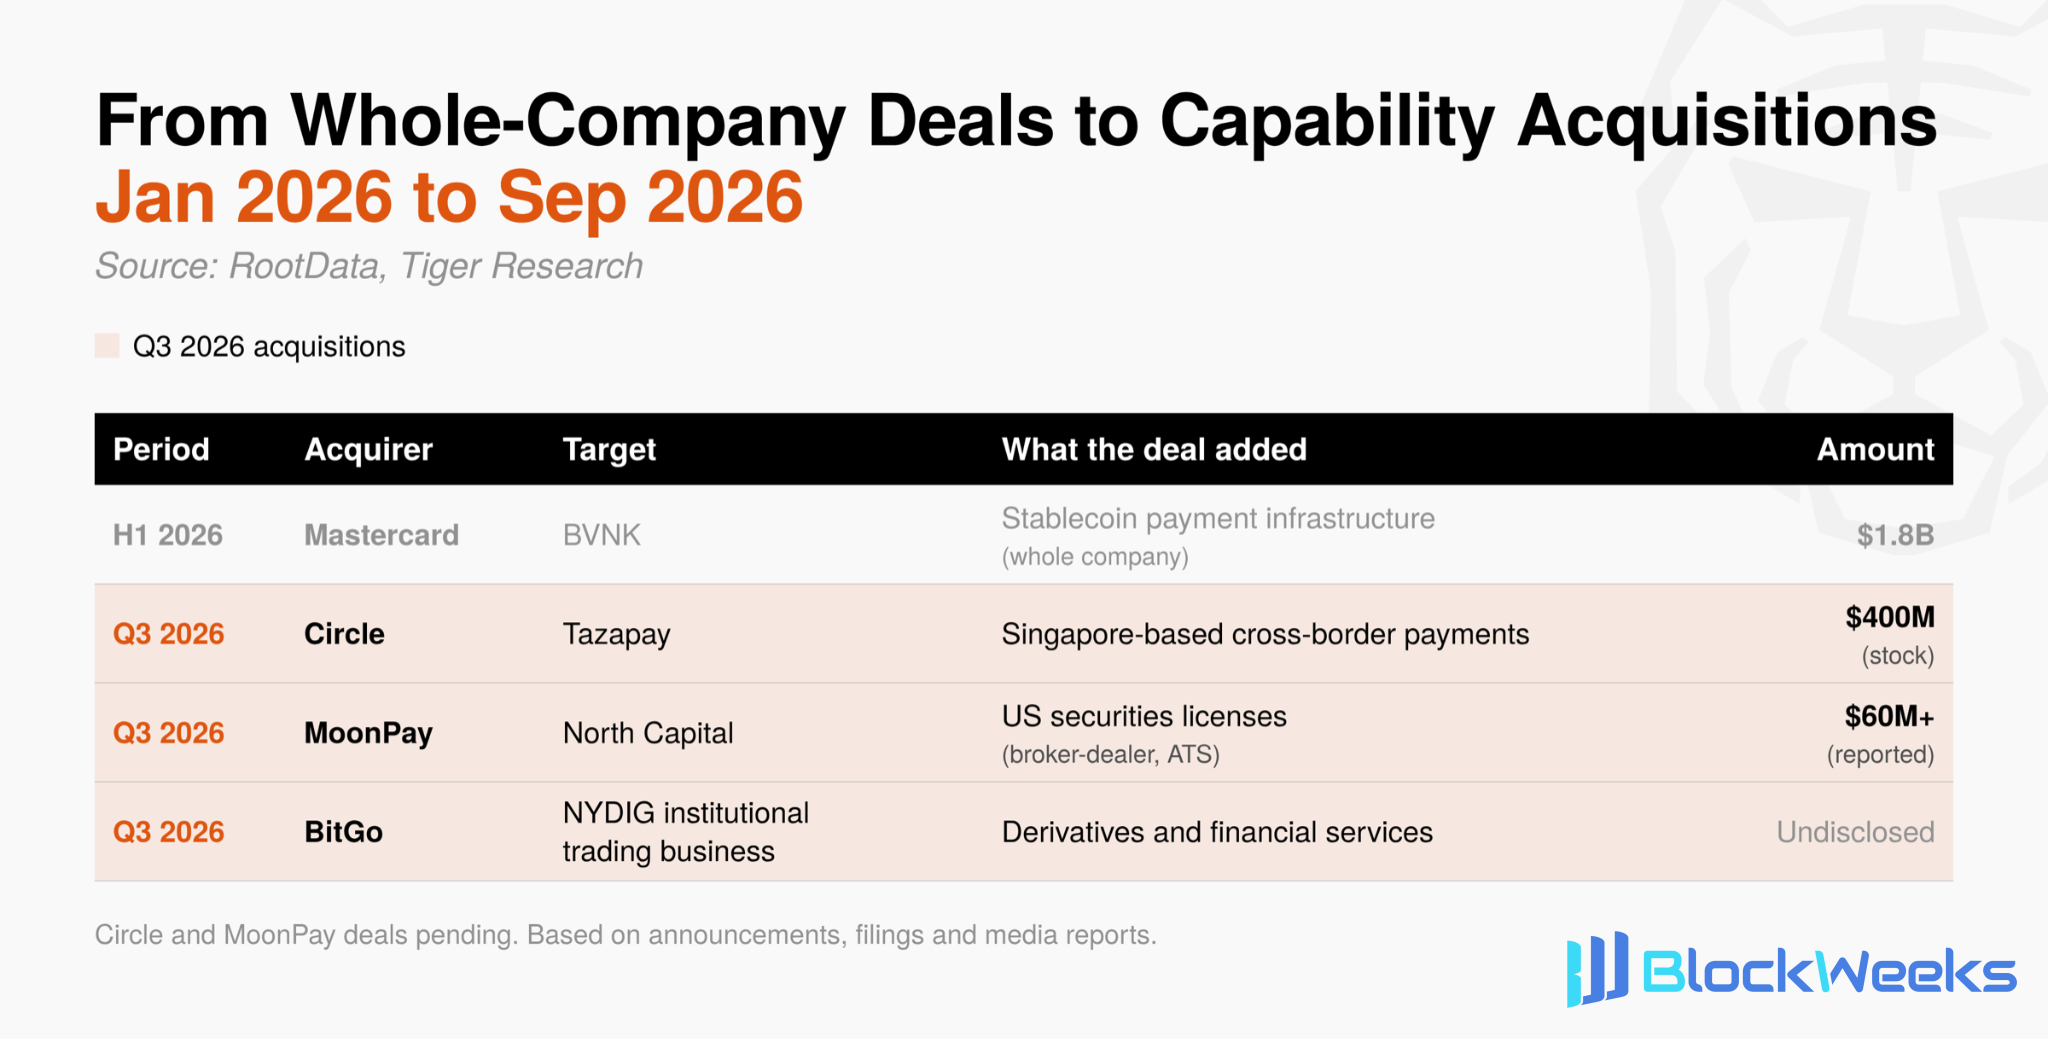
獲得牌照並在內部證明一項能力需要很長時間,而收購可以立即同時獲得這兩樣東西。在行業運營結構仍在成形的階段,這種時間節省已經成為一種競爭優勢。併購的焦點正迅速從擴張進入新業務,轉向獲取特定能力的收購。
2.2. VC 市場:領投方失勢,戰略資本崛起
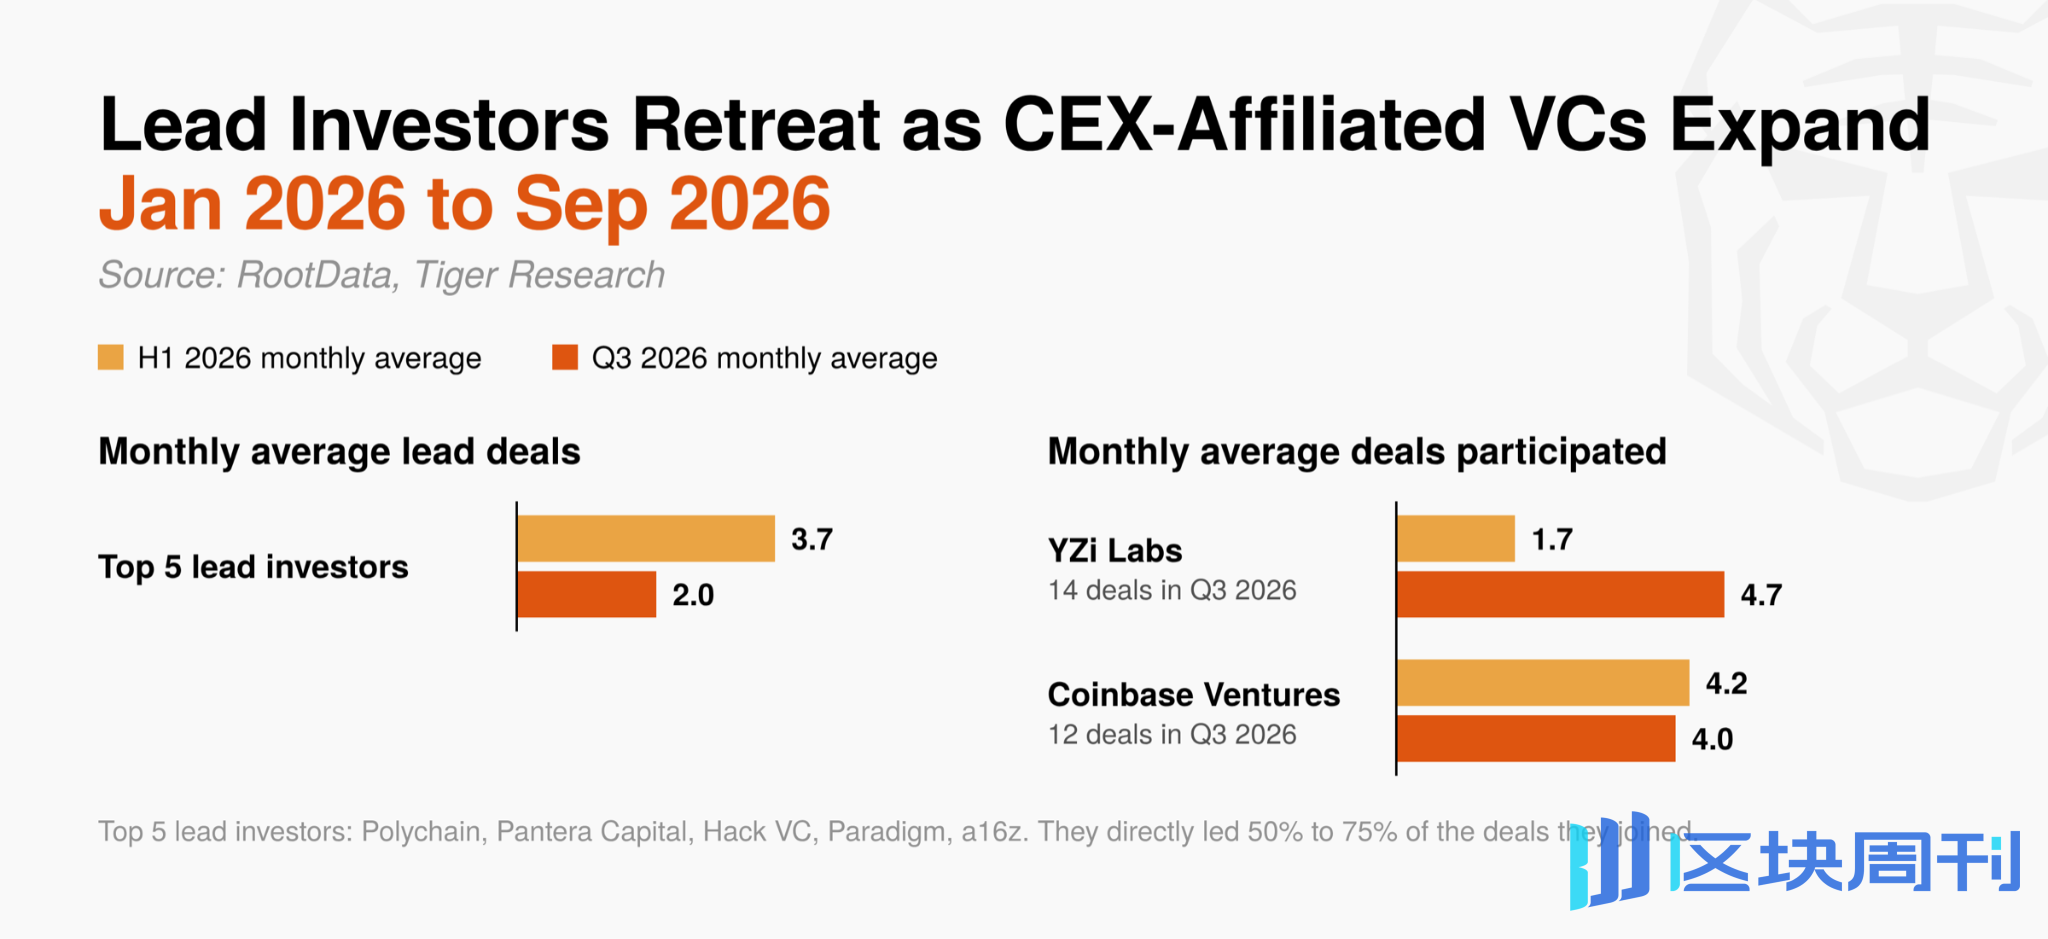
主要領投機構的影響力明顯下降。2024 年以來最活躍的五家領投機構(Polychain、Pantera Capital、Hack VC、Paradigm 和 a16z)在 Q3 平均每月領投 2.0 筆交易,低於上半年的 3.7 筆。
這些機構此前直接領投了它們參與交易的 50% 到 75%,並為市場設定估值錨點,而它們對輪次的控制力正在減弱。
相比之下,YZi Labs(原 Binance Labs)參與了 14 筆交易,几乎是上半年月均水平的三倍,Coinbase Ventures 以 12 筆緊隨其後。
CEX 系 VC 參與度上升,是因為它們的投資目標在結構上就不同。財務型 VC 追求股權或資產價值上漲帶來的資本收益,而 CEX 系 VC 在投資組合項目落地於自家交易所或公鏈(如 BNB Chain 或 Base)時,還能獲得額外的交易量和 new 用戶等收益。
因此,即便價格和估值存在不確定性,這些機構也有明確的理由繼續投資。結果是,Q3 的輪次更多反映了尋求做大自身平台的戰略投資者的影響力,而非設定價格的財務投資者的影響力。
Q3 的 VC 市場呈現出一種轉變:從瞄準高回報的財務投資,轉向創造業務和生態協同的戰略投資。
2.3. 融資階段:早期輪謹慎,聚焦已驗證業務
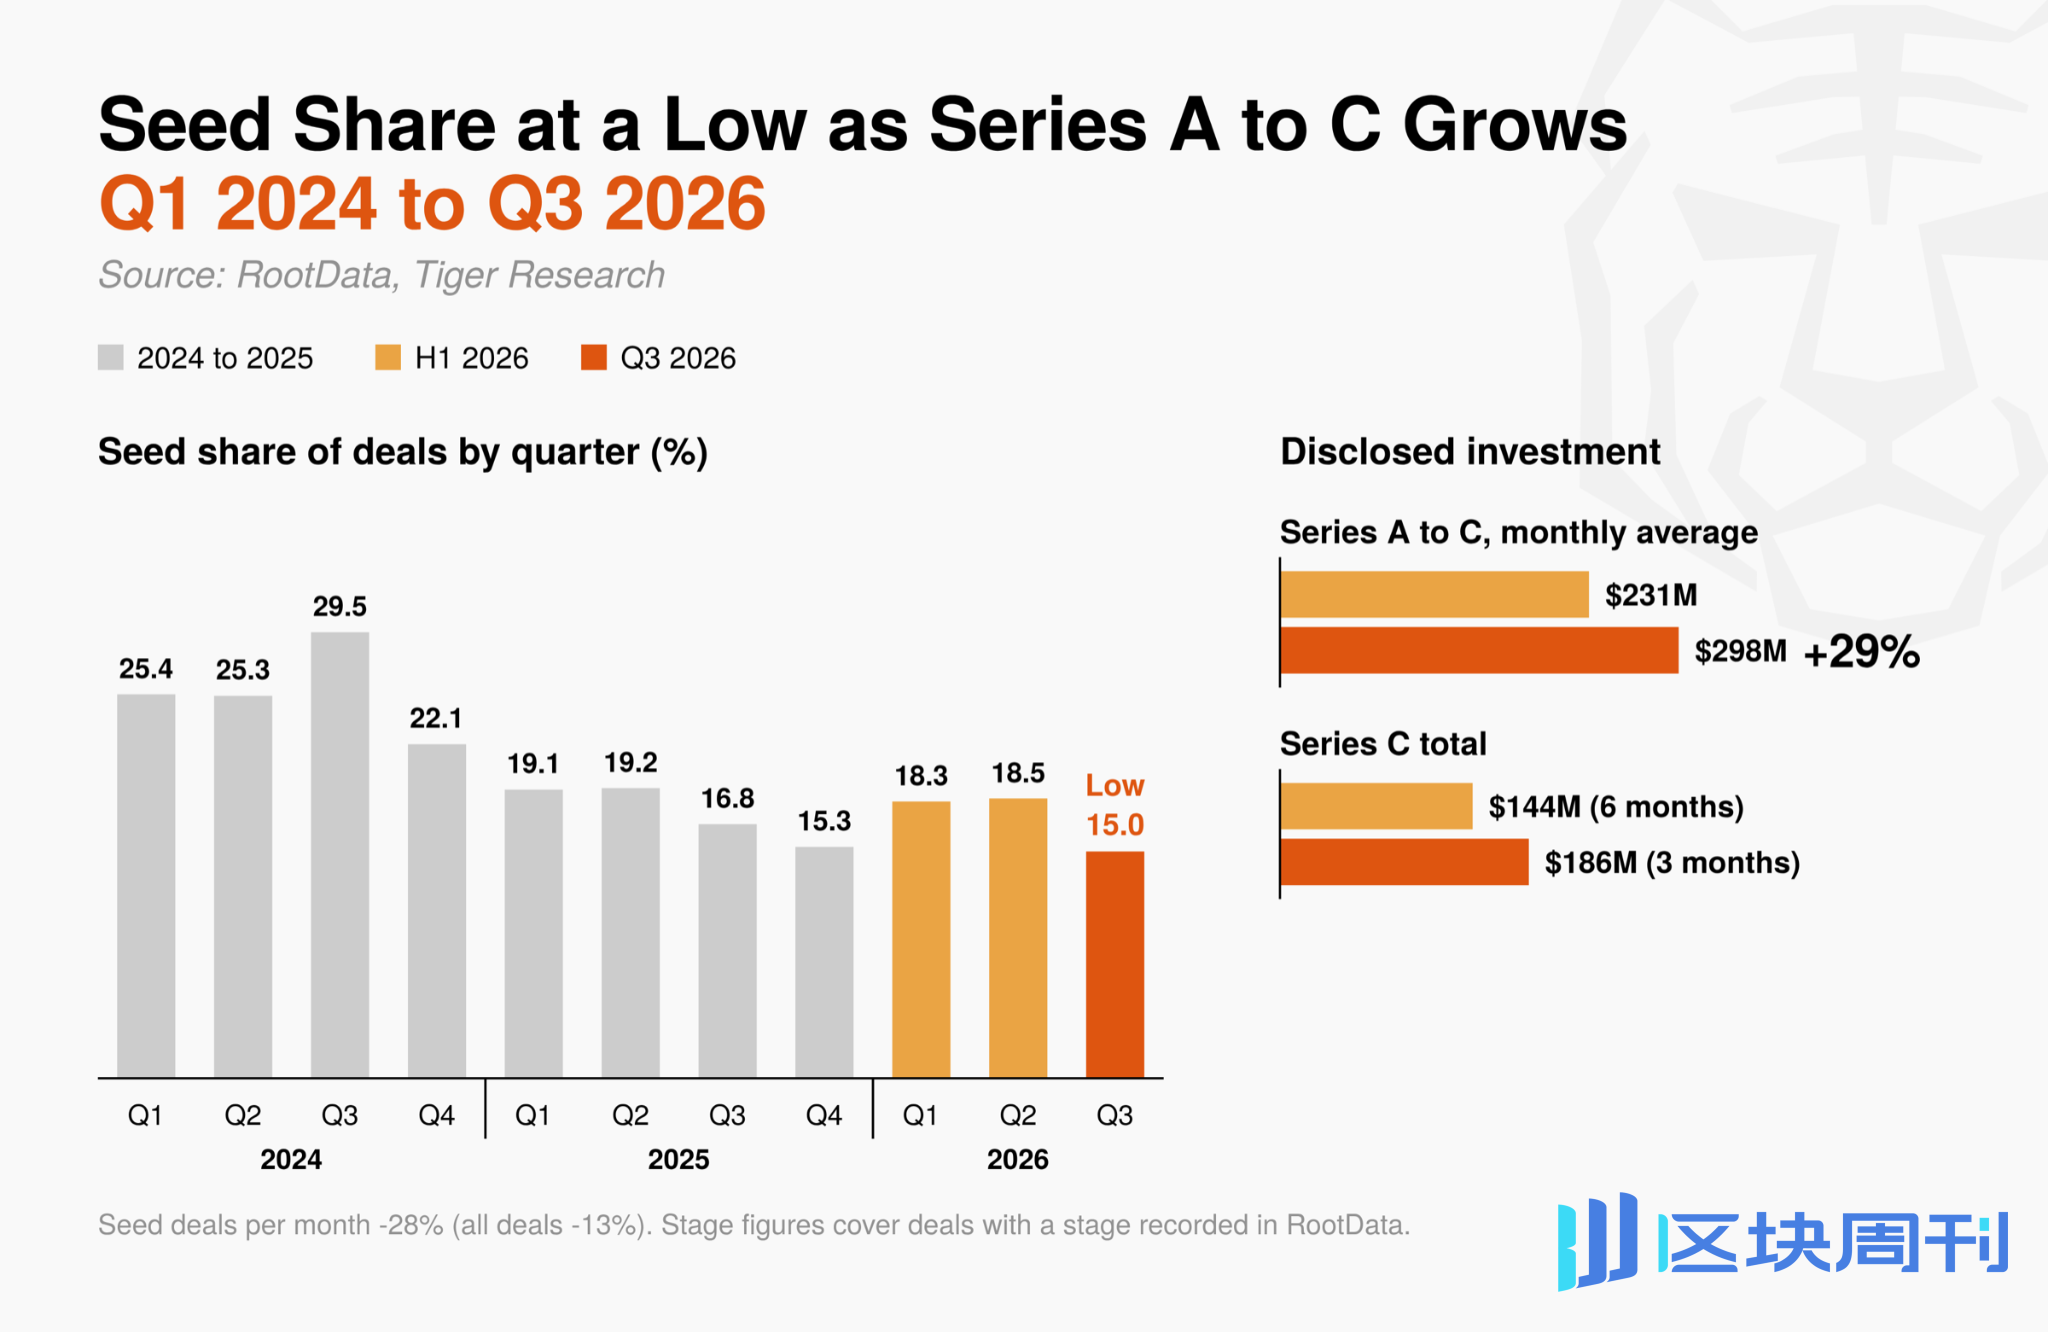
投資者不願承擔未經驗證的風險。種子輪交易占全部交易的 15.0%,為 2024 年以來最低的季度占比。種子輪月均交易數量下降 28%,是整體交易數量 13% 降幅的兩倍多。
已披露的 A 輪到 C 輪投資金額環比增長 29%,僅 Q3 的 C 輪融資就超过了整個上半年的總和。
早期投資將資金分散到大量小項目中,依靠少數成功案例獲得高回報。這種模式要成立,後續投資者必須持續以更高估值買入股權或代幣。
隨著 Q3 企業投資整體趨於謹慎,市場對這種後續投資的預期似乎已經減弱。投資者轉而把資金集中在那些已經通過收入和牌照證明業務的公司的擴張輪上。
Jeeves 和 EDX Markets 都在 Q3 完成了 C 輪融資,它們是支付和交易基礎設施公司,也反映了同樣的模式。市場的投資標準正在從代幣發行時間表轉向實際業務證據。
2.4. 融資方式:上市和債權融資超越股權
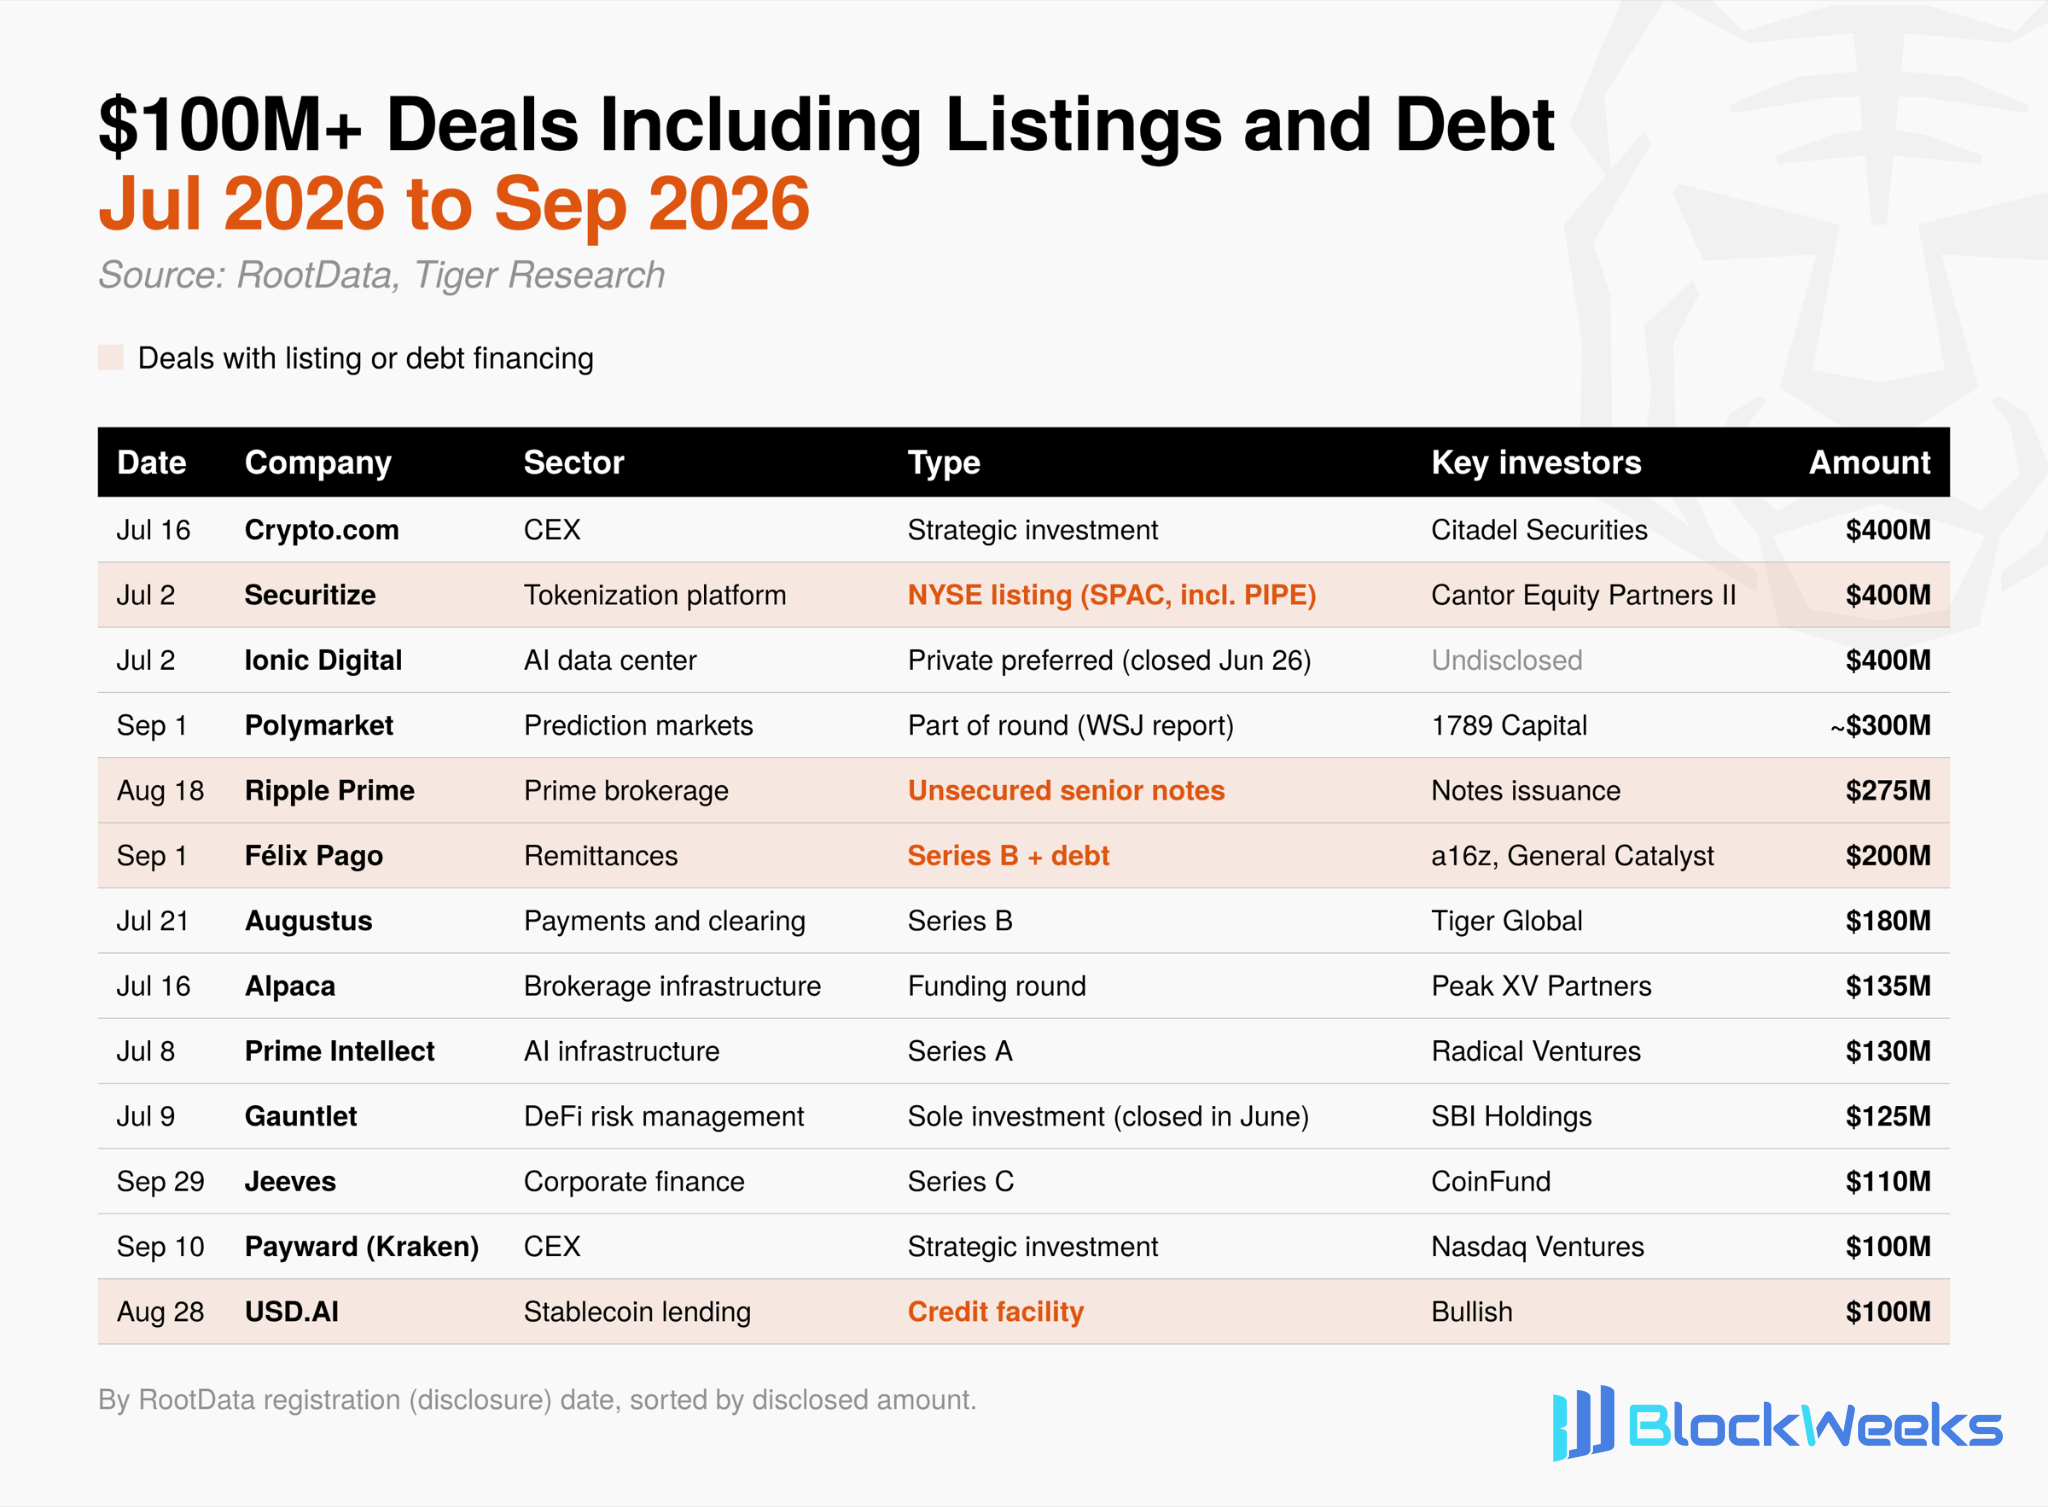
Q3 的大額資金也來自風投股權之外。在 13 筆價值 1 億美元以上的交易中,有 4 筆涉及上市或債權融資。
Securitize 通過 SPAC 合併在紐約證券交易所上市,Ripple Prime 發行了 2.75 億美元的無擔保優先票據。按月計算,風投和戰略股權融資下降 24%,而債權融資從 7000 萬美元增至 1.9 億美元,上市募資從 8000 萬美元增至 1.5 億美元。
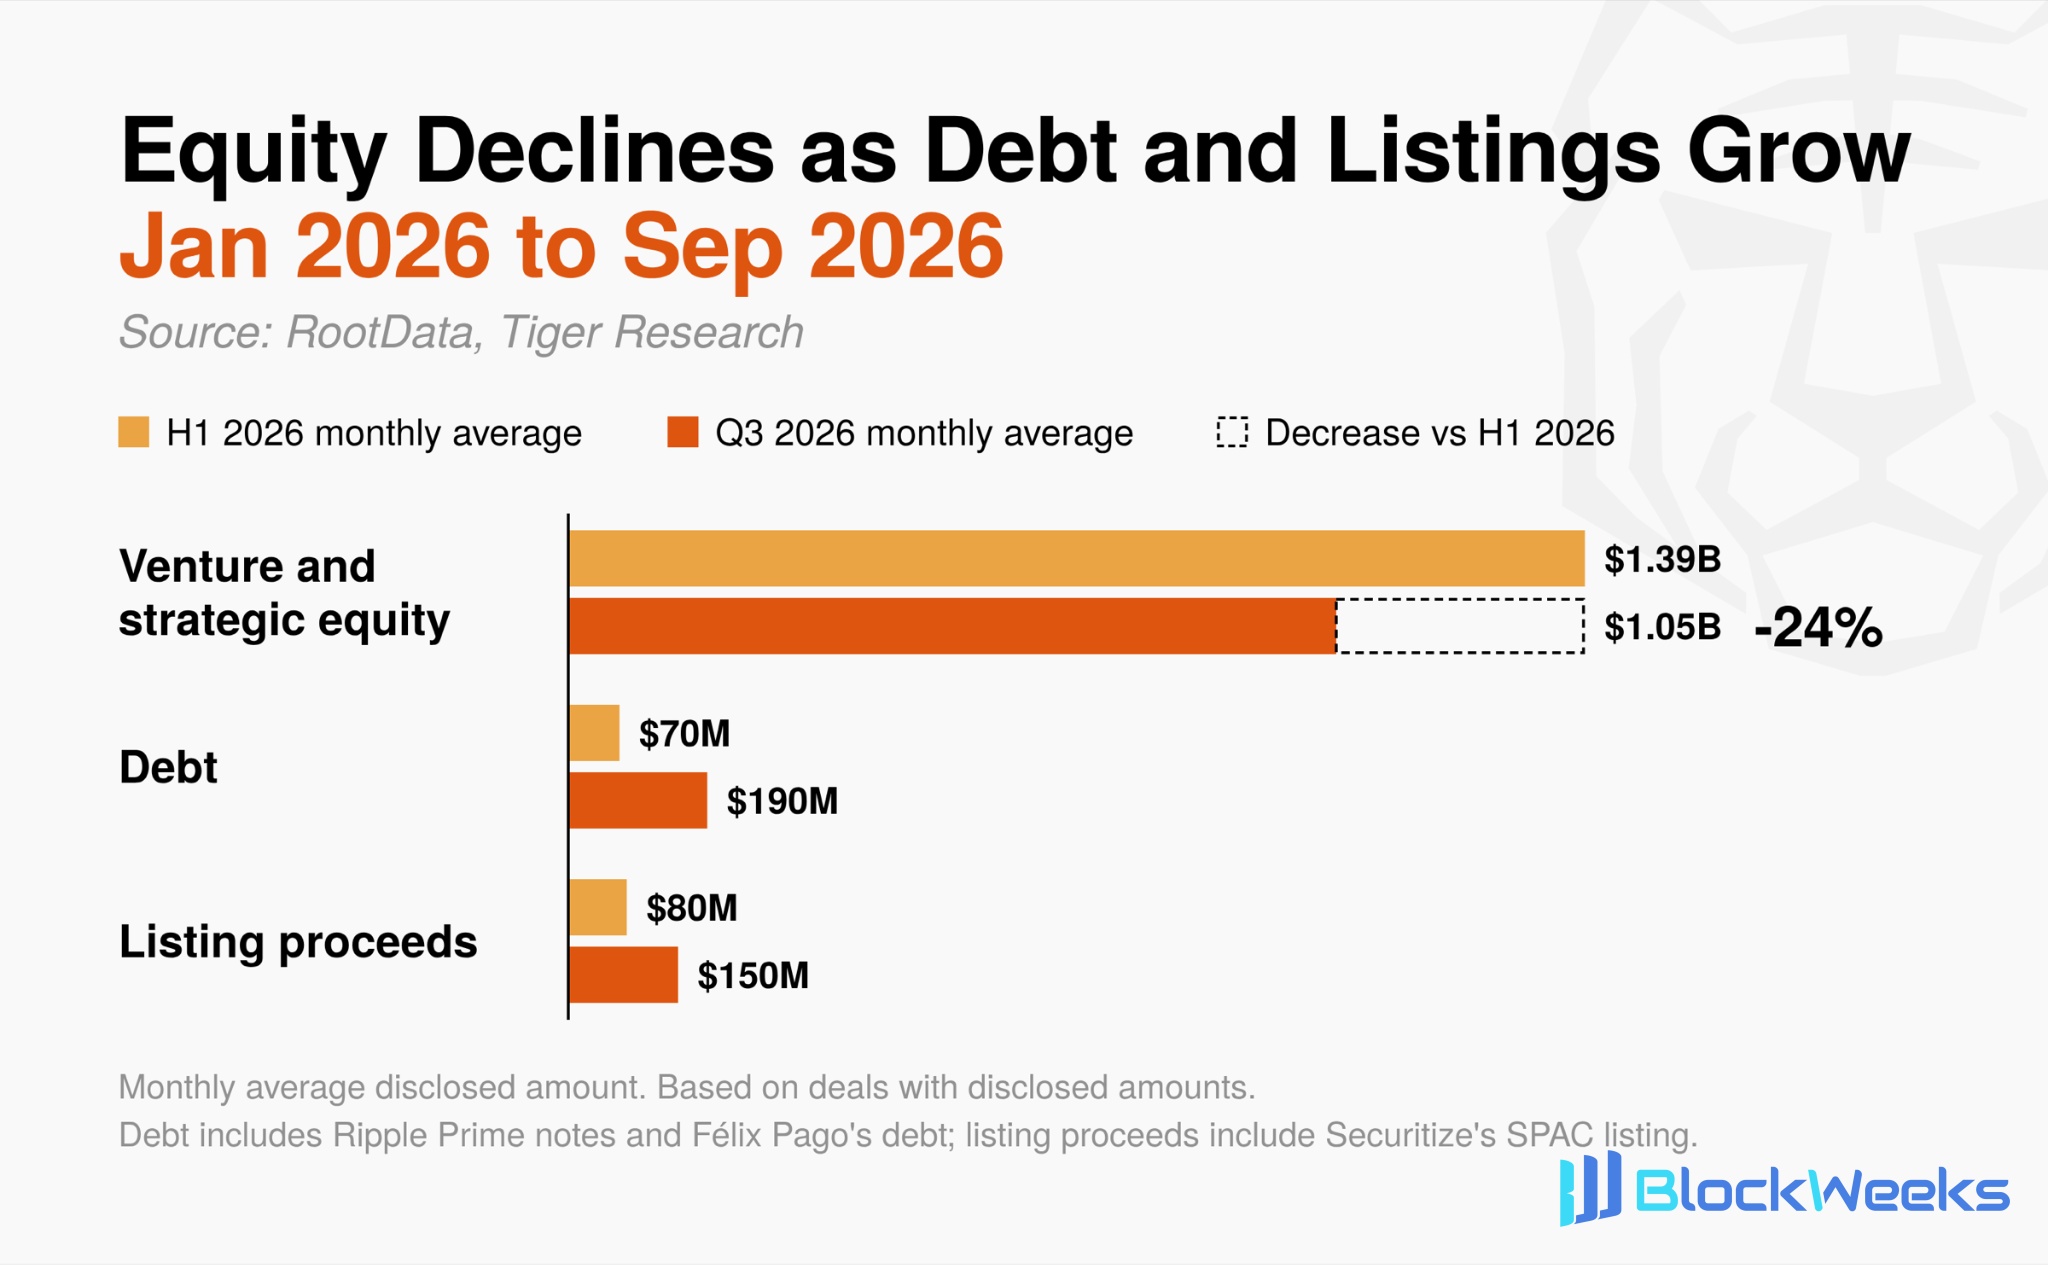
債券和上市要麼需要償還能力,要麼需要公開市場給出估值。上半年,債務融資主要來自比特幣財務公司,比如 Metaplanet 借款購買比特幣。
第三季度,有現金流的企業,比如主經紀商、匯款和穩定幣借貸,借款是為了擴大業務。償還基礎從比特幣價格轉向了企業現金流。一些公司現在可以像普通企業一樣融資,不再需要風險投資,這可能會把 VC 的角色收窄到早期階段。
2.5 板塊:資本集中在與傳統金融相關的基礎設施
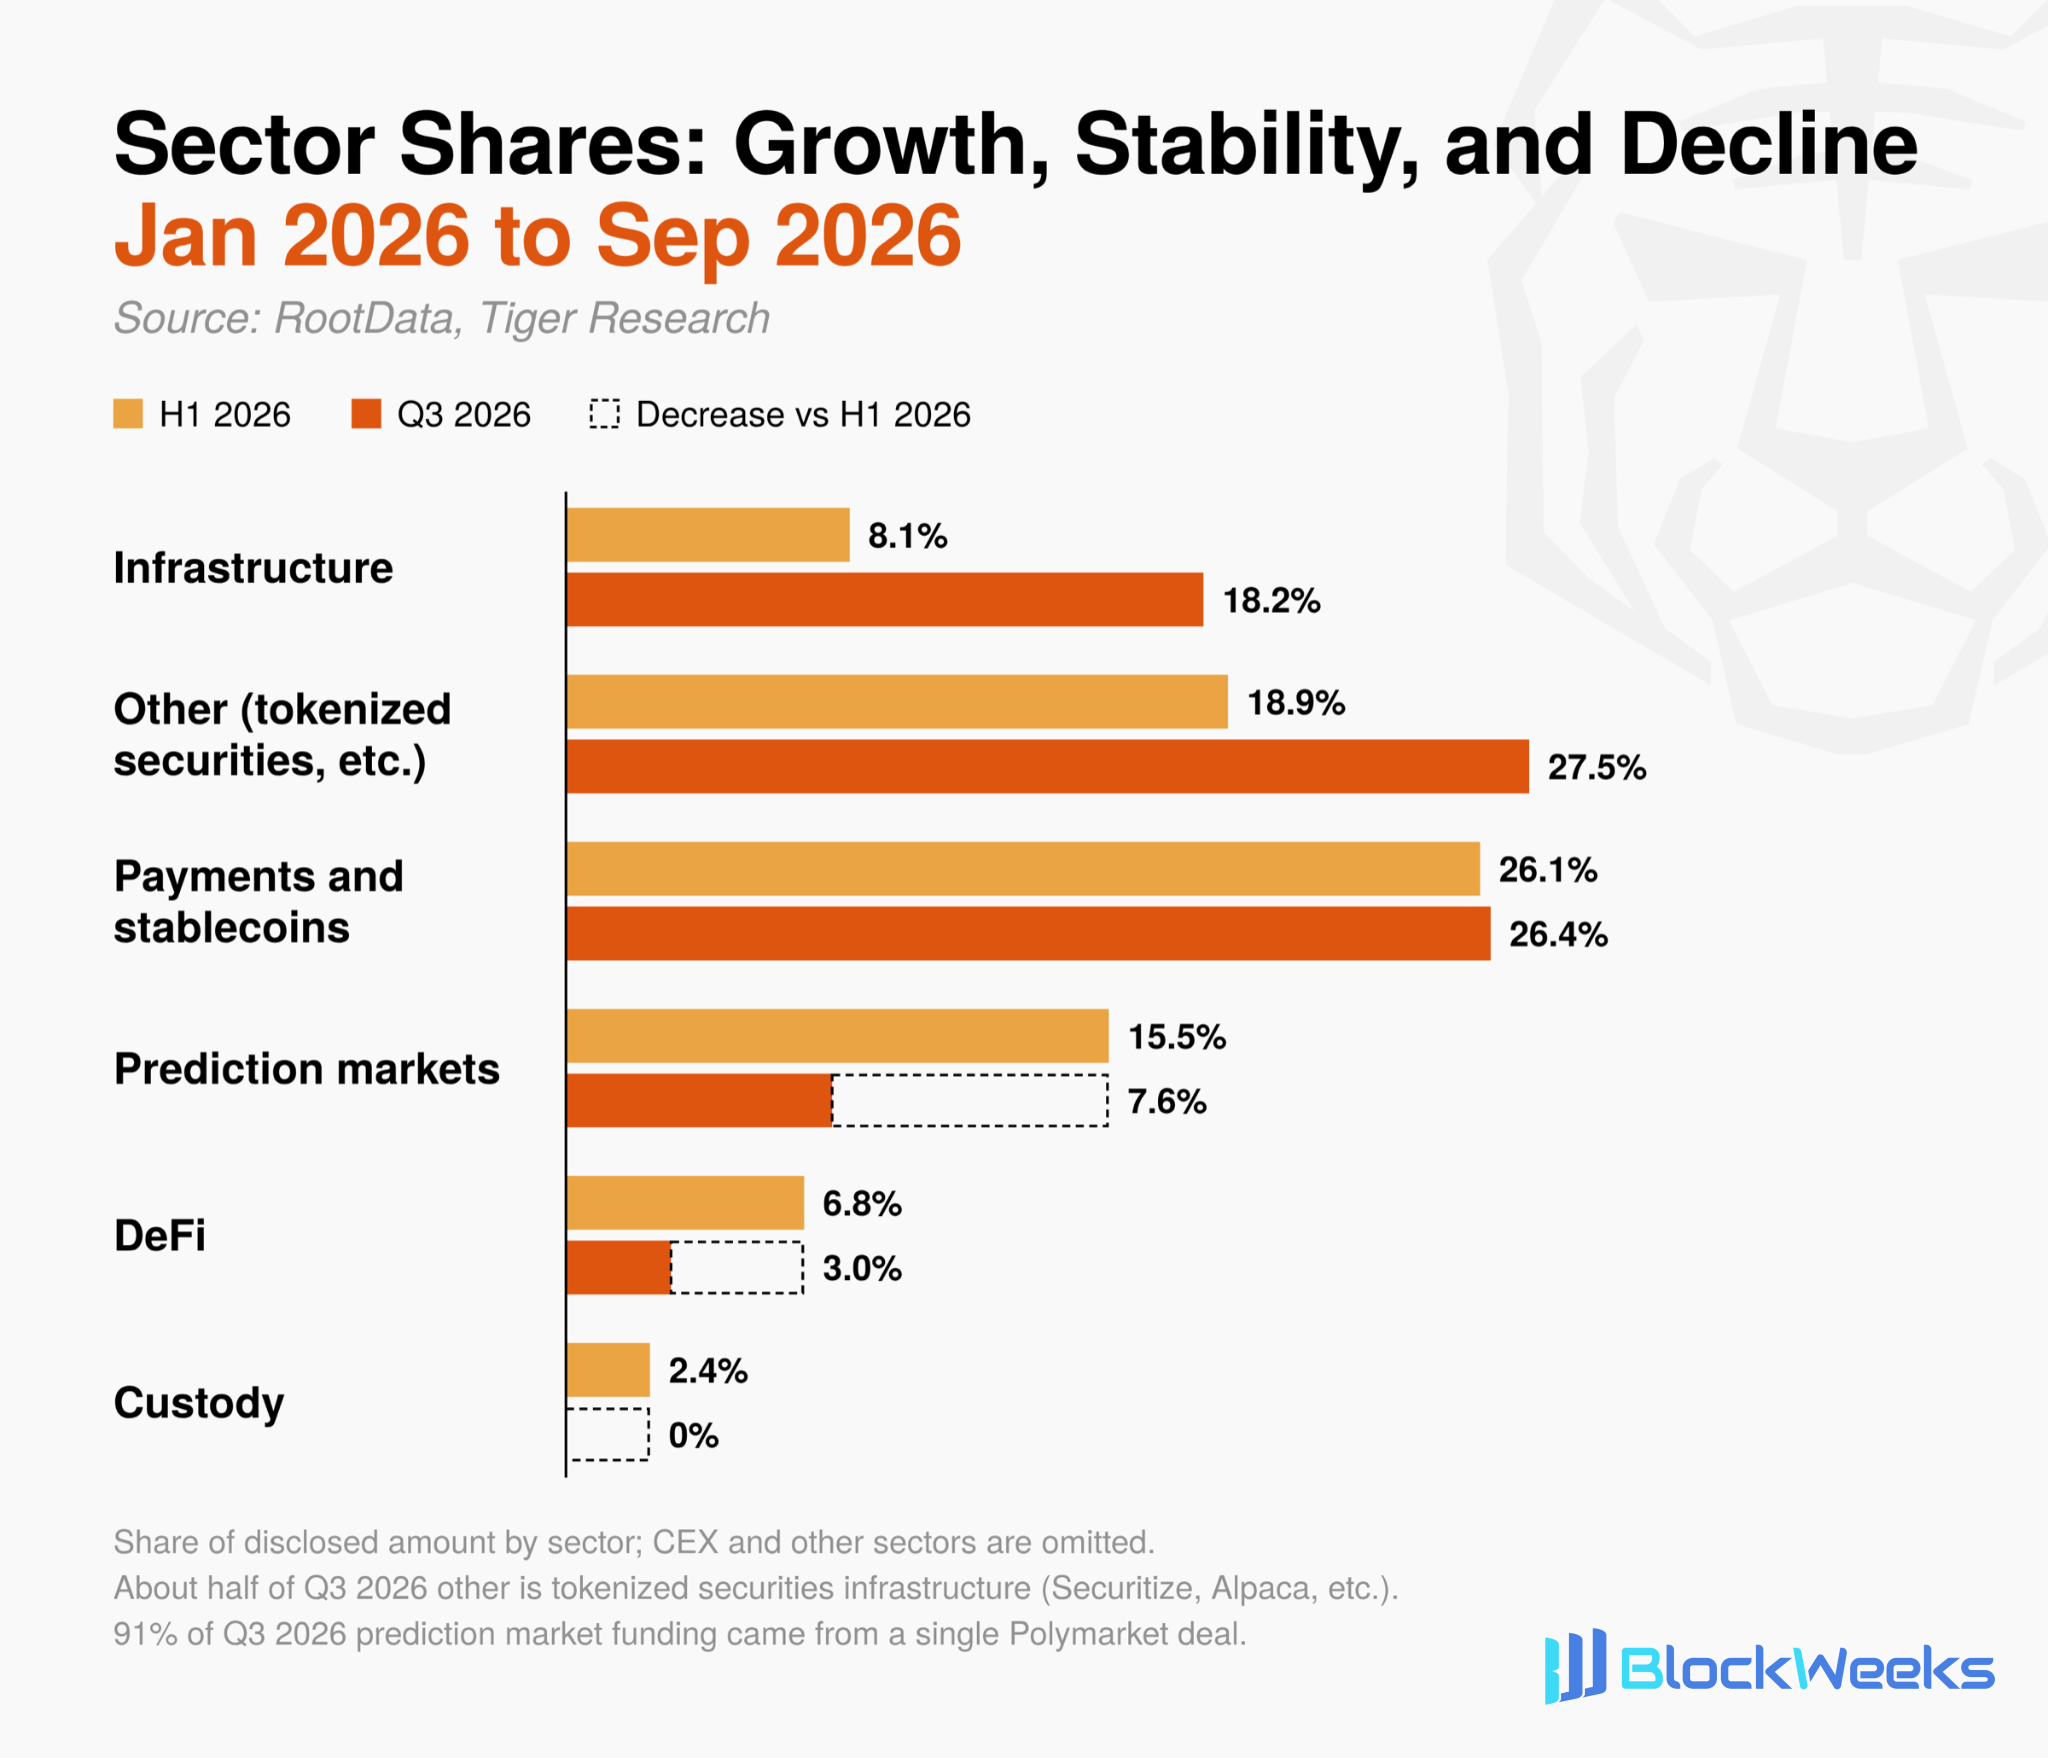
按板塊來看,第三季度資本流向了連接傳統金融與加密生態的領域,而不是新的 layer 1 和 layer 2 協議。
基礎設施板塊在已披露投資中的佔比從上半年的 8.1% 翻了一倍多,達到 18.2%。增長來自 AI 相關交易,而不是新的區塊鏈主網。領頭的包括 Ionic Digital,它把業務轉向了 AI 數據中心,以及 AI 訓練基礎設施公司 Prime Intellect。
被歸為「其他」的資本中,約有一半流向了代幣化證券基礎設施,比如 Securitize 和 Alpaca。支付和穩定幣是唯一一個佔比保持不變的板塊。
相比之下,與傳統金融關聯不大的板塊吸引的資本少了很多。預測市場中,Polymarket 一筆約 3 億美元的交易就佔了第三季度投資的 91%。DeFi 投資下降了 71%,交易數量也減少了,佔比只剩 3.0%。最大的 DeFi 交易是 Cari Network,一個由美國地區銀行支持的存款代幣網絡。託管領域沒有新的投資,活動僅限於成熟公司之間的整合,比如 BitGo 收購 NYDIG 的交易業務。
第三季度,資本只流向了已經持有牌照和監管批准的成熟公司,或者與銀行等傳統金融機構有關聯的項目。投資明顯從構建新加密生態的項目,轉向了傳統金融資本進入加密市場所需的分發渠道和基礎設施。
3. 對各類市場參與者的啟示
儘管價格反彈,第三季度流入加密公司的資本仍然緊張。資本轉而改變了目標:能增加特定能力的小型收購取代了大型交易,尋求擴展自身平台的戰略投資者比財務領投方更突出。
資本也集中在通過收入和牌照證明了自己業務的公司,而不是早期項目。隨著上一份報告中提到的控制和基本面趨勢延續,以下部分列出了各類市場參與者面臨的主要任務。
3.1 加密公司和創始人
為更長的早期融資週期做準備:第三季度種子輪交易數量的下降速度快於市場平均水平。在下一輪融資前,公司應保守地重新計算資金跑道,以便能達到具體里程碑,比如收入、牌照或重要合作。
審查戰略投資的條款:來自 CEX 關聯 VC 的資本仍在流入,但可能附帶條件,比如要求承諾使用某個特定 CEX 或區塊鏈。公司應提前檢查這些條件是否會限制未來的財務投資或公司出售。
建立監管和牌照能力:最近的收購方關注的是能立即使用的能力,比如證券牌照、支付網絡和交易基礎設施,而不是整個公司。考慮出售或合作的公司應明確自己的核心能力,以及這些能力如何匹配潛在合作夥伴的業務。
使用更多元的融資方式:現金流穩定的公司可以考慮傳統融資,比如發債或信用額度,以減少股權稀釋。
3.2 傳統金融機構和企業
通過收購進入市場:對於新的加密業務,收購一家擁有牌照和運營經驗的專業公司,可能比內部自建基礎設施更高效。圍繞基礎設施、牌照和交易能力的併購繼續增加。
按實際條件評估交易:僅看已披露的交易金額,無法判斷市場如何估值這些業務。買方應優先考慮與自身業務的契合度,並與專業顧問合作,檢驗一筆交易能否在價格之外創造價值。
3.3 投資者和散戶參與者
謹慎看待融資新聞:VC 融資公告不應被自動視為買入信號。過去那種大規模代幣銷售和超額交易收益在當前市場更難期待,散戶應認識到早期倉位的上行空間有限。
按基本面評估項目:評估項目應看收入結構、監管合規性以及與傳統金融的聯繫,而不是代幣發行時間表或短期新聞。
加密市場正在超越短期預期,轉向展示真實價值和實際用途。一些投資者可能會對這樣的變化感到遺憾,但市場向一個產業的轉變,可以看作是一種健康的發展。
能夠認識到這種結構性變化,並加強自身核心競爭力和風險管理的市場參與者,將為市場的下一階段做好更充分的準備。
數據和方法
數據來源:2024 年 1 月至 2026 年 9 月的數據基於 RootData API,共 3515 輪融資,按 RootData 註冊日期標註。6 月完成但 7 月公佈的 Ionic Digital 和 Gauntlet 計入第三季度。在 RootData 的 195 條第三季度記錄中,有兩條不是投資,一條是 Robinhood 和 dYdX Labs 的 DEX 上線合作,另一條是以太坊機構聯盟的成員資格,這兩條被排除,剩下 193 筆交易用於分析。
金額口徑:本報告中的金額是已披露金額交易的總和,第三季度 193 筆中有 112 筆披露,上半年 441 筆中有 286 筆披露。未披露金額的交易不包含在內,因此實際交易量大於所示數字。RootData 中記錄的一輪 Raven 融資為 9000 萬美元,因原始來源顯示該數字是估值而非投資金額,所以被排除。
併購金額:已披露的併購金額以及併購在下降中的佔比 83%,僅基於 RootData 中記錄金額的交易。金額已披露但未被 RootData 記錄的交易,比如 Circle 和 Tazapay,根據 SEC 文件為 4 億美元,以及未來資產和 Korbit,約 1414 億韓元,約合 1 億美元,在正文中單獨註明。第三季度併購對比參考的是 Architect Partners 的季度數據。
融資類型:併購沿用 RootData 的輪次類型。上市募資包括 IPO、上市後融資以及 Securitize 的上市。債權包括債權融資、Ripple Prime 票據,以及 Félix Pago 輪次中的債權部分。代幣銷售包括 OTC 和公售輪次。其餘全部交易歸類為風投與戰略股權投資,其中也包括購買現有股東股份的情況,例如上半年 Hana Financial Group 和 Samsung Securities 買入 Dunamu 股份。
上半年與第三季度對比:由於兩個時間段長度不同(六個月和三個月),交易數量和金額均換算為月均值進行比較。上半年數據已按 RootData 後續的數據修正重新計算(441 筆,此前為 435 筆)。
融資階段:按階段統計的數據,例如種子輪和 A 至 C 輪,僅包括 RootData 中記錄了階段的交易(第三季度 193 筆中的 143 筆)。例如 Fasset 的 C 輪和 Augustus 的 B 輪不納入階段統計,因為 RootData 未記錄其階段。
賽道分類:每筆交易根據 RootData 項目標籤歸入單一賽道,並按以下順序優先歸入商業模式更具體的賽道:預測市場、CEX、託管、支付與穩定幣、DeFi、遊戲、NFT、社交與娛樂、基礎設施。沒有標籤的大型交易在審查業務後人工分類,無法匹配任何賽道的交易計入其他。
機構參與的交易:至少有一名被 RootData 歸類為公司或機構實體的投資者參與的交易。這與上一份報告中「傳統金融機構參與的交易」口徑相同。
傳統金融機構直接參與的交易:至少有一家銀行、證券公司、資產管理公司、交易所運營商、支付網絡、信用評級或數據公司、傳統做市商,或上述機構的投資部門參與的交易。RootData 中沒有投資者信息的交易不納入統計,因此該佔比為保守數字。例如 Hana Financial Group 和 Samsung Securities 上半年收購 Dunamu 股份,以及美國區域性銀行第三季度投資 Cari Network,均因無法獲取投資者信息而未計入。通過關鍵詞識別出的投資者均經逐一複核,PayPal、Stripe、Robinhood 和 Nium 等金融科技公司不納入傳統金融機構。
關鍵交易核驗:文中提及的第三季度關鍵交易均已對照公司新聞稿、監管文件和主流媒體報道進行交叉核驗。尚處於協議階段的交易(S&P Global 與 OpenZeppelin、Nasdaq 與 LeveL Markets、Circle 與 Tazapay)尚未完成交割。
市場指標:比特幣價格和季度收益率基於 Binance BTC/USDT 每日收盤價(UTC)。加密恐懼與貪婪指數來自 Alternative.me,美國現貨比特幣 ETF 淨流量來自 Investing.com 引用的 SoSoValue 數據。CLARITY 法案投票和 SEC 豁免依據美國參議院投票記錄以及 SEC 公告的相關報道。
使用條款
Tiger Research 允許對其報告進行合理使用。「合理使用」是一項原則,只要不損害材料的商業價值,就廣泛允許為公共利益目的使用特定內容。如果使用方式符合合理使用的目的,則無需事先許可即可使用報告。但引用 Tiger Research 的報告時,必須 1)明確註明來源為「Tiger Research」,2)附上 Tiger Research 標識。如需對材料進行重組並發布,須另行協商。未經授權使用報告可能導致法律訴訟。