Überblick
RWA-Perpetuals entwickeln sich zu einer der am schnellsten wachsenden Brücken zwischen traditionellen Märkten und krypto-nativem Handel. Eine aktuelle, von MEXC zitierte Branchenanalyse zeigt, dass die Onchain-Aktivität von RWA-Perpetuals im Juli 2026 eine annualisierte Handelsrate von etwa 1,4 Billionen US-Dollar erreichte, was das schnelle Wachstum von Perpetual-Kontrakten widerspiegelt, die mit Aktien, Rohstoffen, Devisen, Indizes und anderen Offchain-Referenzmärkten verknüpft sind.
Die Zahl bedarf einer wichtigen Einschränkung. 1,4 Billionen US-Dollar sind eine annualisierte Rate, die aus einem Zeitraum beobachteter Handelsaktivität abgeleitet wurde; sie bedeutet nicht, dass im Juli RWA-Perpetual-Kontrakte im Wert von 1,4 Billionen US-Dollar gehandelt wurden, noch repräsentiert sie TVL, offenes Interesse oder tokenisierte Realwelt-Assets, die onchain gehalten werden. Diese Produkte sind Derivate, die Preisengagement bieten, ohne dem Händler zwangsläufig Eigentum an der zugrunde liegenden Aktie, dem Rohstoff oder der Anleihe zu übertragen.
Diese Unterscheidung hilft, ihr Wachstum zu erklären. Die Tokenisierung eines tatsächlichen Wertpapiers kann Verwahrung, Transfer-Agent-Integration, Aktionärsrechte und jurisdiktionsspezifische Regulierungsstrukturen erfordern. Ein Perpetual-Kontrakt benötigt in erster Linie eine zuverlässige Referenzpreisbildung, Sicherheiten, Liquidität und eine funktionierende Liquidations-Engine. Plattformen wie Hyperliquid haben durch ihr HIP-3-Builder-deployed-Perpetual-Framework die Infrastrukturhürde für die Schaffung neuer Märkte erheblich gesenkt.
Das Ergebnis ist ein paralleler Weg für die RWA-Adoption: Rechtliches Eigentum kann schrittweise onchain wandern, während wirtschaftliches Engagement viel schneller wandern kann.
Wichtige Erkenntnisse
- Die Onchain-Aktivität von RWA-Perpetuals erreichte basierend auf dem Juli-Handel eine geschätzte annualisierte Rate von 1,4 Billionen US-Dollar.
- Die Zahl misst den annualisierten Handelsumschlag, nicht RWA-TVL oder tatsächliches tokenisiertes Asset-Eigentum.
- RWA-Perpetuals bieten synthetisches Engagement in traditionellen Assets, ohne die Verwahrung des zugrunde liegenden Wertpapiers zu erfordern.
- Hyperliquids HIP-3-Framework ermöglicht es qualifizierten Buildern, neue Perpetual-Märkte mit eigenen Oracle- und Kontraktspezifikationen bereitzustellen.
- Derivate können traditionelle Marktrisiken wesentlich schneller onchain bringen als rechtliches Eigentum an traditionellen Assets.
Was bedeutet 1,4 Billionen US-Dollar in RWA-Perpetuals tatsächlich?
Es ist eine annualisierte Handelsrate, nicht 1,4 Billionen US-Dollar an Assets
Die erste Unterscheidung ist die zwischen Handelsumschlag und Assetwert. Perpetual-Märkte messen den Nominalwert der über die Zeit gehandelten Kontrakte. Dieselbe Sicherheit kann viele separate Transaktionen unterstützen, wenn Händler Positionen eröffnen, schließen und umkehren, was bedeutet, dass der Umschlag viel größer werden kann als das in die Plattform eingezahlte Kapital.
Die Annualisierung fügt eine weitere Ebene hinzu. Ein Zeitraum beobachteter Handelsaktivität wird über ein volles Jahr extrapoliert, um zu zeigen, wie das Volumen aussehen würde, wenn dasselbe Tempo anhielte. Die Zahl von 1,4 Billionen US-Dollar beschreibt daher die Marktgeschwindigkeit und nicht ein bereits abgeschlossenes Handelsjahr.
Diese Unterscheidung ist wesentlich für die Interpretation des RWA-Marktwachstums. Eine annualisierte Handelsrate von einer Billion US-Dollar bedeutet nicht, dass Aktien, Rohstoffe oder Staatsanleihen im Wert von einer Billion US-Dollar auf öffentliche Blockchains gewandert sind. In vielen Fällen bewegt sich überhaupt kein zugrunde liegendes Realwelt-Asset.
Der MEXC On-Chain Daily Report hob die annualisierte Zahl von 1,4 Billionen US-Dollar neben der breiteren Expansion der Onchain-RWA-Märkte hervor. Für längerfristigen Kontext hat MEXC auch Hyperliquid RWA-Perpetual-Märkte verfolgt, die 500 Milliarden US-Dollar kumuliertes Handelsvolumen überschritten haben.
Sind dies 1,4 Billionen US-Dollar an tokenisierten Realwelt-Assets?
Nein. RWA-Perpetuals und tokenisierte RWAs lösen unterschiedliche Probleme. Eine tokenisierte Aktie oder ein Treasury-Fonds zielt darauf ab, Eigentum, einen rechtlichen Anspruch oder ein wirtschaftliches Interesse an einem zugrunde liegenden Asset zu repräsentieren. Ein Perpetual-Derivat kann stattdessen die wirtschaftlichen Gewinne und Verluste im Zusammenhang mit diesem Asset reproduzieren, ohne Eigentum zu übertragen.
Wenn ein Händler eine gehebelte Long-Position auf ein Aktien-Perpetual eröffnet, geht der Händler ein Preisrisiko in Bezug auf die Aktie ein, wird aber nicht automatisch Aktionär. Es gibt in der Regel keine Stimmrechte, direkte Dividenden oder Emittentenbeziehung, nur weil das Perpetual den Aktienkurs des Unternehmens referenziert.
Diese synthetische Struktur ist genau der Grund, warum RWA-Perpetual-Märkte schnell skalieren können. Sie vermeiden viele der operativen Schritte, die erforderlich sind, um das zugrunde liegende Wertpapier selbst auf Blockchain-Infrastruktur zu bringen.
Warum wachsen RWA-Perpetuals schneller als tokenisierte Assets?
Perpetuals beseitigen einen Großteil des Emissionsengpasses
Die Schaffung eines echten tokenisierten öffentlichen Eigenkapitals kann Wertpapierrechtsanalyse, Verwahrung der zugrunde liegenden Aktien, Aktionärsregister-Infrastruktur, Übertragungsbeschränkungen und einen Prozess für den Umgang mit Dividenden, Splits, Fusionen und Stimmrechten umfassen. Selbst nach der Emission des Assets benötigt der Markt weiterhin Liquidität und zuverlässige Preisermittlung.
Ein Perpetual-Kontrakt vereinfacht das Problem dramatisch. Die Plattform benötigt in erster Linie eine wirtschaftlich bedeutungsvolle zugrunde liegende Referenz, eine Oracle-Methodik, Sicherheiten, Margin-Regeln und genügend Liquidität, um einen geordneten Markt aufrechtzuerhalten. Das Produkt kann Händlern daher Engagement in einem Asset ermöglichen, lange bevor die rechtliche Infrastruktur existiert, um das Asset selbst zu tokenisieren.
Dieser Unterschied hilft zu erklären, warum Derivate im Krypto-Bereich historisch schnell skaliert wurden. Händler kümmern sich oft mehr um direktionale Exposure, Hebelwirkung und Liquidität als um physisches Eigentum. Wenn das Ziel darin besteht, Bewegungen in Gold, einem Aktienindex oder einer Technologieaktie zu handeln, kann ein Perpetual-Kontrakt diese Nachfrage erfüllen, ohne dass die Börse den zugrunde liegenden Vermögenswert für jeden Händler halten muss.
Der Kompromiss besteht darin, dass wirtschaftliche Exposure und Eigentum getrennt werden. Perpetuals können den Zugang zum Preisrisiko demokratisieren, bieten jedoch keine der Governance- oder Eigentumsrechte, die mit dem zugrunde liegenden Wertpapier verbunden sind.
Das Produkt passt zum krypto-nativen Handelsverhalten
Perpetual-Futures sind bereits eines der dominierenden Handelsformate im Krypto-Bereich. Händler verstehen Sicherheiten, Finanzierungsraten und Liquidationsmechaniken, während Börsen und Market Maker über umfangreiche Infrastruktur verfügen, die auf Perpetual-Orderbücher ausgelegt ist.
Die Hinzufügung von Referenzwerten aus traditionellen Märkten erfordert daher weniger Verhaltensänderungen als die Einführung eines völlig neuen Wertpapiermodells. Ein Händler, der mit BTC- oder ETH-Perpetuals vertraut ist, kann über im Wesentlichen dieselbe Schnittstelle und dasselbe Margensystem mit einem aktien- oder rohstoffgebundenen Perpetual interagieren.
Dies ist ein unterschätzter Vorteil. Die finanzielle Akzeptanz beschleunigt sich oft, wenn ein neuer Vermögenswert in einen bestehenden Arbeitsablauf integriert werden kann, anstatt dass Benutzer eine völlig andere Marktstruktur erlernen müssen.
Welche Märkte können RWA-Perpetuals onchain bringen?
Das adressierbare Universum reicht weit über tokenisierte Aktien hinaus. Die RWA-Perpetual-Infrastruktur kann theoretisch jeden Referenzwert mit einer robusten Preisquelle und ausreichender Marktnachfrage unterstützen.
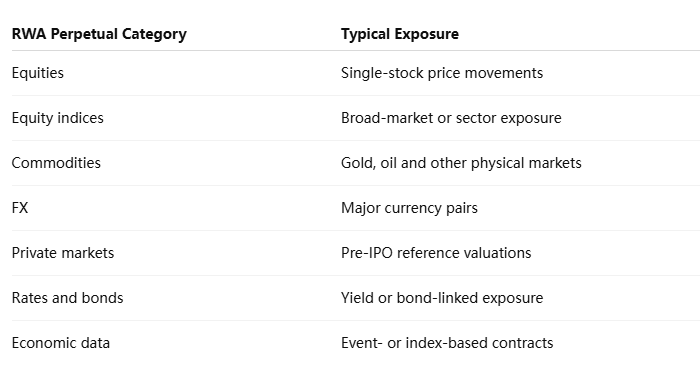
Die Leichtigkeit der Schaffung synthetischer Exposure könnte die Anzahl der handelbaren Märkte weit über das hinaus erweitern, was traditionelle Börsen normalerweise notieren. Vermögenswerte mit starker wirtschaftlicher Relevanz, aber schwierigen Verwahrungsvereinbarungen eignen sich besonders für den derivativen Zugang.
Allerdings bedeutet die technische Notierbarkeit eines Vermögenswerts nicht, dass er einen soliden Perpetual-Markt schafft. Zuverlässige externe Preisbildung ist unerlässlich. Dünne, selten aktualisierte oder leicht manipulierbare Referenzwerte können ernsthafte Probleme für Margenberechnungen und Liquidationen verursachen.
Deshalb wird Marktdesign genauso wichtig wie Marktschöpfung. Die Fähigkeit, einen Kontrakt schnell aufzulegen, muss gegen die Frage abgewogen werden, ob der zugrunde liegende Referenzwert kontinuierlichen gehebelten Handel unterstützen kann.
Warum ist Hyperliquid HIP-3 wichtig?
Marktschöpfung wird zunehmend permissionless
Hyperliquids HIP-3-Framework ermöglicht es Buildern, die die Anforderungen des Protokolls erfüllen, ihre eigenen Perpetual-DEX-Märkte bereitzustellen, anstatt darauf zu warten, dass jeder Vermögenswert von einem zentralisierten Börsenbetreiber notiert wird. Jeder von Buildern bereitgestellte Markt kann Kontraktspezifikationen, Orakelmethodik, Hebelgrenzen und andere Parameter definieren, während er die Orderbuch- und Margeninfrastruktur von HyperCore nutzt.
Das verändert die Ökonomie der Notierung. In einem traditionellen Börsenmodell entscheidet der Handelsplatz, welche Märkte Integration und operative Ressourcen rechtfertigen. Unter einer von Buildern bereitgestellten Infrastruktur können spezialisierte Teams Märkte rund um Nachfrage schaffen, die eine Allzweckbörse möglicherweise als zu klein oder experimentell betrachtet.
Für RWA-Perpetuals kann dies die Entwicklung von Nischenmärkten beschleunigen. Ein Builder, der sich auf Rohstoffe, Aktien oder makroökonomische Instrumente konzentriert, kann spezialisierte Orakel- und Market-Making-Infrastruktur entwickeln, ohne dass Hyperliquid selbst jeden Kontrakt zentral betreiben muss.
Permissionless Marktschöpfung bedeutet nicht risikolose Marktschöpfung. Hyperliquid betont ausdrücklich die Orakelqualität und verlangt von den Bereitstellern, zu prüfen, ob Referenzpreise wirtschaftlich sinnvoll und manipulationsresistent sind. Das Protokoll verwendet auch Staking- und Slashing-Bedingungen, die eine Rechenschaftspflicht für von Buildern bereitgestellte Märkte schaffen sollen.
Die Marktschöpfungsschicht könnte zu einem eigenen Wettbewerbsgraben werden
Wenn die Perpetual-Infrastruktur modular wird, könnten Börsen zunehmend über die Qualität der Builder und Märkte konkurrieren, die auf ihnen aufbauen, anstatt nur über zentral ausgewählte Notierungen. Das ähnelt der Art und Weise, wie Smart-Contract-Plattformen wuchsen, indem sie Entwicklern erlaubten, Anwendungen zu erstellen, ohne dass das Basisnetzwerk jede Anwendung selbst entwerfen musste.
Für den Handel könnte dies einen viel breiteren langen Schwanz von Märkten erzeugen. Aktien, Währungen, Rohstoffe und Referenzen auf Privatunternehmen können nach Händlernachfrage notiert werden, anstatt nach dem Zeitplan konventioneller Finanzinfrastruktur.
Der Nachteil ist Fragmentierung. Mehr Märkte bedeuten mehr Variation in Orakelqualität, Liquidität und Kontraktdesign. Händler müssen nicht nur den zugrunde liegenden Vermögenswert verstehen, sondern auch, wer den Markt betreibt und wie Liquidation und Abwicklung gehandhabt werden.
Können RWA-Perpetuals gehandelt werden, wenn die Wall Street geschlossen ist?
24/7-Zugang ist wertvoll, aber er schafft ein Problem der Preisermittlung
Eine der stärksten Attraktionen von Onchain-RWA-Perpetuals ist, dass die Krypto-Infrastruktur an Wochenenden und über Nacht verfügbar bleiben kann, wenn viele traditionelle Märkte geschlossen sind. Ein Trader, der am Samstag auf geopolitische Nachrichten reagiert, muss nicht unbedingt bis Montag warten, um eine Meinung zu Öl, Aktien oder Makrorisiken auszudrücken.
Diese Bequemlichkeit schafft eine schwierige Preisfrage. Wenn der zugrunde liegende Kassamarkt geschlossen ist, gibt es möglicherweise keinen kontinuierlich aktualisierten autoritativen Preis, an dem sich das Perpetual orientieren kann. Der Kontrakt spiegelt stattdessen die Erwartungen der auf dem Krypto-Handelsplatz aktiven Trader wider, zusammen mit verwandten Instrumenten, die möglicherweise noch gehandelt werden.
Der resultierende Preis kann nützliche Informationen enthalten, aber er kann auch weniger zuverlässig werden. Die Liquidität kann dünner sein, Market Maker können breitere Spreads verlangen, und das Perpetual kann eine erhebliche Basis im Verhältnis zum nächsten offiziellen Kassamarktpreis aufweisen.
Das bedeutet, dass kontinuierlicher Handel nicht automatisch mit überlegener Preisermittlung gleichgesetzt werden sollte. Onchain-Märkte können während der Nebenzeiten eine Live-Erwartung zukünftiger Preise liefern, aber die Qualität dieser Erwartung hängt von der Liquidität und der Oracle-Architektur ab.
RWA-Perpetuals vs. tokenisierte RWAs
Wirtschaftliches Engagement und Eigentum sind zwei verschiedene Onchain-Wege
MerkmalRWA-PerpetualTokenisierte RWAZugrunde liegendes EigentumNeinPotenziell jaInstrumentDerivatTokenisierter Vermögenswert oder WertpapierAblaufIn der Regel keinerNicht zutreffendHebelwirkungÜblichIn der Regel Spot-EigentumStimmrechteNeinStrukturabhängigDividendenrechteIndirekt widergespiegelt, wenn überhauptKönnen erhalten bleiben24/7-HandelMöglichMöglichHauptinfrastrukturbedarfOracle + Liquidität + MarginRecht + Verwahrung + EigentumKernrisikoHebelwirkung und PreisgestaltungRechtsstruktur und Verwahrung
Die Unterscheidung hilft zu erklären, warum die beiden Märkte gleichzeitig wachsen können. Tokenisierte Vermögenswerte befassen sich mit Eigentum und Abwicklung. RWA-Perpetuals befassen sich mit dem Zugang zu Risiko.
Ein institutioneller Anleger, der rechtlich anerkanntes Eigentum an einem Treasury-Fonds benötigt, kann diese Anforderung nicht durch einen Perpetual-Kontrakt ersetzen. Ein Trader, der nur ein kurzfristiges Engagement in Treasury-Renditen oder einen Aktienindex wünscht, hat möglicherweise wenig Grund, direktes Eigentum zu verlangen.
Anstatt dass ein Modell das andere ersetzt, werden sich Onchain-Finanzmärkte wahrscheinlich in separate Schichten für Anlageeigentum und Derivatehandel entwickeln.
Was sind die Hauptrisiken?
Hebelwirkung bleibt das unmittelbarste Risiko. RWA-Perpetuals ermöglichen es Tradern, relativ kleine Bewegungen traditioneller Vermögenswerte zu verstärken, und eine Liquidation kann selbst dann erfolgen, wenn der zugrunde liegende Vermögenswert selbst relativ stabil bleibt. Die Kombination von Hebelwirkung im Krypto-Stil mit Referenzwerten des traditionellen Marktes kann daher eine Volatilität erzeugen, die im Kassamarkt nicht existiert.
Das Oracle-Design ist ebenso wichtig. Ein Perpetual-Kontrakt ist nur so zuverlässig wie der Preismechanismus, der zur Berechnung von Marks, Funding und Liquidationen verwendet wird. Marktschließungen, Handelsaussetzungen und illiquide Vermögenswerte machen das Problem schwieriger.
Auch die regulatorische Behandlung bleibt fragmentiert. Ein Kontrakt, der sich auf ein Wertpapier bezieht, kann ganz andere rechtliche Überlegungen auf sich ziehen als ein Krypto-Perpetual, insbesondere über Jurisdiktionen hinweg. Die Marktverfügbarkeit dürfte daher geografisch ungleichmäßig bleiben.
Schließlich führt synthetisches Engagement zu Basisrisiko. Der Perpetual-Preis kann erheblich von der zugrunde liegenden Referenz abweichen, insbesondere wenn traditionelle Märkte geschlossen sind oder die Liquidität angespannt ist.
MEXC-Ansicht: Derivate könnten TradFi-Risiko zuerst onchain bringen
Die wichtigste strukturelle Erkenntnis aus dem Wachstum von RWA-Perpetuals ist, dass finanzielles Engagement schneller wandern kann als finanzielles Eigentum. Die Tokenisierung eines echten Wertpapiers erfordert rechtliche Vereinbarungen, Verwahrung und Aktionärsinfrastruktur; die Schaffung eines Derivatemarktes erfordert einen zuverlässigen Preis und genügend Liquidität, um Risiken zu managen.
Diese Asymmetrie könnte die nächste Phase der RWA-Adoption prägen. Trader können rund um die Uhr Engagement in Aktien, Rohstoffen und Makrovariablen erhalten, während die zugrunde liegenden Vermögenswerte vollständig innerhalb traditioneller Finanzsysteme bleiben. Tatsächlich wandert das Risiko onchain, bevor der Vermögenswert es tut.
Für die Marktinfrastruktur entsteht dadurch ein anderer Wettbewerb als bei der Tokenisierung. Die Plattformen, die erfolgreich sein werden, könnten diejenigen sein, die das stärkste Oracle-Design, die beste Liquidität und die besten Risikokontrollen über ein sich erweiterndes Universum von Referenzmärkten hinweg bieten. Die wichtige Kennzahl ist daher nicht nur, wie viele RWAs onchain existieren, sondern wie viel wirtschaftlich bedeutsames Offchain-Risiko sicher über Onchain-Infrastruktur gehandelt werden kann.
RWA-Perpetuals zeigen, dass der Marktzugang die Tokenisierung überholen kann
Die geschätzte annualisierte Handelsrate von 1,4 Billionen US-Dollar für RWA-Perpetuals veranschaulicht, wie schnell Derivate traditionelle Marktexposition mit krypto-nativer Liquidität verbinden können. Die Zahl bedeutet nicht, dass Vermögenswerte im Wert von 1,4 Billionen US-Dollar tokenisiert wurden, noch stellt sie ein abgeschlossenes Handelsjahr dar. Sie misst die Geschwindigkeit eines zunehmend aktiven Derivatemarkts.
Der Grund für diese Beschleunigung ist struktureller Natur. Ein Perpetual-Kontrakt kann Exposure bieten, ohne das vollständige rechtliche Problem zu lösen, den zugrunde liegenden Vermögenswert auf Blockchain-Schienen zu bringen. Dadurch können Aktien, Rohstoffe, Devisen und andere Referenzmärkte Krypto-Händler schneller erreichen, als die von Emittenten gesponserte Tokenisierung eine entsprechende Skalierung erreichen kann.
Dieser Vorteil bringt erhebliche Risiken mit sich. Leverage, Orakel-Design, Preise außerhalb der Handelszeiten und regulatorische Unsicherheit werden zentral, wenn Kontrakte kontinuierlich gegen Vermögenswerte handeln, deren Primärmärkte möglicherweise geschlossen sind. Mehr Märkte führen daher nicht automatisch zu besseren Märkten.
Dennoch offenbaren RWA-Perpetuals eine wichtige Richtung für die Onchain-Finanzierung. Die Zukunft könnte sich entlang zweier paralleler Spuren entwickeln: Das Eigentum an realen Vermögenswerten wird allmählich tokenisiert, während synthetisches Exposure gegenüber diesen Vermögenswerten durch Derivate viel schneller skaliert. Derzeit zeigt die zweite Spur, wie schnell der Marktzugang expandieren kann, wenn rechtliches Eigentum keine Voraussetzung für den Handel mehr ist.
Quellen
Offizielle HIP-3-Dokumentation von Hyperliquid:
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Dokumentation zum Hyperliquid-Perpetual-Markt:
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist äußerst volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.