Rédigé par : Rita
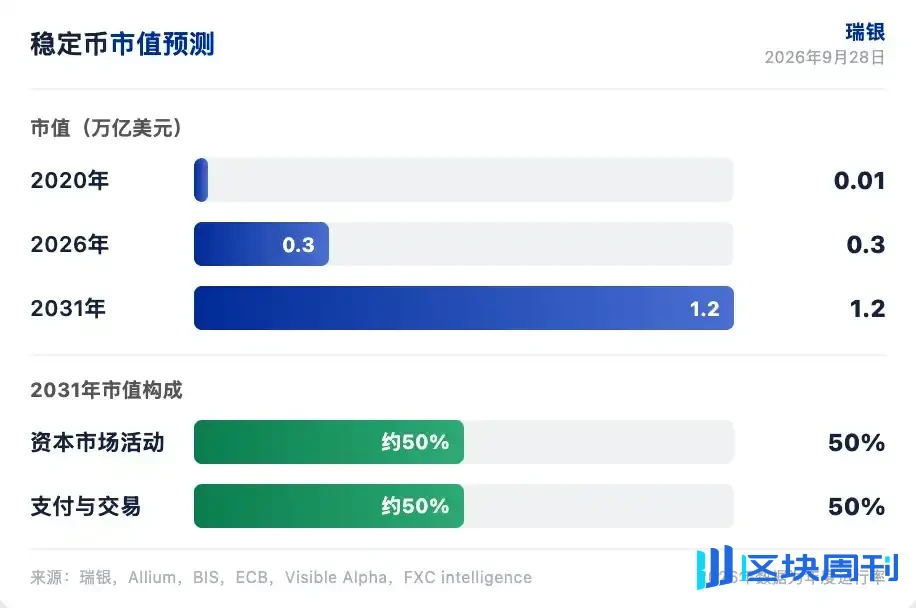
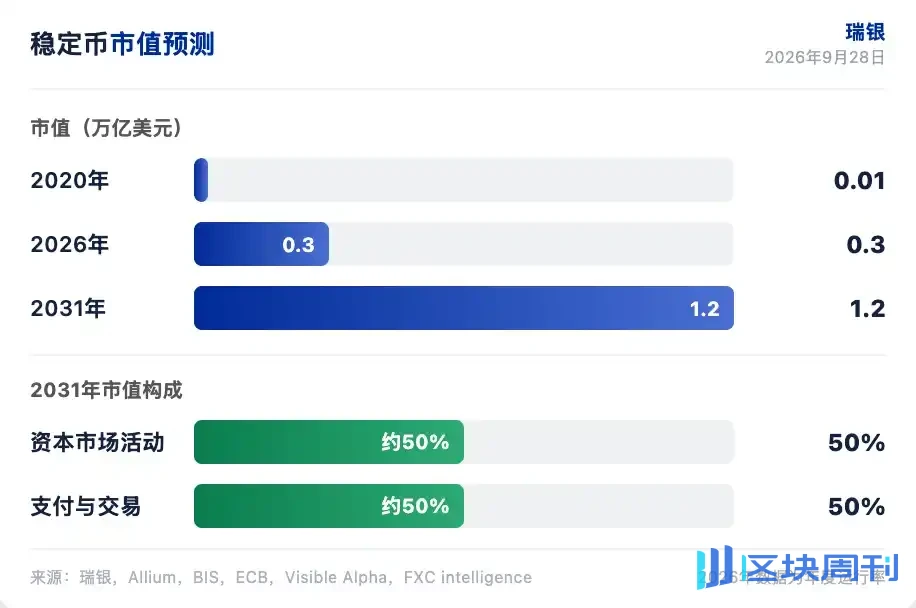
Le groupe UBS a initié pour la première fois une couverture de la stratégie des actifs numériques, publiant un rapport approfondi d'environ 50 pages. Dans le rapport publié le 28 septembre 2026, UBS a indiqué que la capitalisation boursière du marché des stablecoins atteindra environ 1 200 milliards de dollars d'ici 2031, avec un volume de paiements du monde réel atteignant environ 3 000 milliards de dollars. Les émetteurs de stablecoins sont devenus l'un des plus grands détenteurs de bons du Trésor américain à court terme, détenant environ 175 milliards de dollars d'exposition liée aux bons du Trésor. UBS estime que l'impact sur l'ensemble du secteur financier est neutre à modérément positif.
L'analyste d'UBS Justin Forsythe a souligné que les cas d'utilisation à court terme les plus clairs pour les actifs numériques sont concentrés au niveau de l'infrastructure : le règlement, la liquidité des garanties et les paiements natifs des machines. UBS s'est entretenu avec plus de 30 acteurs de l'industrie, notamment des entreprises natives des actifs numériques, des institutions financières traditionnelles et des entreprises fintech natives. Le rapport propose cinq thèmes principaux : les stablecoins comme rails de paiement du monde réel, la tokenisation des marchés de capitaux, les rails blockchain pour l'économie des agents, la conformité et la réglementation de la sécurité blockchain, et l'invisibilité de l'infrastructure.
Les stablecoins deviennent des acheteurs majeurs de bons du Trésor à court terme
La Banque des règlements internationaux estime qu'un afflux de 3,5 milliards de dollars dans les stablecoins ferait baisser le rendement des bons du Trésor à 3 mois d'environ 0,7 point de base, et d'environ 4 points de base en dix jours. UBS a souligné que l'importance des émetteurs de stablecoins est disproportionnée par rapport à leur taille, car les réserves sont concentrées à l'extrémité la plus courte de la courbe des rendements, ayant un impact mesurable sur les taux de financement à court terme. La loi GENIUS permettra de limiter les réserves à des actifs très liquides, rendant cette demande plus structurelle.
Les stablecoins ont actuellement une capitalisation boursière d'environ 300 milliards de dollars, et le modèle d'UBS montre qu'elle atteindra environ 1 200 milliards de dollars d'ici 2031. Environ la moitié provient de l'activité des marchés de capitaux, y compris les actifs du monde réel, et le reste des paiements et du stockage de marge de négociation. UBS estime que le volume de transactions des stablecoins est un indicateur d'adoption plus significatif que la capitalisation boursière, et reflète mieux l'utilisation réelle de la technologie blockchain.
Les stablecoins sont les plus précieux dans les scénarios de « mouvement d'argent », et les plus précieux dans les marchés émergents. UBS a souligné que les corridors des économies émergentes nécessitent traditionnellement 3 à 4 fois plus de préfinancement que les corridors des économies développées, car les fenêtres de règlement sont plus longues, l'infrastructure financière est plus fragmentée, et il existe des contrôles de capitaux et des risques de change. Les stablecoins peuvent permettre un financement instantané, mais nécessitent toujours une fonctionnalité de paiement local.
La tokenisation libère l'efficacité du capital
Le marché des pensions de titres a un volume d'échanges quotidien d'environ 8 000 milliards de dollars. Si 20 % des titres sont utilisés deux fois par jour, environ 2 460 milliards de dollars de volume d'échanges annualisé pourraient être libérés. UBS a souligné que le principal avantage de la tokenisation sur les marchés de capitaux est la liquidité et la rapidité des garanties. La tokenisation peut compresser les liens d'émission, d'agent de transfert, de conservation, de règlement, de mouvement de garantie et de reporting.
Les ratios de capital réglementaire en bénéficient également. UBS a souligné que les 32 plus grandes banques mondiales détiennent environ 2 400 milliards de dollars de coussins d'actifs liquides de haute qualité, dépassant d'environ 30 % les exigences réglementaires. Le règlement instantané peut améliorer la substituabilité des actifs individuels au sein des portefeuilles d'actifs liquides de haute qualité, libérant des rendements plus élevés.
Les marchés 24/7 et les marchés de prédiction sont un autre pilier de la tokenisation. Les actions tokenisées offrent aux investisseurs internationaux un accès démocratisé à faibles frais, et les avoirs étrangers en actions américaines s'élèvent à environ 17 000 milliards de dollars. Les contrats perpétuels se négocient à la fois sur des bourses centralisées et décentralisées, et les marchés de prédiction ont un volume d'échanges quotidien dépassant 2 milliards de dollars. UBS estime que ceux-ci semblent de niche, mais ont des cas d'utilisation institutionnels, tels que la couverture à grande échelle des résultats électoraux et la couverture du volume d'échanges du week-end.
Le commerce agentique a besoin de rails de stablecoins
D'ici 2030, les agents d'IA pourraient faciliter environ 2 000 milliards de dollars de commerce électronique mondial C2B, soit environ 15 % du total. UBS estime que le commerce agentique élargira le marché adressable total du commerce électronique. Les agents d'IA découvrent, évaluent et achètent des biens ou des services pour le compte de consommateurs ou d'entreprises. UBS s'attend à ce que les stablecoins soient utilisés pour environ 56 milliards de dollars de ce montant, soit environ 3 %.
Les stablecoins se distinguent le plus dans le commerce ouvert et natif des machines, où les agents transactionnent avec des contreparties inconnues, effectuent des micropaiements à haute fréquence ou nécessitent un règlement instantané programmable. Les écosystèmes fermés peuvent adapter les rails de cartes existants pour les agents au moyen d'identifiants tokenisés, de contrôles de dépenses délégués et d'intentions de consommateurs vérifiables. UBS s'attend à ce que les modèles ouverts et fermés coexistent, les cartes restant pertinentes dans les écosystèmes de consommateurs sélectionnés, tandis que les stablecoins captent le sous-ensemble du commerce agentique où les rails traditionnels sont moins efficaces.
x402 est une norme de paiement ouverte native d'Internet lancée par Coinbase, permettant aux applications, aux API et aux agents d'IA de négocier et de régler automatiquement des transactions à l'usage. UBS a souligné que les paiements par agents n'en sont encore qu'à leurs débuts, et que le B2B pourrait être le premier cas d'usage. Les abonnements d'IA et le ARR des applications devraient atteindre 1 000 à 2 000 milliards de dollars d'ici 2030, dont environ 30 % pourraient être pris en charge par les stablecoins, ce qui correspond à un marché adressable de 300 à 600 milliards de dollars.
Les coûts de conformité favorisent les opérateurs à grande échelle
La clarté réglementaire pousse les actifs numériques vers une infrastructure financière agréée. Le GENIUS Act a été signé le 18 juillet 2025, établissant un cadre fédéral pour les stablecoins de paiement et exigeant des réserves à 1 pour 1. Le CLARITY Act n'a pas progressé au Sénat le 15 septembre 2026. La Securities and Exchange Commission (SEC) des États-Unis a ensuite publié une exemption d'innovation le 17 septembre 2026, autorisant les titres tokenisés approuvés à être négociés sur des plateformes blockchain sans s'enregistrer comme des bourses traditionnelles.
Les coûts de conformité en matière de criminalité financière dépassent 200 milliards de dollars par an. UBS a souligné que la blockchain n'élimine pas les obligations de conformité et constitue un coût supplémentaire à court terme. Mais l'augmentation des exigences de conformité favorise les opérateurs à grande échelle, car le coût de la pile de conformité est plus fixe et soutient une demande persistante d'analytique blockchain et d'infrastructure d'identité.
Concernant les incidents de sécurité, les vulnérabilités d'infrastructure et opérationnelles ont représenté environ 15 % des incidents au cours du premier semestre 2026, mais environ 76 % des pertes. UBS a souligné que le capital affluera vers les plateformes qui sont sécurisées, supervisables et capables d'intervention contrôlée. L'IA devrait réduire les vulnérabilités liées au code des contrats intelligents, déplaçant davantage le risque institutionnel clé vers les personnes et les systèmes de contrôle.
L'invisibilité de l'infrastructure crée des opportunités
UBS a souligné qu'il existe plus de 5 000 blockchains sur le marché, et plus de 15 blockchains de première et deuxième couches (L1 et L2) économiquement importantes, et que les actifs ne peuvent pas interagir nativement, ce qui entraîne une faible efficacité du capital et des frictions pour les utilisateurs. Les institutions financières ont besoin de fournisseurs d'orchestration pour connecter les réseaux et masquer la complexité du routage, de la conversion et du règlement.
UBS estime que l'architecture multi-chaînes est structurelle, car les blockchains sont utilisées de différentes manières. Le réseau Ethereum a gagné plus du double du total des frais de Solana et Tron au cours des trois dernières années, ce qui indique que les utilisateurs sont prêts à payer une prime pour certains cas d'usage. La liquidité se concentrera, mais pas nécessairement sur un seul réseau, car le règlement, la négociation et la distribution peuvent se consolider sur différents lieux.
Les recommandations d'allocation d'UBS pour les actifs numériques se concentrent sur trois directions. La capitalisation boursière des stablecoins est estimée à 1 200 milliards de dollars d'ici 2031, les émetteurs devenant d'importants détenteurs de bons du Trésor à court terme. La tokenisation libère la liquidité des garanties et l'efficacité du capital sur les marchés de capitaux, le marché du repo étant le plus grand cas d'usage. Le commerce agentique crée de nouvelles opportunités de paiement pour les stablecoins, mais les rails de cartes restent dominants dans le commerce de détail grand public.

Cet article est une compilation et une interprétation par Chaoxiang Research d'un rapport de recherche d'un courtier tiers (UBS Group, 28 septembre 2026), combinées à des informations de marché publiquement disponibles. Les notations, objectifs de cours, prévisions de bénéfices et jugements associés cités dans l'article sont tous les points de vue des analystes du courtier, ne représentent que la position de leur institution, ne représentent pas les points de vue de Chaoxiang Research et ne constituent aucun conseil en investissement.
Les marchés comportent des risques, et les décisions doivent être indépendantes. Cet article ne doit pas être utilisé comme base pour acheter ou vendre des titres.