Przegląd
Perpetuały RWA stają się jednym z najszybciej rosnących pomostów między rynkami tradycyjnymi a natywnym handlem kryptowalutami. Niedawna analiza branżowa cytowana przez MEXC wskazuje, że aktywność onchain na perpetuałach RWA w lipcu 2026 r. osiągnęła roczną stopę handlu wynoszącą około 1,4 biliona dolarów, co odzwierciedla szybki wzrost kontraktów wieczystych powiązanych z akcjami, surowcami, walutami, indeksami i innymi pozagiełdowymi rynkami referencyjnymi.
Liczba ta wymaga istotnego zastrzeżenia. 1,4 biliona dolarów to roczna stopa wynikająca z okresu zaobserwowanej aktywności handlowej; nie oznacza, że w lipcu zawarto transakcje perpetuałami RWA o wartości 1,4 biliona dolarów, ani nie reprezentuje TVL, otwartych pozycji czy tokenizowanych aktywów ze świata rzeczywistego przechowywanych onchain. Produkty te są instrumentami pochodnymi, które zapewniają ekspozycję na cenę, niekoniecznie dając traderom własność bazowych akcji, surowca czy obligacji.
Ta różnica pomaga wyjaśnić ich wzrost. Tokenizacja rzeczywistego papieru wartościowego może wymagać przechowywania, integracji z agentem transferowym, praw akcjonariuszy i struktur regulacyjnych specyficznych dla jurysdykcji. Kontrakt wieczysty wymaga przede wszystkim wiarygodnego wyznaczania ceny referencyjnej, zabezpieczenia, płynności i działającego silnika likwidacji. Platformy takie jak Hyperliquid, poprzez swoją strukturę perpetuałów HIP-3 tworzonych przez builderów, znacznie obniżyły barierę infrastrukturalną dla tworzenia nowych rynków.
Rezultatem jest równoległa ścieżka adopcji RWA: prawna własność może przenosić się onchain stopniowo, podczas gdy ekspozycja ekonomiczna może przenosić się znacznie szybciej.
Najważniejsze wnioski
- Aktywność onchain na perpetuałach RWA osiągnęła szacowaną roczną stopę 1,4 biliona dolarów na podstawie handlu w lipcu.
- Liczba ta mierzy roczny obrót handlowy, a nie TVL RWA ani rzeczywistą własność tokenizowanych aktywów.
- Perpetuały RWA zapewniają syntetyczną ekspozycję na aktywa tradycyjne bez konieczności przechowywania bazowego papieru wartościowego.
- Struktura HIP-3 Hyperliquid pozwala wykwalifikowanym builderom wdrażać nowe rynki perpetuałów z własnym oracle i specyfikacjami kontraktów.
- Instrumenty pochodne mogą wprowadzać ryzyko rynków tradycyjnych onchain znacznie szybciej niż prawna własność aktywów tradycyjnych.
Co właściwie oznacza 1,4 bln dolarów w perpetuałach RWA?
To roczna stopa handlu, a nie 1,4 bln dolarów aktywów
Pierwsze rozróżnienie dotyczy obrotu handlowego i wartości aktywów. Rynki perpetuałów mierzą wartość nominalną kontraktów będących przedmiotem obrotu w czasie. To samo zabezpieczenie może wspierać wiele oddzielnych transakcji, gdy traderzy otwierają, zamykają i odwracają pozycje, co oznacza, że obrót może stać się znacznie większy niż kapitał zdeponowany na platformie.
Annualizacja dodaje kolejną warstwę. Okres zaobserwowanej aktywności handlowej jest ekstrapolowany na pełny rok, aby pokazać, jak wyglądałby wolumen, gdyby to samo tempo się utrzymało. Liczba 1,4 biliona dolarów opisuje zatem szybkość rynku, a nie już zakończony rok handlu.
To rozróżnienie jest kluczowe dla interpretacji wzrostu rynku RWA. Bilionowa roczna stopa handlu nie oznacza, że bilion dolarów akcji, surowców czy obligacji skarbowych przeniósł się do publicznych blockchainów. W wielu przypadkach żadne bazowe aktywo ze świata rzeczywistego w ogóle się nie przemieszcza.
MEXC On-Chain Daily Report podkreślił roczną liczbę 1,4 biliona dolarów wraz z szerszą ekspansją rynków RWA onchain. Dla kontekstu długoterminowego MEXC śledził również rynki perpetuałów RWA Hyperliquid przekraczające 500 miliardów dolarów skumulowanego wolumenu handlu.
Czy to 1,4 bln dolarów tokenizowanych aktywów ze świata rzeczywistego?
Nie. Perpetuały RWA i tokenizowane RWA rozwiązują różne problemy. Tokenizowana akcja lub fundusz obligacji skarbowych ma na celu reprezentowanie własności, roszczenia prawnego lub udziału beneficjenta w bazowym aktywie. Instrument pochodny typu perpetual może zamiast tego odtworzyć zyski i straty ekonomiczne związane z tym aktywem bez przenoszenia własności.
Jeśli trader otwiera lewarowaną pozycję długą na perpetuałach akcyjnych, podejmuje ryzyko cenowe związane z akcją, ale nie staje się automatycznie akcjonariuszem. Zazwyczaj nie ma praw głosu, bezpośrednich dywidend ani relacji z emitentem tylko dlatego, że perpetual odnosi się do ceny akcji spółki.
Ta syntetyczna struktura jest właśnie powodem, dla którego rynki perpetuałów RWA mogą szybko się skalować. Pozwalają uniknąć wielu kroków operacyjnych wymaganych do przeniesienia samego bazowego papieru wartościowego do infrastruktury blockchain.
Dlaczego perpetuały RWA rosną szybciej niż tokenizowane aktywa?
Perpetuały usuwają większość wąskiego gardła emisji
Tworzenie prawdziwej tokenizowanej akcji publicznej może wiązać się z analizą prawa papierów wartościowych, przechowywaniem bazowych akcji, infrastrukturą rejestru akcjonariuszy, ograniczeniami transferu oraz procesem obsługi dywidend, splitów, fuzji i praw głosu. Nawet po emisji aktywa rynek nadal potrzebuje płynności i wiarygodnego odkrywania ceny.
Kontrakt wieczysty dramatycznie upraszcza problem. Platforma potrzebuje przede wszystkim ekonomicznie istotnego bazowego odniesienia, metodologii oracle, zabezpieczenia, zasad depozytu zabezpieczającego i wystarczającej płynności do utrzymania uporządkowanego rynku. Produkt może zatem dać traderom ekspozycję na aktywo na długo przed powstaniem infrastruktury prawnej umożliwiającej tokenizację samego aktywa.
Ta różnica pomaga wyjaśnić, dlaczego instrumenty pochodne historycznie szybko się skalowały w kryptowalutach. Traderzy często bardziej dbają o ekspozycję kierunkową, dźwignię i płynność niż o fizyczne posiadanie. Jeśli celem jest handel ruchami cen złota, indeksu akcji lub akcji spółki technologicznej, kontrakt perpetualny może zaspokoić ten popyt bez konieczności posiadania przez giełdę instrumentu bazowego dla każdego tradera.
Kompromis polega na tym, że ekspozycja ekonomiczna i własność stają się rozdzielone. Perpetualy mogą demokratyzować dostęp do ryzyka cenowego, nie oferując żadnych praw do zarządzania ani praw własności związanych z instrumentem bazowym.
Produkt pasuje do krypto-natywnego zachowania tradingowego
Kontrakty perpetualne futures są już jedną z dominujących form handlu w kryptowalutach. Traderzy rozumieją zabezpieczenie, stopy finansowania i mechanikę likwidacji, podczas gdy giełdy i animatorzy rynku mają rozbudowaną infrastrukturę zaprojektowaną wokół arkuszy zleceń perpetualnych.
Dodanie instrumentów referencyjnych z rynków tradycyjnych wymaga zatem mniejszej zmiany zachowań niż wprowadzenie całkowicie nowego modelu papierów wartościowych. Trader zaznajomiony z perpetualami BTC lub ETH może wchodzić w interakcje z perpetualem powiązanym z akcjami lub surowcami poprzez zasadniczo ten sam interfejs i system depozytów zabezpieczających.
To niedoceniana zaleta. Adaptacja finansowa często przyspiesza, gdy nowy aktyw może wejść do istniejącego przepływu pracy, zamiast wymagać od użytkowników nauki całkowicie odmiennej struktury rynku.
Jakie rynki mogą wprowadzić onchain perpetuale RWA?
Adresowalny wszechświat wykracza daleko poza tokenizowane akcje. Infrastruktura perpetuali RWA może teoretycznie obsługiwać dowolny instrument referencyjny z solidnym źródłem ceny i wystarczającym popytem rynkowym.
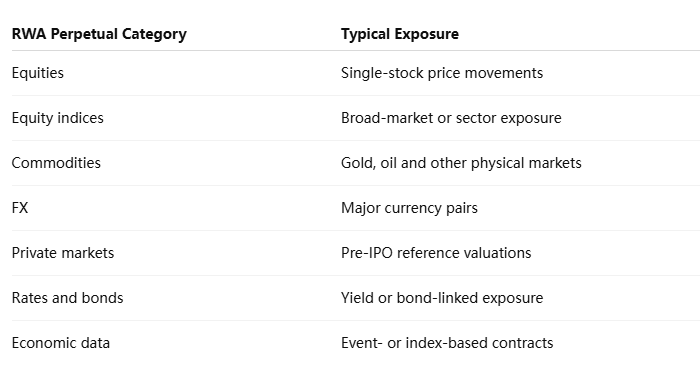
Łatwość tworzenia syntetycznej ekspozycji może rozszerzyć liczbę rynków, którymi można handlować, daleko poza to, co zwykle notują tradycyjne giełdy. Aktywa o silnym znaczeniu gospodarczym, ale trudnych ustaleniach dotyczących przechowywania, szczególnie nadają się do dostępu opartego na instrumentach pochodnych.
Jednak to, że aktyw jest technicznie możliwy do notowania, nie oznacza, że tworzy zdrowy rynek perpetualny. Niezawodne zewnętrzne wyceny są niezbędne. Instrumenty referencyjne o niskiej płynności, rzadko aktualizowane lub łatwe do manipulacji mogą tworzyć poważne problemy przy obliczaniu depozytów zabezpieczających i likwidacji.
Dlatego projektowanie rynku staje się równie ważne jak tworzenie rynku. Zdolność do szybkiego uruchomienia kontraktu musi być zrównoważona z tym, czy instrument bazowy może wspierać ciągły handel z dźwignią.
Dlaczego Hyperliquid HIP-3 ma znaczenie?
Tworzenie rynków staje się coraz bardziej bez pozwolenia
Hyperliquid’sHIP-3 framework allows builders that satisfy the protocol’s requirements to deploy their own perpetual DEX markets rather than waiting for every asset to be listed by a centralized exchange operator. Each builder-deployed market can define contract specifications, oracle methodology, leverage limits and other parameters while using HyperCore’s order-book and margin infrastructure.
To zmienia ekonomikę notowania. W tradycyjnym modelu giełdowym to venue decyduje, które rynki uzasadniają integrację i zasoby operacyjne. W infrastrukturze wdrażanej przez builderów wyspecjalizowane zespoły mogą tworzyć rynki wokół popytu, który giełda ogólnego przeznaczenia może uznać za zbyt mały lub eksperymentalny.
Dla perpetuali RWA może to przyspieszyć rozwój niszowych rynków. Builder skupiony na surowcach, akcjach lub instrumentach makroekonomicznych może opracować wyspecjalizowaną infrastrukturę oracle i animatora rynku bez potrzeby centralnego operowania każdym kontraktem przez sam Hyperliquid.
Tworzenie rynków bez pozwolenia nie oznacza tworzenia rynków bez ryzyka. Hyperliquid wyraźnie podkreśla jakość oracle i wymaga od wdrażających rozważenia, czy ceny referencyjne mają znaczenie ekonomiczne i są odporne na manipulację. Protokół stosuje również warunki stakingu i slashingu mające na celu stworzenie odpowiedzialności za rynki wdrażane przez builderów.
Warstwa tworzenia rynków może stać się własną konkurencyjną fosą
Jeśli infrastruktura perpetuali stanie się modułowa, giełdy mogą coraz częściej konkurować jakością builderów i rynków zbudowanych na ich bazie, a nie tylko centralnie wybranymi notowaniami. Przypomina to sposób, w jaki platformy inteligentnych kontraktów rosły, pozwalając deweloperom tworzyć aplikacje bez wymagania, aby sieć bazowa projektowała każdą aplikację samodzielnie.
W handlu może to wygenerować znacznie szerszy długi ogon rynków. Akcje, waluty, surowce i odniesienia do spółek prywatnych mogą być notowane zgodnie z popytem traderów, a nie zgodnie z harmonogramem konwencjonalnej infrastruktury finansowej.
Wadą jest fragmentacja. Więcej rynków oznacza większe zróżnicowanie jakości oracle, płynności i konstrukcji kontraktów. Traderzy muszą rozumieć nie tylko instrument bazowy, ale także kto obsługuje rynek i jak przebiega likwidacja oraz rozliczenie.
Czy kontrakty wieczyste na RWA mogą być przedmiotem obrotu, gdy Wall Street jest zamknięta?
Dostęp 24/7 jest cenny, ale stwarza problem odkrywania ceny
Jedną z najsilniejszych atrakcji kontraktów wieczystych na RWA w łańcuchu jest to, że infrastruktura kryptowalutowa może pozostać dostępna w weekendy i w godzinach nocnych, gdy wiele tradycyjnych rynków jest zamkniętych. Trader reagujący na wiadomości geopolityczne w sobotę nie musi koniecznie czekać do poniedziałku, aby wyrazić swoją opinię na temat ropy naftowej, akcji lub ryzyka makroekonomicznego.
Ta wygoda stwarza trudne pytanie dotyczące wyceny. Gdy bazowy rynek kasowy jest zamknięty, może nie być stale aktualizowanej wiarygodnej ceny, która zakotwiczyłaby kontrakt wieczysty. Kontrakt odzwierciedla zamiast tego oczekiwania traderów aktywnych na platformie kryptowalutowej, wraz z powiązanymi instrumentami, którymi może nadal handlować.
Wynikowa cena może zawierać użyteczne informacje, ale może również stać się mniej wiarygodna. Płynność może być mniejsza, animatorzy rynku mogą żądać szerszych spreadów, a kontrakt wieczysty może otworzyć znaczącą bazę w stosunku do następnej oficjalnej ceny rynku kasowego.
Oznacza to, że ciągły obrót nie powinien być automatycznie utożsamiany z lepszym odkrywaniem ceny. Rynki w łańcuchu mogą zapewnić bieżące oczekiwania co do przyszłych cen w godzinach poza sesją, ale jakość tych oczekiwań zależy od płynności i architektury oracle.
Kontrakty wieczyste na RWA a tokenizowane RWA
Ekspozycja ekonomiczna i własność to dwie różne ścieżki w łańcuchu
CechaKontrakt wieczysty RWATokenizowane RWABazowa własnośćNiePotencjalnie takInstrumentInstrument pochodnyTokenizowane aktywo lub papier wartościowyWygaśnięcieZwykle brakNie dotyczyDźwigniaCzęstaZwykle własność spotPrawa głosuNieZależne od strukturyPrawa do dywidendyOdzwierciedlone pośrednio, jeśli w ogóleMogą być zachowaneObrót 24/7MożliwyMożliwyGłówna potrzeba infrastrukturalnaOracle + płynność + depozyt zabezpieczającyPrawo + przechowywanie + własnośćGłówne ryzykoDźwignia i wycenaStruktura prawna i przechowywanie
To rozróżnienie pomaga wyjaśnić, dlaczego oba rynki mogą rozwijać się jednocześnie. Tokenizowane aktywa dotyczą własności i rozliczenia. Kontrakty wieczyste na RWA dotyczą dostępu do ryzyka.
Inwestor instytucjonalny, który potrzebuje prawnie uznanej własności funduszu skarbowego, nie może zastąpić tego wymogu kontraktem wieczystym. Trader, który chce jedynie krótkoterminowej ekspozycji na rentowność skarbowych papierów wartościowych lub indeks akcji, może mieć niewiele powodów, aby domagać się bezpośredniej własności.
Zamiast jednego modelu zastępującego drugi, rynki finansowe w łańcuchu prawdopodobnie rozwiną oddzielne warstwy dla własności inwestycyjnej i obrotu instrumentami pochodnymi.
Jakie są główne ryzyka?
Dźwignia pozostaje najbardziej bezpośrednim ryzykiem. Kontrakty wieczyste na RWA pozwalają traderom amplifikować stosunkowo niewielkie ruchy tradycyjnych aktywów, a likwidacja może nastąpić nawet wtedy, gdy samo bazowe aktywo pozostaje stosunkowo stabilne. Połączenie dźwigni w stylu kryptowalutowym z referencyjnymi aktywami rynku tradycyjnego może zatem tworzyć zmienność, która nie istnieje na rynku kasowym.
Projekt oracle jest równie ważny. Kontrakt wieczysty jest tak wiarygodny, jak mechanizm wyceny używany do obliczania oznaczeń, finansowania i likwidacji. Zamknięcia rynków, wstrzymania obrotu i niepłynne aktywa utrudniają ten problem.
Traktowanie regulacyjne również pozostaje rozdrobnione. Kontrakt odnoszący się do papieru wartościowego może przyciągać bardzo różne względy prawne niż kontrakt wieczysty na kryptowalutę, szczególnie w różnych jurysdykcjach. Dostępność rynkowa może zatem pozostać nierówna geograficznie.
Wreszcie, syntetyczna ekspozycja wprowadza ryzyko bazy. Cena kontraktu wieczystego może znacznie odbiegać od bazowego odniesienia, zwłaszcza gdy tradycyjne rynki są zamknięte lub płynność staje się napięta.
Perspektywa MEXC: Instrumenty pochodne mogą najpierw wprowadzić ryzyko TradFi do łańcucha
Najważniejszym strukturalnym spostrzeżeniem z rozwoju kontraktów wieczystych na RWA jest to, że ekspozycja finansowa może poruszać się szybciej niż własność finansowa. Tokenizacja prawdziwego papieru wartościowego wymaga umów prawnych, przechowywania i infrastruktury akcjonariuszy; stworzenie rynku instrumentów pochodnych wymaga wiarygodnej ceny i wystarczającej płynności do zarządzania ryzykiem.
Ta asymetria może kształtować następną fazę adopcji RWA. Traderzy mogą uzyskać ekspozycję 24/7 na akcje, towary i zmienne makroekonomiczne, podczas gdy bazowe aktywa pozostają całkowicie w tradycyjnych systemach finansowych. W efekcie ryzyko przenosi się do łańcucha, zanim zrobi to samo aktywo.
Dla infrastruktury rynkowej tworzy to inną konkurencję niż tokenizacja. Platformy, które odniosą sukces, mogą to być te, które zapewnią najsilniejszy projekt oracle, płynność i kontrolę ryzyka w coraz szerszym uniwersum rynków referencyjnych. Ważnym wskaźnikiem jest zatem nie tylko to, ile RWA istnieje w łańcuchu, ale ile ekonomicznie znaczącego ryzyka poza łańcuchem można bezpiecznie handlować za pośrednictwem infrastruktury w łańcuchu.
RWA Perpetuals Show Market Access Can Outrun Tokenization
Szacowany roczny wolumen obrotu na poziomie 1,4 biliona dolarów dla RWA perpetuals ilustruje, jak szybko instrumenty pochodne mogą połączyć ekspozycję na rynek tradycyjny z płynnością natywną dla kryptowalut. Liczba ta nie oznacza, że tokenizowano aktywa o wartości 1,4 biliona dolarów, ani nie reprezentuje zakończonego roku handlu. Mierzy ona szybkość coraz bardziej aktywnego rynku instrumentów pochodnych.
Przyczyną tego przyspieszenia jest czynnik strukturalny. Kontrakt perpetualny może zapewnić ekspozycję bez rozwiązywania pełnego problemu prawnego przeniesienia bazowego aktywa na blockchain. To pozwala akcjom, surowcom, walutom i innym rynkom referencyjnym dotrzeć do traderów kryptowalut szybciej, niż tokenizacja sponsorowana przez emitenta może osiągnąć równoważną skalę.
Ta zaleta wiąże się jednak z istotnym ryzykiem. Dźwignia, konstrukcja oracle, wycena poza godzinami handlu i niepewność regulacyjna stają się kluczowe, gdy kontrakty są przedmiotem ciągłego obrotu w odniesieniu do aktywów, których rynki pierwotne mogą być zamknięte. Więcej rynków nie oznacza zatem automatycznie lepszych rynków.
Mimo to RWA perpetuals ujawniają ważny kierunek dla finansów onchain. Przyszłość może rozwijać się dwutorowo: własność rzeczywistych aktywów stopniowo podlega tokenizacji, podczas gdy syntetyczna ekspozycja na te aktywa skaluje się znacznie szybciej poprzez instrumenty pochodne. W obecnej chwili drugi tor pokazuje, jak szybko dostęp do rynku może się rozszerzać, gdy prawna własność przestaje być warunkiem wstępnym handlu.
Źródła
Oficjalna dokumentacja Hyperliquid HIP-3:
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Dokumentacja rynku perpetual Hyperliquid:
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals
Zastrzeżenie ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.