Когда ваши монеты лежат на бирже, вы держите требование к компании, а не сам актив. Риск контрагента — это совокупность способов, которыми это требование может остаться неисполненным, и у него несколько независимых источников, ведущих себя под давлением по-разному. Понимание того, какой из них вас беспокоит, превращает смутную тревогу в решение о том, сколько там оставлять.
Что такое риск контрагента
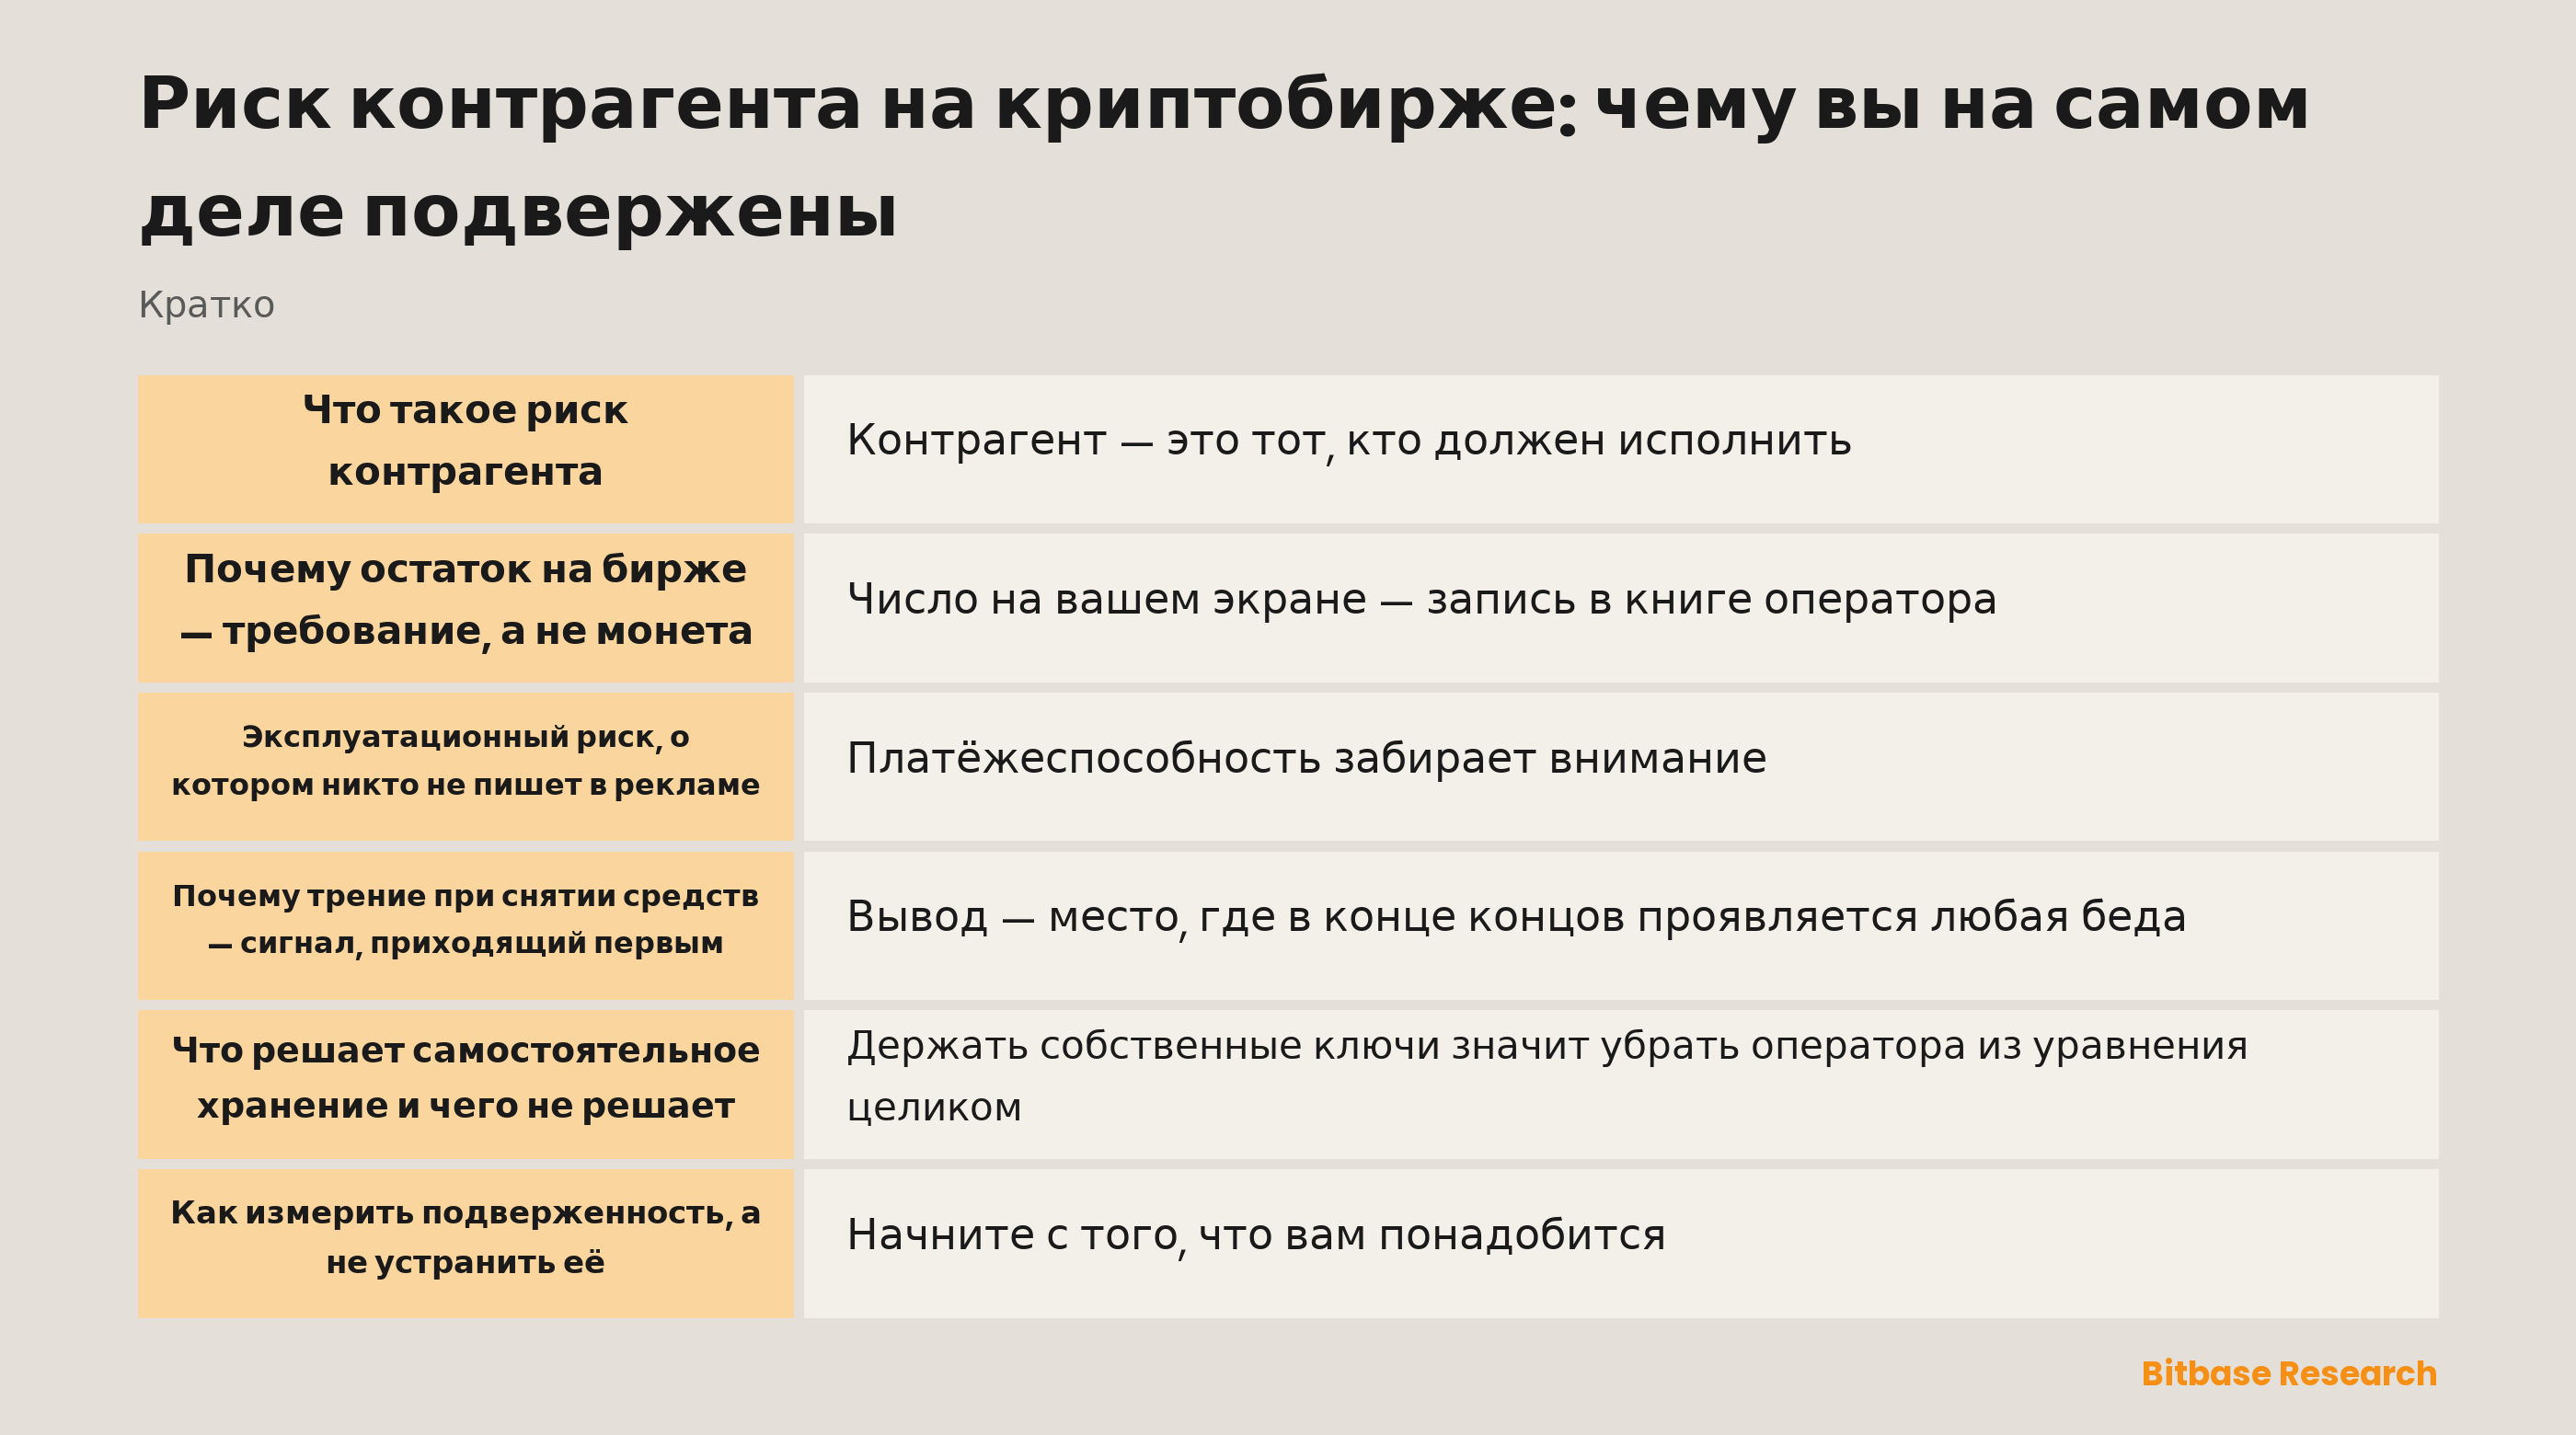
Контрагент — это тот, кто должен исполнить, чтобы вы получили причитающееся. На бирже это оператор, а исполнение здесь означает возможность вывести.
Значит, риск не о цене. Ваш актив может расти весь год, а вы всё равно не сумеете его сдвинуть, потому что это два отдельных вопроса и лишь один из них о рынке. Смешение этих двух — самый частый способ недооценить происходящее.
Есть и второе смешение, которое стоит назвать: риск контрагента — не то же, что риск взлома. Кража — один из способов, каким требование остаётся неисполненным, но требование способно провалиться и без единой украденной монеты. Он к тому же не бинарен. Спектр отказов тянется от вывода, занявшего три дня вместо трёх минут, до оператора, который не возвращает ничего, и большинство того, что случается на практике, ближе к первому краю.
Откуда берётся риск
| Источник | Как он проявляется | Что его уменьшает |
|---|---|---|
| Ваши активы на хранении | Монеты, которые без разрешения не сдвинуть | Опубликованные резервы, которые вы проверите |
| Платёжеспособность бизнеса | Обязательства, невидимые снаружи | Заявленный охват, внешнее заверение |
| Эксплуатационный сбой | Простои, задержки, застрявшие переводы | История и то, как сообщают об инцидентах |
| Право и юрисдикция | Замороженные счета, изменённые условия | Знание, какое лицо держит отношения |
| Концентрация на одной площадке | Один отказ забирает сразу всё | Разделение остатков между местами |
| Активы, используемые за вас | Риск, унаследованный без выбора | Чтение о судьбе неиспользуемых средств |
Читайте третий столбец честно: несколько пунктов уменьшают, а не устраняют, а источник без записи в этом столбце можно только измерить, но не уменьшить. Последняя строка — та, о которой пользователи почти не думают, и именно она без всякого объявления превращает одно отношение в несколько.
Почему остаток на бирже — требование, а не монета
Число на вашем экране — запись в книге оператора. Монеты за ним лежат на адресах, которыми распоряжается оператор, вперемешку со всеми остальными, а ваша запись — обещание выдать столько по требованию.
Это не критика модели. Объединение средств и делает возможной мгновенную торговлю; площадка, двигающая монеты в сети под каждую сделку, была бы медленнее и дороже на порядки. У конструкции есть назначение, и подверженность — её цена.
Практически это значит, что ваша позиция зависит от способности и готовности оператора исполнить. Доказательство резервов закрывает часть этого, делая сторону активов проверяемой, а то, что остаётся открытым, описано в статье доказывает ли доказательство резервов платёжеспособность.
Эксплуатационный риск, о котором никто не пишет в рекламе
Платёжеспособность забирает внимание, а большинство реальных бед создаёт эксплуатация. В волатильность падают системы, сеть перегружается, окно обслуживания затягивается, и выводы встают в очередь.
Ничто из этого не означает беды в балансе и всё равно способно лишить вас возможности действовать именно тогда, когда хочется. Для активного трейдера это реальные издержки, даже если к следующему дню всё восстановлено.
Это к тому же категория, где история действительно предсказывает: эксплуатационное качество меняется медленно и проявляется многократно. Полезный сигнал — не в том, случаются ли такие события, а в том, как оператор ведёт себя во время них. Ясные уведомления, названные причины и срок восстановления говорят кое-что об организации; молчание во время простоя говорит другое.
Почему трение при снятии средств — сигнал, приходящий первым
Вывод — место, где в конце концов проявляется любая беда, и потому это самое информативное, что пользователь наблюдает напрямую. Проблемы платёжеспособности, эксплуатации и права всплывают там прежде, чем где-либо ещё.
Поэтому изредка действительно вывести дороже, чем читать о выводе. Перевести небольшую сумму в обычное время значит установить, каково это, когда всё в порядке, и именно эта база делает изменение поведения заметным.
То же рассуждение касается лимитов и числа шагов подтверждения: это обычные настройки, пока они не меняются без объяснения. Следите за изменениями, а не за абсолютными уровнями. Площадка, всегда тратившая день на обработку вывода, — не то же самое, что площадка, внезапно начавшая тратить день, и информацией является лишь второе.
Что решает самостоятельное хранение и чего не решает
Держать собственные ключи значит убрать оператора из уравнения целиком. Нет требования, нет обещания, нет очереди, и для активов, которыми вы не торгуете активно, это самый чистый ответ на риск контрагента.
Он заменяет одну подверженность другой. Управление ключами становится вашей заботой, ошибки необратимы, и жаловаться некому, — это обмен, а не побег. Чем две модели различаются механически, изложено в статье модели хранения на биржах.
Разумное прочтение в том, что они служат разным целям. Торговые остатки уместны там, где идёт торговля, а долгосрочные запасы — необязательно, и большая часть практической выгоды приходит от этого разделения, а не от выбора стороны.
Как измерить подверженность, а не устранить её
Начните с того, что вам понадобится, чтобы пережить месяц без доступа. Такая рамка превращает абстрактную тревогу в сумму, а сумма — единственная часть всего этого, которой вы действительно управляете.
Помогает и разделять деньги по назначению, а не по ощущению: сумма, которой вы готовы рискнуть на неделю, отличается от той, которой готовы рисковать бессрочно. Затем используйте проверяемое. Опубликованные резервы, разбивка по активам, подписи, которые вы проверите, и соблюдаемый график — всё это свидетельства об операторе, а их отсутствие тоже свидетельство, как изложено в статье ограничения доказательства резервов.
Наконец, помните, что риск структурен, а не персонален. Он есть в любом устройстве, где кто-то держит активы за другого, а более глубокая анатомия его распространения между институтами развёрнута в статье архитектуры риска контрагента.
Итог
Риск контрагента на бирже — это риск того, что требование к компании не будет исполнено, и он идёт от хранения, платёжеспособности, эксплуатации, юрисдикции, концентрации и того, что площадка делает с неиспользуемыми средствами.
Ни один из них не снимается растущим рынком и ни один не снимается полностью никаким раскрытием. Реалистичная цель — знать, какие источники к вам относятся, пользоваться проверяемыми и держать сумму, потерю доступа к которой вы способны выдержать. Читайте дальше материалы Bitbase Academy.
Похожие материалы
Другие материалы Bitbase по этой теме:
- KYC и проверки на Bitbase: три разные вещи под одним словом
- Где Bitbase зарегистрирован? Две регистрации и то, чего они не означают
- Как проверить, безопасна ли криптобиржа: список, который реально выполнить
- Необязательные роялти NFT простыми словами
- Что такое watch-only кошелёк? Видеть средства без траты
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она не является инвестиционным, торговым, налоговым или финансовым советом. Криптоактивы волатильны — оценивайте риски самостоятельно. Написано в сентябре 2026 года; сверяйтесь с актуальной официальной информацией.
Источники
[1] Bitbase, «Доказательство резервов» — ежемесячное раскрытие, корень Меркла и открытый верификатор www.bitbase.com