В бессрочном контракте на акцию число, от которого зависит судьба позиции, почти никогда не совпадает с тем, что напечатано в стакане. Ликвидация считается по цене маркировки, сама маркировка привязана к индексу, а индекс опирается на рынок, который закрыт большую часть часов недели. Маржа, размер позиции и ночной разрыв — всё это следствия одного этого устройства.
Три цены, и закрывает позиции только одна из них
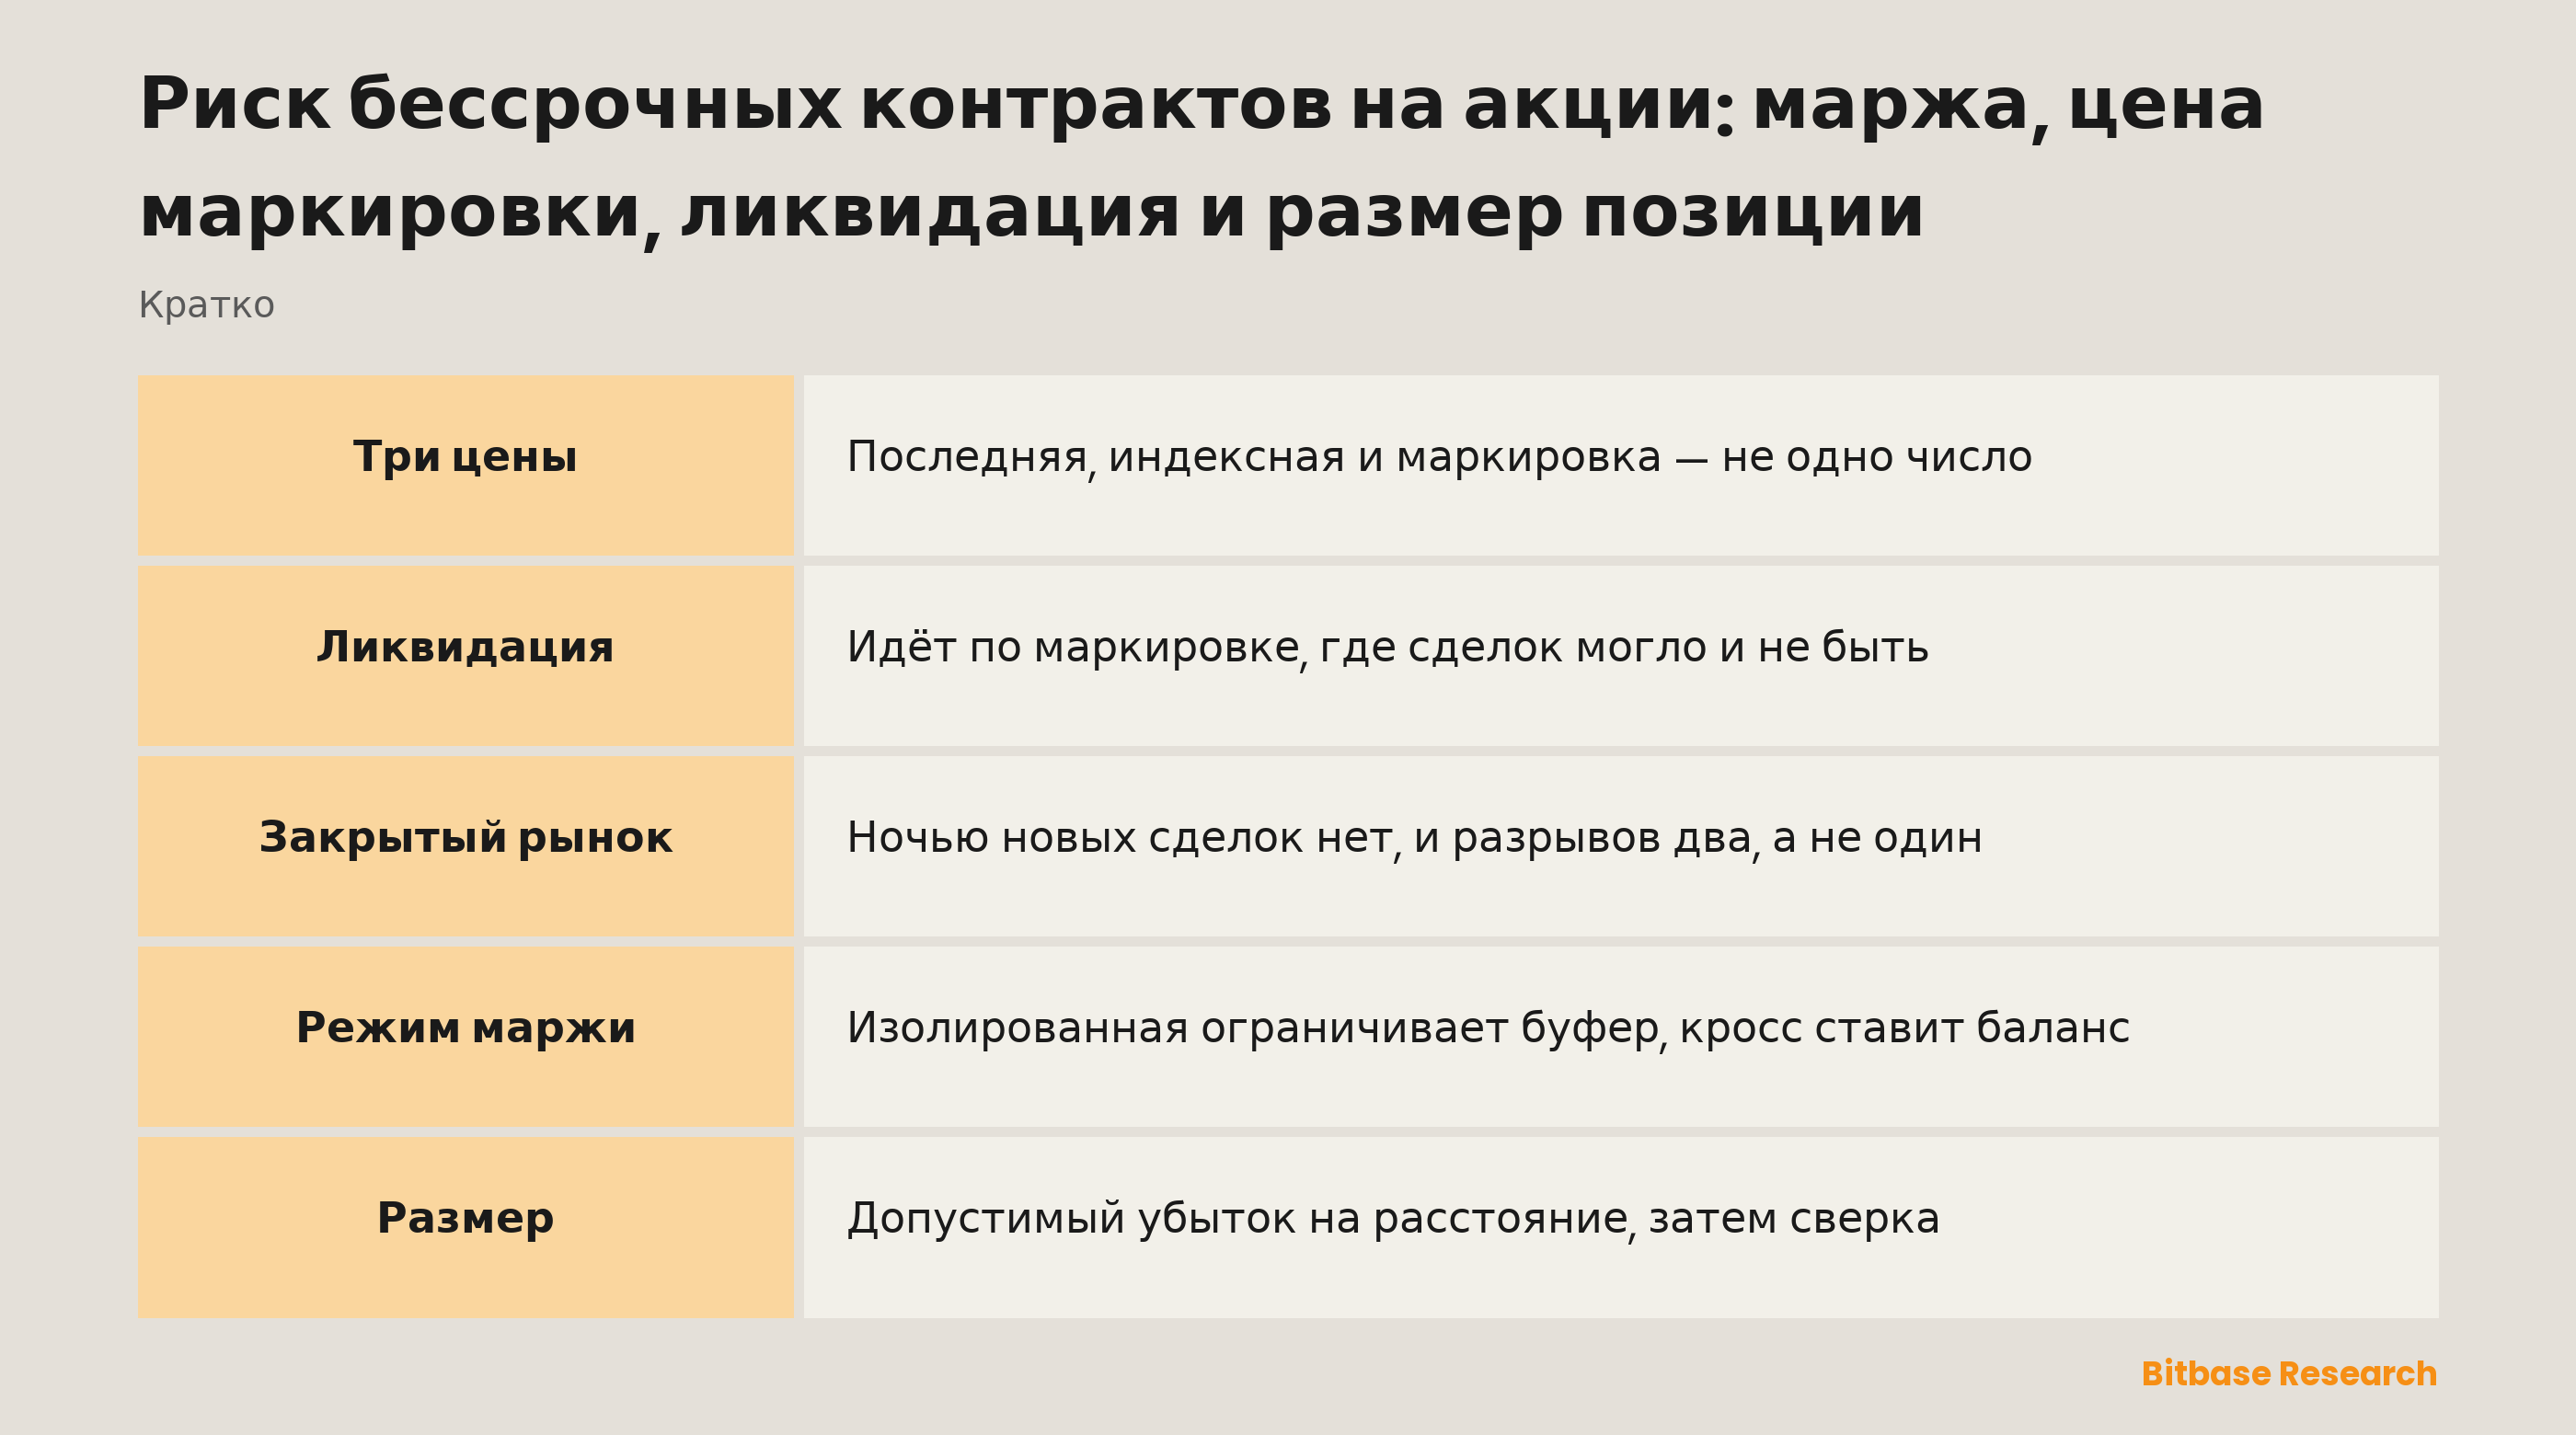
У бессрочного контракта на акцию одновременно есть три цены, и привычка считать их одним числом обходится дороже всего.
Последняя цена сделки — это факт об одной сделке: о самой свежей на стакане самого контракта. Её рисует график, и сдвинуть её способна одна настойчивая заявка.
Индексная цена — ориентир, взятый с рынка, за которым следует контракт: цена базовой акции по данным тех источников, которые выбрала площадка.
Цена маркировки — оценка, которую площадка применяет к открытым позициям. По ней меряются нереализованная прибыль и убыток, маржинальное соотношение и ликвидация.
| Цена | Что это | Что она определяет |
|---|---|---|
| Последняя сделка | Самая свежая сделка на самом контракте | График и место, куда попадёт рыночная заявка |
| Индекс | Ориентир, взятый с базового рынка | То, к чему привязана маркировка |
| Маркировка | Оценка открытых позиций площадкой | Прибыль и убыток, маржу, ликвидацию |
Ликвидация считается по маркировке, а не по последней сделке, по простой причине. Стакан самого бессрочного контракта тоньше всего именно тогда, когда базовый рынок закрыт; если бы спусковым крючком была последняя сделка, одна агрессивная заявка запускала бы ликвидации, а каждая из них отправляла бы в тот же стакан новые заявки. Привязка триггера к цене, построенной вне контракта, делает такую петлю гораздо менее вероятной. Общий механизм разобран в статье цена маркировки и индексная цена.
Отсюда следует, что позицию можно закрыть на уровне, которого на самом контракте никогда не было, и что убыток она показывает задолго до того, как хоть часть его будет зафиксирована.
Что происходит с маркировкой, пока биржа акций закрыта
Криптовалютный бессрочный контракт опирается на спотовый рынок, который не закрывается, поэтому у его индекса всегда есть свежая сделка. Контракт на акцию опирается на рынок, который закрывается каждый будний вечер, стоит закрытым все выходные и не работает в праздники. Большую часть часов недели базовый актив вообще не производит новых цен.
Что площадка делает со своим индексом и своей маркировкой в эти часы, на какие источники она переключается и продолжает ли начисляться финансирование, — параметр площадки, а не свойство инструмента. Ответ лежит на странице правил контракта той платформы, где идёт торговля.
Почему закрытие здесь важнее, чем для держателя акции, понятно и без страницы правил. Большую часть информации, способной двигать котировки, компании публикуют тогда, когда их собственный рынок закрыт. Отчётность выходит после закрытия или до открытия по устоявшемуся порядку, прогнозы и регуляторные документы живут по тому же календарю, а макроданные приходят до начала торгов. Заметную часть своего движения акция проделывает, когда торговать ею невозможно, поэтому первая цена сессии — новая цена, а не продолжение предыдущей.
Одно закрытие поэтому даёт два разрыва, а не один. Первый происходит внутри контракта: ночные новости оцениваются целиком в деривативе, на стакане тоньше дневного. Второй приходит в момент, когда базовый рынок открывается и индекс получает первую настоящую сделку дня, а маркировка уходит вслед за ним. Позиция может пережить первый разрыв и быть закрыта вторым.
Маржа — это буфер, а ликвидация — момент, когда он кончился
На любой позиции с плечом лежат два требования. Начальная маржа — то, что нужно внести, чтобы её открыть; поддерживающая маржа — порог, который должен оставаться за позицией, чтобы площадка продолжала её держать. Обе устанавливаются каждой площадкой, для каждого контракта и обычно по ступеням размера, обе пересматриваются, и ни одно руководство не должно называть для них цифру.
Механизм везде одинаков. Площадка оценивает позицию по маркировке, учитывает внесённую маржу, списанное финансирование и комиссии, а остаток сравнивает с требованием поддерживающей маржи. Ликвидация — событие бухгалтерское, а не рыночное: она срабатывает, когда это сравнение не проходит, независимо от того, хотел ли кто-нибудь торговать на этом уровне. Сама арифметика разобрана в статье цена ликвидации и прибыль с плечом, а требование как таковое — в статье маржинальные требования и маржин-колл.
Интерфейс показывает этот уровень как нечто неподвижное. Цена ликвидации — это оценка, которая движется. Она сдвигается, когда маржу довносят или выводят, когда период за периодом списывается финансирование, когда накапливаются комиссии и когда изменение размера переводит позицию на другую ступень. В кросс-марже она сдвигается ещё и тогда, когда убыток начинают приносить позиции, к этой не имеющие отношения.
Изолированная и кросс-маржа меняют форму риска, а не его величину
Изолированная маржа обносит позицию забором: выделенная ей маржа и есть весь буфер, поэтому ликвидация приходит раньше, а на кону стоит именно эта маржа. Кросс-маржа позволяет остатку баланса защищать позицию, поэтому ликвидация приходит позже, а на кону стоит весь баланс. Ни один из режимов не делает позицию меньше и не меняет того, во сколько обходится движение цены. Подробное сравнение — в статье кросс-маржа и изолированная маржа.
В бессрочных контрактах на акции этот выбор сцеплен ещё и с календарём. Несколько таких позиций под кросс-маржой делят не только баланс: обычно они делят одно закрытое окно и одно открытие. Бумаги, которые внутри сессии вели себя независимо, могут быть переоценены одной макропубликацией в одну и ту же минуту, потому что рынки, на которые они ссылаются, открываются вместе. Корреляция, днём похожая на диверсификацию, к открытию превращается в одну позицию, опирающуюся на один буфер.
Размер позиции считается с конца, в четыре шага
В статье бессрочные контракты на акции показано структурно: ручка, которая меняет исход, — это размер, а не плечо. Крутят эту ручку с конца: размер не выбирают первым и не проверяют потом, он получается последним.
| Шаг | На какой вопрос отвечает | Что получается |
|---|---|---|
| Первый | Сколько этой позиции позволено потерять? | Сумма, решённая до открытия |
| Второй | На какой цене идея окажется неверной? | Уровень, взятый из самой идеи |
| Третий | Насколько этот уровень далёк от входа, на единицу? | Расстояние |
| Четвёртый | Допустимый убыток, делённый на расстояние | Размер |
Допустим, что позиции позволено потерять $100 и что уровень, опровергающий идею, отстоит от входа на $4 на каждой единице экспозиции. Первое, делённое на второе, даёт двадцать пять единиц — вот и весь расчёт. Обе величины взяты здесь условно, ради арифметики: первая — решение, вторая считывается с графика.
Пропускают обычно следующий шаг. Размер закончен только тогда, когда уровень ликвидации сверен с ним. Переведите размер обратно в маржу, которую требует площадка, найдите, где окажется ликвидация, и сравните её с уровнем из второго шага. Если ликвидация ближе к входу, площадка закроет позицию раньше, чем идея будет проверена, и исход решит размер, а не идея.
Дальше идёт сравнение, которого требует календарь. Измерьте расстояние от входа до ликвидации и сопоставьте его с тем, сколько акция способна пройти между одним закрытием и следующим открытием. Если обычное ночное движение дотягивается до этого уровня, позиция рассчитана на сессию, а не на ночь, — а большую часть жизни она проведёт именно ночью.
На что должна ответить страница правил
Четыре ответа решают, будет ли всё описанное работать как ожидается, и ни один из них нельзя вывести из поведения криптовалютного контракта: как построена цена маркировки и что с ней происходит, пока базовый рынок закрыт; требование поддерживающей маржи на том размере, которым действительно торгуют, а не на самой низкой ступени; начисляется ли финансирование во время закрытия, ведь расход, идущий тогда, когда ориентир стоит на месте, меняет цену удержания через выходные; и что происходит при дефиците, то есть может ли убыток превысить внесённую маржу.
Механизм общий у всех бессрочных контрактов; параметры — нет.
Итог
Три цены, один буфер и один календарь объясняют большую часть того, что идёт не так в бессрочных контрактах на акции. Ликвидация считается по маркировке, маркировка следует за индексом, который каждую ночь замолкает, а размер позиции определяет, во сколько эта тишина обойдётся. Расчёт размера с конца, от допустимого убытка, и последующая сверка уровня ликвидации с реалистичным ночным движением — та часть, которой трейдер действительно управляет. Всё остальное лежит на странице правил контракта площадки, и она главнее любого руководства, включая это.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Финансирование бессрочных контрактов на акции: расчёт, направление и стоимость удержания
- Риск-механика крипто-фьючерсов: страховой фонд и ADL
- Что такое криптоопционы: колл, пут, страйк и экспирация
- Bitcoin и Ethereum: в чём разница?
- Токены, привязанные к учётной записи, и репутация в цепи
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Investopedia, переоценка по рынку: как оцениваются открытые позиции investopedia.com
[2] Investopedia, поддерживающая маржа: порог, выше которого должна оставаться позиция investopedia.com
[3] Investopedia, маржин-колл: что происходит, когда буфер исчерпан investopedia.com