Бессрочный контракт на акцию ничего не держит, никогда не истекает и берёт плату за выбранное направление. Из этого сочетания получается инструмент, который ведёт себя не как акция, которую он отслеживает, не как опцион и не как индексные фьючерсы, с которыми его часто путают. А отличает бессрочный контракт на акцию от криптовалютного не плечо — а то, что рынок, на который он ссылается, каждый вечер закрывается.
Что такое бессрочный контракт на акцию
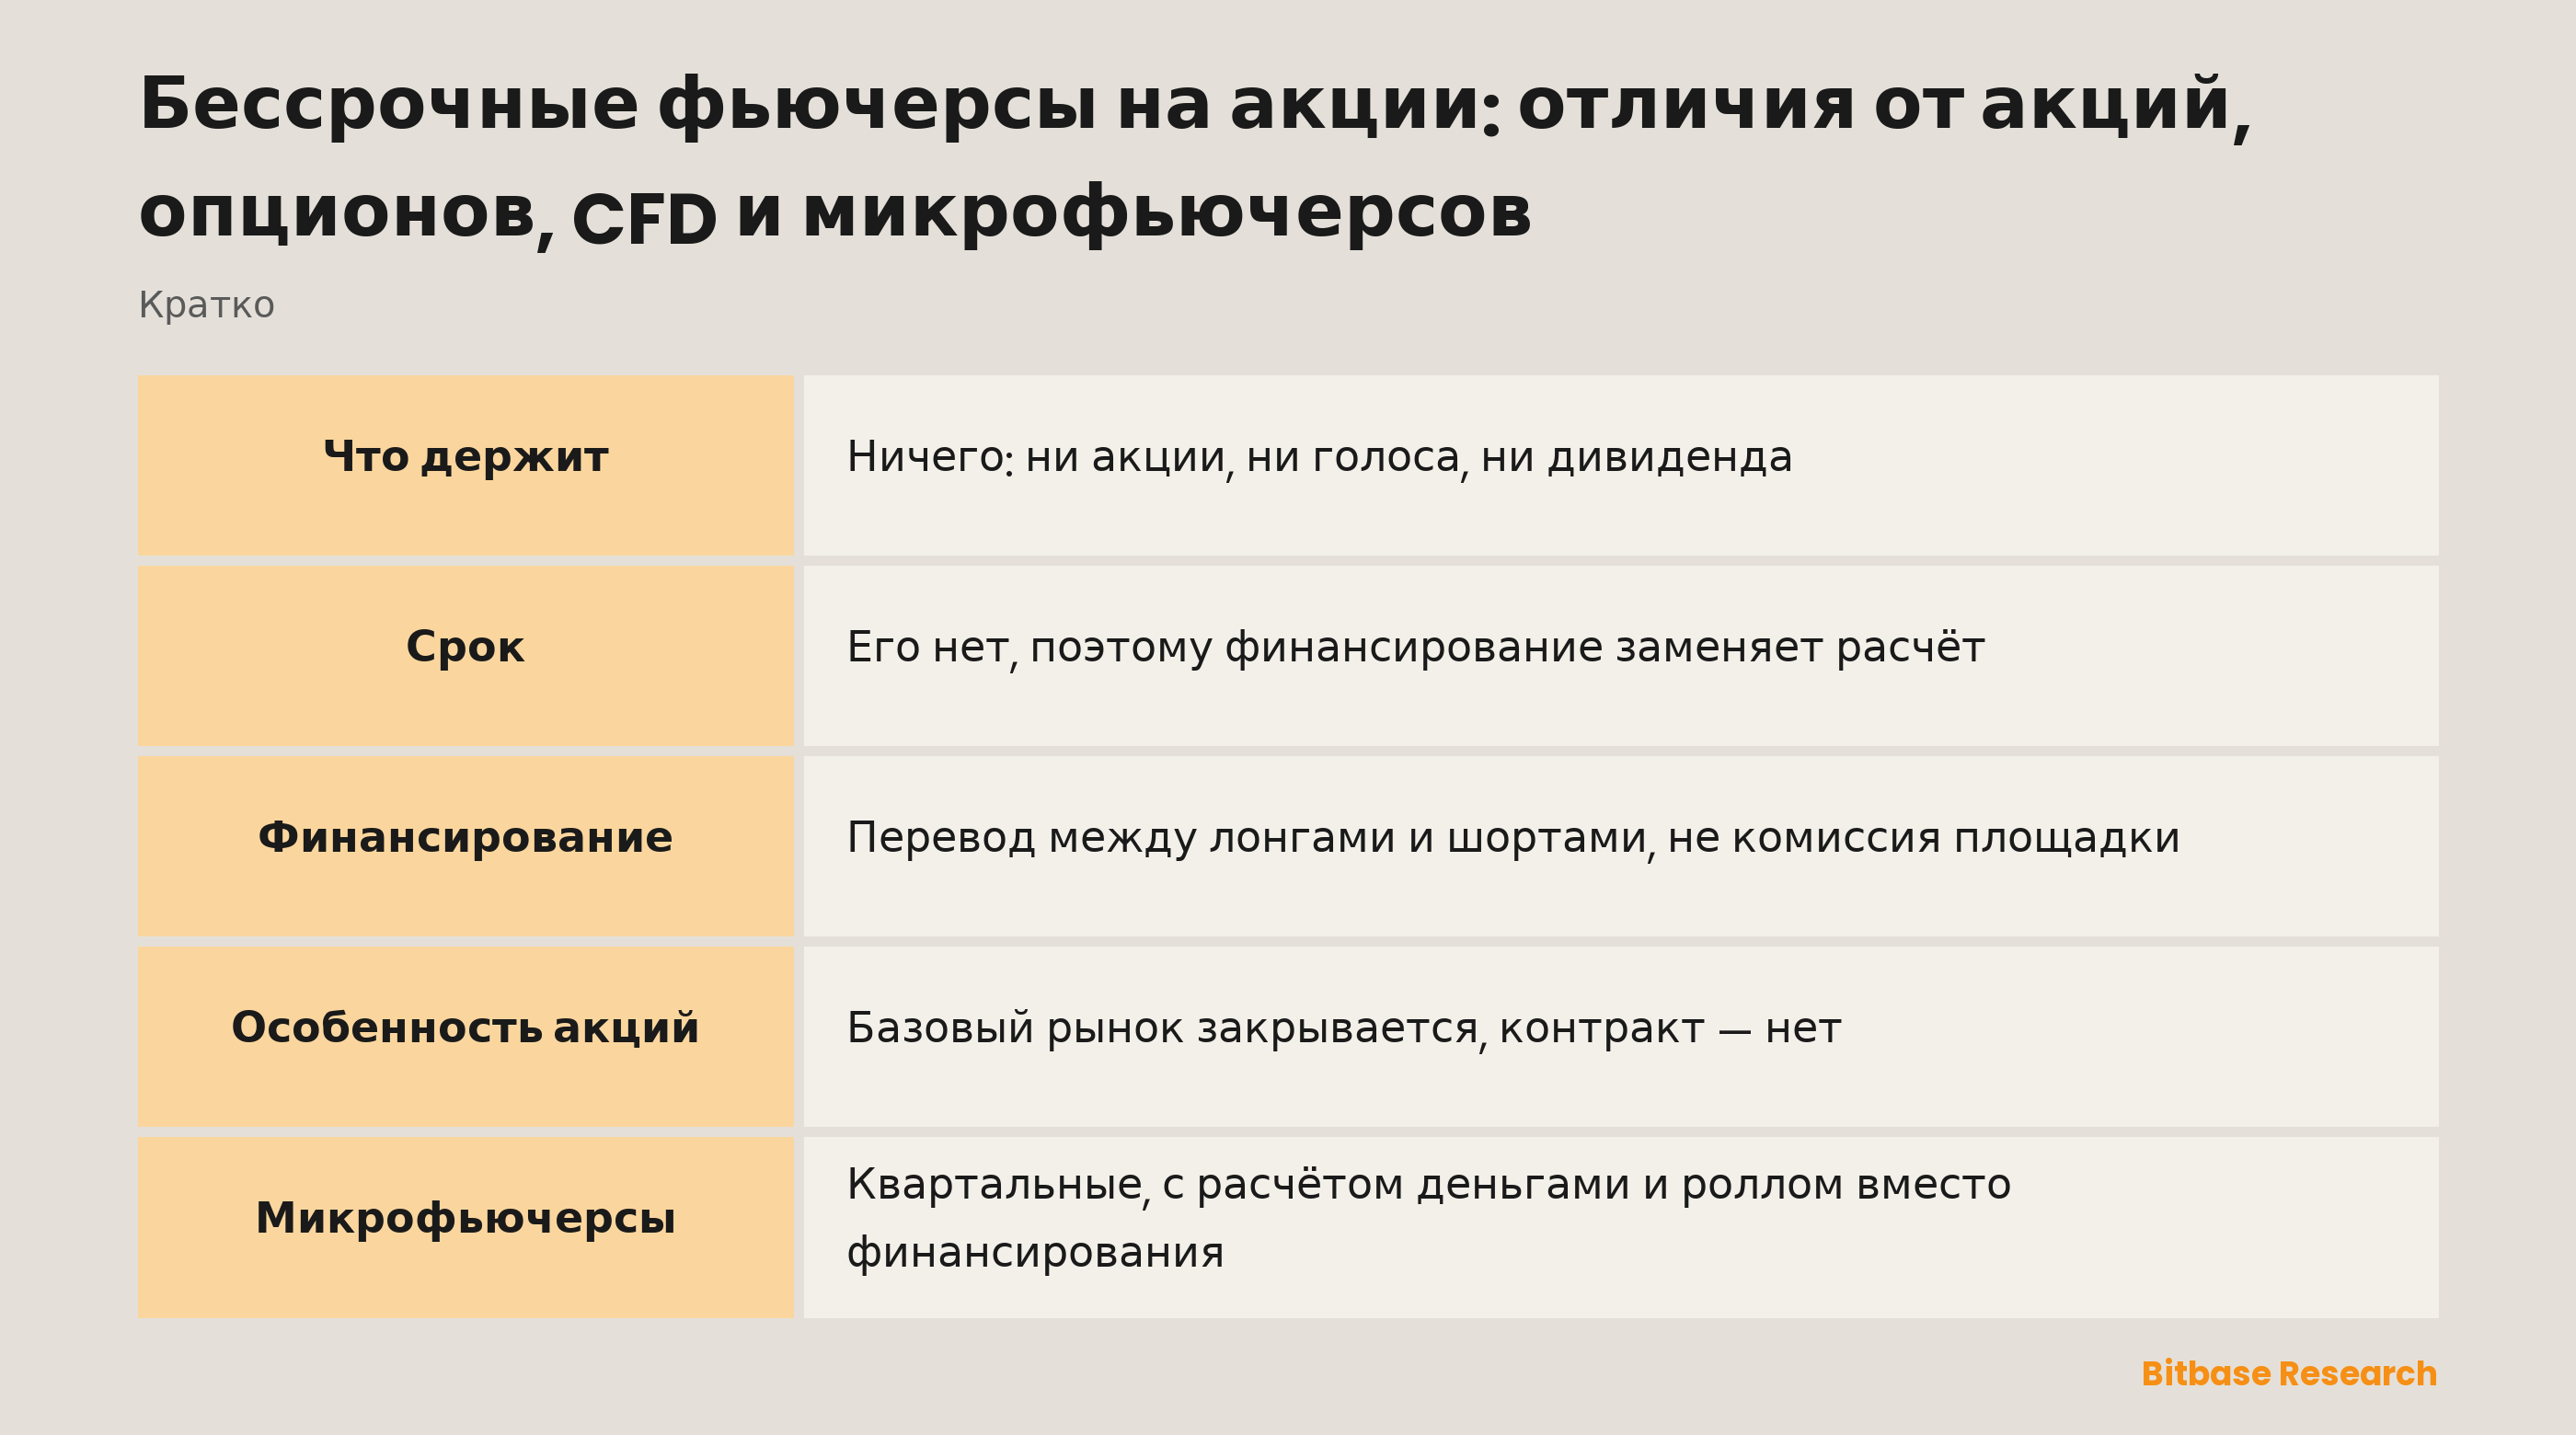
Это договор, стоимость которого следует за ценой акции. Он не держит акцию, не даёт прав акционера и не имеет даты расчёта. Маржа вносится и расчёты идут в стейблкоине, а не в той валюте, в которой торгуется базовый актив.
Из определения следуют три свойства, и любой практический вопрос об инструменте сводится к одному из них. Срока нет — позицию можно держать сколько угодно, и роллировать нечего. Ничего не держится — нет ни дивиденда, ни голоса, ни требования к компании. А раз поставка не привязывает контракт к базовому активу, привязывать должно что-то другое. Здесь и появляется финансирование.
Зачем вообще нужно финансирование
Фьючерс со сроком сходится к спотовой цене, потому что против неё и рассчитывается. У бессрочного такой даты нет, поэтому нужен непрерывно работающий механизм, удерживающий его цену около ориентира. Этот механизм — ставка финансирования: периодический платёж между длинной и короткой сторонами, считаемый от номинала позиции, а не от внесённой маржи.
Стоит запомнить направление. Когда контракт торгуется выше ориентира, лонги платят шортам: держать лонг становится дороже, и это тянет цену вниз. Когда ниже — шорты платят лонгам. Финансирование, таким образом, не комиссия площадки, а перевод между трейдерами; собственные комиссии площадки считаются отдельно и ложатся сверху.
Практическое следствие: время само по себе — издержка. Направленная ставка, оказавшаяся верной через шесть недель, всё равно может принести убыток, если все шесть недель финансирование шло против позиции. Как считается эта арифметика, разобрано в статье сколько стоит держать бессрочный контракт; здесь важна структура: бессрочный контракт оценивает направление непрерывно, а не в одну дату расчёта, и непрерывная оценка означает непрерывные издержки.
Слой, который есть только у акций
Всё сказанное выше верно для бессрочного контракта на любой актив. Особенным акционный бессрочный делает календарь под ним.
Криптовалютный бессрочный ссылается на спотовый рынок, который не закрывается. Всегда есть свежая сделка, из которой строится индекс, а промежуток между двумя ориентирами измеряется секундами. Бессрочный на акцию ссылается на рынок, который закрывается каждый будний вечер, стоит все выходные и не работает по праздникам. В эти часы у базового актива нет ни одной новой сделки.
Из одного этого факта вытекает почти всё, что застаёт людей врасплох:
Ориентир стоит, контракт идёт. Ценообразование в часы закрытия целиком происходит в деривативе, на той информации, которая поступает. Открытия дают разрывы. Новость, пришедшая после закрытия, сначала впитывается бессрочным контрактом и только потом акцией, когда её рынок откроется, — к звонку они могут разойтись далеко. И позицию могут закрыть ночью: ликвидация идёт по маркировочной цене, а она движется независимо от того, работает ли биржа, где котируется акция.
Как конкретная площадка строит маркировочную цену в часы закрытия — из каких источников, с каким сглаживанием, начисляется ли финансирование, — это её собственный параметр. Читайте страницу правил контракта той площадки, на которой торгуете. Только там авторитетный ответ, и он меняется.
Сравнение с альтернативами
| Инструмент | Что вы держите | Срок | Издержки удержания | Часы |
|---|---|---|---|---|
| Акция | Зарегистрированную долю | Нет | Нет, если без плеча | Сессия биржи |
| Токенизированная акция | Структуру эмитента, не долю | Нет | По условиям эмитента | Задаёт эмитент |
| Бессрочный на акцию | Ничего | Нет | Финансирование, в обе стороны | Без закрытия |
| Микроиндексный фьючерс | Ничего | Квартальный | Ролл, а не финансирование | Globex, с дневным перерывом |
| Опцион | Право, а не обязанность | Да | Премия и временной распад | Сессия биржи |
| CFD | Договор с дилером | Обычно нет | Плата за перенос через ночь | По расписанию дилера |
Две строки стоит прочитать медленно.
Микроиндексные фьючерсы — ближайший родственник и всё-таки не то же самое. Micro E-mini Nasdaq-100 на CME — это $2 за пункт индекса Nasdaq-100, полноразмерный E-mini — $20; Micro E-mini S&P 500 — $5 против $50. Шаг цены у микро и у старших контрактов одинаковый, 0,25 пункта индекса, поэтому долларовая стоимость шага ровно в десять раз меньше. Торгуются они на CME Globex с вечера воскресенья до второй половины пятницы, с ежедневным техническим перерывом, и истекают поквартально: денежный расчёт по специальной цене открытия в третью пятницу марта, июня, сентября и декабря. У бессрочного нет ничего из этого: ни квартальной даты, ни ролла, ни перерыва — а взамен финансирование каждый период.
Заметка о названиях, потому что ошибка распространённая: NQ отслеживает индекс Nasdaq-100, а QQQ — это ETF, отслеживающий тот же индекс. Это разные продукты с разной механикой. Индексный фьючерс не является «фьючерсом на этот ETF».
Опцион отвечает на другой вопрос. Держатель опциона может угадать направление и всё равно отдать премию времени. Держатель бессрочного может угадать направление и всё равно отдать финансирование. В отчёте эти убытки выглядят похоже, а берутся из совершенно разных мест: один — распад истекающего права, другой — перевод противоположной стороне открытого контракта.
Регулировать нужно размер, а не плечо
Самая частая ошибка в постановке — считать плечо регулятором риска. Это не так. Плечо определяет, сколько маржи требует позиция; размер позиции определяет, во сколько обойдётся движение цены.
Полезная привычка — идти от обратного. Сначала решить, сколько позиции разрешено потерять, найти цену, при которой этот убыток наступает, и подобрать размер так, чтобы одно сошлось с другим, — а затем проверить, что полученный уровень ликвидации лежит за пределами того, на сколько акция правдоподобно уходит за ночь. На бессрочном контракте на акцию последняя проверка важнее, чем на криптовалютном, именно потому, что ночной разрыв здесь обычное событие, а не редкость.
Режим маржи меняет форму риска, а не его величину. Изолированная и кросс-маржа различаются тем, что может поглощать убыток: изолированная огораживает маржу самой позиции, кросс позволяет защищать её остатком баланса и тем самым подставляет этот остаток.
Конкретные ставки поддерживающей маржи, уровни и максимальное плечо задаёт каждая площадка для каждого контракта, и они пересматриваются. Им место на странице правил площадки, а не в руководстве.
Что проверить перед первой позицией
Четыре вещи решают, поведёт ли себя инструмент так, как ожидается, и все четыре задаются площадкой:
1. Расписание финансирования — как часто оно рассчитывается и рассчитывается ли вообще, пока базовый рынок закрыт.
2. Как построена маркировочная цена — из чего собирается индекс и что с ним происходит в часы закрытия.
3. Уровни маржи — поддерживающая ставка на том размере, которым торгуете, а не на минимальном.
4. Доступность — продукты и условия допуска различаются по юрисдикциям и меняются без предупреждения.
Ни одну из четырёх нельзя вывести из того, как ведёт себя криптовалютный бессрочный. Механизм общий, параметры — нет.
Итог
Первоисточник цифр по микро- и E-mini контрактам выше — страницы спецификаций контрактов CME Group. Механика, общая у бессрочного на акцию с любым другим бессрочным, разобрана по шагам в статьях, на которые ссылается эта страница. По всему, что задаёт площадка, — интервал финансирования, построение маркировочной цены, уровни маржи, доступность по юрисдикциям — единственный авторитет это страница правил контракта той площадки, где идёт торговля, и она выше любого руководства.
Похожие материалы
Другие материалы Bitbase по этой теме:
- ES против MES: размер контракта, маржа, часы торгов и ролловер
- FOMC и деривативы на акции: волатильность, исполнение и риск позиции
- NQ и MNQ: размер контракта, маржа, часы торгов и перекладка
- ADX и измерение силы тренда
- Скользящие средние в крипто
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Спецификация контракта CME Micro E-mini Nasdaq-100: множитель, шаг цены, часы и расчёт www.cmegroup.com
[2] CME Micro E-mini S&P 500: размер контракта и ежеквартальный денежный расчёт по SOQ www.cmegroup.com