Nasdaq закрывается каждый будний вечер и стоит закрытым все выходные, а бессрочный контракт на торгуемую там акцию продолжает котироваться без перерыва. В этот второй рынок уходят те же четыре инструкции, что и всегда, но попадают они в другую книгу заявок — ту, за которой большую часть недели нет ни одной свежей сделки по самой акции. Дальше речь о том, что происходит с каждой инструкцией по дороге к исполнению.
Две книги заявок, два календаря
Заявка на бессрочный контракт на акцию никогда не доходит до биржи, где эта акция торгуется. Она стоит в собственной книге площадки по данному контракту и исполняется против других держателей того же контракта. Ни одна акция при этом не переходит из рук в руки — именно поэтому инструкцию принимают в час, когда биржа листинга погашена.
Здесь важны две цены, и это не одна и та же цена. Цена исполнения — то, что даёт заявке книга. Маркировочная цена — собственный ориентир площадки, и маржа с ликвидацией считаются по ней, а не по последней сделке. Поэтому заявка может исполниться по одному числу, а открытая ею позиция оцениваться по другому.
Лимитные и рыночные заявки, пока базовый рынок закрыт
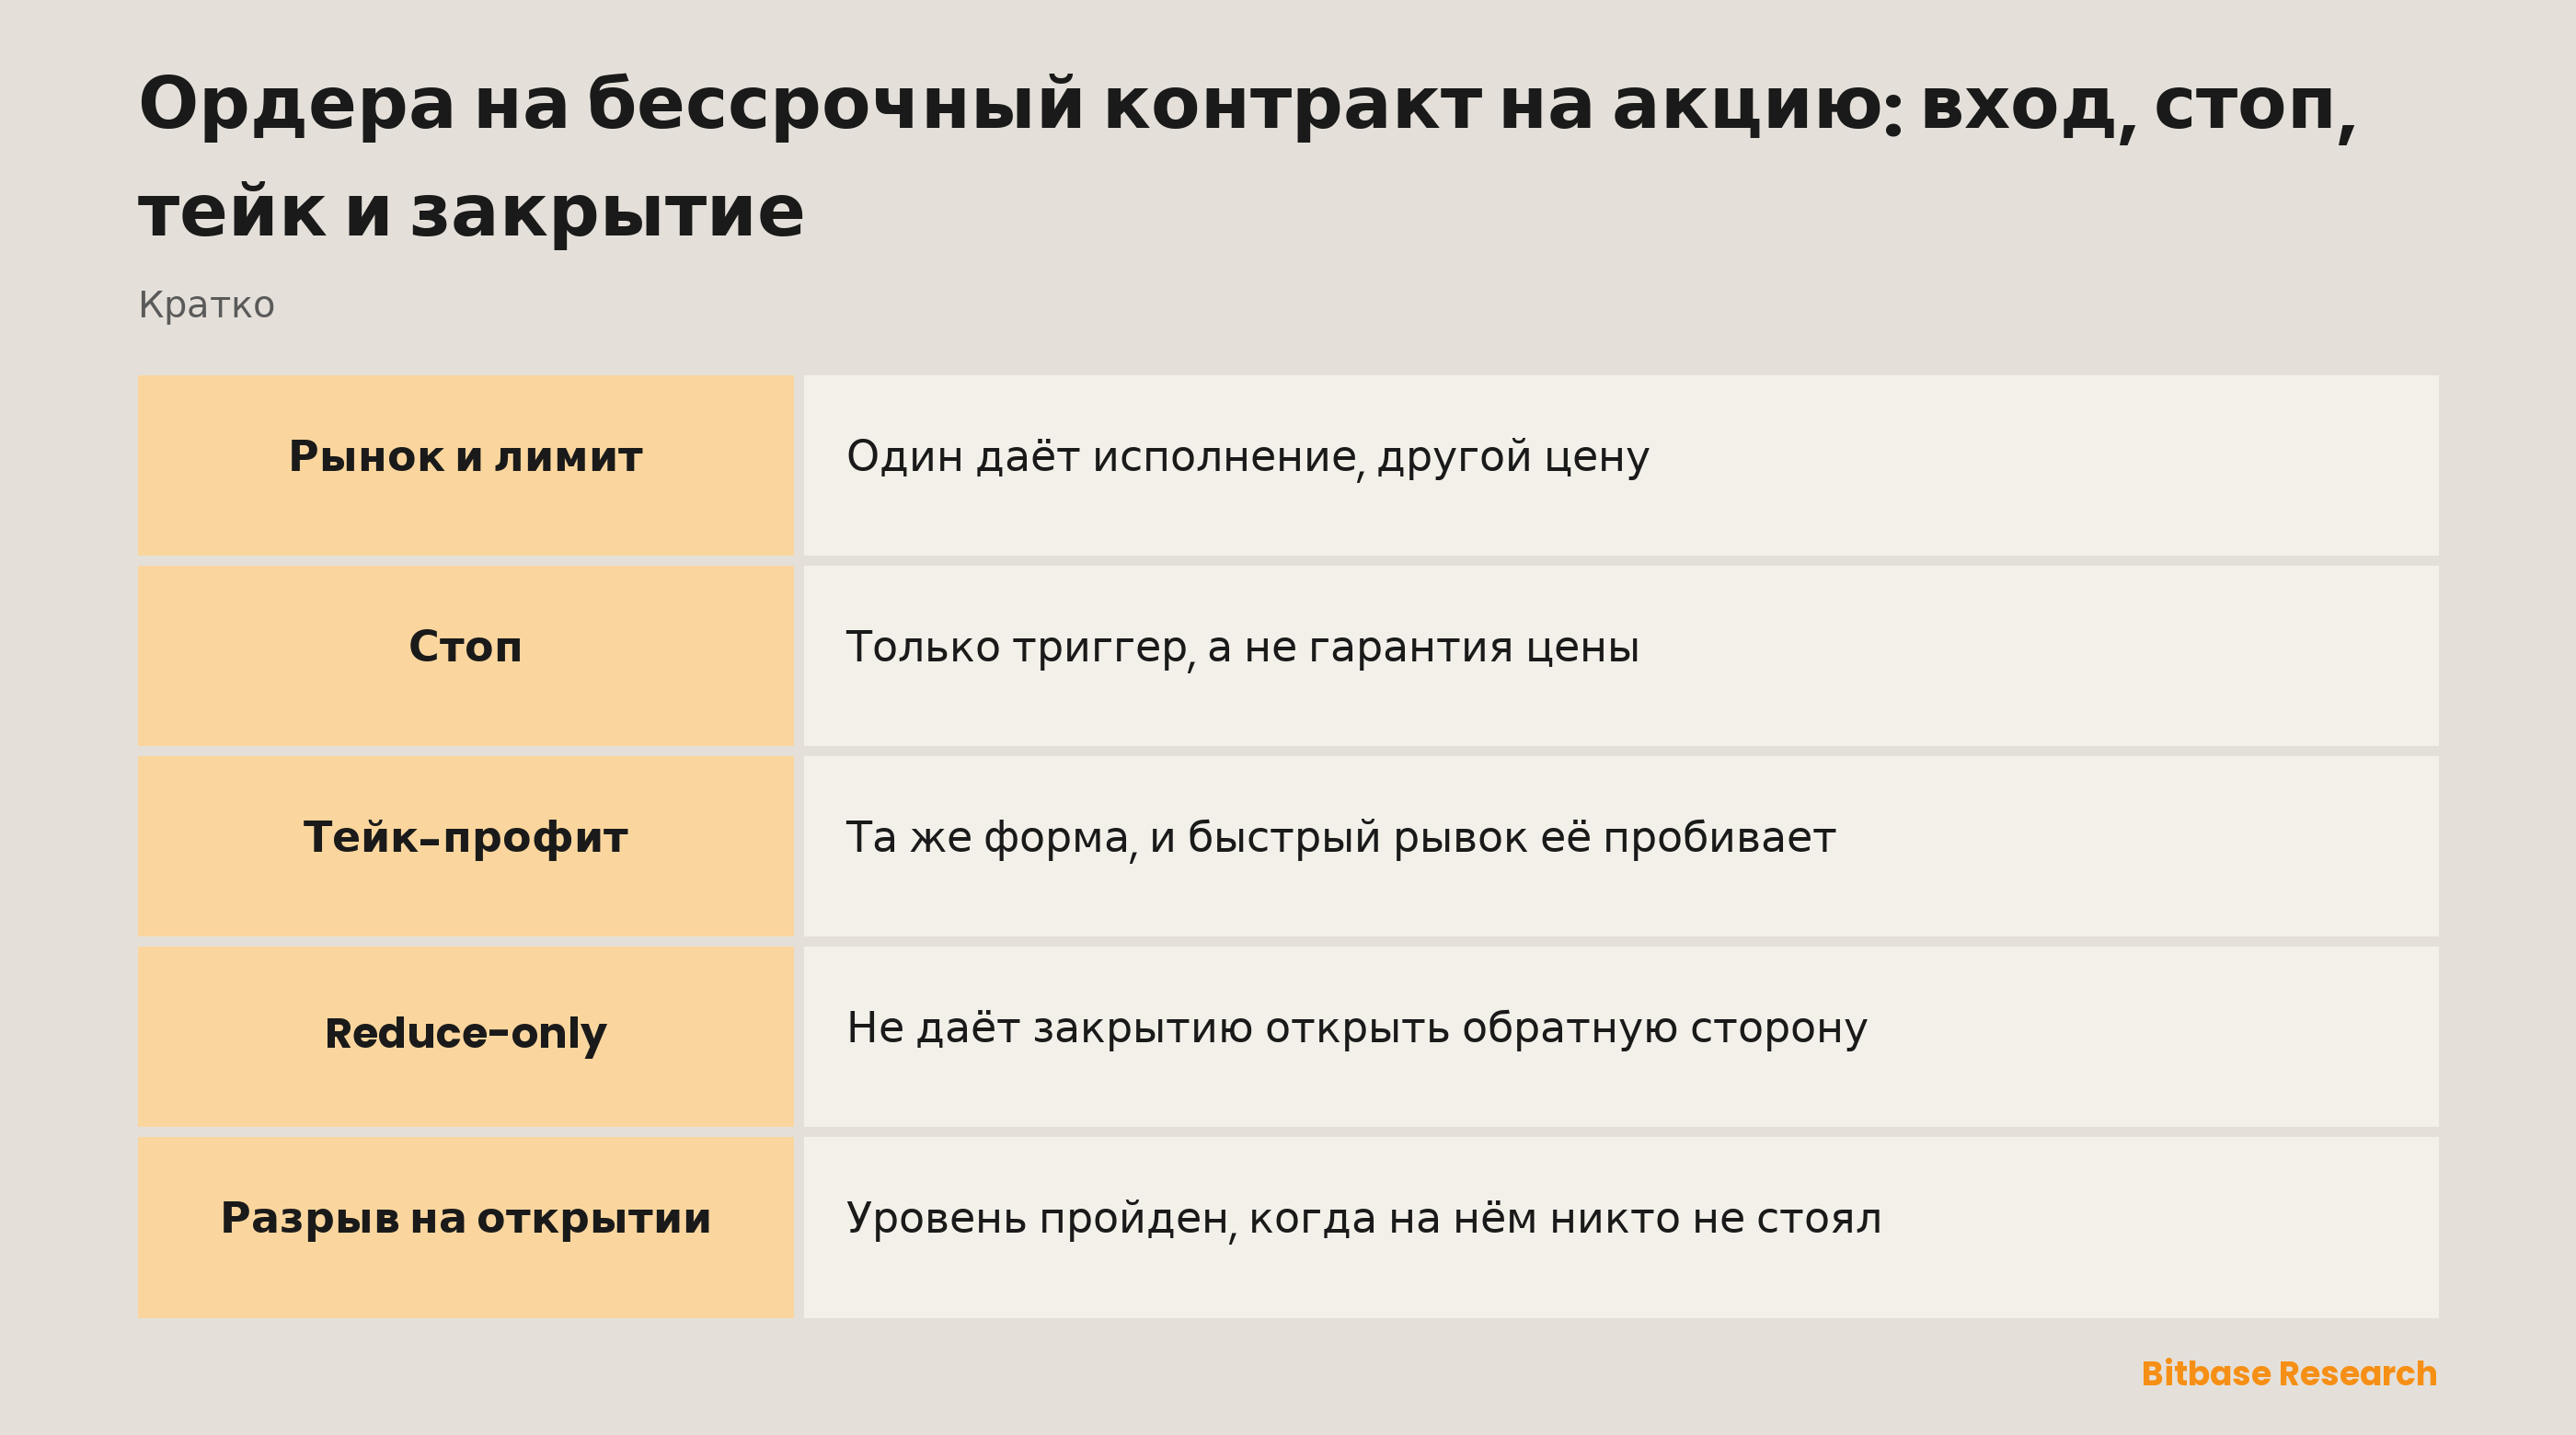
Рыночная заявка — инструкция об определённости: забрать то, что стоит в стакане, прямо сейчас. Лимитная — инструкция о цене: исполниться по этому числу или лучше, а иначе ждать. Рыночная заявка не обещает цену, а лимитная не обещает исполнение.
Вес этого выбора меняется вместе с часами. Как только акция перестаёт печатать сделки, маркетмейкеров, готовых держать цену, которую нечем захеджировать, становится меньше: спред расширяется, объём на каждом уровне худеет. Заявка, пробившая днём один уровень, ночью может пройти сквозь несколько. Расстояние между увиденной ценой и полученной называется проскальзыванием, и принадлежит оно книге заявок, а не типу ордера.
Лимитная заявка отвечает тонкой книге тем, что заранее называет худшее приемлемое число. Дальше она может набираться частями, а может не исполниться вовсе. И то и другое — нормальная работа заявки.
Стоп — это триггер, а не гарантированная цена
У стопа две цены, и склеивание их в одну — самое дорогое недоразумение на этой странице. Триггер — уровень, который будит заявку. Исполнение — всё, что происходит после пробуждения, и подчиняется оно обычным правилам выше.
Стоп-маркет срабатывает и забирает книгу, поэтому он почти всегда закрывает позицию и никогда не обещает, где именно. Стоп-лимит срабатывает и выставляет лимитную заявку, поэтому обещает цену, но не выход. Безопасного среди них нет: они ломаются в противоположные стороны.
За каким ориентиром следит триггер, за последней сделкой или за маркировочной ценой, — параметр площадки, а не свойство стопов. От него зависит, хватит ли одной тонкой сделки в тихий час, чтобы разбудить заявку. Читайте страницу правил контракта той платформы, на которой торгуете.
Тейк-профит устроен так же, только развёрнут в другую сторону
Тейк-профит — тоже триггер плюс исполнение, только триггер стоит с благоприятной стороны. Тейк-лимит может быть пробит быстрым движением, и позиция останется открытой за пределами запрошенной цены. Тейк-маркет несёт ту же определённость и то же безразличие к цене, что и любая рыночная заявка.
Обычно их связывают так, чтобы исполнение одной снимало другую. Без этой связки исполненный тейк оставляет стоп висеть под позицией, которой больше нет, а висящий стоп под отсутствующей позицией — это заявка на открытие.
Reduce-only и авария, которую он предотвращает
Reduce-only — это флаг на заявке, а не тип заявки. Он сообщает движку сопоставления, что эта заявка вправе только уменьшать позицию. Если её исполнение провело бы позицию через ноль и дальше в обратную сторону, движок урезает её до фактического остатка либо отклоняет.
Авария, которую он предотвращает, самая обыкновенная. Позицию закрыли руками, а стоп так и висит под ней; объём закрывающей заявки посчитан по позиции часовой давности; два выхода срабатывают на одном движении. Каждый раз инструкция, призванная закончить экспозицию, производит противоположную. Reduce-only и соседние средства контроля заявок существуют потому, что эта ошибка механическая, а не от невнимательности. Урезает площадка такую заявку или отклоняет — снова параметр площадки.
Четыре способа выйти и цена каждого
| Способ выхода | Что гарантирует | Чего стоит | Где подводит |
|---|---|---|---|
| Закрытие по рынку | Что позиция закончится | Спред и каждый пройденный уровень | Тонкие часы, когда путь длиннее всего |
| Закрытие лимитом | Цену, если вообще исполнится | Время и риск не исполниться | Быстрые движения, оставляющие заявку позади |
| Висящий стоп или тейк | Правило, работающее без вас | Триггер и исполнение — два разных числа | Разрывы, перепрыгивающие уровень |
| Закрытие частями | Частичный контроль и там и там | Больше пересечений спреда и остаток | Забытый остаток |
Какая форма подходит, зависит от того, за что сейчас стоит платить: за цену или за определённость. Есть и пятый финал, и он вовсе не заявка: когда кончается маржа, площадка закрывает позицию сама, по маркировочной цене и по своему расписанию, а арифметика этого разобрана в статье про цену ликвидации и прибыль с плечом.
Что открытие рынка делает с висящими заявками
У этой части нет аналога в крипто-бессрочном контракте, чей спотовый рынок не закрывается никогда. Допустим, последняя сделка по акции перед закрытием прошла по $200 и ночью выходит новость, а биржа открывается первой сделкой по $180. Стоп с триггером на $190 не исполнится по $190. Уровень пройден в момент, когда на нём никто не стоял, поэтому заявка просыпается и берёт первую цену, которую готова дать книга. А стоп-лимит, чей лимит поставлен чуть ниже того же триггера, не исполнится вовсе, и позиция останется открытой. Обе заявки сделали ровно то, для чего созданы.
Контракт торгуется и во время закрытия рынка, поэтому разрыв возникает в деривативе в тот час, когда приходит новость, а не на открытии торгов. Открытие — лишь момент, когда акция догоняет. Значит, висящая заявка подставлена под новостное окно, а не под аукцион открытия; а всё, что перенесено через это окно, продолжает набирать периодический платёж, описанный в статье про ставку финансирования бессрочного контракта.
Итог
Вход, стоп, тейк и выход — четыре инструкции, и каждая обещает ровно одно из двух: цену или исполнение. Стоп обещает триггер и никогда не обещает цену исполнения. Reduce-only — единственный флаг, стоящий между закрытием и случайным открытием. Всё, что придало бы этому конкретику, от шага цены и минимального объёма до того, за какой ценой следит триггер, задаёт площадка, и меняется это без предупреждения; страница правил контракта торгуемой платформы — единственный авторитет в этих вопросах.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Финансирование бессрочных контрактов на акции: расчёт, направление и стоимость удержания
- Риск-механика крипто-фьючерсов: страховой фонд и ADL
- Что такое криптоопционы: колл, пут, страйк и экспирация
- Как работает анализ настроений в криптосоциальных данных
- Уровни поддержки и сопротивления в крипто
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Investopedia о лимитных заявках: исполнение по заданной цене или лучше investopedia.com
[2] Investopedia о стоп-лосс заявках: уровень триггера и что происходит после него investopedia.com
[3] Investopedia о тейк-профит заявках: триггер с благоприятной стороны investopedia.com
[4] Investopedia о проскальзывании: расстояние между ожидаемой и полученной ценой investopedia.com