Две биржи могут обе показывать полное обеспечение и держать резервы совершенно разного качества. Состав спрашивает, чем именно являются эти активы, и ответ меняет то, сколько они будут стоить в день, когда понадобятся. Самый важный вопрос — какая доля итога держится на собственном токене площадки, потому что эта часть резерва отказывает ровно в тот момент, когда её позовут.
Почему состав — отдельный вопрос от суммы
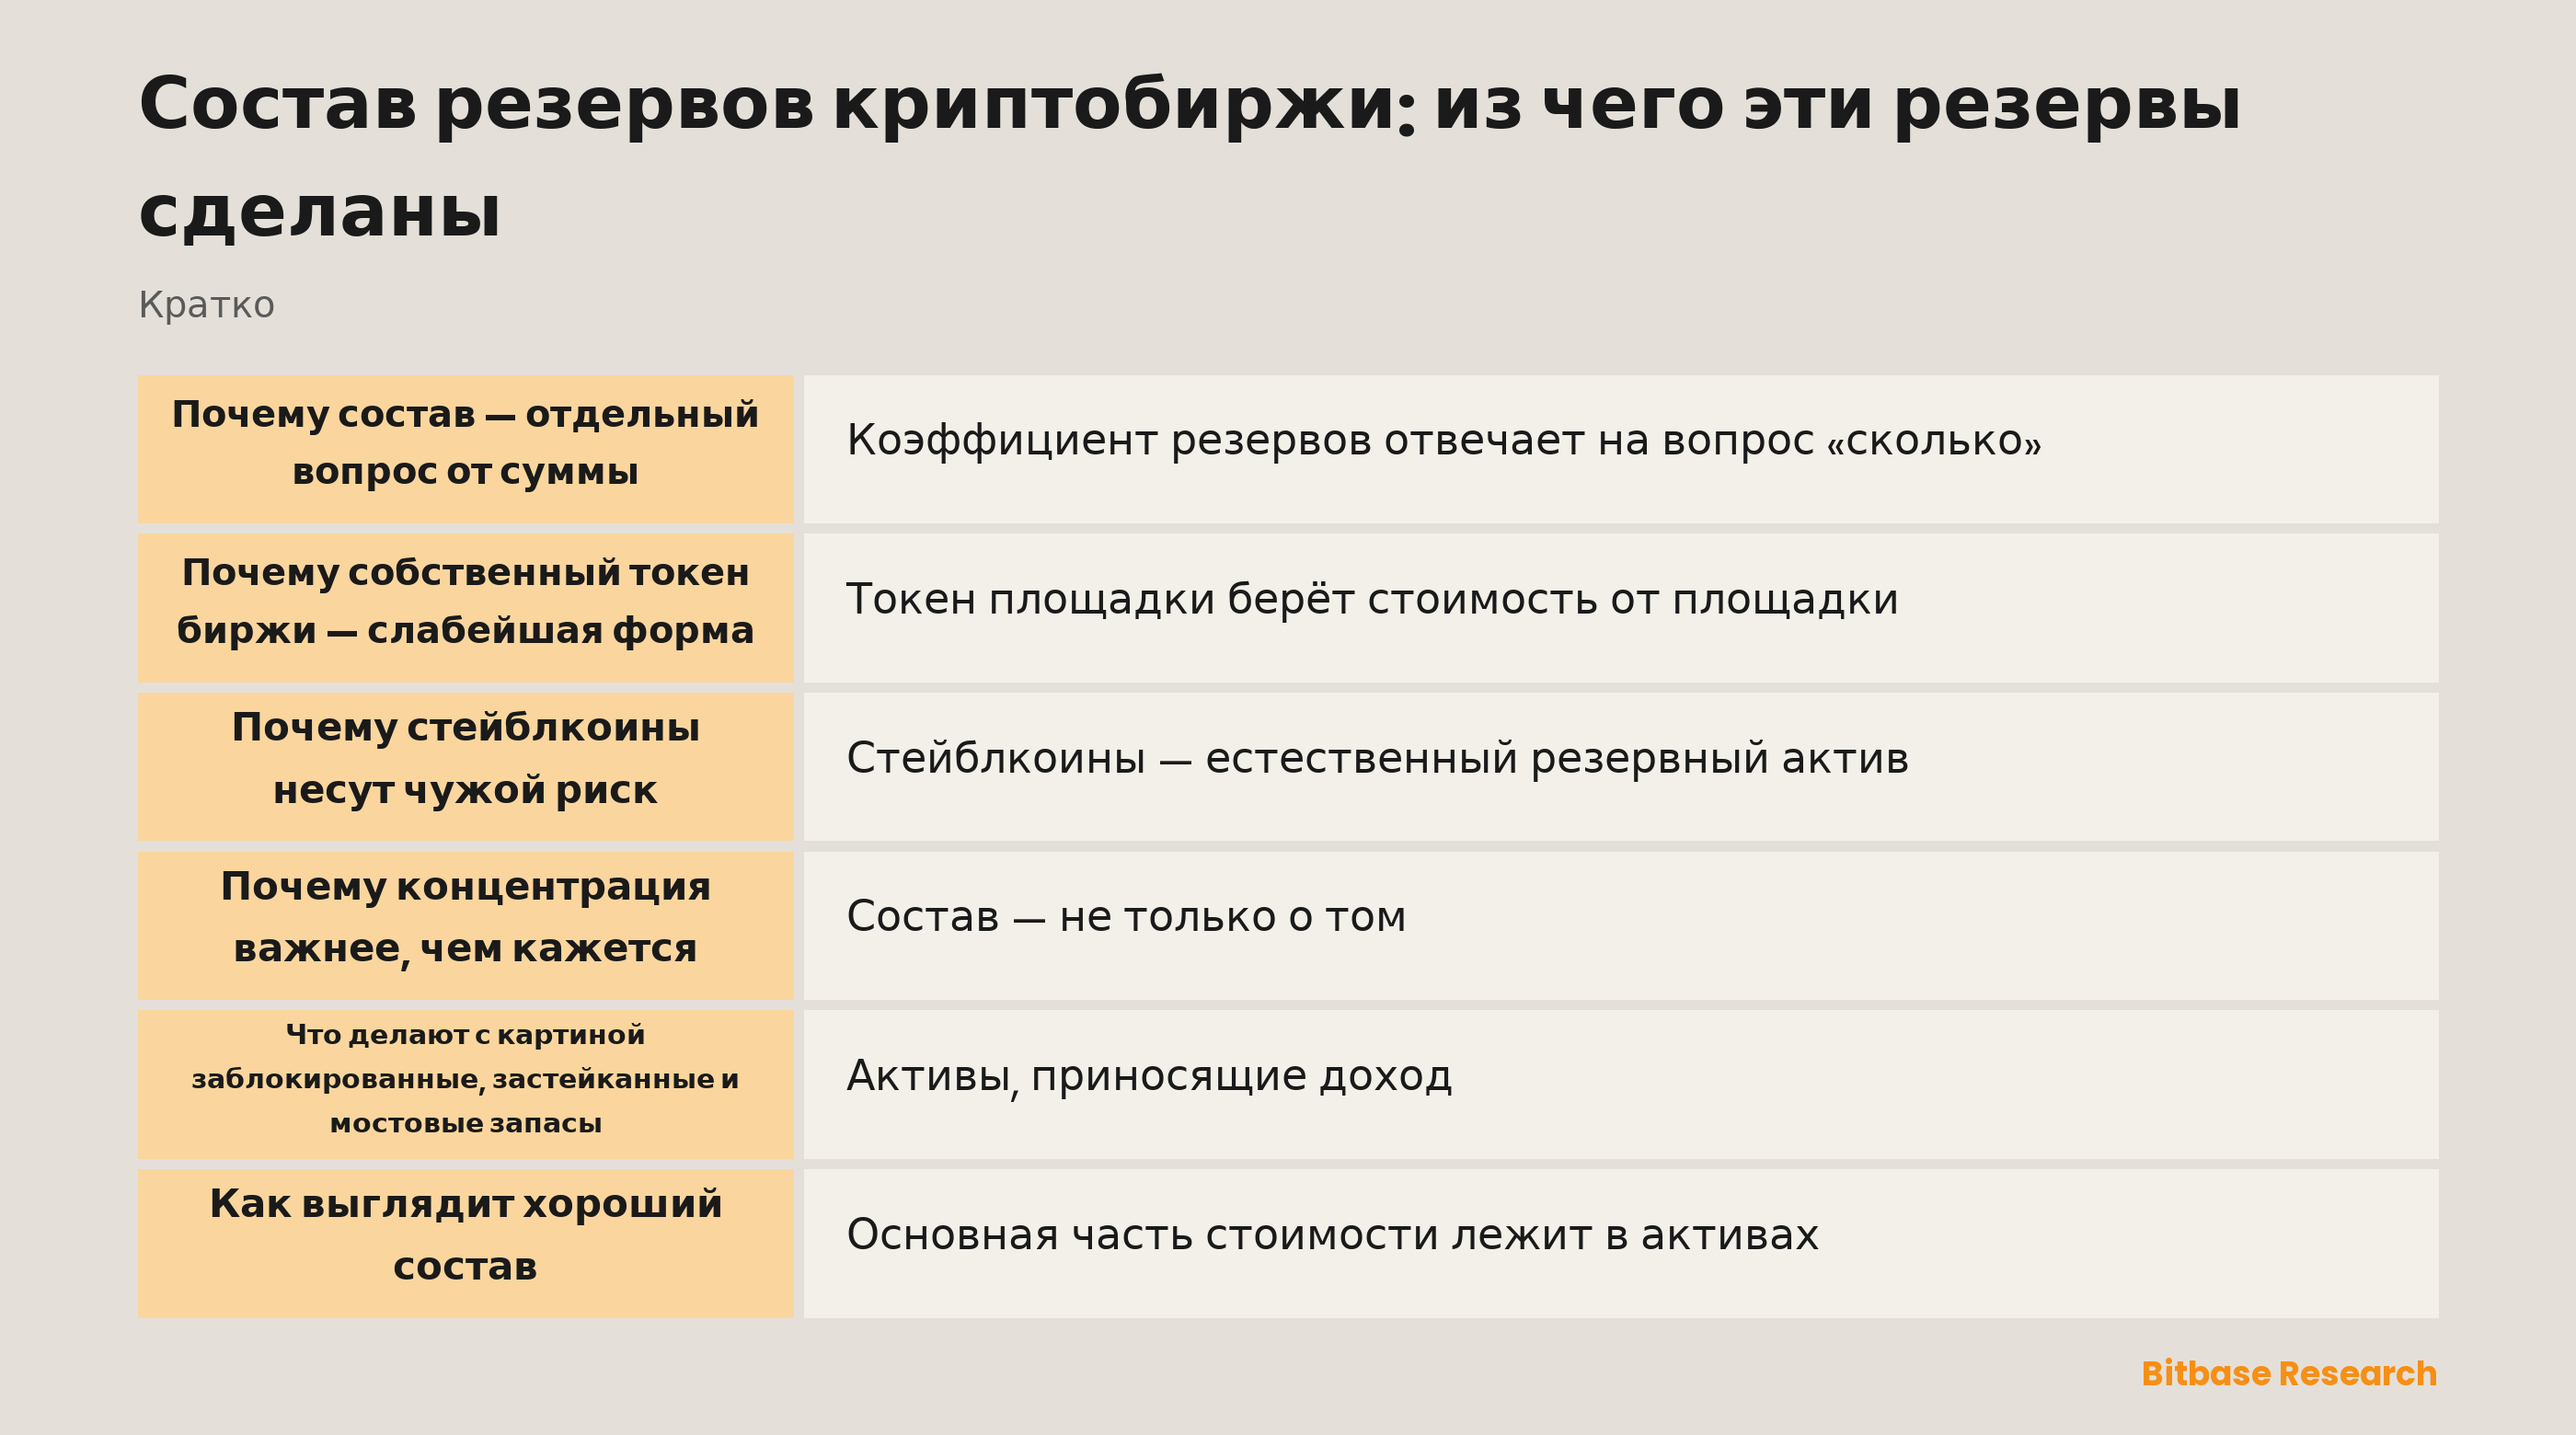
Коэффициент резервов отвечает на вопрос «сколько». Состав отвечает на вопрос «что», и эти два вопроса расходятся именно в той ситуации, ради которой всё затевалось: в период напряжения, когда многие пользователи разом хотят выйти.
Резервы полезны тем, что их можно отдать. Актив глубокий, ликвидный и не зависящий от площадки передаётся по цене, близкой к той, по которой его учли. Актив тонкий, коррелированный или выпущенный самой площадкой может стоить намного меньше именно тогда, когда он нужен, и учтённая величина ничего об этом не обещала.
Значит, состав — вопрос качества поверх вопроса количества. Как читать количественную сторону, описано в статье коэффициент резервов биржи; эта статья — о том, что лежит внутри числа.
Типы активов в роли резерва
| Тип актива | Качество как резерва | Почему |
|---|---|---|
| Крупные сетевые активы | Наивысшее | Глубокие рынки и отсутствие эмитента, который может пасть |
| Стейблкоины с фиатным обеспечением | Высокое, но заимствованное | Вы принимаете на себя риск эмитента |
| Прочие крупные токены | Приемлемое | Ликвидны, но в плохую неделю падают вместе |
| Собственный токен площадки | Наименьшее | Его цена зависит от площадки, которую он должен поддержать |
| Тонко торгуемые токены | Низкое | Учтены по цене, которая не переживёт продажи |
| Заблокированные, застейканные, мостовые | Зависит от раскрытия | Присутствуют, но не выдаются немедленно |
Четвёртая строка — та, на которой стоит остановиться, и остальная часть статьи объясняет, почему она заслуживает отдельной категории, а не сноски.
Почему собственный токен биржи — слабейшая форма
Токен площадки берёт стоимость от площадки. Его покупают ради скидок на комиссии, привилегий уровня и ожидания, что площадка будет расти, и каждая из этих причин зависит от того, что площадка здорова.
Как резерв это делает его круговым. Если площадка под напряжением, доверие к токену падает одновременно и по той же причине, поэтому актив съёживается ровно тогда, когда его пришлось бы продавать. Резерв должен быть независим от того, от чего он защищает, а этот определяется именно им.
Учтённая стоимость к тому же мягче, чем кажется. Значительная часть предложения может никогда не торговаться, поэтому рыночная цена, заданная маленькой свободной долей, применяется к очень крупному запасу, и эта цена не пережила бы реальной продажи в неё. Что такое эти токены и как ведёт себя их предложение, описано в статье события вокруг биржевых токенов.
Почему стейблкоины несут чужой риск
Стейблкоины — естественный резервный актив, ведь обязательства перед пользователями часто в них и выражены. Держать то же самое, что должен, снимает валютное несоответствие: это настоящее преимущество и главная причина их появления в резервах.
Плата за это — принятие эмитента. Токен с фиатным обеспечением — требование к компании, которая где-то держит активы, поэтому качество резерва биржи теперь включает раскрытие этой компании, её поведение при погашениях и состав её собственного обеспечения. Риск не исчез, он сдвинулся на слой наружу.
Этот слой стоит рассмотреть, а не принимать на веру. Что стоит за стейблкоином и какая часть этого — наличные, а не более долгие инструменты, разбирает статья что такое резервы стейблкоинов; то же чтение применимо, когда такие токены оказываются на балансе самой биржи.
Почему концентрация важнее, чем кажется
Состав — не только о том, какие активы присутствуют, но и о том, сколько приходится на любой из них. Резерв, распределённый по нескольким независимым активам, ведёт себя иначе, чем резерв, где доминирует одна позиция, даже если на бумаге оба выглядят достаточными.
Корреляция делает это острее. Большинство криптоактивов в плохую неделю падают вместе, поэтому портфель, выглядящий распределённым по многим токенам, на практике может быть одной позицией, выраженной несколькими способами. Настоящая диверсификация здесь — активы, судьба которых движется разными силами, а это гораздо более короткий список.
Есть и вопрос соответствия. Пользователям должны конкретные активы, поэтому резерв, тяжёлый в одной монете и лёгкий в другой, может быть достаточным в целом и всё равно оставлять определённую группу пользователей в ожидании: вот почему разбивка по активам и состав — две половины одной картины.
Что делают с картиной заблокированные, застейканные и мостовые запасы
Активы, приносящие доход, запертые в контракте или представленные в другой сети, остаются активами, и они не то же самое, что монеты, готовые к отправке. Между ними и выводом стоят период разблокировки, контракт или мост.
Ничто из этого не делает их незаконными для учёта. Это делает важным раскрытие вокруг них, ведь резерв, полностью присутствующий, но частично недоступный несколько дней, ведёт себя под давлением иначе, чем резерв, выдаваемый немедленно.
Искать стоит вот что: сказано ли в отчёте, к какой категории относится каждый запас. Если нет, читатель не отличит ликвидный резерв от обременённого, и эта двусмысленность — один из структурных пробелов, описанных в статье ограничения доказательства резервов.
Как выглядит хороший состав
Основная часть стоимости лежит в активах, которые никому не пришлось выпускать, то есть в монетах, чьё существование не зависит от платёжеспособности какой-либо компании. Это сильнейшее свойство, какое может иметь резерв.
Экспозиция в стейблкоинах раскрыта по эмитентам, а не свалена в кучу, чтобы читатель видел, чей кредит задействован. Запасы, заблокированные или застейканные, помечены как таковые. А собственный токен площадки либо отсутствует в резерве, либо настолько мал, что его обвал не изменит ответа.
Ничто из этого не требует верить описанию. Состав виден в сети, как только опубликованы адреса, а значит, это одно из немногих суждений о качестве, которое читатель делает, ни у кого не спрашивая разрешения.
Итог
Состав резервов спрашивает, из чего они сделаны, и решает, сколько они будут стоить в ситуации, ради которой существуют. Активы, которые никто не выпускал, сильнее всего; стейблкоины ввозят риск эмитента; тонкие токены учтены по ценам, не пережившим бы продажи; заблокированные позиции нуждаются в пометке.
Собственный токен площадки — случай, за которым стоит следить, ведь это единственный актив, гарантированно падающий в тот же момент, когда резерв нужен. Полное обеспечение из правильных вещей и полное обеспечение из неправильных — не одно и то же утверждение. Читайте дальше материалы Bitbase Academy.
Похожие материалы
Другие материалы Bitbase по этой теме:
- KYC и проверки на Bitbase: три разные вещи под одним словом
- Где Bitbase зарегистрирован? Две регистрации и то, чего они не означают
- Как проверить, безопасна ли криптобиржа: список, который реально выполнить
- Fill or kill, immediate or cancel и all or none простыми словами
- Что такое ATH (исторический максимум)
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она не является инвестиционным, торговым, налоговым или финансовым советом. Криптоактивы волатильны — оценивайте риски самостоятельно. Написано в сентябре 2026 года; сверяйтесь с актуальной официальной информацией.
Источники
[1] Bitbase, «Доказательство резервов» — ежемесячное раскрытие, корень Меркла и открытый верификатор www.bitbase.com