ES и MES — это одна и та же экспозиция в двух размерах: оба контракта торгуются на CME, базовым активом у обоих служит индекс S&P 500, минимальный шаг у обоих равен 0,25 индексного пункта, а один из них стоит ровно в десять раз меньше другого. Различает их не то, что они отслеживают, а то, на что отвечает спецификация контракта: насколько велик контракт, как устроена маржа, когда рынок действительно открыт и что происходит в третью пятницу марта, июня, сентября и декабря. Именно в этой дате прячется большинство сюрпризов, потому что величина, по которой квартальный контракт в итоге рассчитывается, никогда не появляется на графике.
Что представляют собой оба контракта
ES — биржевой код фьючерса E-mini S&P 500 на CME, MES — код его младшего собрата Micro E-mini. Оба рассчитываются деньгами, базовым активом у обоих служит индекс S&P 500, поэтому при экспирации ничего не поставляется и ни один из них не даёт прав на акцию какой-либо компании из индекса.
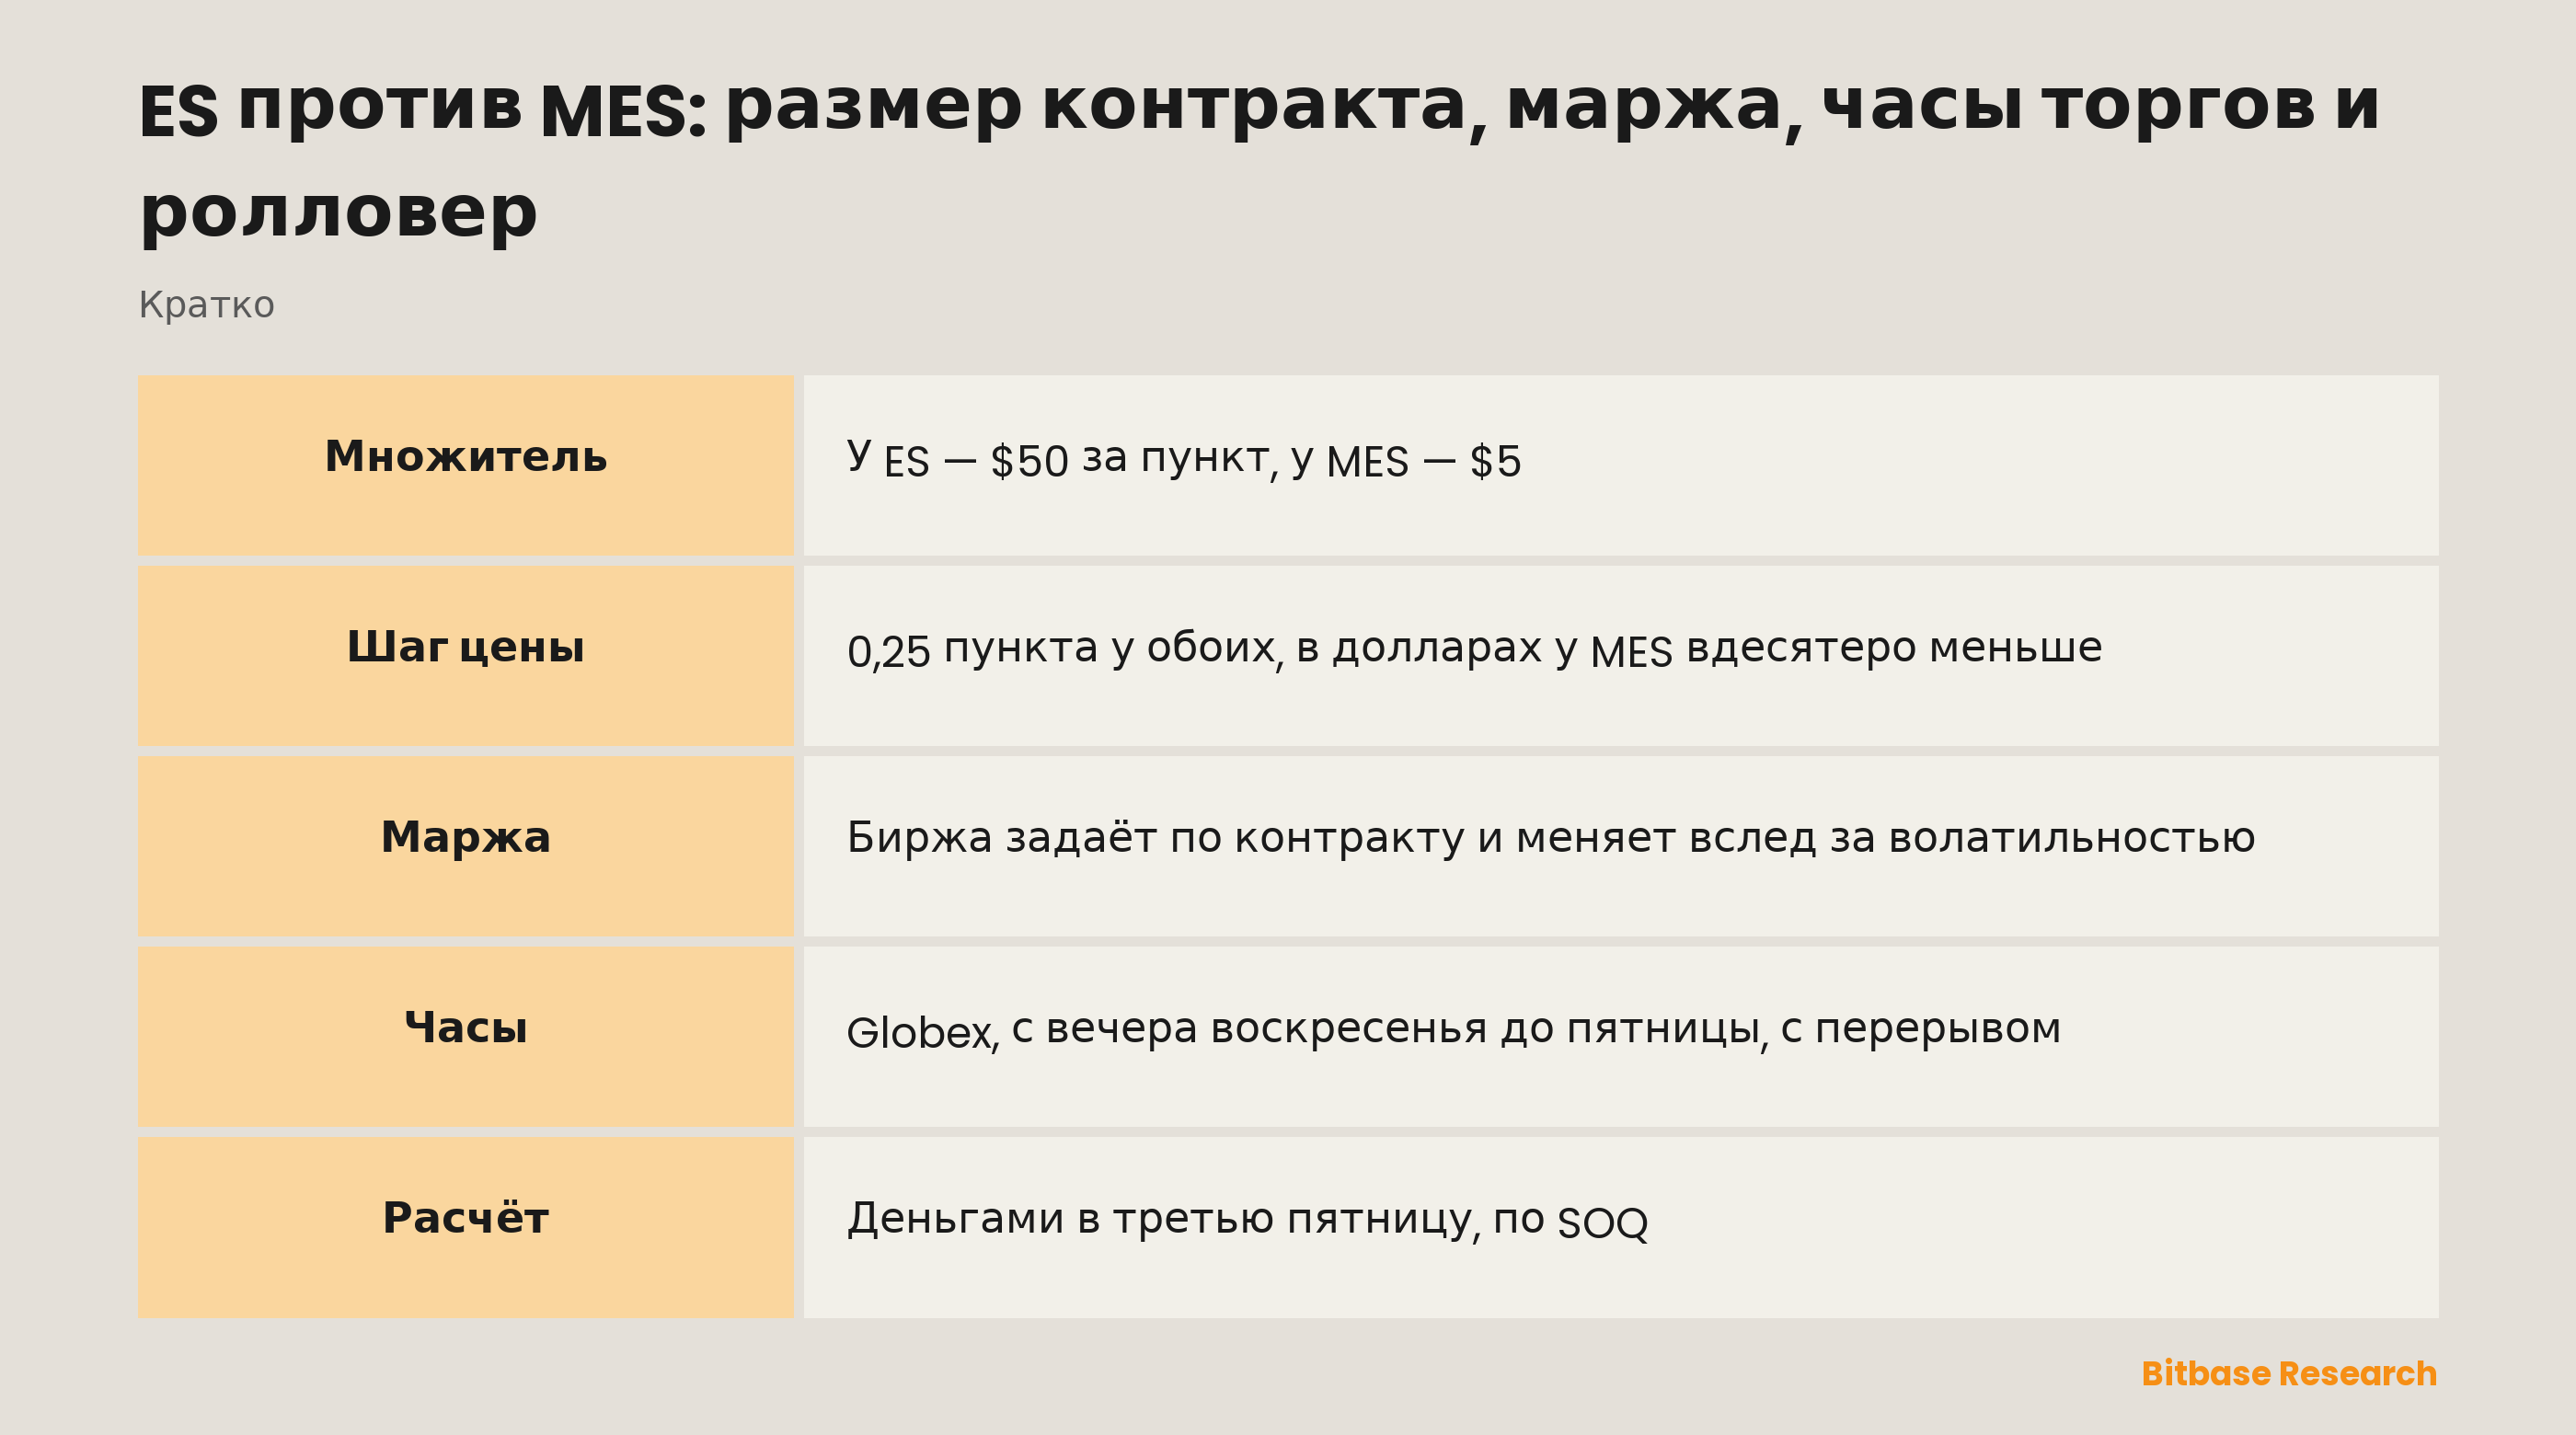
Структурно их разделяет ровно одно — множитель. Один контракт ES стоит $50 за индексный пункт, один контракт MES — $5 за индексный пункт. Микроконтракт составляет десятую часть полноразмерного, и всё, что следует за множителем, масштабируется в той же пропорции: номинал, денежная стоимость одного шага и ежедневная вариационная сумма, которую зачисляют на счёт или списывают с него.
Ради этой пропорции пара и существует: позиция по индексу набирается более мелкими шагами, при этом биржевой стакан и календарь остаются теми же. Если вопрос в том, что такое E-mini сам по себе и что им движет, а не в том, чем два контракта отличаются, о контракте ES есть отдельный разбор.
Шаг одинаковый в пунктах и разный в долларах
Минимальный шаг у обоих контрактов равен 0,25 индексного пункта. В пунктах шаг одинаков, а в долларах он меньше ровно в десять раз: на ES один шаг стоит $12,50, на MES — $1,25.
Различать эти две величины стоит потому, что график показывает пункты, а выписка по счёту — доллары. Двое трейдеров, смотрящих на одну и ту же свечу, видят один и тот же шаг; суммы, попадающие на их счета, отличаются в десять раз из-за множителя и больше ни по какой причине.
Отсюда же снимается давняя путаница с объёмом позиции. Десять контрактов MES дают тот же номинал, что и один контракт ES. Микроконтракт — это более мелкая единица учёта, а риск позиции по-прежнему определяется её размером и тем, сколько маржи её держит. Выбор меньшего кода меняет доступную дробность, а не арифметику убытка.
Маржа — это механизм, а не число, которое надо запомнить
Фьючерсная позиция открывается внесением начальной маржи — доли от номинала, а не полной стоимости контракта. Дальше позиция ежедневно переоценивается по рынку: прибыль зачисляется, убыток списывается каждую сессию, а если остаток опускается ниже поддерживающего уровня, требуется довнести средства. Эта последовательность одинакова на ES и на MES и повторяет механику маржи и маржин-колла на любом контракте с плечом.
Чего в этом материале не будет, так это сумм. Биржевые маржевые требования устанавливаются по каждому контракту отдельно и пересматриваются вслед за волатильностью, а брокер вправе требовать больше биржевого минимума. Любая цифра, напечатанная здесь, устареет к следующему пересмотру, а устаревшее маржевое число хуже, чем его отсутствие: оно порождает уверенно неверный расчёт позиции. Актуальный ответ живёт на странице контракта самой биржи, а правила брокера накладываются поверх него.
Часы торгов: три календаря, которые не совпадают
ES и MES торгуются на CME Globex с воскресенья 18:00 ET по пятницу 17:00 ET, с ежедневным техническим перерывом с 17:00 до 18:00 ET. В будни это близко к непрерывности, и всё же это ни круглые сутки, ни та сессия, которой придерживаются сами акции.
Значит, одновременно работают три календаря. Фьючерсная сессия занимает почти всю ночь. Биржевая сессия, в течение которой торгуются сами компоненты индекса, укладывается в её небольшую часть. А бессрочный контракт на акции — это другой продукт на площадке другого типа: у него нет ни экспирации, ни запланированного перерыва, и там, где фьючерс берёт стоимость ролла, он берёт финансирование. Читать котировку из одного календаря, удерживая позицию в другом, — верный способ превратить утренний гэп из ожидаемого события в шок.
Ролловер: четыре даты в году, и следить за ними вам
ES и MES живут по общему квартальному циклу: март, июнь, сентябрь и декабрь, экспирация приходится на третью пятницу месяца. Ничто не переносит позицию в следующий контракт автоматически. Чтобы сохранить экспозицию после экспирации, истекающий контракт закрывают и открывают следующий — это и есть ролл.
Пара добавляет к этому арифметику, а не механику. Оба кода роллируются в один и тот же день и рассчитываются по одному и тому же SOQ, поэтому трейдер, держащий оба, принимает одно решение, а не два. Различается размер двух его ног: спред ролла котируется в индексных пунктах, так что тот же самый спред на MES стоит вдесятеро меньше за контракт, а экспозиция, собранная из десяти микроконтрактов, даёт ту же сумму и роллируется более мелкими частями. Почему календарь вообще вынуждает принимать это решение и из чего складывается спред между двумя контрактными месяцами — тема разбора контракта ES, а не сравнения спецификаций.
SOQ: расчётная величина, которую никто не видит
При экспирации контракт рассчитывается деньгами по Special Opening Quotation, и CME описывает эту величину как «основанную на цене открытия каждой акции, входящей в соответствующий индекс, независимо от того, когда эти акции открываются».
Эта оговорка весит больше, чем кажется. Индекс S&P 500 собран из 500 компонентов, и первая сделка по ним проходит не в один и тот же момент. SOQ сшивается из отдельных цен открытия, а значит, не является снимком индекса ни в одну конкретную секунду и может отличаться от любого значения индекса, объявленного тем утром.
Широта индекса и делает это важнее здесь, чем на более узком контракте. Чем больше компонентов, тем больше отдельных открытий входит в шов и тем шире зазор между расчётной величиной и тем, что реально можно было купить на экране. Тот же механизм действует на контракте на Nasdaq-100, только список имён там короче. Позиция, доведённая до третьей пятницы, будет рассчитана по этой сшитой величине независимо от того, планировали вы это или нет, — отсюда практический довод роллировать или закрываться до даты, а не сквозь неё.
ES, MES и бессрочный контракт рядом
| Параметр | ES | MES | Бессрочный на акцию |
|---|---|---|---|
| Множитель | $50 за индексный пункт | $5 за индексный пункт | Задаёт площадка |
| Минимальный шаг | 0,25 индексного пункта | 0,25 индексного пункта | Задаёт площадка |
| Экспирация | Третья пятница, ежеквартально | Третья пятница, ежеквартально | Нет |
| Расчёт | Деньгами, по SOQ | Деньгами, по SOQ | Даты расчёта нет |
| Сессия | Globex, с ежедневным перерывом | Globex, с ежедневным перерывом | Перерыв не запланирован |
| Стоимость удержания | Спред ролла | Спред ролла | Финансирование в обе стороны |
Первые две строки исчерпывают сравнение ES и MES: в этих двух колонках все остальные строки совпадают. Третья колонка — другой инструмент, отвечающий на другой вопрос: раз нет экспирации, нет и ролла, а плата за время приходит периодическим финансированием. Интервалы финансирования, устройство маркировочной цены и уровни маржи на бессрочном контракте задаются площадкой, поэтому авторитет здесь — страница правил контракта той платформы, на которой вы торгуете.
Итог
ES и MES расходятся в одном числе и сходятся во всём остальном. Множитель задаёт номинал, стоимость шага и величину дневной вариации; квартальный календарь, экспирация в третью пятницу, сессия Globex с техническим перерывом и денежный расчёт по SOQ — общие. Размеры контрактов, минимальные шаги, часы торгов и календарь экспираций опубликованы на страницах спецификаций CME Group, там же поддерживаются в актуальном состоянии и маржевые требования. Всё, что касается бессрочного контракта, живёт на странице правил той площадки, которая его листингует, и эта страница важнее любого руководства, включая это.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Автоматическое добавление маржи: что оно делает с ценой ликвидации
- FOMC и деривативы на акции: волатильность, исполнение и риск позиции
- NQ и MNQ: размер контракта, маржа, часы торгов и перекладка
- Финансирование бессрочных контрактов на акции: расчёт, направление и стоимость удержания
- Состояние блокчейна и деревья Меркла
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Спецификация контракта CME E-mini S&P 500: множитель, шаг цены, часы и квартальный расчёт www.cmegroup.com
[2] CME Micro E-mini S&P 500: размер контракта и ежеквартальный денежный расчёт по SOQ www.cmegroup.com