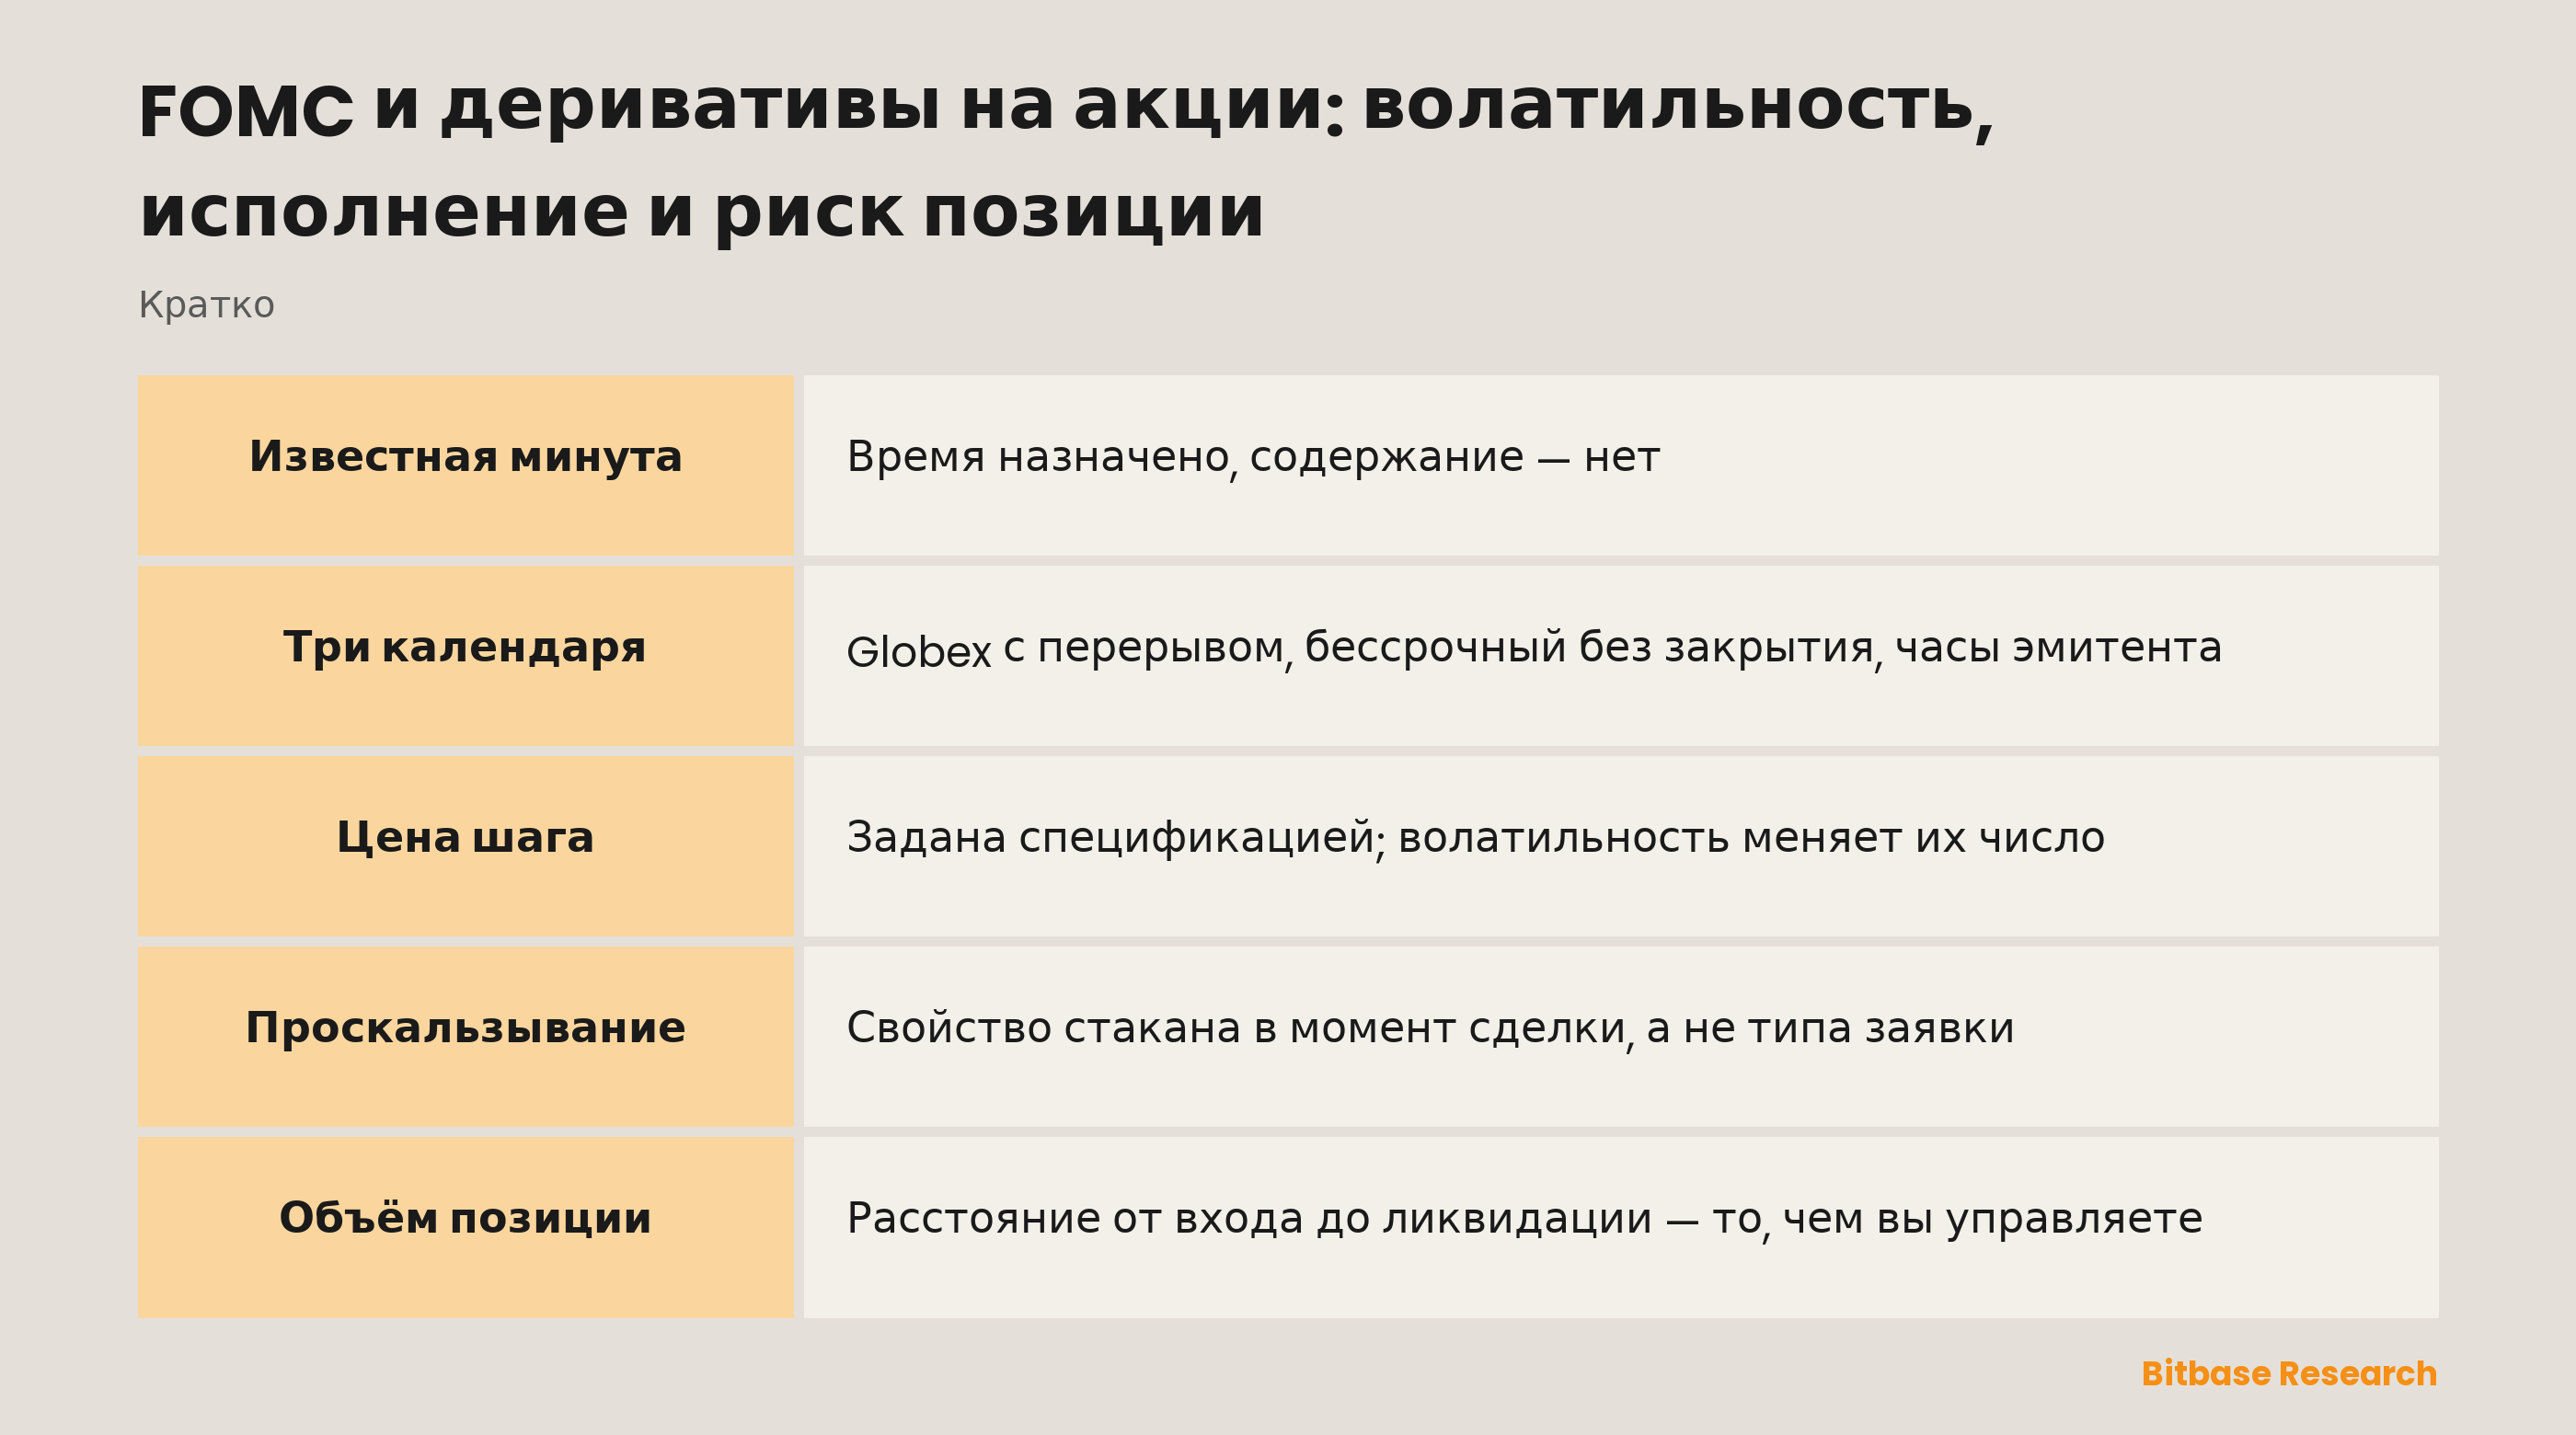
Держать дериватив на акции через решение FOMC — это прежде всего задача расписания, и только потом задача направления. Минута стоит в календаре, содержание в календаре не стоит, и превратить одно в другое нечем. Заранее решается другое: как позиция поведёт себя в эту минуту — по какому календарю живёт инструмент, сколько стоит один шаг цены и как далеко выход отстоит от входа.
Известное время, неизвестное содержание
Почти всё, что двигает цену, приходит без предупреждения. Запланированное решение по политике устроено наоборот: дата публикуется сильно заранее, все смотрят на один и тот же обратный отсчёт, и неизвестно только одно — что написано в заявлении и как его прочтут.
Эту форму стоит отделить от корпоративной отчётности, которая тоже стоит в расписании. Эмитенты публикуют результаты почти всегда вне торговой сессии, поэтому первая сделка в акции проходит уже после нескольких часов осмысления и через аукцион открытия. Решение по политике в очереди за аукционом не стоит: оно выходит, когда спотовый рынок акций открыт, и реакция идёт прямо в непрерывных торгах.
Даты заседаний и время публикации берутся из календаря самого центрального банка, а не из руководства.
Три календаря, которые не совпадают
Экспозиция на один и тот же индекс в момент публикации может находиться в трёх разных местах, и различия между ними структурные, а не количественные.
| В момент публикации | Индексные фьючерсы CME | Бессрочный на акцию | Токенизированная акция |
|---|---|---|---|
| Состояние площадки | Globex открыт, вне ежедневного технического перерыва | Не закрывается | Сессию задаёт эмитент |
| Единица цены | Множитель на индекс, фиксированный минимальный шаг | Котируется против цены маркировки | Референсная цена эмитента |
| Что закроет позицию досрочно | Маржинальные правила биржи и брокера | Ликвидация по цене маркировки | Условия эмитента и площадки |
| Расход, который идёт постоянно | Финансирования нет; ролл на квартальной экспирации | Финансирование, по своему расписанию | По условиям эмитента |
Globex работает с вечера воскресенья до второй половины пятницы, с ежедневным техническим перерывом — это ни сессия листинговых бирж, ни непрерывная неделя. Бессрочный контракт на акцию не закрывается вовсе, и его финансирование начисляется с тем периодом, который задала площадка. Токенизированная акция живёт по третьему расписанию, и задаёт его эмитент. Три календаря, открытые одновременно, и есть причина того, что один и тот же взгляд, выраженный тремя инструментами, даёт три разных результата.
Интервал финансирования, формула и границы — параметры площадки, и их меняют. Единственный авторитетный ответ даёт страница правил контракта той площадки, где вы торгуете.
Сколько стоит один шаг и сколько шагов приходится пройти
Контракт CME E-mini Nasdaq-100 — это $20 за пункт индекса Nasdaq-100, а Micro E-mini — $2 за пункт того же индекса; E-mini S&P 500 — это $50 за пункт индекса S&P 500, а его микроконтракт — $5. Минимальный шаг у всех четырёх одинаковый: 0,25 пункта индекса.
Долларовая цена одного шага зафиксирована спецификацией контракта и не расширяется оттого, что на рынке стало людно. Допустим, индекс прошёл двадцать пунктов: это $400 на E-mini Nasdaq-100 и $40 на микроконтракте — что до публикации, что после.
Волатильность меняет число шагов, а не размер одного. Движение, на которое в спокойный день ушёл бы час, проходится за секунды, и счёт видит ту же арифметику, применённую к куда большему числу шагов. Попутно о названиях, потому что путаница частая: E-mini Nasdaq-100 отслеживает индекс Nasdaq-100, а QQQ — это ETF на тот же индекс. Индексный фьючерс не является фьючерсом на этот ETF.
Спред, глубина и заявка, которой нужно их пересечь
Вокруг запланированной публикации в стакане меняются три вещи, и все три измеримы. Спред расширяется, поэтому расстояние между лучшей покупкой и лучшей продажей покрывает больше шагов. Каждый уровень держит меньше объёма, потому что участники, которые не умеют оценить неизвестное, снимают котировки, а не выставляют их широко. И заявка по рынку проходит больше уровней, прежде чем исполнится, — в этом и состоит весь механизм исполнения хуже, чем показывал экран.
Проскальзывание — свойство стакана в момент сделки, а не свойство типа заявки. Лимитная заявка его не убирает: она меняет его на риск не совершить сделку вовсе. Стоп — это инструкция отправить заявку, когда напечатается цена, а не обещание цены, которую эта заявка получит. Как ведут себя разные типы заявок на входе и на выходе, разобрано в статье про заявки и закрытие позиции.
Расстояние до ликвидации, а не направление
До события решается не то, куда повернёт решение, а то, переживёт ли позиция движение, которое может случиться, пока ответ приходит.
Всё сводится к одному расстоянию: от входа до уровня, на котором позицию закроют за вас. На фьючерсе арифметика линейна и общедоступна — пройденные пункты, умноженные на множитель и на число контрактов, против внесённой маржи. На бессрочном контракте триггером служит цена маркировки, а не последняя сделка, и она продолжает двигаться независимо от того, открыт ли базовый рынок.
Расстоянием вы управляете напрямую, размером движения — нет. Его задают объём позиции и маржа, и оба решаются до публикации. Какое движение правдоподобно в такую минуту, руководство в цифрах не скажет. Допущенное движение — это стресс-тест, а не прогноз. Посчитайте расстояние в пунктах индекса, сравните его с движением, которое сочли бы тяжёлым, и возьмите такой объём, чтобы сравнение выходило с запасом, а не впритык. Ставки поддерживающей маржи и уровни задаёт площадка, и их место — на её странице правил.
Когда событие стоит рядом с роллом
Индексные фьючерсы не живут вечно. Квартальный цикл истекает в третью пятницу марта, июня, сентября и декабря, с денежным расчётом по специальной цене открытия (SOQ), собранной из цен открытия каждой акции индекса, независимо от того, когда каждая из них открылась. Поэтому расчётная цена не является снимком индекса в какой-либо один момент.
В сессии перед этой датой открытый интерес переезжает в следующий контракт: ближний месяц худеет, дальний набирает объём. Когда решение по политике попадает в это окно, со стаканом происходят сразу две вещи, и плохое исполнение может быть переездом, а не событием. Сроки и механика переезда разобраны в статье о ролле.
Итог
Запланированное событие — один из немногих рисков, к которым можно подготовиться механически, потому что неизвестно в нём только содержание. Спецификация фиксирует цену шага, стакан определяет цену его пересечения, объём и маржа определяют расстояние от входа до выхода. Контрактные цифры выше взяты со страниц спецификаций CME Group; каждый параметр финансирования, маржи и доступности — со страницы правил контракта той площадки, где идёт торговля.
Похожие материалы
Другие материалы Bitbase по этой теме:
- ES против MES: размер контракта, маржа, часы торгов и ролловер
- NQ и MNQ: размер контракта, маржа, часы торгов и перекладка
- Финансирование бессрочных контрактов на акции: расчёт, направление и стоимость удержания
- Что такое блокчейн-мост?
- Стратегия торговли на пробоях
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Спецификация контракта CME Micro E-mini Nasdaq-100: множитель, шаг цены, часы и расчёт www.cmegroup.com
[2] CME Micro E-mini S&P 500: размер контракта и ежеквартальный денежный расчёт по SOQ www.cmegroup.com