В названии стоит слово «биржа», а первая же строка годового отчёта самой компании говорит о технологиях и данных. Intercontinental Exchange, Inc. отчитывается по трём сегментам, и один из них получает деньги в момент, когда ипотечный кредит выдан, и снова тогда, когда по нему начинается процедура взыскания залога, — без единой сделки на каком-либо рынке. Этот разбор читает отчётность, а не вывеску: что компания сама называет своим товаром, какие строки выручки она относит к регулярным, а какие к транзакционным, и что покупка акции, торгуемой на NYSE, вам даёт и чего не даёт.
Что такое Intercontinental Exchange (ICE)
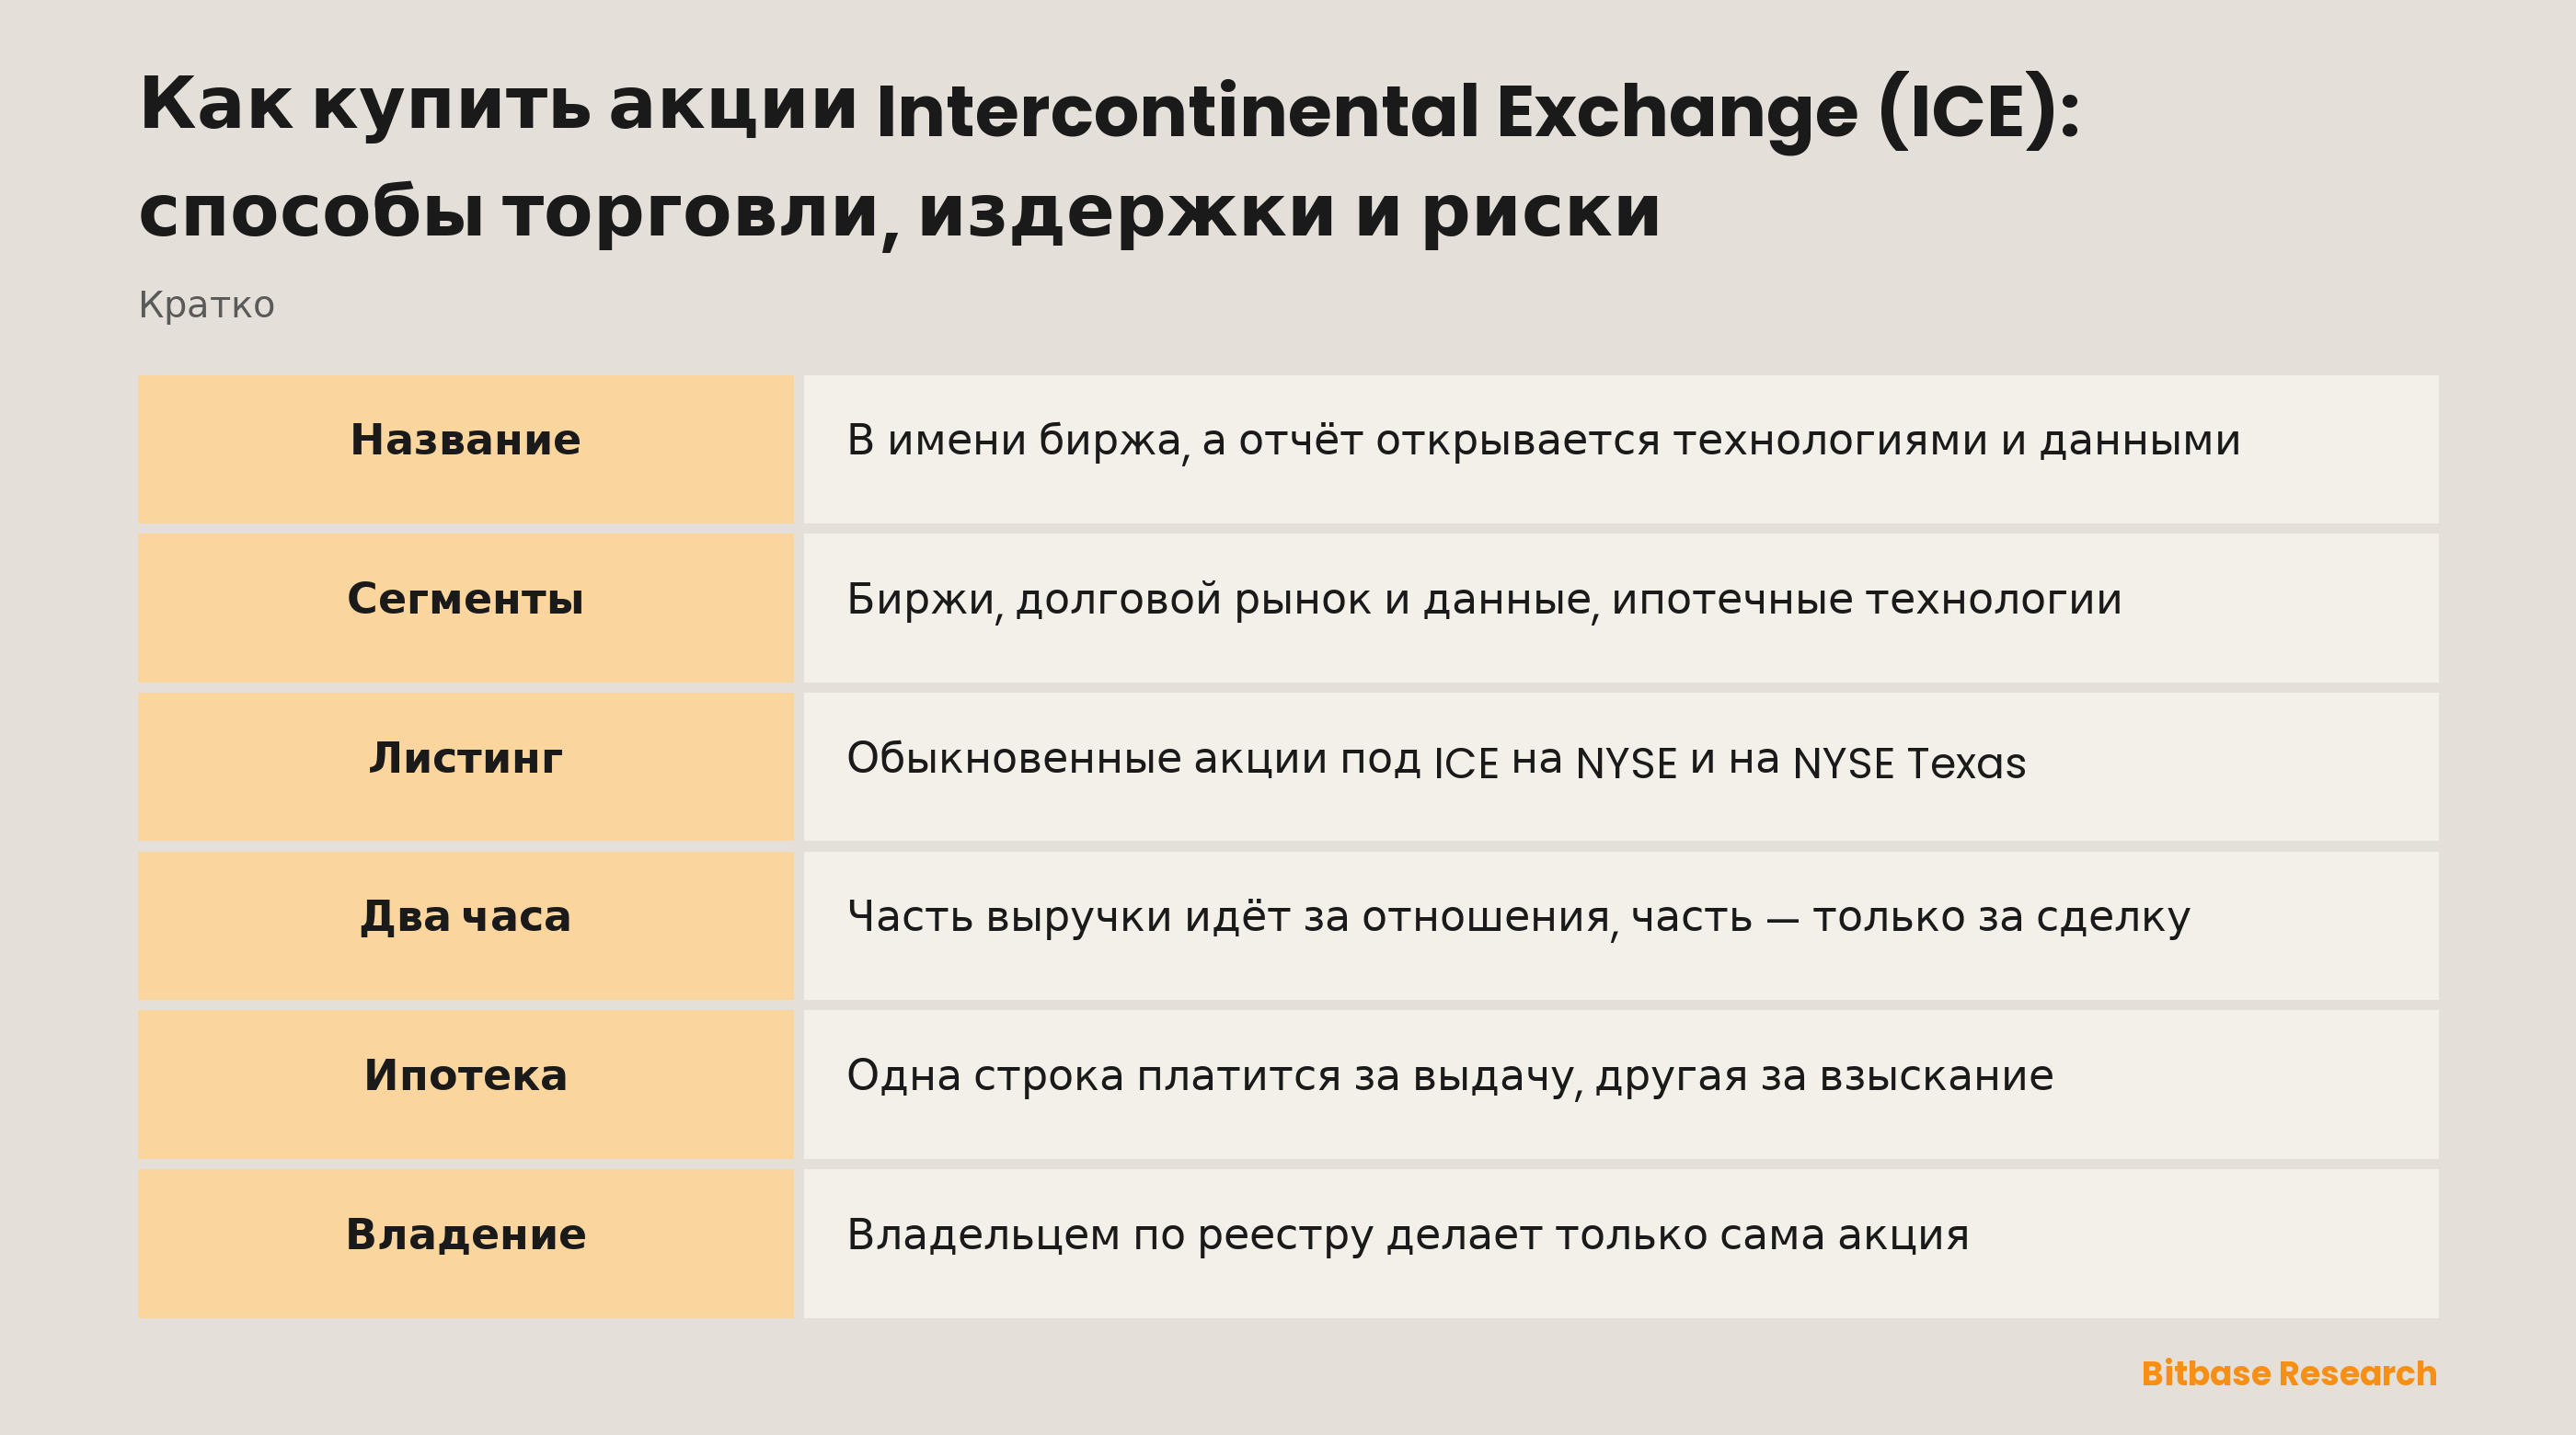
Прочитайте первую строку годового отчёта — и юридическое название начнёт выглядеть историческим артефактом: «Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities.» Слово «биржа» есть в названии и отсутствует в самоописании. Это не редакторская небрежность, это и есть форма бизнеса.
Бизнес держится на трёх отчётных сегментах, и отчётность называет их Exchanges, Fixed Income and Data Services и Mortgage Technology. Первый — ровно то, что обещает вывеска: «We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities.» Второй описан как сегмент, который «includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services.» Третий не имеет отношения ни к первому, ни ко второму: его продукты, словами самой компании, «connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains.»
Поставьте эти три описания рядом — и интуиция «купить эту акцию значит купить торговую площадку» перестаёт работать: оператор регулируемых рынков, бизнес данных и исполнения на долговом рынке и софтверная компания, продающая ипотечным кредиторам, делят один баланс и один тикер.
Корпоративные детали напечатаны на титульном листе, и их стоит прочитать, а не додумать. Это корпорация штата Делавэр с финансовым годом, который заканчивается 31 декабря. Таблица по разделу 12(b) на том же листе регистрирует обыкновенные акции под тикером ICE и называет две площадки, на которых эта регистрация действует: Нью-Йоркскую фондовую биржу и NYSE Texas.
Почему ICE вообще покупают
Владеть оператором — не то же самое, что владеть тем, что через него проходит. Активы, которые здесь котируются, клирингуются, оцениваются и финансируются, принадлежат другим. Компании принадлежит инфраструктура, и платят за неё смесью, которую отчётность называет прямо: «Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.»
Именно из-за этой фразы бумагу держат в те периоды, когда чистую площадку держать не стали бы. Бизнесу, которому платят только за сделку, нужно, чтобы люди продолжали торговать; бизнес, который вдобавок выставляет счета за подписки, листинг и данные, продолжает выставлять их независимо от того, подал кто-нибудь заявку или нет. Эта смесь не делает акцию безопасной — она заставляет акцию отвечать более чем на один вопрос, а это другое свойство, и разбирать его нужно как другое.
Та же привычка работает и с операторами, выросшими не из товарных рынков, а из крипты: сначала откройте отчётность и посмотрите, из чего собрана верхняя строка, и только потом доверяйте слову, напечатанному на тикере. Мы проходим этот метод на таких именах в материале про акции криптобирж и брокеров, и ответы, которые он даёт там, — не ответы отсюда.
Пути к ICE и кем каждый из них вас делает
Прямой путь — брокерский счёт с доступом на Нью-Йоркскую фондовую биржу, и только на нём в руках остаётся та самая зарегистрированная ценная бумага с титульного листа. Расчёты идут через инфраструктуру рынка акций, торговый календарь принадлежит бирже, а права, которые сопровождают обыкновенную акцию, достаются вам как владельцу по реестру.
Экспозиция на публичную компанию может появиться и в других обличьях, и каждое обличье переписывает условия. Токенизированная акция выпускается сторонним эмитентом: это не акция, она не даёт ни одного права акционера и держится на структуре самого эмитента, его правилах доступа и условиях погашения, а всё это эмитент вправе переписать. Бессрочный контракт ещё дальше: он вообще не держит базовый актив, отслеживает цену, требует маржи, платит или взимает фандинг и может быть ликвидирован тогда, когда держатель по-прежнему считает своё направление верным.
Существует ли для конкретной компании какое-то из этих обличий — вопрос к площадке и к эмитенту, но никогда не к отчётности самой компании. Форма 10-K описывает регистранта. О том, что другие фирмы могли построить поверх его акций, там нет ни слова, и доказательством ни в ту, ни в другую сторону она не является. Свой перечень инструментов традиционного рынка Bitbase держит на странице рынков TradFi, а как устроен любой обёрнутый продукт, авторитетно говорит только документация эмитента.
Вывод отсюда простой: смена оболочки никогда не меняет компанию внутри. Меняется список прав, который едет вместе с позицией, часы, в которые её можно двигать, и число сторон, обязанных оставаться платёжеспособными, чтобы она стоила то, что показано на экране.
Что движет ICE
Верхняя строка идёт по двум часам, и отчётность подписывает каждые. Выручка от данных и сервисов подключения — «largely recurring in nature», и выручка от листинговых сборов описана так же. Эти строки оплачивают отношения, а не событие. Транзакционные строки стоят рядом и ведут себя ровно наоборот: они появляются, только когда что-то произошло. Тот, кто следит за одними часами и не замечает вторых, регулярно получает сюрпризы в обе стороны.
Один сегмент получает деньги на обоих концах ипотечного цикла. Здесь отчётность необычно пряма. «Revenue from the ICE Mortgage Technology network is largely transaction-based.» Выручка от продуктов для закрытия сделок «are largely transaction-based and are based on the volume of loan closings». А дальше строка, которая переосмысляет всю компанию: выручка от продуктов для обслуживания дефолтов «are largely transaction-based and are based on the number of foreclosures». Всё, что меняет количество выданных кредитов, проявится в одной из этих строк. Всё, что меняет количество кредитов, ушедших в дефолт, — в другой. Они не ходят вместе, и ни одна не является функцией торговых оборотов где бы то ни было.
Законтрактованный софт приходит по графику выставления счетов. Часть ипотечного бизнеса продаётся как программное обеспечение, и эта выручка «are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee», а выручка от продуктов для обслуживания кредитов — «largely recurring in nature». Слово «регулярная» здесь описывает порядок выставления счетов, а не обещает, что их будут выставлять и дальше.
Рынки отвечают на активность и на свод правил, написанный вне компании. Сбор с контракта зарабатывается, когда контракты переходят из рук в руки, — в какую сторону шли цены на этой неделе, неважно. Второй вход вшит в формулировку самой компании: это «regulated marketplaces», а условия работы регулируемого рынка задаются вне компании органами, которые публикуют решения по собственному календарю, а не по календарю отчётности.
Вместе получается акция, цену которой задают сразу несколько часов: сделки, подписки, листинги, закрытые кредиты, взыскания и своды правил надо всем этим. Держать её как прокси на рыночную волатильность значит держать малую долю того, чем владеешь.
Риски и ограничения
Один тикер накрывает бизнесы, у которых нет общего цикла. Тезис об оборотах деривативов описывает часть компании; тезис об ипотечном кредитовании — другую часть. Оба могут быть верны и всё равно не объяснить акцию, потому что остальные сегменты в это время занимались своим.
«Регулярная» — бухгалтерское слово, а не гарантия. Отчётность описывает им способ получения выручки, и описание точное; это не утверждение, что лежащие под ним отношения продолжатся. Подписки истекают, эмитенты меняют площадку листинга, у контрактов наступают сроки.
Регулирование — зависимость, которую компания называет сама. Рынки, описанные как регулируемые, работают на разрешениях, которые можно пересмотреть, и по правилам, которые можно переписать, и ни один из этих процессов не спрашивает акционера. Сколько ни читай таблицы выручки, заранее эту зависимость не оценить.
Обёртка добавляет сторону, и добавленная сторона и есть новый риск. Если экспозиция взята не через акцию, то, кроме самой компании, платёжеспособной должна оставаться ещё и та сторона, которая исполняет собственные условия. Эта зависимость отделена от всего перечисленного выше и складывается с ним.
То, чего здесь сознательно нет, — тоже ограничение. Ни капитализации, ни цены акции, ни мультипликаторов, ни квартальной выручки, ни долей сегментов выше не приведено, потому что каждая из этих величин меняется, а фраза, написанная однажды, позже начнёт вводить в заблуждение. Такие цифры живут в отчётности, где у них есть дата.
Как проверить информацию об ICE
Идите к компании, а не к комментариям о ней. Отчётность Intercontinental Exchange, Inc. лежит в системе SEC EDGAR под номером CIK 1571949, и годовой отчёт по форме 10-K — источник каждой цитаты выше. Начинайте с титульного листа: таблица по разделу 12(b) закрывает сразу три вопроса — какая бумага, какой тикер, какая биржа, — и до того, как они закрыты, остальные вопросы задавать рано. Дальше идёт Item 1: там и описания сегментов, и язык про регулярное против транзакционного.
Сайт по связям с инвесторами публикует ту же отчётность вместе с датами результатов и данными по акции. Про любой обёрнутый или производный продукт авторитетны документация эмитента и страницы продукта той площадки, где он торгуется; отчётность компании не заменяет ни того, ни другого.
Одна привычка снимает здесь большую часть путаницы. Тикер — это ярлык, присвоенный площадкой, а не глобальный идентификатор бизнеса, и одна и та же короткая строка вполне может висеть на несвязанных вещах на несвязанных рынках. Прежде чем считать страницу страницей об этой компании, сверьте юридическое название и биржу; ровно та же дисциплина, которая отделяет криптотикеры от биржевых символов, работает и здесь.
Итог
Покупая ICE, вы покупаете набор часов выручки, которые просто оказались в одних руках. Одни тикают, когда контракты меняют владельца, другие — когда уходят счета, одни — когда кредит выдан, и ещё одни — когда кредит не обслуживается. «Биржа» в названии описывает сегмент, а не компанию, и компания сама говорит об этом первой же строкой годового отчёта.
Поэтому полезная подготовка — не мнение об оборотах торгов. Это проход по Item 1, чтобы увидеть, чем занимается каждый сегмент, и затем решение о том, в какой форме брать экспозицию, с ясным пониманием, что акционером делает только одна из них.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить акции CME Group (CME): способы торговли, издержки и риски
- Как купить акции CrowdStrike (CRWD): способы торговли, издержки и риски
- Как купить акции Dell Technologies (DELL): способы торговли, издержки и риски
- Как купить и торговать NFLX: Netflix без числа подписчиков
- Мем-токены Base: Toshi и Brett
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Годовой отчёт Intercontinental Exchange 10-K за 2025 финансовый год: регистрация, сегменты и язык выручки (SEC EDGAR) www.sec.gov
[2] Связи с инвесторами Intercontinental Exchange: отчётность, календарь результатов и данные по акции ir.theice.com