Держать QEW и держать фонд на Nasdaq-100 со взвешиванием по капитализации — значит владеть одними и теми же ста компаниями в разных пропорциях, и различает их правило, а не чьё-то мнение. QEW отслеживает индекс, который Nasdaq четыре раза в год возвращает к равным весам эмитентов, тогда как версия по капитализации позволяет самому крупному и дальше занимать самую большую долю. Здесь разбирается, во что обходится эта перебалансировка, в какой строке документов фонда указан годовой сбор и почему «равновзвешенный» описывает четыре даты, а не каждый торговый день.
Что такое Invesco QQQ Equal Weight ETF (QEW)
Инвестиционная цель умещается в одно предложение: фонд «стремится отслеживать инвестиционные результаты (до вычета комиссий и расходов) индекса Nasdaq-100 Equal Weighted». Управляющей компанией выступает Invesco Capital Management LLC, акции фонда торгуются на The Nasdaq Stock Market LLC, а сам фонд «как правило, инвестирует не менее 90% своих совокупных активов в бумаги, входящие в базовый индекс».
Индекс при этом принадлежит не управляющей компании. Его «составляет, поддерживает и рассчитывает» Nasdaq, Inc. — строго в соответствии с собственными правилами и установленными процедурами. Invesco ведёт портфель по правилам, которые пишет не оно; когда веса меняются, они меняются потому, что подошла дата в календаре Nasdaq, а не потому, что кто-то принял решение.
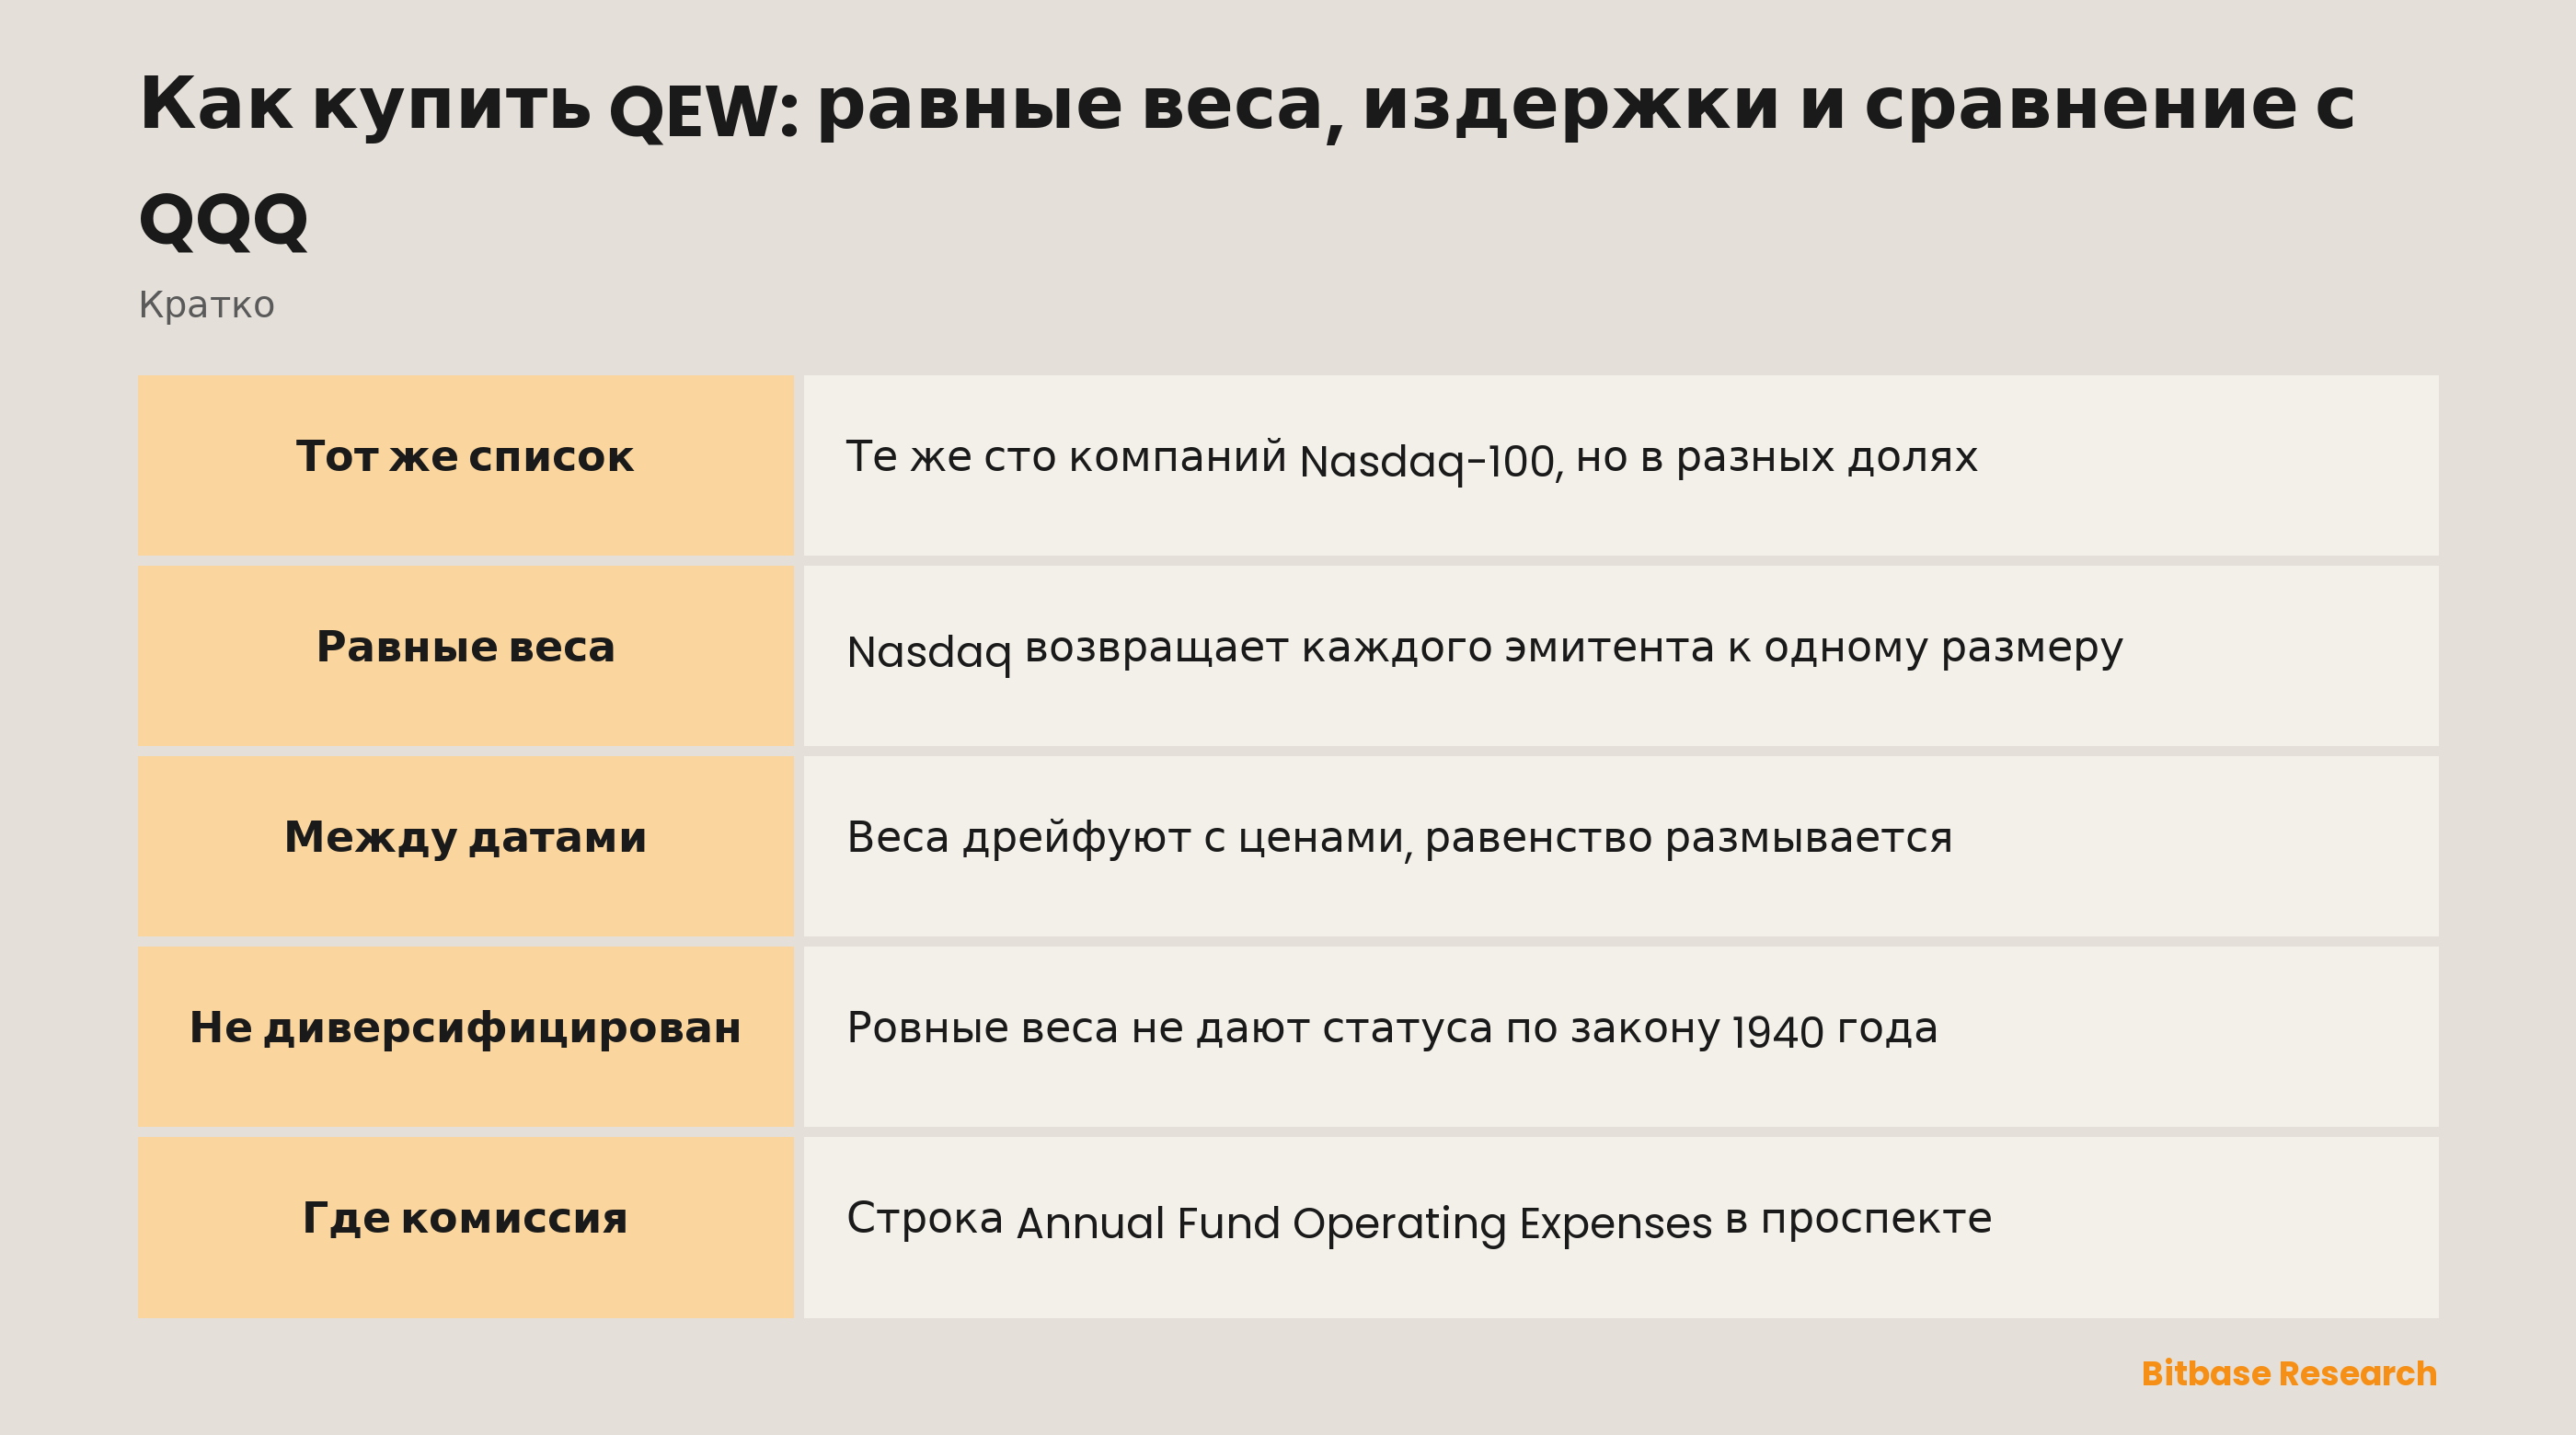
Что именно делают эти правила, проспект формулирует одним противопоставлением: базовый индекс «содержит те же бумаги, что и Nasdaq-100, но каждая компания в базовом индексе взвешена равномерно, а не по рыночной капитализации соответствующей бумаги». Никакого отбора, никакого фильтра качества, никакого наклона. Кто попадает в список, решается в другом месте, и правила допуска, определяющие состав Nasdaq-100, действуют здесь без изменений. QEW наследует состав и переписывает только пропорции.
Одна формулировка обычно удивляет: фонд относится к «недиверсифицированным» и поэтому «не обязан соблюдать отдельные требования к диверсификации, предусмотренные Законом об инвестиционных компаниях 1940 года». Держать сотню эмитентов равными долями звучит как словарное определение диверсификации, но это юридическая классификация по конкретному закону, и она не выводится из того, насколько ровные веса.
Зачем покупать равновзвешенный Nasdaq-100
Поскольку список бумаг идентичен, выбор между двумя фондами никогда не о том, какие компании держать. Он целиком о том, сколько каждой, — и это делает сравнение редко чистым: движется одна переменная, всё остальное зафиксировано.
При взвешивании по капитализации место компании в индексе определяет её собственный успех. Растёшь быстрее остальных — и индекс держит тебя больше, хотя никто не принимал решения покупать. Равные веса по расписанию разрывают эту обратную связь: то, что выросло, подрезается, то, что отстало, докупается. Помогает это или нет, зависит от того, что будет дальше. Заранее известно другое: два фонда не могут вести себя одинаково, потому что арифметика не позволяет.
Приходят за этим обычно из-за концентрации — и тут документы фонда осторожнее маркетинговых доводов. Равные веса действительно выравнивают размер эмитентов. Из этого не следует, что выравнивается отраслевая экспозиция, и проспект говорит прямо: индекс «время от времени может быть в значительной степени сконцентрирован в бумагах эмитентов, работающих в одной отрасли или отраслевой группе», а там, где концентрируется он, «фонд также концентрирует свои вложения примерно в той же степени». Равномерное взвешивание списка крупных нефинансовых компаний с листингом на Nasdaq меняет то, сколько каждой вы держите, а не то, каким бизнесом этот список заполнен.
Три способа добраться до одних и тех же ста компаний
Первый — сам фонд, купленный как биржевая акция через брокера с доступом к Nasdaq. Это покупка не ста компаний, а доли в портфеле, который их держит, плюс обязательства управляющего продолжать отслеживать индекс через каждую перебалансировку. Квартальные сделки делают за вас и оплачивают из активов фонда.
Второй — фонд по капитализации на том же наборе бумаг, то самое сравнение, которое большинство покупателей и делает. Те же имена, другие пропорции, никакого планового сброса весов. Фонду, который не возвращается к целевым весам, в день перебалансировки нечего торговать, — вот почему издержки у них различаются ещё до того, как кто-то из них возьмёт комиссию.
Третий — держать сотню бумаг напрямую и перебалансировать самому. Этот вариант показывает, что фонд на самом деле продаёт: сделки по каждой уехавшей бумаге, четыре раза в год, спред на каждой и налоговые события лично на вас. Фонд не устраняет эти издержки, он их объединяет.
Одного пути для частного лица не существует — покупки напрямую у фонда. «Только уполномоченные участники (AP) вправе совершать операции создания или погашения напрямую с фондом», и эти участники «не обязаны подавать заявки на создание или погашение». Все остальные покупают у другого держателя на бирже, и именно поэтому уплаченная цена — не СЧА фонда: акции «торгуются на бирже по ценам, равным последней СЧА фонда, выше или ниже неё». СЧА «рассчитывается в конце каждого рабочего дня», тогда как биржевая цена «непрерывно колеблется в течение торговых часов». Одна оценка в день против целой сессии котировок, и у разрыва между ними есть название и способ измерения.
Что движет QEW
Начать стоит с календаря, потому что здесь он механизм, а не административная деталь. Методология Nasdaq устанавливает перебалансировку индекса «ежеквартально», по «ценам последних сделок на закрытии последнего торгового дня февраля, мая, августа и ноября». Состав живёт по более медленным часам: «реконституция индекса проводится ежегодно». Четыре сброса весов и один пересмотр списка.
Сами эти даты — тоже выбор, который можно изменить, и недавно его изменили. Журнал изменений в методологии фиксирует, что до весны 2026 года квартальная перебалансировка использовала закрытие «третьей пятницы марта, июня, сентября и декабря». Тот, кто сравнивает поведение по обе стороны этой границы, сравнивает два слегка разных правила.
Между этими датами фонд вообще не равновзвешен. Методология прямо указывает: «кроме как в прямом результате корпоративных действий, индекс обычно не испытывает корректировок числа акций между плановыми событиями реконституции и перебалансировки». Веса задаются в день сброса, а затем дрейфуют вместе с ценами до следующего. Равные веса верны четыре раза в год и непрерывно размываются в промежутке, так что фактическая экспозиция в любой момент зависит от того, как давно был последний сброс и насколько далеко с тех пор разошлись бумаги.
Поэтому разброс внутри списка важнее направления самого списка. Когда рост сосредоточен в горстке крупнейших имён, портфель, намеренно держащий их наравне со всем остальным, не поспевает; когда рост расходится по остальному составу, арифметика работает в обратную сторону. Одна и та же новость доходит до обоих фондов, а амплитуду задаёт схема весов.
Изменения состава приходят из материнского индекса механически: бумага, исключённая из Nasdaq-100, «также исключается» здесь, включения зеркалятся «в то же время», а замена «принимает вес исключённой компании по состоянию на конец предыдущего месяца».
Риски и ограничения
Перебалансировка — не только свойство, но и издержка, и фонд называет её сам. Доходность может расходиться с индексом, потому что фонд «несёт операционные расходы, которых нет у базового индекса, и несёт издержки при покупке и продаже бумаг, особенно при перебалансировке». Важна именно оговорка: перебалансировка выделена как момент, когда торговые издержки кусаются. Стратегия, определяемая сбросом весов, обязана торговать, чтобы существовать.
Эти сделки возвращаются в виде оборота. Фонд «оплачивает транзакционные издержки, такие как комиссии, при покупке и продаже бумаг», и платит их из активов, а не выставляет счёт, поэтому в выписке они не появляются никогда.
Отраслевая концентрация переживает схему весов, как сказано выше, а рядом стоит статус недиверсифицированного фонда. Ни то ни другое не дефект: это условия, которые покупатель принимает на входе.
Своё добавляет и микроструктура рынка. Проспект предупреждает о «возможном отсутствии активного рынка для акций» и о стрессовых условиях, в которых этот рынок «может стать менее ликвидным», вызывая «расхождение между рыночной ценой акций и их СЧА». К тому же у фонда, документы которого датированы 2026 годом, короткая публичная история — а это не довод ни в одну, ни в другую сторону.
Как проверить информацию о QEW
Вопросы к фонду решаются документами фонда, и это другой маршрут, чем проверка отчётности компании. Краткий проспект лежит на SEC EDGAR под эмитентом Invesco Exchange-Traded Fund Trust II, CIK 1378872, и он же источник каждой цитаты выше.
Годовой сбор ищите в разделе «Fees and Expenses of the Fund», строка «Annual Fund Operating Expenses». Эта строка и есть коэффициент расходов — в единственном месте, где он заявлен под ответственность. Сравнивать с другим фондом значит открыть ту же таблицу в его проспекте и посмотреть дату документа, прежде чем доверять любой из цифр.
Правила читайте в самой методологии индекса Nasdaq, а не в чьём-то пересказе, и сразу открывайте приложение с журналом изменений в конце. Там фиксируется изменившееся правило, и это самый быстрый способ узнать, действует ли ещё то поведение, которое вы помните.
Расписание сессий и праздников Nasdaq публикует в собственном торговом календаре. Фонд торгуется, когда открыта его биржа листинга, и никакой документ фонда этот календарь не отменяет.
А что именно листингует конкретная площадка, показывает её собственный каталог токенизированных акций и ETF. Наличие тикера на Nasdaq ничего не говорит о том, где ещё его можно найти.
Итог
QEW и фонд на Nasdaq-100 по капитализации отвечают на вопрос о пропорции, а не об отборе. Равновзвешенная версия покупает те же сто компаний и отказывается позволить любой из них вырасти в доминирующую позицию — ценой торговли четыре раза в год ради поддержания этого отказа и не затрагивая отраслевую концентрацию, которую список несёт по построению.
Этот отказ и есть продукт. Оценивать его стоит по правилу, которое его производит, и по таблице, которая его оценивает: обе опубликованы, датированы и достаточно коротки, чтобы прочесть целиком.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить акции CrowdStrike (CRWD): способы торговли, издержки и риски
- Как купить акции Dell Technologies (DELL): способы торговли, издержки и риски
- Как купить ETHA: комиссии, часы торгов и отличия от Ethereum
- Как торговать PLTR: Palantir без владения акцией
- Что такое Arbitrum (ARB)? Шесть вещей носят это имя
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Краткий проспект Invesco QQQ Equal Weight ETF: цель, индекс, таблица комиссий и риски (SEC EDGAR) www.sec.gov
[2] Методология индекса Nasdaq-100 Equal Weighted: веса, календарь ребалансировки и журнал изменений indexes.nasdaqomx.com
[3] Страница фонда на сайте Invesco: действующие документы и раскрытия www.invesco.com
[4] Торговый календарь Nasdaq: расписание сессий и выходные дни рынка www.nasdaqtrader.com