Invesco стоит на двух фондах, у которых в документах заявлен один и тот же индекс, — поэтому выбор между QQQ и QQQM никогда не был выбором экспозиции. QQQM — это Invesco NASDAQ 100 ETF, он предлагается по собственному проспекту и покупается так же, как любая другая бумага с листингом на Nasdaq: через брокера. На Bitbase рынка для этого тикера нет. Ниже разобран сам проспект и показано, в каком его разделе сравнение действительно решается.
Что такое Invesco NASDAQ 100 ETF (QQQM)?
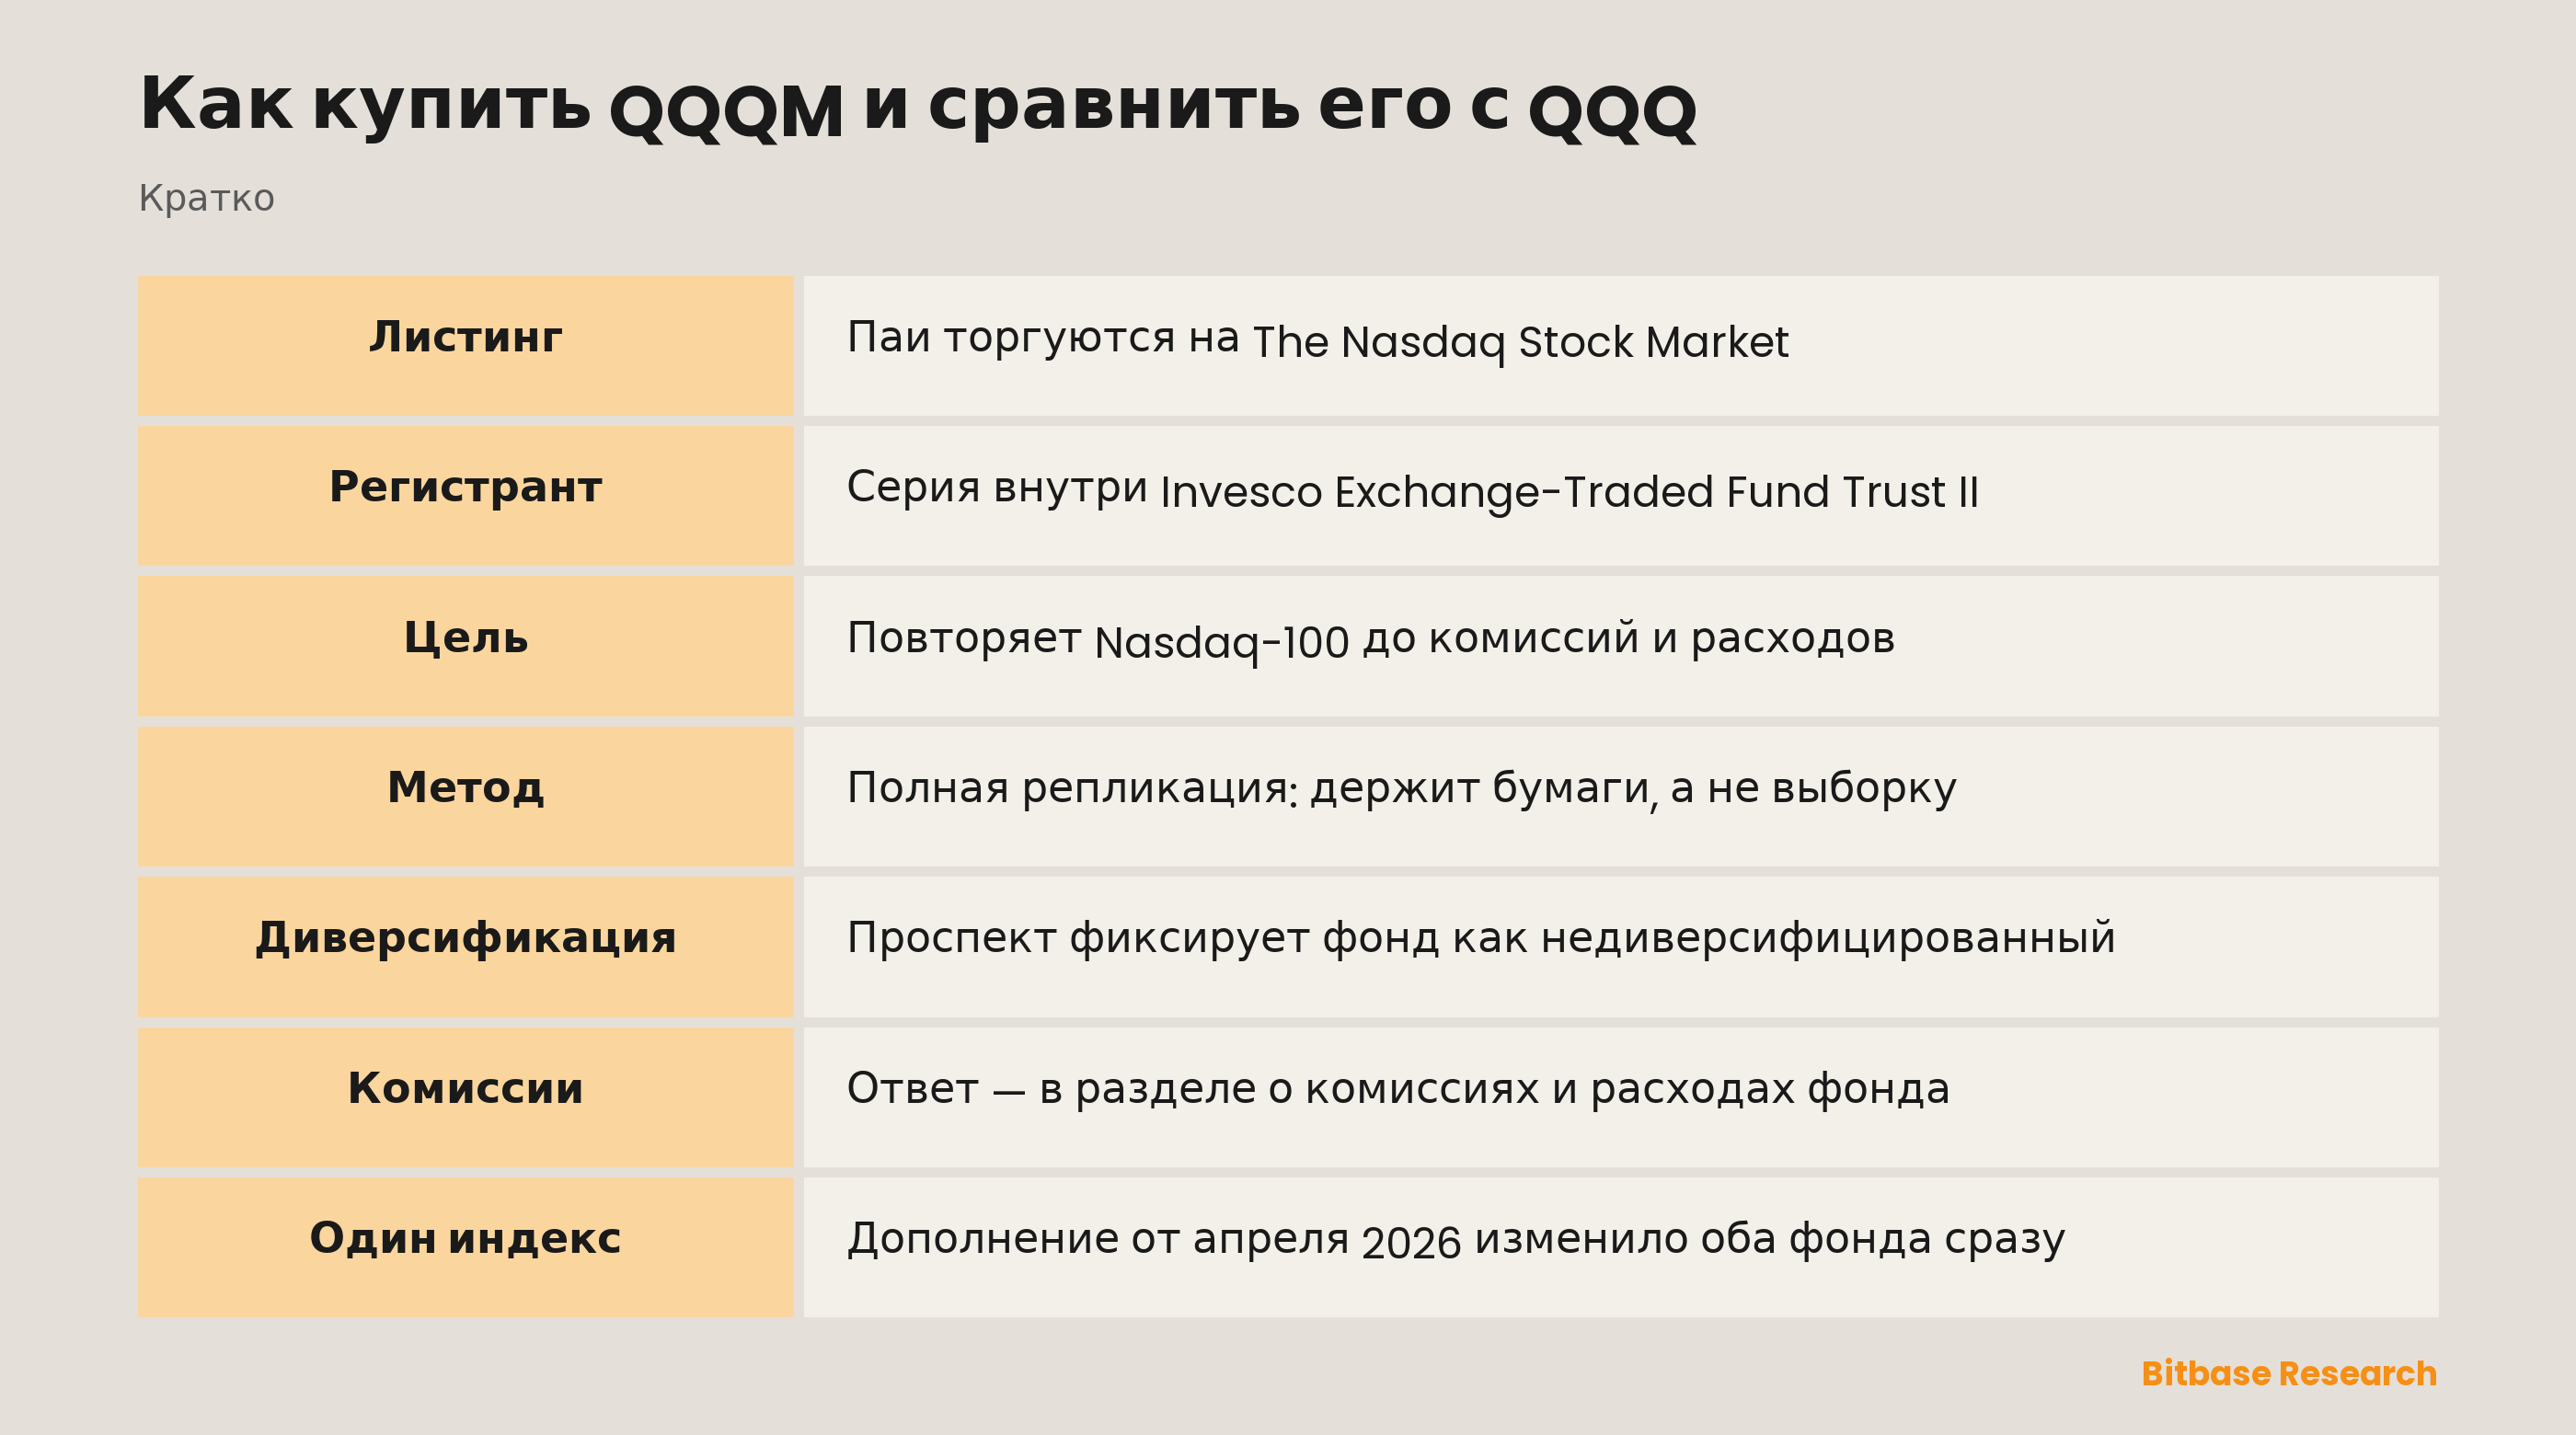
QQQM — тикер фонда Invesco NASDAQ 100 ETF, паи которого имеют листинг на The Nasdaq Stock Market LLC. Сам фонд не является отдельным регистрантом: это одна серия внутри траста Invesco Exchange-Traded Fund Trust II, и его документы попадают в публичный доступ через отчётность, подаваемую от имени этого траста. Отсюда практический вывод: искать бумаги по тикеру бесполезно, искать нужно по названию траста.
Цель фонда сформулирована одним предложением, и основную работу в нём делает оговорка. Фонд «стремится повторять инвестиционный результат (до вычета комиссий и расходов) индекса Nasdaq-100». «До вычета комиссий и расходов» описывает мишень, а не итог: всё, что фонд берёт за работу, вычитается из того, что получает держатель. Разрыв между индексом и инвестором по построению и есть комиссия.
Способ достижения цели изложен так же прямо. Фонд «как правило, инвестирует не менее 90% совокупных активов в ценные бумаги, входящие в базовый индекс», применяя то, что проспект называет методом полной репликации: бумаги держатся напрямую, а не аппроксимируются выборкой. Внутри этого фонда никто не формирует мнение. Здесь переписывают свод правил, и сама переписка и есть продукт.
Ещё одна строка меняет прочтение всего остального: проспект фиксирует фонд как недиверсифицированный и, следовательно, «не обязанный соблюдать отдельные требования к диверсификации по Закону об инвестиционных компаниях 1940 года». Фонду, созданному повторять концентрированный индекс, нужно разрешение быть концентрированным, — и именно здесь это разрешение записано на бумаге.
Почему QQQM торгуют
Фонд на Nasdaq-100 сжимает длинный список решений до одной строки в портфеле. Состав и веса берутся из опубликованной методологии, а не из чьих-то убеждений, так что держатель покупает результат работы этой методологии. Для того, кому нужен весь биржевой технологический блок без необходимости защищать взгляд на отдельную компанию, в этом и состоит привлекательность.
Тем же объясняется и настойчивость сравнения с QQQ. Когда два фонда заявляют своей целью один индекс, выиграть на прозорливости не может ни один, и спор схлопывается до трёх вещей: издержек, механики и собственной административной истории каждого. Полезный вопрос не в том, какой фонд инвестирует лучше, а в том, какая оболочка меньше теряет по дороге.
Держатели криптоактивов обычно приходят к QQQM с другой стороны — как к биржевой ноге портфеля, вторая нога которого находится в блокчейне. Обе ноги реагируют на цену денег, но не делят ни одного денежного потока, и ни один проспект не обязуется поддерживать какую-либо корреляцию.
Один индекс, два проспекта
То, что оба фонда следуют одному индексу, видно из единственного документа. Дополнение от 30 апреля 2026 года изменяет сразу оба проспекта — датированный 22 декабря 2025 года у QQQ и 19 декабря 2025 года у QQQM, — потому что «Nasdaq, Inc., поставщик индекса Nasdaq-100, базового индекса фондов, объявил об определённых изменениях методологии базового индекса, которые вступают в силу 1 мая 2026 года». Один поставщик, одно объявление, два фонда исправлены вместе.
Различается оболочка. QQQ зарегистрирован отдельно и под собственным именем — Invesco QQQ Trust, Series 1, — а его проспект несёт на себе кусок истории: «С момента закрытия рынка 19 декабря 2025 года фонд переклассифицирован в открытую управляющую инвестиционную компанию». До этого, отмечает тот же документ, он «работал как паевой инвестиционный траст». Проспект QQQM описывает серию зарегистрированного траста. Во что тот же тикер превращается на криптоплощадке — третий вопрос: по стороне QQQ он разобран в отдельном разборе этого тикера.
Где сравнение решается, показать проще, чем обсуждать. В обоих кратких проспектах есть раздел «Комиссии и расходы фонда», и стоит он на одном и том же месте — сразу после инвестиционной цели. Здесь он сознательно не пересказан цифрами: таблица комиссий подаётся заново, а число, напечатанное в статье, стареет быстрее самой статьи. Откройте оба документа на этом заголовке — сравнение занимает минуту и делается по текущим цифрам.
Покупка любого из двух — одно и то же действие. Проспект прямо говорит: «Отдельные паи могут покупаться и продаваться только на вторичном рынке (то есть на национальной фондовой бирже) через брокера или дилера по рыночной цене». Паи создаются и погашаются по стоимости чистых активов только с уполномоченными участниками и только крупными блоками — оптовый механизм, до которого розничный покупатель не дотягивается. Значит, цена покупки задаётся биржевым стаканом, а не собственной оценкой портфеля фондом, и зазор, который открывается между стоимостью фонда и его котировкой, — постоянная черта биржевых фондов.
Что движет QQQM
Поскольку фонд реплицирует, а не отбирает, действующие на него силы проходят через правила индекса. Апрельское дополнение 2026 года хорошо это показывает. Оно переформулирует индекс как «100 крупнейших отечественных и международных нефинансовых компаний с листингом на американских биржах, аффилированных с Nasdaq, по рыночной капитализации», добавляет критерии допуска, построенные на минимальном среднедневном объёме торгов за три месяца и на требовании, чтобы бумага «торговалась не менее трёх полных календарных месяцев», и описывает взвешивание как модифицированное по капитализации, то есть такое, которое «учитывает рыночную стоимость входящих бумаг с учётом определённых ограничений на вес».
Из этой фразы выпадает сразу несколько драйверов. «Нефинансовые» — правило, а не описание, поэтому новости целой отрасли доходят до фонда лишь косвенно. Место листинга — тоже правило: компания может войти в допустимый пул или выйти из него, просто сменив биржу, при полностью неизменном бизнесе. А то, какая доля дневного движения приходится на крупнейшие бумаги, определяют ограничения на вес, а не одна лишь капитализация.
Остальное идёт от собственной механики фонда: формулировка «не менее 90% совокупных активов» оставляет ему разрешённый люфт, комиссии начисляются непрерывно, а котировка способна отходить от стоимости портфеля, когда базовый рынок тонок. Методология же меняется объявлением: дополнение может изменить состав обязательных активов в день, не связанный ни с чьей отчётностью.
Риски и ограничения
Концентрация разрешена самой конструкцией. Проспект фиксирует фонд как недиверсифицированный именно для того, чтобы тот мог повторять индекс, который сам по себе концентрирован; держатель наследует эту форму, а не выбирает её.
Документы устаревают тихо. Проспект от 19 декабря 2025 года уже к 30 апреля 2026 года был изменён отдельно поданным дополнением. Чтение одного проспекта спустя месяцы даёт уверенную и устаревшую картину; проверка дополнений — часть чтения, а не лишний шаг. То же относится к таблице комиссий, которая подаётся заново: сравнение, сделанное однажды, было верным однажды.
Доступность ограничена биржей. Раз отдельные паи покупаются и продаются только на вторичном рынке через брокера или дилера, часы, в которые держатель может действовать, — это часы работы биржи листинга, и фонд их не продлевает. Новость, пришедшая при закрытой бирже, будет учтена в цене при её открытии.
Как самостоятельно проверить данные о QQQM
Начните с краткого проспекта самого фонда: он подан в Комиссию по ценным бумагам и биржам от имени Invesco Exchange-Traded Fund Trust II и доступен через EDGAR. Читайте в том порядке, в каком он напечатан: инвестиционная цель, затем комиссии и расходы фонда, затем основные инвестиционные стратегии, затем основные риски. Эти четыре раздела отвечают на вопросы о комиссии, часах и рисках словами самого фонда.
Затем ищите то, что вышло после. Дополнения подаются отдельно от проспекта, который они изменяют, и документ от 30 апреля 2026 года — тот пример, который стоит держать в голове: он изменил описание индекса сразу для двух фондов на Nasdaq-100, и ни один проспект при этом не переиздавался. По стороне QQQ проделайте то же самое под его собственным регистрантом и сравнивайте одноимённые разделы, а не чужие пересказы. Invesco также публикует страницу продукта — удобный путь к текущим цифрам, тогда как отчётность остаётся источником, имеющим силу.
Что касается торговли этим тикером на криптоплощадке, проверяйте, а не предполагайте: какие тикеры имеют здесь рынок — список, который меняется, и появление тикера в статье не доказывает, что рынок для него существует.
Итог
QQQM и QQQ заявляют одну цель против одного индекса, и при изменении индекса одно дополнение правит оба. Значит, выбор между ними — это выбор оболочки, а не экспозиции: две регистрации, два проспекта, две таблицы комиссий под одинаковым заголовком на одинаковом месте.
В любом случае держатель владеет политикой репликации и комиссией за её исполнение. Прочитайте цель, прочитайте комиссии, проверьте дополнения и помните, что заплаченная цена — рыночная, а не собственная оценка портфеля фондом.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить акции CrowdStrike (CRWD): способы торговли, издержки и риски
- Как купить акции Dell Technologies (DELL): способы торговли, издержки и риски
- Как купить ETHA: комиссии, часы торгов и отличия от Ethereum
- Фьючерсы на Russell 2000: RTY и перестраиваемый индекс
- RARI после продажи Rarible: чем ещё управляют фонд и токен
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Краткий проспект Invesco NASDAQ 100 ETF (QQQM): цель, политика 90%, недиверсифицированный статус (SEC EDGAR) www.sec.gov
[2] Краткий проспект Invesco QQQ Trust, Series 1 (QQQ): цель и переклассификация в декабре 2025 года (SEC EDGAR) www.sec.gov
[3] Дополнение от 30 апреля 2026 года: изменяет оба проспекта из-за смены методологии Nasdaq-100 (SEC EDGAR) www.sec.gov